
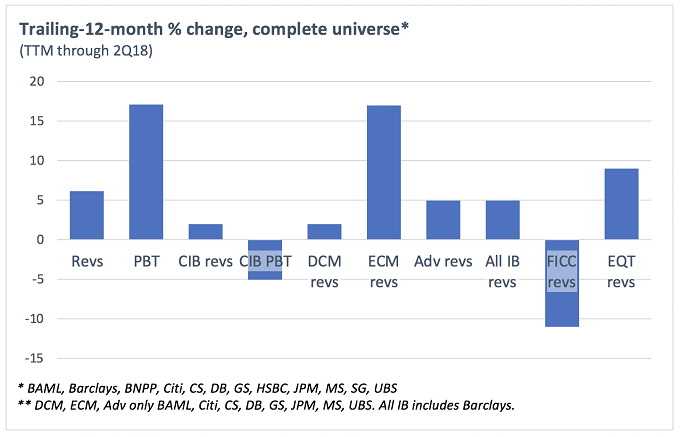
Innanzitutto, un grafico. Ci saranno molti di questi.
In sintesi, la crescita della PBT guidata da costi più bassi più che da maggiori entrate, quei costi che si dimostrano più difficili da tagliare nelle divisioni CIB che altrove, DCM è più piatta, un po 'più consultivo, ECM ha un bell'aspetto, FICC ha uno shock e le azioni si costruiscono bene.
Ora per il guasto - e le solite dichiarazioni di non responsabilità. I numeri non sono corretti, ove possibile. I dati sulle variazioni percentuali delle banche riflettono la valuta dei rapporti; le variazioni aggregate riflettono i dollari USA. Non tutte le banche riportano allo stesso modo, o addirittura in alcune aree (in particolare per consulenze, ECM e DCM).
La parte 2 di domani avrà DCM, ECM e Advisory. La parte 3 di giovedì esaminerà FICC e Equities.
RICAVI DI GRUPPO
2Q18: UP 6%
L'ascesa più grande: Societe Generale (24%)
La più grande caduta: Bank of America Merill Lynch (-1%)
TTM: UP 2%
Maggior aumento: HSBC (18%)
Maggior calo: Deutsche Bank (-9%)
Non corrispondeva esattamente al primo trimestre dell'anno, ma il 2Q18 ha visto per il resto i ricavi più alti per la nostra fascia di 12 dal 2015, poiché il totale è aumentato del 6% su base annua a $ 151 miliardi. Una statistica in particolare mostra che lo slancio è buono: ogni banca del gruppo mostra ricavi a 12 mesi (TTM) più alti di quelli registrati nell'intero anno 2017, con JPMorgan e Goldman Sachs che mostrano la più grande differenza positiva. Vale anche la pena ricordare che Bank of America Merrill Lynch, la nostra scelta per la migliore banca del mondo negli Euromoney Awards for Excellence di quest'anno, ha registrato i migliori ricavi del primo semestre della sua storia.
2Q18: La crescita più elevata su base annua è stata da Société Générale, a 24%. Se questo sembra sorprendente, vale la pena notare che è stata la peggiore performance della banca da anni in 2Q17. Il salto 19% di Goldman - il secondo più grande nel gruppo - è probabilmente il numero più significativo qui: il suo $ 9.4 di ricavi è stato il più alto per l'azienda dal primo trimestre di 2015 in quanto ha arrestato un pericoloso declino nel suo business FICC.
Solo le entrate di Deutsche Bank e BAML diminuiscono.
Con $ 27.7 miliardi, il top del pacchetto in termini assoluti era JPMorgan, come lo era stata l'anno scorso. Il Credit Suisse è stato il più piccolo di nuovo, con $ 5.6 miliardi. Morgan Stanley è in voga: è solo la seconda volta che l'azienda ha registrato entrate superiori a $ 10 miliardi - il primo a 1Q18.
TTM: I ricavi per le banche 12 sono aumentati del 6% a $ 588 miliardi su base 12-mese. Gli unici a cadere erano Barclays, BNP Paribas e Deutsche Bank. La crescita maggiore è stata registrata da HSBC, mentre il calo maggiore è stato registrato da Deutsche. JPMorgan è diventato ancora più grande del resto. I suoi ricavi TTM superiori a $ 105 miliardi lo rendono quasi 20% più grande di BAML. In FY17, quella differenza era 15%. Fatto divertente: negli ultimi mesi 12, JPMorgan ha più ricavi di Barclays, SocGen e Deutsche messi insieme.
GRUPPO PBT
2Q18: UP 14%
L'aumento più grande: Barclays (188%)
Maggior calo: Deutsche Bank (-14%)
TTM: UP 17%
La più grande ascesa: Credit Suisse / Deutsche Bank (n / m)
Più grande caduta: Barclays (-19%)
Gli utili prima delle tasse per il nostro 12 hanno registrato un trimestre migliore rispetto a qualsiasi altro negli ultimi anni, con un aumento di 14% su base annua a circa $ 50 miliardi. Deutsche sta mostrando profitti TTM più bassi di quelli pubblicati su 2017, ma era prevedibile.
Più interessante è Barclays, un'altra banca in cui i profitti TTM sono in calo rispetto a FY17, dopo un piccolo profitto in 4Q17 e una perdita in 1Q18. Ma il mantra riguarda tutto il modo in cui il trimestre più recente è il primo a essere "pulito" dopo vari bruschi cambiamenti. E non si tratta solo di cose futili: il suo 2Q18 è stato davvero il suo miglior risultato in anni, e ha superato la lista della crescita, quasi triplicando i profitti trimestrali di anno in anno.
2Q18: A differenza di Barclays (vedi sopra), il Credit Suisse è stato il secondo miglior scalatore del trimestre, con utili leggermente in calo rispetto al primo trimestre, ma i migliori che abbia visto negli ultimi tre anni. Tieni a mente che in 2016 e 2017 non ha mai gestito un utile trimestrale di oltre $ 670 milioni (rispetto a più di $ 1 miliardi di questo trimestre) e ha registrato grandi perdite per l'intero anno in 2015 e 2016. Il turnaround ideato dal CEO Tidjane Thiam, la nostra scelta per Banker of the Year in 2018, sta dando i suoi frutti. Il esclusivamente Faller nel trimestre era Deutsche.
Il più grande profitto, di $ 10.5 miliardi, era di nuovo presso JPMorgan. Deutsche era il più basso, con $ 831 milioni, in sostituzione di Credit Suisse.
TTM: L'ultimo PBT mese 12 per l'universo è aumentato del 17% anno su anno, a $ 167 miliardi. I periodi precedenti del Credit Suisse e di Deutsche erano negativi, quindi per definizione sono in cima alla lista degli aumenti anno su anno. Altrimenti, l'arrampicatore principale era HSBC, che ha gestito un salto di dimensioni quasi pari all'aumento delle entrate. Tuttavia, non erano rappresentativi del pacchetto, che è salito al lancio di 19% di UBS. BNPP e Barclays (vedi sopra di nuovo) erano un po 'giù.
RICAVI DELLA CIB
2Q18: UP 6%
La più grande ascesa: Morgan Stanley (20%)
Maggior caduta: BNP Paribas (-7%)
TTM: UP 2%
La più grande ascesa: Morgan Stanley (9%)
Maggior calo: Deutsche Bank (-14%)
Le divisioni della CIB non sono sempre comparabili tra le istituzioni: gli universali hanno le loro enormi armi bancarie aziendali; alcune aziende includono banche commerciali più piccole mentre altre no. Ma per quanto tu lo guardi, i tre giganti di BAML, JPMorgan e Citi stanno diventando sempre più dominanti mentre gli europei si restringono e svaniscono. In 2Q15, i tre incassati 39% delle entrate CIB dell'universo. In 2Q18 era 45%.
Gli 12 sono aumentati del 6% in aggregato per il trimestre, a $ 63 miliardi, ponendolo appena sotto 2Q15. Nessuna banca mostra entrate TTM al di sotto di FY17, ma BNPP è piatta e molte altre sono vicine. Morgan Stanley, Goldman e JPMorgan stanno cercando il meglio in confronto.
2Q18: Morgan Stanley va sempre più forte nella sua costante ascesa dal punto più basso di 4Q15, quando ha portato l'ascia ai suoi costi in franchising a reddito fisso per adattarlo al futuro. Quel futuro è adesso, e sta funzionando bene. L'azienda è in cima alla classifica degli aumenti anno su anno dei ricavi della CIB, con 20%. Altrimenti è soprattutto uno show a cifra singola, con Deutsche e BNPP gli unici faller. Il numero di BNPP ha bisogno di essere qualificato - è fuori da una prima metà insolitamente forte l'anno scorso e sarebbe altrimenti il miglior risultato della banca per due anni.
Le entrate maggiori sono state registrate a JPMorgan, a $ 9.9bn, mentre le più piccole sono state registrate a UBS con $ 2.1bn. Questa volta l'anno scorso JPMorgan era terzo dietro a Citi e BAML - sebbene tutti e tre siano di solito vicini. L'anno scorso UBS era ancora il più piccolo degli affari, comunque.
TTM: Nessuno è in grande sviluppo su base TTM. I ricavi per l'universo sono stati di $ 240 miliardi, in aumento di 2%, con Morgan Stanley che ha mostrato di nuovo il miglior slancio, in aumento di 9%. All'altro capo c'è Deutsche, in calo di 14%. Vale la pena notare Citi, per il suo vantaggio in termini assoluti: la banca è stata la nostra scelta per la World's Best Investment Bank quest'anno, e le sue entrate CIB sono ora le più alte su base TTM, a $ 37 miliardi.
CIB PBT
2Q18: UP 5%
La più grande ascesa: Goldman Sachs (33%)
La più grande caduta: BNP Paribas (26%)
TTM: DOWN 5%
La più grande ascesa: Morgan Stanley (9%)
Maggior calo: Deutsche Bank (-80%)
I profitti della CIB non si sono mossi tanto quanto quelli a livello di gruppo per le nostre banche 12, con un aumento complessivo di 5% su base annua in 2Q18 a circa $ 23 miliardi. Ma questo era ancora un numero promettente, in particolare perché le imprese stanno migliorando in termini di efficienza dei costi e impiegando la leva finanziaria in aree con rendimenti più elevati. In effetti, il totale trimestrale è il secondo più alto (dopo 1Q18) nel nostro set di dati fino all'inizio di 2015. Deutsche viene affiancata da BNPP e SocGen nel mostrare uno slancio più debole, sebbene con profitti TTM inferiori a quelli di FY17.
2Q18: C'è sempre un po 'di suspense nei profitti della Goldman's CIB, dal momento che l'azienda non li rilascia quando annuncia i risultati, ma aspetta fino alla sua archiviazione 10-Q, che di solito è un paio di settimane più tardi. È stato regolarmente archiviato ad agosto 2, con un aumento del 33%, il più alto del gruppo e ben superiore alla crescita dei ricavi di 17%. Certo, è lusingato da un periodo insolitamente povero l'anno prima, ma dimostra che l'azienda non sta sprecando molto tempo a rifare il suo franchise FICC e ad afferrare il maggior numero possibile di ECM - di cui più avanti.
Altrove, Morgan Stanley sembrava intelligente e UBS, entrambi su 26%. UBS ha tranquillamente registrato il miglior risultato semestrale da anni ed è già appena dietro il suo intero anno 2017. All'altro capo dello spettro c'è BNPP, anche se, come notato in precedenza, il suo risultato è fuori da un periodo comparabile molto alto. Escludendo ciò, il profitto trimestrale della CIB è il migliore da quando 2Q15.
Il più grande PBT per il trimestre era in JPMorgan, con $ 4.4 miliardi, con Deutsche inevitabilmente in ritardo, con solo $ 555 milioni.
TTM: CIB trailing-12-profitti al mese sono il primo numero finora ad essere caduto per il gruppo di banche come un intero anno su anno, facendo cadere 5%. Ma si tratta di un 2H17 scadente piuttosto che della prima metà di 2018, che è stato molto forte e 6% in più rispetto alla prima metà di 2017. Il principale dei mover è Morgan Stanley, con il fondo tedesco. I francesi sono feriti da un primo trimestre povero di 2018, in particolare a SocGen.




 Signal2forex.com - I migliori robot e segnali Forex


