
Inizio settimana 16 luglio 2018
- L'espansione dell'infrastruttura non mineraria ha un ulteriore rialzo considerevole.
- Australia: indice leader Westpac-MI, verbali RBA, impiego.
- NZ: CPI, vendite di case REINZ e prezzi.
- Cina: PIL.
- Stati Uniti: la testimonianza semestrale della Fed Chair Powell al congresso, le vendite al dettaglio.
- Principali previsioni economiche e finanziarie.
Le informazioni contenute in questo rapporto sono aggiornate come 13 luglio 2018.
L'infrastruttura non mineraria sta aumentando considerevolmente ...
Il settore delle costruzioni di infrastrutture non minerarie è un fattore chiave per la crescita dell'economia australiana. Ciò include progetti nel settore pubblico e privato. Qui misuriamo lo slancio attuale nell'attività e valutiamo le prospettive per 2018 e 2019.
Si tratta di un aggiornamento tempestivo con il giro di bilanci annuali statali ora completo (ad eccezione del Sud Australia, dove il bilancio è stato ritardato a causa delle recenti elezioni statali).
Di seguito si fa riferimento all'infrastruttura non mineraria, salvo diversa indicazione.
Lo scenario è che l'Australia sta recuperando terreno, investendo in infrastrutture tanto necessarie, in particolare nelle capitali. Ciò segue un lungo periodo di investimenti insufficienti, in parte affollati dal boom delle miniere e poi posticipati post GFC come governi per un periodo incentrato sulla riparazione fiscale e ha mostrato una mancanza di appetito per ulteriori prestiti per finanziare tali spese. Più di recente, gli Stati hanno fatto un maggiore uso dei loro bilanci esistenti per contribuire al finanziamento dei progetti.
Il bisogno pressante di infrastrutture aggiuntive è stato aggravato dalla rapida crescita della popolazione, con aumenti ben superiori alle aspettative, creando crescenti dolori nelle nostre due più grandi capitali di Sydney e Melbourne.
L'attività infrastrutturale intrapresa nel trimestre di marzo è stata valutata a $ 16.5bn, rappresentando direttamente il 3.8% dell'economia. Per collocare questo contesto nel contesto, l'infrastruttura eclissa la nuova attività di costruzione della casa, che è stata di $ 16.2bn a marzo e il divario è destinato ad aumentare.
Infrastruttura: una corsa sulle montagne russe da 2012
Il quinquennio di 2012 è stato un giro sulle montagne russe per il settore delle infrastrutture. Attività indebolita dalla fine di 2012 fino a metà 2015, con un declino da picco a valle di quasi un terzo. Successivamente, l'attività infrastrutturale è rimbalzata bruscamente. Il lavoro è salito del 23% nel corso dell'anno fino a marzo 2018 e ora è 54% sopra il minimo di metà 2015, per essere 6% sopra il picco precedente.
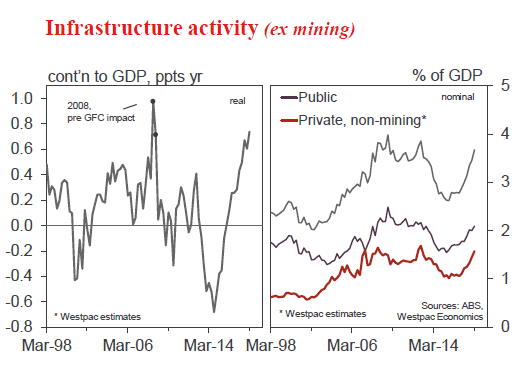
Queste grandi oscillazioni dell'attività hanno avuto un impatto significativo sulla crescita economica complessiva. La resistenza dell'infrastruttura al suo massimo era una sottrazione di 0.6ppts dalla crescita annuale del PIL a metà 2014. La forte inversione di tendenza ha visto l'attività di infrastruttura aggiungere direttamente 0.75ppts alla crescita del PIL nell'ultimo anno. Cioè, il settore (che è un po 'meno di 4% dell'economia) ha rappresentato direttamente il 25% di tutta la crescita economica nell'ultimo anno.
A titolo di esperienza storica, con l'eccezione di un picco di breve durata in 2008, prima dell'impatto del GFC, questo è di gran lunga il maggiore impulso diretto all'attività dell'attività infrastrutturale (vedi grafico a lato). I contributi di picco precedenti sono nell'ordine di 0.4-0.5ppts, come in 2004, 2005 e 2012.
L'investimento in infrastrutture abbraccia una serie di segmenti. In genere, i progetti si concentrano su trasporti, telecomunicazioni, generazione di elettricità, acqua e fognatura. Ci sono effetti di ricaduta dal settore pubblico agli investimenti privati non minerari, più chiaramente con alcuni progetti intrapresi come PPP, partenariati pubblico privato.
Nel corso dell'ultimo anno, la ripresa dell'attività infrastrutturale si è concentrata sui progetti di trasporto (che rappresentano il 56% dell'aumento totale, la maggior parte dei quali sono lavori pubblici) e sull'elettricità (responsabile del 30% dell'aumento, in gran parte nel settore privato ), mentre l'acqua e la rete fognaria hanno rappresentato il 10% dell'ascensore.
All'inizio di quest'anno, i progetti di infrastrutture di trasporto pubblico in costruzione (o nella fase impegnata) sono stati valutati a $ 112bn, come riportato da Deloitte Access Economics Investment Monitor. Questo è salito da $ 56bn due anni prima.
Questo aumento degli investimenti nel trasporto pubblico è centrato, ma non limitato a, NSW e Victoria, che insieme rappresentano il 73% dei progetti in costruzione, ben oltre la loro quota di produzione nazionale e popolazione nazionale, entrambi attorno al 58%.
Attività infrastrutturale: forte ripresa per continuare
Con l'attività infrastrutturale in rimbalzo negli ultimi due anni, che attualmente si trova leggermente al di sopra del precedente picco di 2012, la domanda è: quale sarà il prossimo, un consolidamento a questi livelli elevati o la prospettiva di un'ulteriore forte crescita? Le indicazioni indicano che c'è un ulteriore notevole rialzo delle spese per investimenti e che la crescita è destinata a essere vivace.
La pipeline di lavori in sospeso sui progetti infrastrutturali attualmente in costruzione è in realtà in espansione e non si restringe in quanto i lavori di costruzione non riescono a tenere il passo con l'avvio di nuovi progetti. Nel trimestre di marzo, la pipeline di lavoro ancora da eseguire è passata a $ 42bn, da $ 33bn all'inizio di 2017 e da $ 22bn alla fine di 2015. Recentemente, a Victoria sono iniziati i lavori per il progetto ferroviario 10.9bn Melbourne Metro e per il progetto del tunnel 6.7bn West Gate. Entrambi sono PPP, suggerendo che alcuni lavori potrebbero essere registrati dall'ABS come intrapreso dal settore privato.
Passando ai bilanci statali, scopriamo che rivelano che gli stati intendono accrescere gli investimenti in 2018 / 19, con particolare attenzione all'infrastruttura, oltre che agli investimenti nella spesa per edifici non residenziali e attrezzature.
L'aggregazione dei bilanci statali annuali, nonché l'inclusione del bilancio federale, indica che gli investimenti pubblici sono aumentati del 12.5% nell'anno finanziario 2016 / 17, seguito da un aumento stimato di 14% in 2017 / 18 e si prevede che acceleri in un prossimo Espansione 16% in 2018 / 19.
Una parola di cautela, nel lavoro 2017 / 18 non è riuscito a soddisfare le previsioni di bilancio, con notevole slittamento, in gran parte nel NSW. A titolo di confronto, un anno fa, i documenti di bilancio prevedevano che l'investimento sarebbe aumentato di 22% in 2017 / 18 e aumentato di 6% in 2018 / 19. A quel tempo, abbiamo valutato che le previsioni di 2017 / 18 erano ambiziose, e lo abbiamo scontato un po '. Mentre alcuni slittamenti in corso sono inevitabili, vista la portata dei progetti di trasporto in corso, notiamo che le previsioni per 2018 / 19 sono meno ambiziose.
Rispetto a un anno fa, i lavori di costruzione nel NSW sono stati respinti. Inoltre, i nuovi progetti hanno ricevuto il risultato finale, aumentando i piani di investimento in Victoria per 2018 / 19 e 2019 / 20, e aumentando i piani in NSW per 2019 / 20 e 2020 / 21 (oltre lo slippage).
Questo ci porta a una discussione sulle previsioni del budget federale per la domanda pubblica complessiva, che oltre a includere gli investimenti pubblici, copre la spesa per beni e servizi sanitari e di altro tipo. Si noti che la domanda pubblica rappresenta direttamente quasi il 25% dell'economia australiana. La domanda pubblica aumentata di 4.5% in 2015 / 16, 5.0% in 2016 / 17 e in 5.0% stimato in 2017 / 18 è prevista nel Budget federale per aumentare di un 3.0% più modesto in 2018 / 19 e di 2.75% in 2019 / 20. La continua forza della ripresa degli investimenti suggerisce che le previsioni del budget federale per la domanda pubblica saranno superate, potenzialmente in modo confortevole.
Come evidenziato in precedenza, incorporato nella nostra visione generale di crescita per l'Australia (crescita del PIL di 2.7% quest'anno e 2.5% per l'anno prossimo) è un'aspettativa positiva per l'attività di costruzione non residenziale, guidata dal settore pubblico. Prevediamo una crescita della domanda pubblica di 4.5% per 2018 / 19 e 3.5% per 2019 / 20.
La pipeline di investimenti sarà potenziata da ulteriori progetti
I documenti del bilancio statale sottostimano le prospettive per gli investimenti pubblici. In particolare e comprensibilmente, i finanziamenti per i progetti che sono ancora nella fase "in esame" non sono inclusi nelle cifre del budget, anche se potrebbe esserci un'intenzione chiara e pubblicamente dichiarata di procedere a breve termine.
Nel caso di Victoria, il progetto ferroviario della metropolitana di Melbourne e il progetto del tunnel del West Gate sono inclusi nelle stime di previsione del bilancio. Tuttavia, due progetti importanti non inclusi nelle stime anticipate sono il progetto $ 16.5bn North-East Link e il collegamento ferroviario per l'aeroporto di Melbourne, per il quale il governo del Commonwealth ha stanziato $ 5bn in finanziamenti, soggetta ad una sovvenzione corrispondente da Victoria. Il governo dello stato è impegnato nel progetto North East Link e prevede che la gara d'appalto inizi nel prossimo mandato (le prossime elezioni di stato sono previste per il prossimo 24 di novembre).
Allo stesso modo, nel NSW, le stime a termine del budget non includono completamente una serie di progetti di trasporto multimiliardari che sono in fase di studio da parte dell'attuale governo. L'elezione dello stato del NSW si terrà a marzo 23 2019.
La pipeline dei progetti di trasporto pubblico attualmente in esame è stimata da Access Economics a $ 60bn, di cui 70% nel NSW e nel Victoria.
Per finire, ci rivolgiamo agli investimenti del settore privato nella generazione di elettricità. Il lavoro su tali progetti, in cui l'attenzione è rivolta agli investimenti nelle energie rinnovabili (parchi eolici, accumulo di energia solare e batteria), ha rappresentato un notevole 30% dell'aumento delle attività infrastrutturali totali nell'ultimo anno. Anche qui la prospettiva è positiva. Il valore del lavoro ancora da fare sui progetti attualmente in costruzione si sta espandendo non si sta riducendo, aumentando il 67% rispetto a un anno fa. Inoltre, vi è una consistente pipeline di progetti presi in considerazione, stimati nel Monitor degli Investimenti pari a $ 10bn, oltre a $ 1.5bn di progetti già nella fase impegnata, che superano il valore dei progetti attualmente in costruzione, a $ 8.3bn.
In sintesi, l'attività nel settore delle costruzioni di infrastrutture non minerarie sta aumentando a un ritmo sostenuto. Ad oggi, l'ascensore nel lavoro ha rappresentato un rimbalzo, invertendo il forte arretramento dal 2012 fino al mid-2015. Andando avanti, le indicazioni indicano che c'è un ulteriore notevole rialzo delle spese per investimenti e che la crescita è destinata a rimanere vivace. Lo scenario è che l'Australia sta recuperando terreno, investendo in infrastrutture tanto necessarie, in particolare nelle capitali, un'esigenza pressante aggravata dalla rapida crescita della popolazione, con aumenti ben superiori alle aspettative. Negli ultimi due anni, i governi hanno aggiunto importanti progetti di trasporto alla pipeline degli investimenti e con altri progetti in considerazione, la pipeline è destinata ad espandersi ulteriormente quando passeremo a 2019 e oltre.
La settimana che fu
A parte l'ennesima escalation delle tensioni commerciali globali, è stata una settimana positiva per la nostra economia, con i consumatori che mostrano un maggiore ottimismo rispetto alle prospettive e condizioni commerciali che rimangono ben al di sopra della media.
L'indagine sul sentimento dei consumatori del Westpac-Melbourne Institute è stata l'uscita chiave della settimana, evidenziando il crescente ottimismo tra i consumatori verso le prospettive economiche. Questo era vero sia per la vista da uno che per il quinquennio, con ciascun indice attorno ai punti 12 sopra la media quinquennale. Nonostante questo crescente ottimismo sull'economia, le famiglie restano molto più caute riguardo alle loro finanze familiari. Questo squilibrio tra le valutazioni delle finanze economiche e familiari continua a essere trainato da una debole crescita dei salari e da alti livelli di debito delle famiglie. Il buffer limitato che molte famiglie indebitate hanno nei confronti del loro mutuo amplifica questa tensione. Un chiaro risultato positivo nel mix è tuttavia il passaggio del pacchetto fiscale pluriennale del governo: il forte brusco sentimento delle famiglie a reddito medio questo mese è un voto di fiducia a sostegno dell'effetto delle riduzioni fiscali. Verso il consumo e l'abitazione, dominano le opinioni sul bilancio familiare delle famiglie. Mentre il nostro tempo per acquistare una serie di articoli per la casa è aumentato al punto da essere al top della gamma degli ultimi due anni, rimane al di sotto della media generale e ben al di sotto dei livelli coerenti con la vivace spesa dei consumatori. Evidenziando le continue pressioni sull'accessibilità, il tempo di acquistare una serie di abitazioni è ben al di sotto della media di lungo periodo, nonostante la crescita dei prezzi delle case si sia dissipata. Le aspettative sui prezzi sembrano tenere anche la domanda dei consumatori per gli alloggi, con oltre la metà di tutti i consumatori che prevedono prezzi invariati o inferiori nei dodici mesi.
È importante notare che il sondaggio di luglio è stato completato prima che il Presidente Trump annunciasse formalmente una tariffa 10% su un altro $ 200bn di importazioni cinesi negli Stati Uniti - un'escalation precedentemente avanzata quando l'ultimo round di tariffe entrò in vigore. Essendo prelevato su quattro volte più importazioni rispetto al suo precedente ciclo di tariffe, non sorprende che i mercati siano stati innervositi, in particolare in Asia. Per l'Australia, il rischio in questa fiorente guerra commerciale non è tanto lo shock iniziale da scambiare, che è probabile che sia piccolo, ma piuttosto le conseguenze sul flusso per ricchezza e investimenti. Attraverso i mercati finanziari, la ricchezza avrà il primo successo. Vieni 2019 tuttavia, se le tensioni sono sostenute o intensificate ulteriormente, potrebbe anche esserci un ostacolo negativo per gli investimenti delle imprese e l'occupazione, sia qui che in tutto il mondo. Mentre guardiamo avanti, il sentimento dei consumatori e delle imprese sarà un importante barometro del potenziale shock economico per l'Australia derivante da queste frizioni commerciali.
Per quanto riguarda le condizioni di business e la fiducia, il sondaggio di giugno sul NAB riporta che entrambi rimangono forti nonostante l'attenuazione negli ultimi mesi. La fiducia delle imprese è attualmente in linea con la media di lungo periodo; mentre le condizioni sono ben al di sopra. All'interno del dettaglio delle condizioni: il trading è vicino ai suoi massimi recenti e la redditività è solida; ma l'indice di occupazione ha continuato a diminuire. Su quest'ultimo tuttavia, questo barometro della crescita dell'occupazione suggerisce ancora che i guadagni a breve termine sull'occupazione saranno più che sufficienti a mantenere il tasso di disoccupazione al suo livello attuale, assumendo una partecipazione stabile. Valutare l'impulso di crescita per settore: l'indagine NAB indica che il momentum si è attenuato nel settore delle costruzioni in quanto si è rafforzato nei servizi alle imprese. Contro queste due aree di forza, la persistente debolezza del settore dei consumi è in netto contrasto.
Facendo un passo indietro dall'attuale flusso di dati, questa settimana è stato pubblicato un bollettino di ricerca sul profilo dei mutuatari di interesse degli occupanti dei proprietari. I dati HILDA su 2016 su cui si basa questa ricerca sottolinea che: i prestiti a interesse dei proprietari-occupanti sono distribuiti in modo abbastanza uniforme nelle principali capitali; e che la qualità di questi prestiti è migliorata tra 2014 e 2016 in quanto le condizioni di prestito sono state rafforzate. È interessante notare che quelli con interessi solo prestiti tendono ad avere redditi più alti e hanno maggiori probabilità di essere lavoratori autonomi o con contratti a tempo determinato. Sebbene sia precedente all'ultima tornata della politica macro-prudenziale dell'APRA, questi dati rappresentano un utile punto di partenza per sviluppare una comprensione dello stato evolutivo della finanza abitativa in Australia.
Finalmente negli Stati Uniti, dove il rapporto sull'occupazione di giugno e l'IPC hanno evidenziato collettivamente lo stato finanziario del consumatore americano. Il limite principale per il consumo evidente nei dati è un'assenza di guadagni dei salari reali. Nel trimestre di giugno, la crescita annuale degli utili orari effettivi è stata di soli 0.1% anno. Poiché anche le ore lavorate sono rimaste immutate nel periodo (infatti da 2014), il lavoratore stabilito deve ancora vedere un beneficio significativo dal recupero post GFC. Tecnologia e globalizzazione sono in gioco qui; tuttavia, l'offerta di lavoro interna che sta tornando al lavoro 10 anni dopo il GFC è senza dubbio il principale ostacolo all'accelerazione dell'inflazione salariale. I datori di lavoro non saranno costretti ad aumentare le retribuzioni e le condizioni per attirare i lavoratori ancora per un po ', con almeno un altro anno di forte crescita dell'occupazione necessaria per erodere il ristoro rimanente.
Grafico della settimana: finanza abitativa
Le approvazioni di finanza immobiliare australiana sono state più solide del previsto a maggio, il numero di prestiti di occupanti proprietario in aumento del 1.1% rispetto al previsto calo del 2% e il valore dei prestiti degli investitori in aumento del 0.1%.
Il dettaglio del prestatore mostra un forte guadagno del 4.5% per i prestatori non bancari, in aumento di 12.9% anno. Tuttavia, il numero di prestiti bancari, che rappresentano oltre il 90% di approvazioni finanziarie, ha ancora registrato un aumento del 0.8%: l'implicito spostamento netto della quota di mercato sembra ancora minore, vale circa 1ppt nell'ultimo anno.
Nel complesso, i dati finanziari di maggio sono un po 'in disaccordo con altri dati sul mercato immobiliare che suggeriscono che le condizioni si sono indebolite ulteriormente attraverso maggio-giugno, in particolare i mercati delle aste. Questo è stato pensato per essere in risposta a criteri di prestito più rigorosi. Anche in questo caso, i dettagli della finanza di maggio suggeriscono pochi cambiamenti incrementali nelle condizioni di prestito. Spero che i prossimi mesi chiariranno la situazione. Fino ad allora sospettiamo che i dati finanziari siano "strani".
Nuova Zelanda: settimana prima e conclusione dei dati
Un gioco di due metà
L'attenzione dei consumatori ha giocato un ruolo importante nella perdita di slancio dell'economia quest'anno. Mentre prevediamo che la crescita rimarrà moderata, c'è motivo di pensare che le fortune delle famiglie sembreranno un po 'meglio nella seconda metà di quest'anno rispetto a quelle del primo. Anche il quadro dell'inflazione per la Nuova Zelanda potrebbe apparire leggermente diverso a fine anno.
Mentre la spesa per consumi ha visto alcuni guadagni moderati negli ultimi mesi, la tendenza si è chiaramente attenuata nella prima metà di 2018. Gli ultimi dati sulle carte di credito e di debito hanno mostrato un aumento del 0.8% della spesa al dettaglio in giugno, un po 'più forte delle previsioni. Ma confrontando i tre mesi a giugno con i tre mesi precedenti, i livelli di spesa sono stati sostanzialmente stabili.
La scorsa settimana abbiamo notato che i mercati finanziari sono stati lenti nel riconoscere il raffreddamento nell'economia della Nuova Zelanda quest'anno. Al contrario, stiamo segnalando la probabilità di un rallentamento della prima metà per un po 'di tempo. In particolare, la morbidezza della spesa al consumo è in linea con il rallentamento che abbiamo riscontrato nel mercato immobiliare, poiché una serie di nuove politiche governative ha pesato sui prezzi delle case e sulle vendite.
Abbiamo anche sottolineato che le cose potrebbero sembrare diverse di nuovo entro il prossimo anno, dal momento che un maggiore stimolo fiscale inizia a colmare alcune delle lacune lasciate da un settore privato più sottomesso. Per le famiglie, quella svolta potrebbe essere già arrivata. Da 1 di luglio è entrato in vigore il pacchetto sulle famiglie del governo. Il pacchetto comprende i pagamenti energetici invernali per gli anziani e quelli sui sussidi, un credito d'imposta per i neonati e aumenti dei pagamenti di Working for Families. Questo è in cima a un aumento del supplemento di alloggio che è entrato in vigore in aprile.
Complessivamente, ciò equivale a oltre un miliardo di dollari l'anno nelle tasche delle persone. E, soprattutto, si rivolge alle famiglie a basso reddito che sono più propensi a spendere che a salvarle.
Detto questo, le famiglie continueranno ad affrontare alcuni ostacoli nella seconda metà di quest'anno. Uno è che il mercato immobiliare rimarrà probabilmente debole come il governo continua con le sue misure per smorzare la speculazione edilizia. Le restrizioni sugli acquirenti stranieri di proprietà dovrebbero entrare in vigore il mese prossimo. Quindi, a partire dall'inizio del prossimo anno, l'uso del gearing negativo da parte degli investitori immobiliari inizierà ad essere gradualmente eliminato. Queste misure peseranno sui valori delle proprietà e, di conseguenza, probabilmente peseranno sulla disponibilità delle persone a spendere.
Un altro problema è il costo del carburante. L'aumento dei prezzi del petrolio mondiale e un dollaro neozelandese più debole hanno fatto sì che i prezzi della benzina fossero già saliti a nuovi massimi entro i primi di giugno. L'imposta sul carburante regionale di Auckland (a partire da luglio) e l'aumento nazionale dell'accisa (che dovrebbe essere a partire da settembre) aggiungeranno ulteriori costi al riempimento durante la seconda metà dell'anno. I prezzi più elevati del carburante tendono a sminuire la spesa in altri settori.
A conti fatti, tuttavia, pensiamo che le famiglie andranno un po 'meglio nella seconda metà di quest'anno di quanto non abbiano fatto nel primo semestre. Guarderemo i segnali di una ripresa nella crescita delle spese nei prossimi mesi.
Guardando avanti alla prossima settimana, il momento saliente sarà probabilmente l'IPC del trimestre di giugno. Prevediamo un aumento del 0.6% per il trimestre, che vedrebbe l'aumento annuale del tasso di inflazione da 1.1% a 1.7%. È probabile che i prezzi di carburanti e alimentari forniscano i maggiori contributi positivi. Prevediamo inoltre che il calo del dollaro neozelandese nell'ultimo anno metterà qualche pressione al rialzo sui prezzi al dettaglio delle merci importate.
Forse ancora più importante, ci aspettiamo che questi stessi fattori spingano l'inflazione appena al di sopra del 2% entro la fine di quest'anno, collocandolo nella metà superiore dell'intervallo obiettivo della Reserve Bank solo per la seconda volta in sette anni. Per contro, le previsioni della Reserve Bank nella sua dichiarazione sulla politica monetaria di maggio hanno visto l'inflazione rimanere sotto il 2% fino alla fine di 2020.
Non pensiamo che l'aumento dell'inflazione quest'anno sarà necessariamente sostenuto. Le pressioni inflazionistiche interne stanno crescendo mentre l'economia consuma la sua capacità inutilizzata, ma questo tende ad essere un processo graduale. Nel frattempo, la parte delle negoziazioni del CPI sta ancora guidando la maggior parte della variazione del tasso di inflazione. Ciò significa che mantenere l'inflazione intorno al 2% l'anno prossimo richiederebbe un'ulteriore impennata dei prezzi mondiali del petrolio e / o uno slittamento continuo del tasso di cambio.
Anteprime dati
Indice di giugno Jun Westpac-MI
- Jul 18, Ultimo: 0.11%
Il tasso di crescita su base annua a sei mesi del Leading Index è sceso da + 0.83% ad aprile a + 0.11% a maggio. Questa è stata la lettura più debole dal settembre dello scorso anno con un chiaro spostamento inferiore nella prima metà di 2018, anche se il tasso di crescita dell'indice continua a indicare uno slancio leggermente superiore alla tendenza.
La lettura di giugno includerà una serie mista di aggiornamenti dei componenti. Sul lato positivo: l'ASX200 è in aumento di 3.0% rispetto a 0.5% il mese scorso; l'indice delle aspettative dei consumatori di Westpac-MI, è aumentato del 5.1% rispetto a un calo di 1 del mese scorso; e l'indice delle aspettative di disoccupazione Westpac-MI è leggermente migliorato. Al ribasso: i prezzi delle materie prime sono scesi del 0.6% (in termini AUD) rispetto a + 0.6% il mese scorso; le approvazioni di abitazioni erano in calo del 3.2% rispetto a un calo di 5% il mese scorso; e lo spread di rendimento ha ristretto 20bps, riflettendo in parte l'aumento dei tassi a breve termine.
Aus Jun Labour Force - occupazione totale '000
- Luglio 19, Ultimo 12k, WBC f / c: 17k
- Mkt f / c: 16.5k, intervallo: da 5k a 30k
L'occupazione australiana è salita a 12.0k nel mese di maggio scendendo al di sotto delle previsioni di mercato (+ 19k) e Westpac (+ 17k). L'occupazione a tempo pieno ha perso 20.6k mentre l'impiego a tempo parziale è aumentato 32.6k. Nel complesso, questo può essere considerato come un aggiornamento morbido con il totale delle ore lavorate in calo di 1.4% nel mese. Ma va notato che le ore lavorate sono molto volatili di mese in mese e sono aumentate del 1.2% ad aprile.
La nostra previsione per giugno è un aumento dell'occupazione in 17k. Questo è sostanzialmente in linea con i risultati degli ultimi due mesi e intorno alla metà della media YN di 2018 di 12.4k e della media 2018k di 25.3k dell'anno fino a maggio.
Un fattore che potrebbe influire sull'occupazione di giugno è stato l'annuncio della 31 May Fair Work Commission di un aumento del 3.5% del salario minimo, ma l'aumento dello stesso anno dello scorso anno è stato seguito da guadagni ancora solidi. Gli effetti stagionali sono modesti per il cambio occupazionale di giugno con il fattore stagionale di giugno per l'occupazione totale leggermente inferiore a maggio.
Aus Jun Labour Force - tasso di disoccupazione%
- Luglio 19, Ultimo 5.4%, WBC f / c: 5.4%
- Mkt f / c: 5.4%, intervallo: 5.4% a 5.6%
Nonostante il moderato aumento dell'occupazione a maggio, il tasso di disoccupazione è sceso al 5.4% da 5.6%, un calo significativo in un mese (5.40% da 5.60% al secondo decimale).
A guidare il cambiamento della disoccupazione è stato un calo della forza lavoro 14.8k con il tasso di partecipazione che è sceso al 65.47% da 65.62%, che non era troppo lontano dal recente massimo di 65.75%.
Le variazioni del tasso di partecipazione hanno avuto la tendenza a seguire da vicino i cambiamenti nel mondo del lavoro. La partecipazione è aumentata durante la ripresa occupazionale nella seconda metà di 2017, e di conseguenza moderata dal rallentamento dell'occupazione in 2018. Come tale, il tasso di disoccupazione è stato relativamente costante durante questo periodo. • Stiamo prevedendo un tasso di disoccupazione invariato di 5.4% e il tasso di partecipazione invariato di 65.6%.
Vendite e prezzi delle case NZ Jun REINZ Prezzi e vendite delle case REINZ
- Lug 17, Vendite, Ultimo: + 0.8%. Prezzi, Ultimo: 3.7% anno
Dopo una breve ripresa intorno al volgere dell'anno, il mercato immobiliare neozelandese si è nuovamente raffreddato. I prezzi stanno ora cadendo ad Auckland, Wellington e Christchurch, e stanno aumentando lentamente altrove. Misurato a livello nazionale, i prezzi delle case sono stati approssimativamente piatta.
Il test "brillante" per tassare i guadagni in conto capitale è stato esteso da due a cinque anni alla fine di marzo, e ciò sta influenzando il mercato al momento. Il prossimo fattore negativo per il mercato sarà il divieto per gli acquirenti stranieri, destinato a diventare legge entro un mese. Tuttavia, una contrazione positiva per il mercato al momento è la caduta dei tassi ipotecari.
Si prevede che i dati di giugno REINZ (in ritardo rispetto alla scorsa settimana) continueranno la recente tendenza al rallentamento delle vendite e dei prezzi uniformi.
NZ Q2 CPI
- Jul 17, Ultimo: 0.5%, Westpac f / c: 0.6%, Mkt f / c: 0.5%
Prevediamo un aumento del 0.6% dei prezzi al consumo per il trimestre di giugno. Questo vedrebbe il tasso di inflazione annuale salire a 1.7%, dopo un breve calo a 1.1% nel trimestre di marzo.
I maggiori contributi positivi deriveranno dall'aumento dei prezzi dei carburanti e da un aumento in gran parte stagionale dei prezzi dei generi alimentari. Prevediamo anche un modesto aumento dei prezzi delle merci importate, come conseguenza del calo del dollaro neozelandese nell'ultimo anno. Le tariffe aeree domestiche e l'alloggio vedranno declini stagionali quando il periodo turistico massimo si concluderà.
Prevediamo che l'inflazione annuale raggiungerà il 2.1% entro la fine di quest'anno, poiché i prezzi dei carburanti passeranno da una resistenza all'aumento. Tuttavia, non siamo convinti che questo effetto persisterà nel prossimo anno.
Cina PIL Q2
- Jul 16, ultimo 6.8%, WBC 6.6%
Gli ultimi mesi sono stati un momento interessante per la Cina. Il momentum nel loro PMI è rimasto robusto nonostante la decelerazione della domanda esterna. A fronte di ciò, il perseguimento dello "sviluppo della qualità" ha comportato un forte restringimento del credito non bancario, compensato solo in parte dall'aumento dei prestiti da parte delle banche.
Per quanto riguarda il PIL, cerchiamo quindi una decelerazione della crescita annuale a 6.6% da 6.8% a Q1. Su base trimestrale, ciò equivale a un guadagno 1.6%, in aumento su 1% di Q1.4 ma inferiore all'aumento di 1.8% di mid-2017.
Un ulteriore rallentamento della crescita è atteso nella seconda metà di 2018, una volta che il calcio stagionale Q2 si affievolisce più in alto e mentre i consumatori rimangono incapaci / riluttanti ad accelerare il loro consumo marginale per compensare.
Vendite al dettaglio di US Jun
- Jul 16, ultimo 0.8%, WBC 0.7%
Le vendite al dettaglio hanno sorpreso a maggio, il titolo dello 0.8% guadagna il doppio delle aspettative del mercato. Anche il risultato di aprile è stato aumentato allo 0.4%. Evidenziando l'ampiezza del guadagno delle vendite, esclusi auto e gas, anche l'attività di maggio è aumentata dello 0.8%, mentre il gruppo di controllo ha guadagnato lo 0.5%.
Vieni a giugno, è probabile un risultato simile. Prevediamo un aumento del 0.7% delle vendite totali e di circa 0.5% per il core retail. È importante sottolineare che questo non significa che ci aspettiamo una forte stampa di consumo Q2 quando il PIL verrà rilasciato tra qualche settimana.
Disponibile anche a maggio, i dati più ampi sul consumo personale chiariscono che il consumo totale (compresi i servizi) è stato più debole delle vendite al dettaglio di recente. E anche, che una volta deflazionato per l'inflazione, la crescita della spesa in Q2 è stata solo leggermente più forte di Q1.




 Signal2forex.com - I migliori robot e segnali Forex


