
Aspetti salienti degli Stati Uniti
- La crescita dei posti di lavoro negli Stati Uniti è rallentata a 253k ad agosto, ben al di sotto delle aspettative del mercato per una stampa di 720k. Ma il rapporto aveva anche molti punti luminosi. Il tasso di disoccupazione è sceso al 5.2% dal 5.4%, mentre la crescita dei salari è accelerata al 4.3% (a/a) dal 4.1%.
- I progressi nella ripresa dei posti di lavoro nel tempo libero e nell'ospitalità - un settore che è stato un motore primario di guadagni negli ultimi mesi ma che è sensibile al cambiamento delle condizioni di salute pubblica rispetto alla pandemia - si è fermato ad agosto.
- Diversi altri indicatori hanno fatto eco a una decelerazione dell'attività economica insieme a un aumento delle infezioni da COVID-19 mentre l'estate volgeva al termine. Questi includono l'indice dei servizi ISM, le vendite di auto e le vendite di case in sospeso.
In evidenza canadese
- I risultati del PIL del secondo trimestre hanno dominato i titoli questa settimana. L'economia si è contratta inaspettatamente, il suo primo declino da quando la pandemia ha colpito nel secondo trimestre dello scorso anno.
- La debolezza si è concentrata negli investimenti residenziali e nelle esportazioni. Nel frattempo, il consumo è rimasto piatto nel trimestre poiché la terza ondata ha pesato sulla spesa per i servizi.
- Statistics Canada ha indicato nella sua stima anticipata che la produzione diminuirà di nuovo a luglio. Ma le prime stime di solito sottostimano il PIL effettivo. Inoltre, l'agenzia statistica potrebbe non tenere pienamente conto dei forti guadagni nella spesa per i servizi.
USA – Dai la colpa a Delta
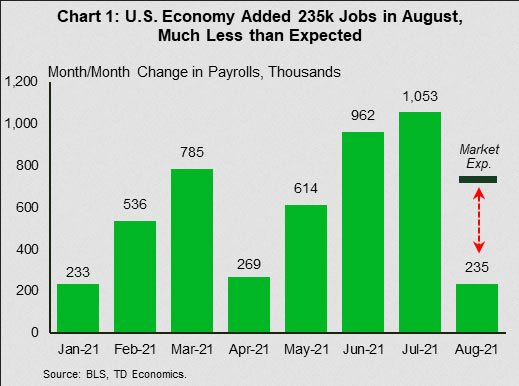
La settimana che ha preceduto il Labor Day Weekend è stata ricca di dati economici. Nel complesso, i rapporti indicano che la crescita economica ha perso un po' di vigore ad agosto, ma che l'attività è rimasta probabilmente a livelli abbastanza sani. Il rapporto più atteso della settimana, il rapporto sui salari, è un esempio calzante. La crescita dell'occupazione ad agosto non solo è rallentata da un luglio molto forte, ma la stampa di 235 posti di lavoro è risultata ben al di sotto delle aspettative del mercato (grafico 1). Da notare che i progressi nel settore del tempo libero e dell'ospitalità, uno dei principali motori dei guadagni negli ultimi mesi, si sono fermati ad agosto. I guadagni sono stati guidati dai servizi professionali e alle imprese (+74k) e dai trasporti e magazzinaggio (+53k). Anche il tasso di disoccupazione ha fatto qualche progresso, scendendo al 5.2% dal 5.4% del mese precedente. Nel frattempo, la retribuzione oraria media è salita al 4.3% (anno su anno) dal 4.1%. In breve, anche se il rapporto sull'occupazione non è stato certamente così forte come previsto, ha comunque avuto molti punti positivi.
L'ISM Services Index ha portato avanti una narrativa simile. L'indice ha registrato un record nel mese precedente, scendendo di 2.4 punti ad agosto. Tuttavia, a un livello di 61.7, rimane ben in territorio espansivo. La controparte manifatturiera ISM, che comprende una quota minore dell'economia, ha fatto meglio, salendo di 0.4 punti a 59.9. Questo lieve aumento di agosto, tuttavia, fa ben poco per invertire una tendenza al rallentamento in atto da marzo. Inoltre, gli indicatori sottostanti nel rapporto sulla produzione indicano ancora problemi dal lato dell'offerta che continuano a ostacolare la capacità del settore di soddisfare la domanda.
Anche i problemi relativi all'approvvigionamento erano presenti nel rapporto sulle vendite dei veicoli. Le vendite di auto sono diminuite del 10.7% a 13.1 milioni di unità (tasso annuo destagionalizzato) ad agosto, segnando il quarto mese consecutivo di calo. I bassi livelli di scorte a causa della carenza di microchip e di altre interruzioni legate alla pandemia sembrano essere il principale responsabile di questa tendenza.
Inclinando verso il mercato immobiliare, le vendite di case in attesa sono diminuite per il secondo mese consecutivo a luglio, scendendo dell'1.8%. Le vendite in sospeso portano le vendite effettive di 1-2 mesi. Pertanto, il pullback suggerisce che anche il prossimo rapporto sulle vendite di case esistenti di agosto potrebbe mostrare una certa debolezza.
La decelerazione dell'attività economica nell'ultimo mese si è verificata insieme a un aumento delle infezioni da COVID-19. L'ultima ondata di infezioni causata da Delta è probabilmente un fattore chiave dietro i progressi in stallo nel recupero dei libri paga del tempo libero e dell'ospitalità e dietro un certo ammorbidimento della fiducia dei consumatori (quest'ultimo è sceso al minimo di sei mesi ad agosto). Questo vento contrario potrebbe continuare nel breve termine. Nel frattempo, l'improvvisa fine della moratoria degli sfratti la scorsa settimana e l'imminente interruzione dei sussidi di disoccupazione per la pandemia durante il Labor Day si aggiungeranno alle difficoltà per le famiglie vulnerabili, probabilmente con un impatto sulla spesa. Una nota positiva, le prime indicazioni che il ritmo delle infezioni potrebbe rallentare sono un buon segno, anche se la natura intrinsecamente capricciosa del virus offre poco conforto (grafico 2).
Con i rischi a breve termine inclinati al ribasso, prevediamo che la Fed attenderà ulteriori conferme della resilienza economica prima di diminuire entro la fine dell'anno.
Canada – Shocker sul PIL del secondo trimestre
Il PIL del secondo trimestre ha dominato i titoli questa settimana. L'economia, che la maggior parte aveva previsto di continuare a recuperare nel secondo trimestre, anche se a un ritmo più lento, si è contratta inaspettatamente. Su base annualizzata trimestre su trimestre, il PIL è diminuito dell'1.1%, mentre la richiesta di consenso prevedeva un'espansione del 2.5%. Questo è stato il primo declino dell'economia da quando la pandemia ha colpito nel secondo trimestre dello scorso anno. Allora, cos'è successo? In che modo gli analisti hanno ricevuto una chiamata così sbagliata?
Questo perché gli osservatori dell'economia non avevano previsto che Statistics Canada avrebbe apportato significative revisioni al ribasso ai dati mensili sul PIL, che costituiscono la base delle chiamate trimestrali sul PIL. L'agenzia statistica ha indebolito la crescita mese su mese ad aprile da -0.5% a -0.9%, mentre il dato di maggio è stato ridotto da -0.3% a -0.5%. Questi cambiamenti hanno significato che la performance economica del Canada nel secondo trimestre è stata considerevolmente più debole di quanto si pensasse in precedenza.
È importante notare che i dati mensili sul PIL sono calcolati su base industriale, mentre la serie trimestrale è costruita utilizzando componenti di spesa. Storicamente, la crescita di queste due serie è stata strettamente correlata, ma recentemente si è aperto un divario (grafico 1). Ciò probabilmente riflette le difficoltà che Statistics Canada ha avuto nel raccogliere dati durante la pandemia. Tuttavia, sia il PIL per spesa che il PIL per industria indicano un risultato inferiore alla media nel secondo trimestre.
Secondo i conti di spesa, gli investimenti residenziali e le esportazioni sono stati i principali driver della debolezza (Grafico 2). Il primo non è una sorpresa poiché l'attività del mercato immobiliare si è recentemente raffreddata con la vendita di case e inizia a giugno circa il 20% al di sotto dei picchi di marzo. Per quanto riguarda le esportazioni, le interruzioni dell'offerta, in particolare la carenza di microchip, hanno gravemente danneggiato la produzione di auto, portando a un calo del -47% (annualizzato) delle esportazioni di autoveicoli e componenti. Anche i consumi delle famiglie sono stati deludenti nel secondo trimestre. La spesa si è a malapena spostata dal livello del primo trimestre poiché le restrizioni legate alla pandemia hanno frenato il consumo di servizi.
Nonostante la debolezza generale, il secondo trimestre si è concluso positivamente. La riapertura delle economie provinciali ha portato a un rimbalzo dello 0.7% m/m della produzione economica a giugno, con i settori dei servizi high-touch che hanno registrato guadagni sostanziali. Sorprendentemente, lo slancio economico sembra essere stato di breve durata poiché la stima rapida di Statistics Canada ha mostrato una contrazione dello 0.4% nel PIL di luglio.
Ma ci sono buone ragioni per credere che l'agenzia statistica potrebbe sottovalutare l'attività economica quel mese. In primo luogo, la stima anticipata viene prodotta solo con dati parziali in cui le informazioni sui consumi dei servizi potrebbero essere inadeguate. I dati sulla spesa delle carte di credito e di debito TD suggeriscono un forte aumento della spesa per i servizi high-touch durante tutto il mese di luglio, che potrebbe non essere stata incorporata da Statistics Canada. Due, la stima flash ha in genere sottostimato il rilascio effettivo da quando è stato pubblicato per la prima volta nel marzo dello scorso anno. Su 16 rilasci, la prima cifra ha sottostimato i dati ufficiali 10 volte. Potremmo vedere lo stesso accadere quando i dati di luglio vengono pubblicati formalmente il 1° ottobre.




 Signal2forex.com - I migliori robot e segnali Forex


