
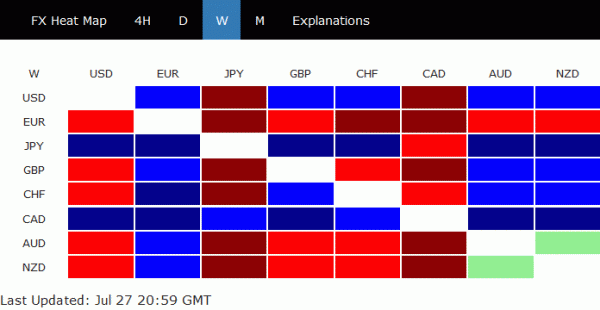
שיחות הסחר בין האיחוד האירופי לארה"ב וזינוק בתשואות ביפן ובארה"ב היו שני הנושאים העיקריים בשבוע שעבר. אבל דווקא הדולר הקנדי הוא שסיים בשקט כדולר החזק ביותר בשבוע שעבר. דחיית מכסי הרכב של ארה"ב היא בהחלט חיובית עבור קנדה ויכולה לסלול את הדרך להעלאות ריבית נוספות על ידי בנק המרכזי של קנדה. בינתיים, חדשות בנוגע להסכם הסחר של המדינות המאוחדות (NAFTA) היו גם הן מעודדות, שכן שלושת הצדדים שואפים להגיע להסכם עקרוני באוגוסט. הין סיים כשני בחוזקו עם זינוק בתשואות יפן, בעוד שהדולר סיים כשלישי בחוזקו.
פגישת הבנק המרכזי האירופי עמדה לחלוטין בציפיות השוק בכך שלא הייתה אירוע רציני. בעוד שהמתחים המסחריים עשויים להירגע, את התוצאות של הסכמי האיחוד האירופי-ארה"ב ניתן לראות. כמו כן, בשלב זה, אין השפעה מהותית על נתיב המדיניות של הבנק המרכזי האירופי. הבנק המרכזי עדיין ישמור על ידיים חזקות עד הקיץ הבא. האירו, לפיכך, סיים כבנק החלש ביותר. הדולר האוסטרלי והדולר הניו זילנדי נותרו במקומות השני והשלישי בחלשותם, כאשר תנועות במקומות אחרים השאירו אותם מאחור.
היורו משך בכתפיו, אך המניות האירופיות הריעו להישגיו של יונקר במסחר
ביקורו של נשיא הנציבות האירופית, ז'אן קלוד יונקר, בארה"ב לשיחות סחר עם הנשיא דונלד טראמפ היה אחד משני הנושאים החשובים ביותר בשבוע שעבר. מעבר לציפיות שלנו, יונקר השיג תוצאות פוריות, עם הצהרה משותפת עם טראמפ. בטווח הקצר, טראמפ עשה ויתור משמעותי והפסיק את מלחמת הסחר עם האיחוד האירופי. בעוד שחקירת הביטחון הלאומי על יבוא כלי רכב תימשך, טראמפ הסכים לדחות מכסים נוספים ככל שהמשא ומתן נמשך. בטווח הארוך, שני הצדדים התחייבו לפעול לקראת "אפס מכסים, אפס מחסומים שאינם מכסיים ואפס סובסידיות על מוצרים תעשייתיים שאינם רכב". זה אמור להיות חיובי לצמיחה מעבר לאוקיינוס האטלנטי בעתיד.
תגובת היורו להסכם הסחר בין האיחוד האירופי לארה"ב הייתה פושרת. אך היא התקבלה יפה על ידי משקיעי המניות. בפרט, האיומים על מכסי רכב ליצרניות רכב גרמניות הוקלו, לפחות באופן זמני. מדד דאקס סגר את השבוע בעלייה של 2.38% או 298.98 נקודות על 12860.40. מבחינה טכנית, ההתאוששות מ-12104.41 נמצאת בעיצומה, עם הטיה לטווח הקרוב כלפי מעלה עבור 13000. המבחן האמיתי עבורו הוא באזור ההתנגדות שבין 13000/13204.31. לעת עתה, מדד דאקס נתפס כתחום במסחר קונסולידטיבי בטווח מתכנס. פריצה של EMA 55 יום (כעת ב-12619.57) תתחיל ירידה נוספת לכיוון התמיכה של 12104.41. מדד דאקס יוכל לפרוץ רק לאחר שיהיו סימנים להשלמת המשא ומתן עם ארה"ב.
נשיא צרפת עמנואל מקרון היה פוליטיקאי בכיר ונדיר שהטיל ספק בהסכם הסחר בין האיחוד האירופי לארה"ב. מיד לאחר ההכרזה על הסכם הסחר, מקרון הזהיר בגלוי כי לא יעשה שום ויתור בחקלאות עם ארה"ב. הוא התעקש כי אין לזנוח סטנדרטים של בטיחות מזון וסביבה בשיחות. והוא העלה זאת לרמה של "עיקרון בלב הריבונות האירופית שאני קורא לו". מאוחר יותר, מקרון גם אמר שהוא מתנגד למשא ומתן על הסכם סחר מקיף עם ארה"ב אלא אם כן סוגיית המכסים על פלדה ואלומיניום תיפתר. הוא אמר כי "אמרתי מההתחלה שדיון עסקי טוב יכול להתקיים רק על בסיס שוויון, הדדיות ובשום פנים ואופן לא על איומים". ו"אני לא בעד פתיחת משא ומתן על הסכם סחר נרחב כמו TTIP משום שההקשר אינו מאפשר זאת".
למרות זאת, למשקיעים הצרפתים לא היה אכפת מדבריו של מקרון. מדד CAC 40 זינק ב-2.10% או 113.44 נקודות ונסגר חזק על 5511.76. התחזית לטווח הקרוב של CAC נותרת כעת אופטימית כל עוד התמיכה של 5342.29 תישאר ברמה. ההתאוששות מ-5242.64 צפויה להיבחן בשיא של 5657.44. הפריצה תחזור למגמת עלייה בטווח הבינוני.
האיחוד האירופי וארה"ב מאחדים כוחות נגד סין, ההתאוששות של SSE איבדה מומנטום
בינתיים, הסכם הסחר בין האיחוד האירופי לארה"ב הוא בבירור חדשות רעות עבור סין. בהצהרה, שני הצדדים הסכימו לאחד כוחות נגד "פרקטיקות סחר גלובליות לא הוגנות". ובפרט, הפרקטיקות כוללות "גניבת קניין רוחני, העברת טכנולוגיה בכפייה, סובסידיות תעשייתיות, עיוותים שנוצרים על ידי מפעלים בבעלות המדינה, ויכולת יתר". זה בדיוק מה שקורה בסין. כעת, עם התמיכה מהאיחוד האירופי, הסיכוי שטראמפ יחזור לשולחן המשא ומתן עם סין הולך ופוחת, אלא אם כן האחרונה תעשה ויתור מוחשי ומשמעותי. סביר יותר שנראה את המתח מתגבר בצד הזה מאשר לא בהמשך.
בעוד שמדד SSE של שנגחאי בסין הרחיב את ההתאוששות מ-2691.02 בשבוע שעבר, הוא החל לאבד מומנטום לאחר שהגיע ל-2915.29. בטווח הקרוב, צפויה עלייה נוספת כל עוד ההתנגדות של 2848.37 תהפוך לתמיכה. אך המשוכה הראשונה היא ב-EMA של 55 יום (כעת ב-2938.60). המשוכה השנייה היא בהתנגדות הערוץ ב-2981. המשוכה השלישית היא ברמה הפסיכולוגית של 3000. לא סביר שההתאוששות תימשך זמן רב.
בעוד שהיואן הסיני המשיך לרדת בשבוע שעבר, המומנטום נראה דועך. ברצוננו להדגיש שוב כי לעת עתה, שער הדולר/יואן (יואן יבשתי) ברמה של 6.8 נתפס כקו אדום להתערבות ממשלתית, לפחות על ידי משתתפי השוק באסיה. וזהו קו שסוחרים יהססו לבחון. מצד שני, האם ממשלת סין תרצה פיחות ביואן כדי לקזז את השפעת המכסים האמריקאים? דעתנו היא, פיחות מבוקר? אולי. נפילה חופשית? בהחלט לא.
נפילה חופשית של היואן תגרום בהכרח לקריסה בשוקי המניות. מלחמת סחר ומכסים הם רק כאב לטווח ארוך שניתן להקל עליו באמצעות אמצעים שונים. קריסת שוק המניות תהיה כאב מיידי שעלול לעורר אי שקט חברתי. עבור הממשלה הסודית הסינית, האיומים הגדולים ביותר הם תמיד מבפנים. בכל מקרה, טכנית, 6.7167 הוא תמיכה מרכזית לטווח הקרוב בדולר/יואן (USD/CNY) והפריצה תביא לירידה חזרה ל-EMA של 55 יום (כעת ב-6.5829) ומטה.
התשואה זינקה בקצה הארוך, ביפן ובארה"ב
ההתפתחות השנייה בגודלה בשבוע שעבר הייתה הזינוק בתשואה היפנית. היא החלה משמועות לפיהן בנק יפן שוקל לשנות את המדיניות במסגרת בקרת עקומת התשואה. במסגרת עקומת התשואה היפנית (YCC), הוא מכוון לתשואה של אג"ח יפן ל-10 שנים על 0%. ובנק יפן עשוי להעלות את היעד ל-0.1%. תשואת הין היפני ל-10 שנים סגרה את השבוע בעלייה של 0.065% על 0.10%. זאת לאחר שהגיעה לשיא של 0.113, הגבוה ביותר מזה יותר משנה. זוהי הסיבה העיקרית לעלייה של הין היפני כשהיה השני בחוזקו בשבוע שעבר.
לא ברור מי מהן התחיל את הכל, התשואה האמריקאית או היפנית, או שזו סתם התפתחות מקבילה במקרה. התשואה האמריקאית ל-10 שנים (TNX) הגיעה לשיא של 2.988 לפני שנסגרה על 2.960. למרות דוח תמ"ג מוצק לרבעון השני, נראה כי TNX התקשתה לפרוץ את רף 2. עם זאת, בטווח הקרוב, צפויה עלייה נוספת כל עוד השפל של השבוע שעבר, 3.0, יישאר. ההתאוששות הנוכחית עדיין תומכת בהארכת השער לבחינה מחודשת של 2.928.
באופן דומה, גם תשואה ל-30 שנה (TYX) איבדה מומנטום לאחר שהגיעה ל-3.110. עלייה נוספת תישאר לטובת השוק כל עוד נתון התמיכה של 3.053 (השפל של השבוע שעבר) יישאר. ההתאוששות הנוכחית מ-2.925 עשויה להימשך לבחינה מחודשת של שיא של 3.247.
מדד הדולר מאריך את האיחוד מ-96.56
בעוד שהדולר סיים כשלישי בחוזקו בשבוע שעבר, מדובר רק בהתאוששות בתוך הקונסולידציה האחרונה בטווח הקרוב. הדבר עשוי להתבטא בבירור גם במדד הדולר. ה-DXY נשאר בקונסולידציה מ-95.65 וייראה מסחר צידי נוסף, עם סיכון לנסיגה עמוקה יותר. עם זאת, אנו מצפים לתמיכה חזקה מ-38.2% נסיגה מ-88.25 ל-95.65 ב-92.82 כדי לרסן את הירידה ולהביא להתאוששות. העלייה מ-88.25 צפויה להתחדש בשלב מאוחר יותר.
שבוע עמוס כל כך לפנינו עם בנק יפן, FOMC, בנק אנגליה, NFP ועוד
במבט קדימה, יש מספיק אירועים כדי להעסיק את הסוחרים.
הפד צפוי באופן נרחב להשאיר את שיעורי הריבית הפדרליים ללא שינוי על 1.75-2.00%. הבנק המרכזי צפוי להעלות את הריבית לשתי פעמים נוספות השנה. גם מחירי החוזים העתידיים של קרנות הפד התחזקו. לקראת פגישת דצמבר, הם מתמחרים סיכוי של יותר מ-72% להעלאה שנייה ל-2.25-2.50%. מדובר בעלייה מ-57.2% לפני שבוע ו-43.9% לפני חודש. יהיו אירועים כבדי משקל נוספים, כולל מדד ISM בייצור ובשירותים, כמו גם שכר שאינו חקלאי.
גוש האירו ישחרר את תוצר ה- Q2, אך התמקדות גדולה יותר תהיה האם מדד המחירים לצרכן יישאר ב- 2.0% בחודש יולי, ואם מדד המחירים לצרכן המרכזי ירים. עם זאת, הבנק המרכזי של אירופה ברור עם נתיב המדיניות. הפגישה בשבוע שעבר לא גילה שום דבר חדש כפי שהוא ישמור על שיעורי ללא שינוי דרך הקיץ של 2019. לא היה שום הבהרה של הפגישה של "קיץ". חודש של שניים או נתונים לא תהיה כל השפעה על ההנחיות קדימה של הבנק המרכזי של אירופה.
צפוי כי בנק אנגליה יעלה את הריבית ב-25 נקודות בסיס ל-0.75%. לא סביר שהבנק המרכזי יאכזב בהתחשב בציפיות הגבוהות. הדגש יהיה על ההצבעה החדשה וכן על דו"ח האינפלציה החדש. בריטניה תפרסם גם סט חדש של נתוני PMI. המומנטום ברבעון השלישי יהיה הגורם המכריע בקביעת מתי בנק אנגליה יעלה שוב את הריבית.
מפגש BoJ הוא הדגיש הצפוי, אבל זה יכול לאכזב ביותר. ברור שהדיון בנושא שינוי המדיניות המוניטרית נמצא בשלב ראשוני. יש סיכוי קטן עבור BoJ לעשות כל הודעה דרסטית. עם זאת, רוב הפגישה התגובות ין ו JGB התשואה צריך להיות מקרוב.
הנתונים הכלכליים של סין היו גמישים יחסית עד כה למרות האיום של מלחמת הסחר. קרן המטבע הבינלאומית שמרה גם היא תחזית של צמיחה של 6.6% בסין השנה, בדו"ח האחרון שלה. אבל נתוני מדד מנהלי הרכש שישוחררו השבוע ישפכו כמה אורות על האופן שבו הביטחון מושפע מהמתח המסחרי עם ארה"ב.
למטה, מאזן הסחר והמכירות הקמעונאיות באוסטרליה ותעסוקה בניו זילנד חשובים גם הם.
מסחר בפוזיציות - שורט של GBP/CHF נעצר בנקודת איזון, למכירה חוזרת של נקודת איזון של 1.2971
פוזיציית השורט שלנו ב-GBP/CHF (שנמכרה במחיר 1.3060) נעצרה בשבוע שעבר בנקודת איזון כאשר הצלב התאושש לשיא של 1.3102. התחזית לטווח הקרוב בצלב נותרה דובית, למרות שיש היסוס רב לפרוץ את רף התיקון של 38.2% מ-1.1638 ל-1.3854 ב-1.3007. נבחן מכירת הצלב שוב בפריצה של 1.2971 (השפל של השבוע שעבר). אנו צופים שהירידה מ-1.3854 תתרחב לתחזית של 61.8% מ-1.3854 ל-1.3049 מ-1.3265 ב-1.2768 כיעד ראשון. ויש סיכוי להתארכות לתחזית של 100% ב-1.2460 בטווח הבינוני.
הירידה המתוקנת של הדולר/קנדי מ-1.3385 התחדשה בשבוע שעבר והגיעה לשפל של 1.3023 לפני שיצרה שם שפל זמני. ההטיה הראשונית היא ניטרלית תחילה השבוע, למסחר צדדי מסוים. עם התנגדות קלה של 1.3114, עדיין צפויה ירידה עמוקה יותר. פריצה של 1.3023 תכוון לתחזית של 100% של 1.3385 ל-1.3063 מ-1.3289 ב-1.2967 ואולי גם מתחת. עם זאת, אנו מצפים שתמיכה חזקה מקו הערוץ העולה (כעת ב-1.2890) תבלום את הירידה ותביא להתאוששות. מצד שני, מעל 1.3114 הוא הסימן הראשון לשפל ותחזיר את ההטיה כלפי מעלה עבור התנגדות של 1.3289. בסך הכל, העלייה הגדולה יותר מ-1.2061 צפויה להתחדש בהמשך.
בתמונה הגדולה יותר, כל עוד התמיכה בערוץ (כעת ב 1.12890) מחזיקה, אנחנו מחזיקים את התצוגה השורית. כלומר, נפילה מ 1.4689 (2015 גבוהה) השלימה ב 1.2061, לפני תיקון 50% של 0.9406 (2011 נמוך) ל 1.4689 (2015 גבוה) ב 1.2048. העצרת נוספת תיראה עבור תיקון 61.8 של 1.4689 ל- 1.2061 ב- 1.3685 ומעלה. עם זאת, הפסקה מתמשכת של תמיכה הערוץ יטענו כי עלייה מ 1.2061 השלימה יביא עמוק ליפול תמיכה 1.2526 לאשר.
בטווח הארוך, הירידה המתקנת מ-1.4689 (שיא 2015) אמורה הייתה להסתיים עם שלושה גלים של ירידה ל-1.2061, ממש לפני תיקון של 50% מ-0.9406 (שפל 2011) ל-1.4689 (שיא 2015) ב-1.2048. ההתפתחות שומרת על מגמת העלייה ארוכת הטווח מ-0.9406) ומ-0.9056 (שפל 2007) ללא שינוי. מוקדם לומר, אך כעת קיימת סיכוי להארכת מגמת העלייה ארוכת הטווח לתחזית של 61.8% מ-0.9406 ל-1.4689 מ-1.2061 ב-1.5326 בטווח הבינוני-ארוך.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


