
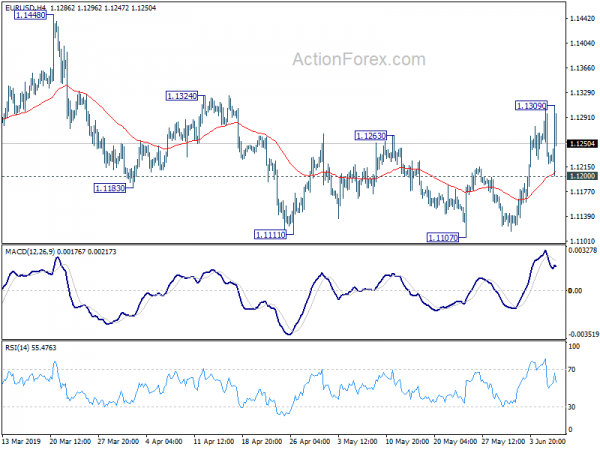
זוהי רכבת הרים עבור האירו. בתחילה הוא ירד לאחר שה-ECB אמר שלא תהיה העלאת ריבית לפחות עד אמצע 2020. לאחר מכן הוא התאושש ושבר את עלייתו של אתמול מול הדולר, כאשר מסיבת העיתונאים והתחזיות הכלכליות החדשות התבררו כלא כל כך יוניות. עם זאת, פוטנציאל העלייה מוגבל לאחר שהנשיא מריו דראגי אמר בבוטות "לא" לרעיון שהצעד הבא הוא ככל הנראה העלאה. אחרי הכל, ההכרזה הייתה, בדיוק כפי שדראגי אמר, הבעת "אמון בקו הבסיס הנוכחי, אך גם הכרה ברורה בסיכונים".
מצד שני, ניסיון ההתאוששות של הדולר נכשל במהירות היום עם איומי מכסים צפויים. ארה"ב ומקסיקו מתכוונות לחדש את המשא ומתן לאחר שההתקדמות "לא הספיקה" בפגישה אתמול. טראמפ רמז כי הוא צפוי להטיל מכסים של 5% ביום שני הבא. בחזית אחרת, טראמפ חזר על איומו להטיל מכסים על כל הסחורות הסיניות בשווי 300 מיליארד דולר שאינן מוטלות כעת במס. החלטה כזו עשויה להתקבל זמן קצר לאחר פגישת ה-G20 בהמשך החודש. נכון לעכשיו, אין סימן שטראמפ ושי בכלל ייפגשו או ילחצו ידיים שם, לאור הרטוריקה הקשה האחרונה משני הצדדים.
בשוקי המטבע, נכון לעכשיו, האירו הוא החזק ביותר, ואחריו הפרנק השוויצרי. הדולר הוא החלש ביותר ואחריו הקנדי. אך כל זוגות המטבעות והצלבים העיקריים נמצאים בטווח של אתמול. במהלך השבוע, הדולר הוא ללא ספק החלש ביותר בהימור על קיצוץ ריבית על ידי הפד. הין מגיע במקום השני החלש ביותר. הקיווי והלוני הם החזקים ביותר, ואחריהם השוויצרי והאירו.
בשווקים אחרים, מדד דאו ג'ונס נפתח מעט גבוה יותר ונמצא כעת בעלייה של 0.10%. תשואת האג"ח ל-10 שנים ירדה ב-0.0163- לרמה של 2.118. באירופה, מדד FTSE עלה ב-0.43%. מדד DAX ירד ב-0.22%. מדד ה-CAC נותר ללא שינוי. תשואת האג"ח הגרמנית ל-10 שנים עלתה ב-0.0229- לרמה של 0.201-, עדיין מתחת לרמה של 0.2-. מוקדם יותר באסיה, מדד ניקיי ירד ב-0.01%. מדד ה-HSI של הונג קונג עלה ב-0.26%. מדד ה-SSE של סין בשנגחאי ירד ב-1.17-%. מדד סינגפור סטרייט טיימס עלה ב-0.12%. תשואת האג"ח היפנית ל-10 שנים עלתה ב-0.0042- לרמה של 0.121-.
הבנק המרכזי האירופי אמר שהריביות יישארו נמוכות עוד זמן רב, אך ההכרזה הכוללת אינה יונית מספיק
הבנק המרכזי האירופי (ECB) הותיר היום את הריבית ללא שינוי, כצפוי. כלומר, שיעורי הריבית על מימון מחדש, הלוואות שוליות ופיקדונות נותרו על 0.00%, 0.25% ו-0.40%- בהתאמה. הבנק המרכזי האירופי שינה את תחזית החוזים העתידיים ואמר כי שיעורי הריבית יישארו ברמות הנוכחיות "לפחות עד המחצית הראשונה של 2020, יותר מ"סוף 2019". הבנק המרכזי האירופי גם יודיע על שיעורי הפעילות של TLTRO III.
הנשיא מריו דראגי לא נשמע יוני מדי במסיבת העיתונאים שלאחר הפגישה, וגם לא התחזיות הכלכליות החדשות. הוא ציין כי "המידע האחרון מצביע על כך שרוחות נגדיות עולמיות ממשיכות להכביד על התחזית של גוש האירו". ו"נוכחותם הממושכת של אי-ודאויות, הקשורות לגורמים גיאופוליטיים, האיום הגובר של פרוטקציוניזם ופגיעויות בשווקים מתעוררים, משאירה את חותמה על הסנטימנט הכלכלי".
עם זאת, "עלייה נוספת בתעסוקה ועלייה בשכר ממשיכים לתמוך בחוסן הכלכלה של גוש האירו ובעלייה ההדרגתית באינפלציה." בנוסף, הבנק המרכזי האירופי "נחויב לפעול במקרה של נסיבות שליליות וגם מוכן להתאים את כל כלי העבודה שלו, כנדרש".
בתחזיות המקרו-כלכליות של צוות היורוסיסטם לחודש יוני 2019 עבור גוש האירו, הצמיחה צפויה להיות 1.2% בשנת 2019 (עדכון 0.1%), 1.4% בשנת 2020 (ירידה של -0.2%) ו-1.4% בשנת 2021 (ירידה של -0.1%). מדד המחירים לצרכן ההיצרני (HICP) צפוי להיות 1.3% בשנת 2019 (עדכון 0.1%), 1.4% בשנת 2020 (עדכון 0.1%) ו-1.6% בשנת 2021 (ללא שינוי).
דראגי ציין כי הסיכונים לתחזית הצמיחה נותרו "נוטים כלפי מטה".
דומברובסקיס של האיחוד האירופי: איטליה זקוקה לתיקון גירעון משמעותי ב-2019 וב-2020
סגן נשיא הנציבות האירופית, ולדיס דומברובסקי, אמר כי איטליה תזדקק ל"תיקון גירעון משמעותי ב-2019 וב-2020". הוא אמר לעיתון "לה רפובליקה" יום לאחר שהנציבות פתחה את הדרך ל"הליך גירעון מוגזם" נגד איטליה. דומברובסקי הזהיר גם כי רפורמת קיצוצי המסים המתוכננת של ממשלת הקואליציה עלולה להיות יקרה מאוד ולגרום להידרדרות נוספת של הכספים הציבוריים של איטליה.
נציב הכלכלה, פייר מוסקוביץ', אמר לוועדה לענייני אירופה בבית התחתון של הפרלמנט הצרפתי: "איטליה היא זו שאמורה לשאת בנטל ההוכחה שהיא מצמצמת את הגירעונות והחובות שלה". הוא חזר והדגיש כי "דלתי פתוחה לדבר, להקשיב ולשים לב".
סגן ראש ממשלת איטליה, לואיג'י די מאיו, התעקש כי "לא צריך להיות תיקון תקציבי". הקואליציה תתחיל במשא ומתן עם האיחוד האירופי כדי להימנע מהליכים משמעתיים בגין חובותיה הגוברים. עם זאת, די מאיו הדגיש כי משא ומתן כזה צריך להיות מנוהל על ידי פוליטיקאים, ולא "ביורוקרטים".
צמיחת התמ"ג ברבעון הראשון של גוש האירו נסגרה סופית על 1%, ובאיחוד האירופי על 0.4%
צמיחת התמ"ג של גוש האירו ברבעון הראשון הוערכה סופית על 1% ברבעון הרביעי, ללא עדכון. במהלך השנה, התמ"ג של גוש האירו צמח ב-0.4% משנה לשנה. צמיחת 1.2 המדינות החברות באיחוד האירופי הוערכה סופית על 28% ברבעון הרביעי, 0.5% משנה לשנה. מבין המדינות החברות עבורן קיימים נתונים עבור הרבעון הראשון של 1.5, קרואטיה (2019%) רשמה את הצמיחה הגבוהה ביותר בהשוואה לרבעון הקודם, אחריה הונגריה ופולין (שתיהן 1.8%). ירידה נצפתה בלטביה (-1.5%).
רבעונית, על פי הרכיבים, ההוצאה לצריכה סופית של משקי בית עלתה ב-0.5% הן בגוש האירו והן ב-28 המדינות באיחוד האירופי. ההשקעה הגולמית בנכסים קבועים גדלה ב-1.1% בגוש האירו וב-1.3% ב-28 המדינות באיחוד האירופי. היצוא גדל ב-0.6% בגוש האירו וב-0.5% ב-28 המדינות באיחוד האירופי. היבוא גדל ב-0.4% בגוש האירו וב-1.2% ב-28 המדינות באיחוד האירופי.
כמו כן פורסם, צמיחת התעסוקה בגוש האירו נסגרה על 0.3% ברבעון הראשון של השנה. הזמנות מפעלים בגרמניה עלו ב-1% לעומת השנה הקודמת באפריל, מעל לצפי של 0.3% לעומת השנה הקודמת.
תביעות האבטלה בארה"ב ללא שינוי ברמה של 218 אלף דולר, הגירעון המסחרי ירד ל-50.8 מיליארד דולר
מספר תביעות האבטלה הראשוניות בארה"ב נותר ללא שינוי ועמד על 218 בשבוע שהסתיים ב-1 ביוני, מעט מעל לצפי שעמד על 215. הממוצע הנע של ארבעה שבועות של תביעות ראשוניות ירד ב-2.5 ל-215. מספר התביעות המתמשכות עלה ב-20 ל-1.682 מיליון בשבוע שהסתיים ב-25 במאי. הממוצע הנע של ארבעה שבועות של תביעות מתמשכות ירד ב-1 ל-1.673 מיליון.
הגירעון המסחרי ירד ב-2.1% ל-50.8 מיליארד דולר, מעט גבוה מהתחזיות ל-50.5 מיליארד דולר. היצוא ירד ב-2.2% ל-206.8 מיליארד דולר. היבוא ירד ב-2.2% ל-257.6 מיליארד דולר.
עם סין, באפריל, הגירעון גדל ב-2.1 מיליארד דולר ל-29.4 מיליארד דולר. היצוא ירד ב-1.8 מיליארד דולר ל-8.5 מיליארד דולר והיבוא גדל ב-0.3 מיליארד דולר ל-37.9 מיליארד דולר. ברבעון הראשון, לאחר תיקונים, הגירעון ירד ב-1 מיליארד דולר ל-22.9 מיליארד דולר. היצוא גדל ב-80.8 מיליארד דולר ל-4.9 מיליארד דולר והיבוא ירד ב-41.4 מיליארד דולר ל-18.0 מיליארד דולר.
הפריון הלא חקלאי הוערך סופית ב-3.4% ברבעון הרביעי, ועלות העבודה ליחידה עמדה על -4%. מקנדה, הגירעון המסחרי הצטמצם ל-1.6 מיליארד דולר קנדי באפריל.
טראמפ חוזר על איומיו המילוליים להטיל מכסים על יבוא סיני בשווי 300 מיליארד דולר
טראמפ חזר על איומו להסלים עוד יותר את מלחמת הסחר עם סין, כפי שאמר היום לכתבים. הוא אמר: "בשיחות שלנו עם סין קורים הרבה דברים מעניינים. נראה מה יקרה... אני יכול להעלות עוד לפחות 300 מיליארד דולר ואעשה זאת בזמן הנכון. אבל הוא הוסיף ש"סין רוצה לעשות עסקה" ו"מקסיקו רוצה לעשות עסקה בצורה נואשת".
מצד שני, משרד המסחר הסיני האשים את השימוש של טראמפ ב"לחץ אולטימטיבי" שגרם למכשולים משמעותיים במשא ומתן על הסחר. הכדור נמצא בידי ארה"ב, שכן כיוון השיחות העתידי תלוי בוושינגטון. משרד המסחר של סין (MOFCOM) אמר גם כי סין תצטרך לנקוט באמצעי הנגד הנדרשים אם ארצות הברית תחליט להסלים באופן חד צדדי את המתיחות בסחר.
עודף הסחר של אוסטרליה עמד על 4.87 מיליארד דולר אוסטרלי באפריל, היצוא עלה ב-2.5% לעומת השנה הקודמת, היבוא עלה ב-2.8% לעומת השנה הקודמת
עודף הסחר של אוסטרליה באפריל היה קטן מהצפוי ועמד על 4.87 מיליארד דולר אוסטרלי. היצוא עלה ב-2.5% לעומת השנה הקודמת, 17.2% לעומת השנה הקודמת, ל-40.42 מיליארד דולר אוסטרלי. היבוא עלה ב-2.8% לעומת השנה הקודמת, 5.4% לעומת השנה הקודמת, ל-35.55 מיליארד דולר אוסטרלי.
בהתבוננות בפרטי היצוא, מחירי הסחורות הלא כפריות עלו ב-691 מיליון אוסטרליה (3%), מחירי הזהב הלא מוניטרי עלו ב-272 מיליון אוסטרליה (20%) והיצוא נטו של סחורות במסגרת מסחר עלה ב-8 מיליון אוסטרליה (73%). מחירי הסחורות הכפריות ירדו ב-67 מיליון אוסטרליה (2%). מחירי האשראי לשירותים עלו ב-65 מיליון אוסטרליה (1%).
עבור יבוא, מוצרי ביניים וסחורות אחרות עלו ב-423 מיליון אוסטרליה (4%), מוצרי הון עלו ב-308 מיליון אוסטרליה (5%) ומוצרי צריכה עלו ב-298 מיליון אוסטרליה (3%). זהב לא מוניטרי ירד ב-40 מיליון אוסטרליה (9%). חובות שירותים ירדו ב-5 מיליון אוסטרליה.
EUR / USD Outlook באמצע היום
צירים יומיים: (S1) 1.1192; (P) 1.1248; (R1) 1.1278; יותר…..
לאחר תנודתיות מסוימת ושבירת השפל והשיא של אתמול, המטבע EUR/USD נשאר במצב קונסולידציה. ההטיה התוך-יומית נותרה ניטרלית לעת עתה. עלייה נוספת עדיין בעד, ופריסה של 1.1309 תאריך את ההתאוששות מנקודת התחתית לטווח קצר של 1.1107 להתנגדות מרכזית של 1.1448. פריצה מכרעת שם תישא השלכות שוריות גדולות יותר. עם זאת, פריצה של 1.1200 אמורה כעת לאשר את השלמת ההתאוששות מ-1.1107. ההטיה התוך-יומית תחזור לאחר מכן כלפי מטה לשפל של 1.1107.
בתמונה הגדולה יותר, מגמת מטה של 1.2555 (2018 גבוהה) עדיין עשויה להיות בעיצומה. ירידה כזו תכוון את תיקון 78.6% של 1.0339 (2016 נמוך) ל- 1.2555 (2018 גבוה) ב- 1.0813 בעת חידוש. עם זאת, הפסקה של ההתנגדות 1.1448 יאשר bottoming לטווח בינוני, על התכנסות מצב שורי מדי יום MACD. במקרה כזה יש לראות התאוששות חזקה יותר ל- 38.2% של 1.2555 ל- 1.1107 ב- 1.1660. היינו מסתכלים על המבנה של הריבאונד כדי להחליט אם זה עלייה מתקנת מאוחר יותר.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 01:30 | AUD | יתרות מטבע (AUD) אפר | 4.87B | 5.05B | 4.95B | 4.89B |
| 06:00 | יורו | המפעל הגרמני הזמנות M / M אפר | 0.30% | 0.00% | 0.60% | 0.80% |
| 09:00 | יורו | גוש האירו תעסוקה Q / Q Q1 F | 0.30% | 0.30% | 0.30% | |
| 09:00 | יורו | תוצר גוש האירו Q / Q Q1 F | 0.40% | 0.40% | 0.40% | |
| 11:30 | ש״ח | קיצורי דרך של צ'לנג'ר Y / Y | 85.90% | 10.90% | ||
| 11:45 | יורו | החלטת ריבית הבנק המרכזי האירופאי | 0.00% | 0.00% | 0.00% | |
| 12:30 | יורו | מסיבת עיתונאים ECB | ||||
| 12:30 | דולר קנדי | סחר בינלאומי סחורה (CAD) אפר | -0.97B | -2.8B | -3.2B | -2.34B |
| 12:30 | ש״ח | Nonfarm פרודוקטיביות Q1 F | 3.40% | 3.50% | 3.60% | |
| 12:30 | ש״ח | עלות יחידת עבודה Q1 F | -1.60% | -0.90% | -0.90% | |
| 12:30 | ש״ח | תביעות ראשוניות לדמי אבטלה (JUN 1) | 218K | 215K | 215K | 218K |
| 12:30 | ש״ח | המאזן המסחרי אפריל | -50.8B | -50.5B | -50.0B | -51.9B |
| 14:00 | דולר קנדי | מדד מנהלי הרכש במאי | 56.2 | 55.9 | ||
| 14:30 | ש״ח | אחסון גז טבעי | 110B | 114B |
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


