
הדולר נסוג קלות בהפעלה אסייתית שקטה היום, אך ההפסד מוגבל. סביר להניח שנראה כמה קונסולידציות, ועלייה נוספת בגרסת הכסף עדיין צפויה להופיע. הין גם רך מעט יותר לאחר נתוני התמ"ג גרועים מהצפוי. מצד שני, הפרנק השוויצרי והאירו נסחרים בעליות קלה בעוד אוסי גם מתאוששת. בסך הכל, מניות אסיה צועדות במים, שמן WTI מגן על ידית 80 ואילו זהב נמצא בגיבוש צדדי.
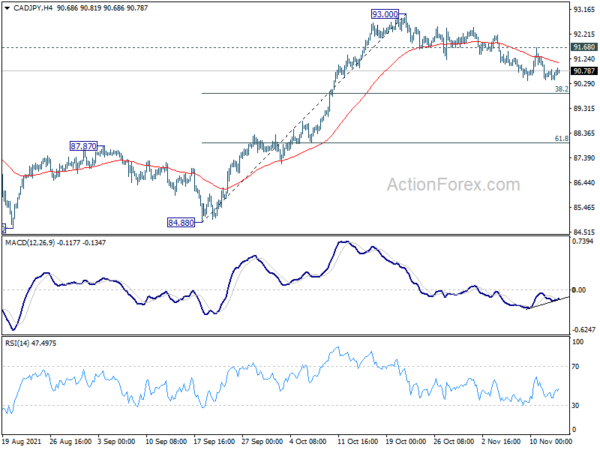
מבחינה טכנית, מוקד אחד לשבוע הוא האם הצלבות של ין סחורות יסיימו את הנפילה המתקנת בטווח הקרוב והריבאונדים בשלב הזה השבוע. AUD/JPY מגן על EMA של 55 יום ושבירה של התנגדות מינורית של 84.16 תביא ככל הנראה עלייה חזקה יותר לבדיקה חוזרת של 86.24 גבוה. באופן דומה, שבירה של התנגדות מינורית של 91.68 ב-CAD/JPY תציע השלמת נסיגה מ-93.00, ויביא לבדיקה חוזרת של השיא הזה.
באסיה, בזמן הכתיבה, ניקיי עולה 0.43%. הונג קונג HSI יורדת -0.08%. סין שנחאי SSE יורד -0.29%. סינגפור סטרייט טיימס עולה 0.20%. תשואת JGB ל -10 שנים יורדת ב -0.0062 ב -0.070.
התמ"ג של יפן התכווץ ב-0.8% בקוקו, -3.0% בחישוב שנתי ברבעון השלישי
התמ"ג של יפן התכווץ ב-0.8% קו"י ברבעון השלישי, הרבה יותר גרוע מהצפי של -3% בקו"ק. בטווח שנתי, התמ"ג ירד ב-0.2% בקוקיו, הרבה יותר גרוע מהצפי של -3.0%.
הוצאות ההון ירדו ב-0.8% בקוקיו, לעומת צפי של -0.6% בקוקוו. הביקוש החיצוני עלה ב-0.1% בקוקיו, לעומת צפי של 0.0% בקוקיו. הצריכה הפרטית ירדה -1.1% בקוקי, לעומת צפי של -0.5% בקוקי. מדד מחירי התמ"ג ירד -1.1%, מעט טוב מהתחזית של -1.2%.
שר הכלכלה דאישירו יאמגיווה אמר כי קצב התגברות הכלכלה נחלש ויש צורך בתמיכה במדיניות. הוא גם הזהיר מפני סיכונים שליליים ממגבלות האספקה העולמיות. ראש הממשלה פומיו קישידה צפוי לחשוף חבילת תמריצים "בשווי כמה עשרות טריליוני ין" בהמשך השבוע ב-19 בנובמבר.
BoJ Kuroda: מנגנון ההתאוששות נשמר, האינפלציה תגיע ל-1% באמצע 2022
בנאום שנשא עם מנהיגים עסקיים, אמר מושל BoJ Haruhiko Kuroda כי מדד המחירים לצרכן צפוי "לעלות באופן מתון בטריטוריה חיובית לעת עתה", המשקף עלייה במחירי האנרגיה. לאחר מכן, "ההערכה היא לעלות בהדרגה לכ-1 אחוז, כאשר פער התוצר יהפוך לחיובי בסביבות אמצע השנה הבאה".
הוא ציין כי ההתאוששות הכלכלית ביפן הייתה "איטית במקצת מהצפוי בתחילה". עם זאת, "מנגנון ההתאוששות הכלכלי נשמר".
התמ"ג הריאלי צפוי להתאושש לרמה שלפני המגפה במחצית הראשונה של 2022. לאחר מכן, "ככל שחידוש הפעילות הכלכלית מתקדמת תוך הגנה על בריאות הציבור, צפויה כלכלת יפן ללכת בנתיב צמיחה העולה על קצב הצמיחה הפוטנציאלי שלה , נתמך על ידי צמיחה גבוהה יחסית בכלכלות בחו"ל ותנאים פיננסיים נוחים".
הייצור התעשייתי בסין עלה ב-3.5% בהשוואה לאוקטובר, המכירות הקמעונאיות עלו ב-4.9% לעומת השנה
הייצור התעשייתי בסין עלה באוקטובר ב-3.5% לעומת התחזית של 3.0% לעומת השנה. המכירות הקמעונאיות עלו ב-4.9% לעומת צפי של 3.8% לעומת השנה. ההשקעה בנכסים קבועים עלתה ב-6.1% בשנה שעברה, לעומת צפי של 6.2%.
"הכלכלה הלאומית הייתה יציבה בדרך כלל ושמרה על מגמת ההתאוששות", נכתב בהצהרה של NBS. "עם זאת, עלינו להיות מודעים לכך שהסביבה הבינלאומית עדיין מסובכת וחמורה עם הרבה גורמים לא יציבים ולא בטוחים".
אינפלציה ומכירות קמעונאיות כדי להדגיש את השבוע
נתוני האינפלציה ימשכו את מרבית תשומת הלב השבוע, עם מדד המחירים לצרכן מבריטניה, קנדה ויפן. בריטניה, גרמניה והאם ניו זילנד תשחרר PPI. בנוסף, העיניים יהיו על מכירות קמעונאיות מארה"ב, בריטניה וקנדה. נתונים נוספים שכדאי לצפות בהם כוללים אוסף של נתונים מסין, סקרים אזוריים של הפד ותעסוקה בבריטניה.
הנה כמה נקודות עיקריות עבור השבוע:
- יום שני: תוצר יפן; מכירות קמעונאיות בסין, השקעה בנכסים קבועים, ייצור תעשייתי; מאזן הסחר בגוש האירו; מכירות ייצור בקנדה, מכירות סיטונאיות; מדד הייצור של האמפייר סטייט בארה"ב.
- יום שלישי: דקות RBA; מדד התעשייה השלישונית ביפן; תעסוקה בבריטניה; תוצר גוש האירו, תעסוקה; התחלות דיור בקנדה; מכירות קמעונאיות בארה"ב, מחירי יבוא, ייצור תעשייתי, מלאי עסקי, מדד דיור NAHB.
- יום רביעי: ניו זילנד PPI; מדד מחירי השכר באוסטרליה; מאזן סחר יפן, הזמנות מכונות; CPI, PPI בבריטניה; גמר מדד המחירים לצרכן בגוש האירו; מדד המחירים לצרכן בקנדה; היתרי בנייה והתחלות דיור בארה"ב.
- יום חמישי: ציפיות אינפלציה בניו זילנד; מאזן סחר שוויצרי; מדד הייצור של פילי הפד האמריקאי, תביעות אבטלה.
- יום שישי: מדד המחירים לצרכן ביפן; סנטימנט הצרכנים של Gfk בבריטניה, מכירות קמעונאיות, הלוואות נטו במגזר הציבורי; גרמניה PPI; חשבון עו"ש בגוש האירו; מכירות קמעונאיות בקנדה, מדד מחירי דיור חדש.
דו"ח יומי AUD / USD
צירים יומיים: (S1) 0.7294; (P) 0.7314; (R1) 0.7352; יותר…
הטיה תוך-יומי ב-AUD/USD נשארת ניטרלית עבור האיחוד מעל 0.7275 השפל הזמני. אבל ירידה נוספת היא בעד כל עוד 0.7431 התנגדות מינורית מתקיימת. ריבאונד מ-0.7105 יכול להיות מושלם עם שלושה גלים עד 0.7555, והירידה מ-0.8006 עדיין בעיצומה. החיסרון, מתחת ל-0.7275 יתמקד תחילה בתמיכה ב-0.7169, ולאחר מכן ל-0.7105. עם זאת, שבירה של התנגדות 0.7431 תהפוך את ההטיה חזרה לכיוון ההפוך לבדיקה חוזרת של 0.7555.
בתמונה הגדולה יותר, עם תמיכת אשכול 0.6991 (38.2% תיקון של 0.5506 עד 0.8006 ב-0.7051) ללא פגע, אנו רואים את פעולת המחיר מ-0.8006 כתיקון בלבד. כלומר, מגמת עלייה מ-0.5506 נמוכה תתחדש לאחר השלמת התיקון. במקרה כזה, המיקוד העיקרי יהיה התנגדות מפתח של 0.8135 (גבוהה של 2018). הפסקה מתמשכת שם תהיה בעלת השלכות שוריות גדולות יותר. עם זאת, שבירה מתמשכת של 0.6991 תטען שכל המגמה לטווח הבינוני אכן התהפכה.
עדכון אינדיקטורים כלכליים
| GMT | Ccy | אירועים | ממשי | תַחֲזִית | הקודם | מתוקן |
|---|---|---|---|---|---|---|
| 23:50 | JPY | תמ"ג Q / Q Q3 P | -0.80% | -0.20% | 0.50% | |
| 23:50 | JPY | מדד מחירי התמ"ג Q3 P | -1.10% | -1.20% | -1.10% | |
| 00:01 | ליש"ט | מדד מחירי Rightmove House מ / מ נובמבר | -0.60% | 1.80% | ||
| 02:00 | CNY | מכירות קמעונאיות Y / Y אוקטובר | 4.90% | 3.80% | 4.40% | |
| 02:00 | CNY | ייצור תעשייתי Y / Y אוקטובר | 3.50% | 3.00% | 3.10% | |
| 02:00 | CNY | השקעה בנכסים קבועים YTD Y / Y אוקטובר | 6.10% | 6.20% | 7.30% | |
| 04:30 | JPY | ייצור תעשייתי M / M Sep F | -5.40% | -5.40% | -5.40% | |
| 10:00 | יורו | גוש האירו המסחר (EUR) ספטמבר | 12.5B | 11.1B | ||
| 13:30 | דולר קנדי | מכירות ייצור M / M Sep | -3.00% | 0.50% | ||
| 13:30 | דולר קנדי | מכירות סיטונאיות ז / מ ספטמבר | 1.10% | 0.30% | ||
| 13:30 | ש״ח | מדד הייצור של אמפייר סטייט נובמבר | 20.2 | 19.8 |




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


