
米国のレビュー
価格圧力は依然として高まっている
- 労働市場の逼迫とサプライチェーンの滞りの中、インフレ率はXNUMX月も上昇を続けた。 関税の導入はインフレの上振れリスクを増大させる。
- 最終需要の生産者物価は先月0.3%上昇し、前年同月比は3.4%まで上昇した。 同様に、0.3 月の CPI は前年比 3.4% となり、ここ 2.9 年以上で最も高いペースを記録しました。
- インフレ統計が好調だった週の後、6月の輸入物価は0.4%下落した。
価格圧力は依然として高まっている
労働市場の逼迫とサプライチェーンの滞りの中、インフレ率はXNUMX月も上昇を続けた。 米国の生産者は投入コストの上昇を通じてサプライチェーンの逼迫による負担を感じており、最終的には価格設定の負担の一部を消費者に転嫁するという企業への圧力がさらに高まっていることを示唆している。 (通貨市場で余分なお金が必要な場合は、当社の 外国為替ロボット)
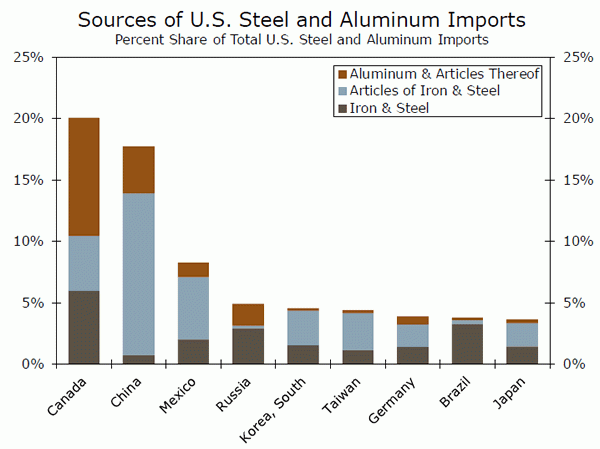
関税の導入はインフレの上振れリスクを増大させる。 鉄鋼とアルミニウムの関税は1月XNUMX日に欧州連合、メキシコ、カナダにも拡大された。金属を中間製品や最終製品に加工または使用する製造業者は、カナダが最大でメキシコがXNUMX位であるため、生産コストの上昇が見られる可能性がある。 -両方の製品の最大の輸入元(最初のページのグラフ)。 生産者物価には関税の影響が若干見られ始めており、今年後半には関税が消費者物価を押し上げる可能性がある。
最終需要の生産者物価は先月0.3%上昇し、前年比を3.4%まで押し上げ、6.5年ぶりの高水準となった(上のグラフ)。 XNUMX月の生産者物価の上昇は、基調的な物価圧力が依然として高まっていることを示唆している。 燃料費の高騰が輸送コストの上昇を引き起こしている一方、サービス投入価格の上昇は、労働市場の逼迫が価格に圧力を加えていることを示すもう一つの兆候である。 エネルギー価格の上昇が生産者物価の上昇を主導する一方で、製造および建設向けの非エネルギー材料は昨年XNUMX月以来XNUMX%上昇している。これは、鉄鋼とアルミニウムの関税が投入コストの上昇に寄与している可能性がある。
注:適切な取引戦略を見つけることができませんか? 貿易のすべてのツールを勉強する時間がなく、エラーや損失のための資金がない場合は、 Keltnerチャネルforexロボット 私たちの専門家によって開発されました。 また、Metatraderでテストすることもできます forex自動スケーラーロボットデモをダウンロードする .
同様のインフレ上昇の話が消費者にも起こりました。 2.9月のCPIは前年同月比2.3%となり、ここXNUMX年以上で最も高いペースを記録した(中図)。 食料、住居、ガソリンのコストはすべて、過去 XNUMX 年間で着実に上昇しています。 指数の約5%を占めるエネルギー製品が総合CPIの好調を牽引した。 しかし、過去数カ月間の電気と公共用ガソリンのコスト低下は、この燃料主導の傾向が今後数カ月で緩和する可能性を示唆している。 コアインフレはインフレの基調が堅調であることを示唆している。 6月のコアCPIは2.3%で、インフレ率がFRBの目標に達していることがさらに裏付けられ、年内あと2回の利上げに向けて軌道に乗る公算が大きい。
コアCPIは今年下半期まで現在の水準に近い水準にとどまると予想している。 経済のスラックが最小限に抑えられているということは、物価圧力が高まっていることを示している。 消費財が直接打撃を受ける可能性を含む関税の拡大により、第2.3四半期の3%という当社のインフレ予測にある程度の上振れリスクが生じる。
インフレ統計が好調だった週の後、6月の輸入物価は0.4%下落した。 今年これまでのところ、ドル高と世界経済成長の鈍化により、輸入物価のインフレは抑制されている。 主要な輸入品のすべてが同月に価格下落を記録した。 関税は後から加算されるため、輸入物価指数には含まれないことに注意が必要です。 しかし、輸入価格の基調的な上昇ペースが最近横ばいとなっていることから、関税適用時の輸入品購入者の最終的なコスト負担は軽減されるはずだ。 建設機械のレンタルはこちらから
米国のOutlook
小売販売 • 月曜日
5月の小売売上高は予想を上回った。 売上高は0.8%増加し、前月の4月売上高も0.4%増に上方修正された。 ガソリン価格の上昇もあり、ガソリンスタンドの売上高は2.0%増加した。 しかし、ガソリンスタンドでの売上高を除いても、売上高は0.8%増と堅調に伸びた。 0.4月に最も好調だったセクターは雑貨店と建材・園芸用品販売店で、それぞれ2.0%と0.7%増加した。 家具・家庭用品店、スポーツ用品店、趣味店、書店の同月の売上高は減少した。
GDPの計算に使用される対照グループの売上高は0.5%増加し、0.4月の指数の伸び率も0.6%からXNUMX%に上方修正された。 XNUMX月の小売売上高の力強さと前月売上高の上方修正は、年初が比較的低かったものの、第XNUMX四半期の個人消費支出の回復と一致している。
前回: 0.8% (前月比) ウェルズ・ファーゴ: 0.5% コンセンサス: 0.6%
トレーダー向け:当社のテスト結果 odin forexロボットデモをダウンロードする 私たちのベストポートフォリオを使用する 外国為替ロボット 自動取引のために。
工業生産•火曜日
5月の鉱工業生産は0.1%減少したが、その減少分の大部分は製造業生産の0.7%減少によるものだった。 製造業の弱さの一部は、部品サプライヤーの大規模火災による自動車セクターの混乱に起因する可能性がある。 しかし、非耐久財製造業も大部分のサブセクターで下落し、下落した。 製造業以外では、鉱業と公益事業の生産が0.1月に好調だった。 公益事業は引き続き拡大し、0.7%の上昇を記録した。 エネルギーと商品価格の上昇も鉱業活動を引き続き押し上げ、1.1%増加した。
ISM指数などのソフト指標は、現在ハードデータに反映されているものよりもはるかに明るい工場セクターのイメージを描き続けています。 XNUMX 月の報告書は全体的に精彩を欠いたものの、当社は引き続き、産業活動がさまざまな製造業調査を通じて表明されている感情とより一致するレベルまで回復すると予想しています。
前: -0.1% (前月比) ウェルズ・ファーゴ: 0.5% コンセンサス: 0.5%
住宅着工数•水曜日
5.0月の住宅着工戸数は予想以上に増加し、1.35%増の3.9万戸ペースとなった。 一戸建ての着工件数は 7.5 パーセント増加し、集合住宅の着工件数は 62.2 パーセント増加しました。 新規住宅着工の大部分は中西部で発生し、5月には62.2%増加した。 一方、北東部では着工数が15%減少した。 通常、新規着工件数の約半分を占める南部は0.9%減少した。 西部でも着工件数は2カ月連続で減少し、5月は4.1%減となった。 しかし、西部の建設業は引き続き非常に好調で、年初から4.1%増加している。
住宅建設は引き続き堅調で、年初から8.9%増加している。 しかし、1.2月の増加分はほとんどが中西部で、建設許可件数は同月でXNUMX%減少した。 供給制約の強化により、小規模の住宅建設業者には遅れが生じている可能性があります。 XNUMX月の住宅着工件数はそれほど好調ではないと予想している。 採石場からの砂の納品…
Previous:1,350K Wells Fargo:1,314Kコンセンサス:1,322K
国際評価
貿易摩擦が激化する中、中央銀行が引き締めへ
- 貿易戦争の見出しで占められた週に、カナダ銀行(BoC)は主要政策金利を過去25年でXNUMX回目となるXNUMXベーシスポイント引き上げることを選択した
- 英国では、経済の生産面の統計が第2四半期の経済成長の回復を広く示唆しており、これによりイングランド銀行(BoE)はXNUMX月の会合で主要政策金利を引き上げることが可能になるはずだ。
- 今週の大きなニュースは、米国が中国からの輸入品に対する追加関税200億ドルにつながる可能性のある手続きを開始する決定を下したことだった。
貿易摩擦が激化する中、中央銀行が引き締めへ
貿易戦争の見出しで占められた週に、カナダ銀行(BoC)は主要政策金利を過去25年で2009度目となるXNUMXベーシスポイント引き上げることを選択した(一面のグラフを参照)。 インフレの中心的な指標は中銀の目標範囲の中央付近にあり、XNUMX月の平均時給伸び率はXNUMX年以来最高となった(上のグラフ)。 ここ数四半期、経済成長は若干鈍化しているが、現在の基本的な傾向は、経済に残っている余力を徐々に減少させるのに十分である。
貿易の不確実性は、カナダ経済の堅調な見通しに対する最も差し迫ったリスクです。 中銀はプレスリリースの中で、カナダの投資と輸出に対する貿易不確実性の影響は当初の推定よりも大きくなる可能性が高く、「貿易保護主義がさらに拡大する可能性が世界の見通しに対する最も重要な脅威である」と指摘した。 カナダは76年に商品輸出の2017%を米国に送り、輸出はカナダのGDPのほぼ2018分のXNUMXを占めた。 したがって、カナダの南の隣国との貿易摩擦の激化は、成長に重大な影響を与える可能性がある。 現在かなり強力なファンダメンタルズが存在していることを考慮すると、BoC は XNUMX 年に再度利上げすると予想されますが、リスクは下向きに傾いていると私たちは考えています。
英国では、経済の生産面のデータが第 2 四半期の経済成長の回復を広く示唆しました。 0.4月の製造業生産は2016%上昇し、XNUMX月以来初めて前月比プラスとなり、月次の建設生産の伸びはXNUMX年XNUMX月以来の速いペースで増加した(中段のグラフ)。 EU離脱に関連した不確実性がこの固定投資セクターに最も重荷となる可能性が高いため、特に建設生産高の持続的な回復は歓迎すべき兆候となるだろう。 経済成長が回復し、インフレは引き続き後退しているため、われわれはイングランド銀行(BoE)がXNUMX月の会合で利上げを行うと予想している。 しかし、成長はかなり緩やかなものにとどまる可能性が高く、背景に英国のEU離脱が潜んでいるため、BOEは緩やかなペースで追加引き締めに踏み切る可能性が高い。
今週の大きなニュースは、米国が中国からの輸入品に対する追加関税200億ドルにつながる可能性のある手続きを開始する決定を下したことだった。 通商問題はトランプ大統領の任期中ずっと続いており、中米関係の進展は当初、洗濯機、太陽光パネル、鉄鋼やアルミニウムの輸入品に対する関税など、他国とともに中国にも影響を与える品目別関税から始まった。 米国は25月、約34億ドルの中国製品に対して6%の国別関税を発表、最終的には16月XNUMX日から実施した。中国は現物報復し、今後数年間さらにXNUMX億ドルの中国製品に対する追加関税が保留されている。数週間。
このような状況を背景に、米通商代表部(USTR)が年間貿易額約10億ドルの中国製品に200%の追加関税を提案したため、トランプ大統領は再び敷金を引き上げた。 米国がこの提案を実行した場合、発効日は不明だが、この提案に対する公聴会は20月23日からXNUMX日まで開催され、関税が課されるのは最も早くてXNUMX月になる可能性が高い。 *家を安く建てる*
グローバル・アウトルック
中国のGDP • 月曜日
中国の実質 GDP は第 6.8 四半期に前年同期比 1% 増加し、過去 2 四半期に見られた成長ペースと一致しました。 しかし、最近の月次指標は、第 8.5 四半期の GDP 成長率が鈍化する可能性を示しています。 2003月の小売売上高は前年同月比6.1%増にとどまり、XNUMX年以来最も低い伸び率となったが、固定投資支出の伸びも同様にXNUMX%鈍化し、経済が順調に推移する中、資本集約型生産の継続的なダウンシフトが強化された。先進的な対応物。
その 中国の中央銀行 また、最近必要な預金準備率を50bps引き下げたが、この金融政策の緩和と進行中の貿易紛争により、ここ数週間で中国人民元が対米ドルで著しく下落した。 当社は、過去数年間に経済が享受した二桁の成長率よりも遅いペースではあるものの、中国経済の拡大がそのまま続くと予想しており、第6.7四半期の実質GDP成長率は2%と予測しています。
前回: 6.8% (前年比) ウェルズ・ファーゴ: 6.7% コンセンサス: 6.7%
イギリスCPI•水曜日
消費者物価のインフレ率は、2年末に3%を超えて以来、ここ数カ月はイングランド銀行(BoE)の目標である2017%に向けて戻り続けている。物価圧力が後退し続け、実質所得の伸びがゆっくりと回復するにつれ、個人消費も上向くはずだ。 1.3月の小売売上高はコンセンサス予想を上回り、前月比XNUMX%上昇しており、実質賃金も緩やかな上昇傾向を続けるはずであり、この変化の証拠が見え始めているのかもしれない。
第1四半期の統計が予想を下回ったため25月は据え置きとなったが、われわれは中銀がXNUMX月の会合で利上げをXNUMXbps行うと予想している。 インフレ率は低下傾向にあり、英国の EU 離脱交渉への懸念は依然として残っているものの、労働市場は引き続き逼迫しており、個人消費は回復する見込みです。 これらの要因は、今後数四半期におけるGDP成長の堅調さと政策の段階的な正常化を後押しするはずだ。
前回: 2.4% (前年比) ウェルズ・ファーゴ: 2.5% コンセンサス: 2.6%
Learn 外国為替市場で有利に取引する方法...
カナダCPI•金曜日
カナダの消費者物価は着実な上昇傾向を続けており、直近2.2月のCPIは前年同月比1%上昇した。 インフレ率はカナダ銀行(BoC)の目標範囲内で上昇傾向にあるものの、実質GDPは第1.3四半期に下振れし、4年第1四半期に2017%という驚異的なペースを記録した後、前年比成長率はわずか2%にとどまった。 しかし、第 2 四半期のこれまでの月次 GDP 成長率の上昇により、同四半期の GDP 成長率は XNUMX% 以上となるはずです。
目標通りのインフレや、カナダ経済がほぼフル稼働していることを示すその他の兆候を受けて、中銀は今週、翌日物貸出金利を25ベーシスポイント引き上げた。 現在進行中の貿易摩擦を受けてカナダドルは下落しており、米国からの輸入品に対する新たな関税も物価上昇圧力となるだろう。 我々は貿易の不確実性が依然として残っていることを認識しているが、経済成長率の上昇と物価上昇傾向の継続が見込まれる中、中央銀行が今年再度利上げを行うことを期待している。 読む ファンダメンタル分析...
以前: 2.2% (前年比) ウェルズ・ファーゴ: 2.5%
視点
金利ウォッチ
関税、インフレ、FRB
緊張が高まる中、中央銀行当局にとって米国の通商政策の変更を無視するのはますます困難になっている。 先週の200月FOMC議事録では、「大半の参加者が通商政策に関連した不確実性とリスクが高まっていると指摘した」ことが示された。 それはトランプ政権が今週、中国からのXNUMX億ドル相当の製品に追加関税を課す計画を進める前のことだった。
表面上、幅広い品目に対する関税は米国にとってインフレを引き起こす可能性があり、インフレ率がFOMCの目標に戻った今、FRBは政策スタンスを引き締める必要があることを示唆しているだろう。 しかし、関税の賦課は価格の一度限りのレベルシフトとなる。 このような一度限りの変化は、物価水準の意味ある変動につながる可能性はあるが、FRBが政策経路を調整するほどの持続的なインフレ率の上昇にはつながらない。
インフレに対する一時的な影響により、FOMCはおそらく、最初の関税引き上げに伴う引き上げを検討することになるだろう。 投資が棚上げされ実質購買力が低下するにつれて、関税に関連したインフレ上昇を見極める必要性は、見通しへの下振れリスクによってさらに高まるだろう。 貿易への懸念が高まる中、経済成長に対するリスクが下方に傾いていると考えるFRB当局者は少なくなっている。
明確ではない後期サイクル
しかし、インフレにおける関税の上昇を見極めるのは簡単ではなさそうだ。 景気サイクルのこの後期段階で生産能力がますます逼迫しており、インフレはすでに上昇する傾向にある。 したがって、長期にわたる関税による影響を解きほぐすのは難しい可能性がある。
関税が最終的にこのような長期的なインフレ動向に寄与する可能性がある XNUMX つの方法は、インフレ期待によるものです。 物価の上昇を目の当たりにすると、消費者や企業は今後さらなるインフレが起こると考え、賃金引き上げや物価上昇を求める意欲に影響を与える可能性がある。 ここでも、そのような意欲は経済の逼迫した状況から生じている可能性があるが、インフレ期待に関して言えば、FRBにとってその区別はあまり重要ではない。 続きを読む Forexのニュース.
信用市場分析
政府債務とイールドカーブ
先進国の政府債務返済比率は、大不況以来、比較的一定を保っています。 これは主に低金利環境によるものです。 景気回復期には低金利が一般的ですが、個人の支出と投資を促進するために、政府が債務融資を通じて経済活動を刺激するコストも削減されます。
4 年第 2009 四半期から 4 年第 2012 四半期にかけて、先進国の総政府債務対 GDP 比率は前年比 9% 上昇しました。 しかし、先進国は依然借金をすることで経済成長を賄っており、政府債務の対GDP比は44年第2013四半期から4年第2017四半期までにXNUMX%以上増加した。
今週初めに、当社はイールドカーブ、その反転の可能性の影響、フラット化の背後にある原因を調査したレポートを発表しました。 フラット化の考えられる原因として、長期国債が選好されることが判明した。 各国が増加する債務に資金を供給するための XNUMX つの方法は、さらに多くの債務を発行することです。 OECD* の調査によると、各国は長期債の発行に重点を置いていることがわかりました。 この長期利回りに対する余分な圧力も、イールドカーブの平坦化に寄与する可能性がある。
将来的には、イールドカーブが平坦化する中で金利が上昇傾向を続ける中、先進国の債務対GDP比は依然として注目すべき領域である。 我々は提供しています 外国為替自動取引ロボット無料ダウンロード .
今週のトピック
針葉樹材と住宅価格
建設資材の価格は過去 8 年間で 2008% 以上上昇しており、20 年後半以来最高の伸び率となっています (上のグラフ)。 この傾向を促進する主な要因は針葉樹材の価格上昇であり、米国が16.6月にカナダの針葉樹材輸入に対して約XNUMX%の最終関税を発表して以来、価格が高騰している。 全米住宅建設業者協会によると、一戸建て住宅の建設費に占める骨組みとトラスの割合は XNUMX% と最大です。 したがって、木材価格の上昇は、米国全土の新築住宅の建設コストに顕著な影響を与える可能性があります。
17月から90月にかけて、針葉樹材の卸売価格は30%上昇した(下のグラフ)。 木材価格は、マツクイムシによる木材の損失、輸送のボトルネック、住宅市場の需要の高まりなどにより、関税が課される前からすでに上昇していた。 しかし、米国の木材市場においてカナダが大きな比重を占めているため、関税も重要な役割を果たしている。 カナダは米国への針葉樹木材輸入量の XNUMX% 以上を供給し、米国の木材消費量のほぼ XNUMX% を供給しています。 カナダからの針葉樹材輸入量は第XNUMX四半期に減少したが、年初来ではわずかに増加した。 米国の住宅建設業者やその他の購入者には代替手段がほとんどなく、価格上昇を受け入れざるを得なくなった。
米国の住宅販売に占める新築住宅の割合は約10%にすぎず、住宅価格全体に対する建設費の影響は限定的だ。 しかし、現在の景気サイクルでは既存住宅の在庫が引き続き低いため、特に急速に成長する市場では新築住宅が重要な限界供給源であることを意味しています。 11月の新築住宅在庫は前年同月比5.2%増加したが、既存住宅在庫はXNUMX%減少した。 しかし、建設コストの高さと労働力不足により、特に利幅が薄い下位市場において、建設業者が新たな供給を行うことが困難になっている。 金利の上昇とエントリーレベルの住宅の供給の制限が、初めて住宅を購入する人にとってますます障害となっています。




 Signal2forex.com - 最高の外国為替ロボットと信号


