
米国のハイライト
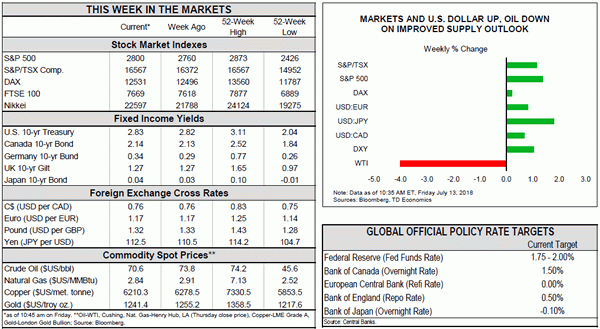
- 2週間連続で中国の輸入関税措置が経済ニュースを支配したが、石油価格が最近の高値から下落したことを反映して、市場は全体的にプラスとなった。
- 中国は米国関税の第一回目の救済措置を拒否して以来、米国は、2ヶ月間の協議期間の後に、10%の中国製品に200%の関税を課す手続きを進めている。 関税引き下げは、FRBのインフレ・シグナルの読み方を難しくする。
- これまでのところ、6月のCPIデータは、インフレが予想どおり着実に上昇していることを示した。 しかし、消費者物価の関税による影響はあまりにも早い
カナダのハイライト
- TSX総合指数は軟調なエネルギー価格にもかかわらず新しい高値を記録したため、カナダ市場は混在していた。
- カナダ銀行は、主要政策金利を1.50%(1.25%から)に引き上げた。 経済が直面しているリスクはほとんどないにもかかわらず、それに伴う通信は明るい打撃を受けた。
- より多くの利上げが行われていますが、国際貿易環境と家計バランスシートに有意な明瞭さがあるまでは、それほど多くはないでしょう。
2週間連続して、中国の輸入関税措置が経済情勢を支配した。これは比較的静かな1週間のデータだった。 見出しにもかかわらず、市場は前向きに推移しましたが、原油価格が最近の高値から下落したことを反映しているようです。
トランプ大統領は、中国が米国関税の第一トランシェに賠償した場合、10%の関税を中国の輸入額の$ 200で注文すると以前は脅していた。 中国は実際に報復したので、今週米国貿易代表部(USTR)は、10%関税の対象となる商品のリストを公開することにより、この脅威に積極的に取り組むプロセスを開始した。 明確にするために、これらの関税は即時ではありません。 彼らは制定の前に2ヶ月のプロセスを経なければなりません。 USTRは、8月30thに終了する公的協議期間を開く。
これまでのところ、中国は膝の反復的な関税を発表した。 中国がどのような措置を講じるかはまだ分かっている。 その間に、企業は潜在的な関税率に先立って出荷を増やそうとしているため、ビジネスの不確実性を招き、貿易データのさらなる変動を招く可能性があります。 このようにして、多くの商品の価格では、潜在的な関税さえも実質の経済活動に影響を与えます。
これらの関税は、多くのアメリカ企業の投入価格を引き上げるが、消費者価格に引き渡される程度は、業界の競争環境に依存する。 企業が顧客に価格上昇を渡すことができない場合(市場シェアをあまりにも失う恐れがあるため)、スタッフや計画投資を削減してコストを削減する必要があります。 これらの行動はともに、経済全体の成長を牽引するでしょう。 関税が消費者に完全に引き渡されると、インフレ率が上昇し、別のチャネルでは成長が遅くなります。 連邦政府は、税収を経済に戻すことによって、マイナスの影響を緩和することができる。
2週間連続して、中国の輸入関税措置が経済情勢を支配した。これは比較的静かな1週間のデータだった。 見出しにもかかわらず、市場は前向きに推移しましたが、原油価格が最近の高値から下落したことを反映しているようです。
完璧な世界では、連邦準備制度理事会(FRB)は、関税引き上げによる一回限りの価格上昇を検討する。 しかし、サプライチェーンをさらに上回る多種多様な品物に関税が課せられれば、どれだけのインフレが激しい経済に起因するものなのか、関税の結果はどれくらいあるのかを解消することは難しい。 これは、FRBがインフレのシグナルを誤って解釈するリスクを高める。
これは、連邦機関が非常に慎重になる可能性が高いことを示唆している。 今週の6月のCPIデータは、輸入関税の証拠を選ぶには早すぎるものでした。 全体的に、yr / yrインフレ率は期待どおり上昇を続け、2.9%に達した(チャート1)。 コアインフレ率は2.3%yr / yrで、過去1年間は着実に上昇しています。 年次インフレ率の上昇は、昨年の低水準との比較を反映しています。 毎月の増加率は順調に推移しています(Chart 2)。
来週、パウエル議長は議会の前に経済について証言する。 インフレが非脅威的な方法で上昇し、金利が徐々に上昇する強い経済の直接的な良いニュースであったはずです。 今、彼は不確実性と予測困難な関税の影響について疑問に直面する可能性が高い。
夏はつまらないと誰が言ったのですか? 今週はたくさんの興奮がありました。 水曜日のカナダ銀行の利上げは、その直後にカナダドルをより高く送った。 しかし、原油価格がその日遅くに下落し、ベンチマークのWTI契約が4バレルあたり約76米ドル下落するように設定されていたため、上昇は長続きしませんでした。 カナダドル硬貨に関しては、石油がレートを上回っていました。これは、執筆時点で米国のXNUMXセントを下回る週を締めくくると見られています。月曜日の市場開放から約XNUMXセント下落しています。 これらすべての進展にもかかわらず、S&P / TSXは途切れ途切れでしたが、火曜日に史上最高値を記録し、木曜日にはXNUMX日を通して数回続きました。
経済面では、6月の住宅着工統計によると、活動は248k(年間ペース)を打った。 利益の増加は、オンタリオ州の運転席で多家族活動が大幅に増加しました(Chart 1)。 以前の暑い市場では、コンドミニアムのプリセールスにどのくらい後半の活動を止めることができるのかはまだ分かっていますが、まともな建築許可証の数字は、ビルダーが破綻を免れないことを示唆しています。
もちろん、主な出来事は、水曜日のカナダ銀行の利下げ決定であり、政策金利は1.50%への1年で4回目に高くなった。 カナダ銀行からの通信のほぼすべてが明るみを帯び、成長見通しが改善され、カナダ経済のリスクを考えるとやや驚くべきものでした。 成長に関する改善された見方は、貿易政策の不確実性に起因する貿易と投資への追加の牽引の組み込みにもかかわらず、銀行が堅調な基礎経済を見ていることを示唆している。
通常の世界では、このようなコミュニケーションと見通しが、より緊迫した差し迫ったシグナルとなるでしょう。 追加料金の引き上げは可能性が高いが、おそらく十分な間隔を置いている。 スピードリミッタは2つの重要な要素になります。 国内では、高裕度世帯のハイキング率に対する感受性は未解決のままである。 我々の調査は、すべての利上げは10年前より家計の財政への影響が30%大きいことを示唆しています。 これは、今年著しく減速した信用と消費者のデータに反映されているようですが、住宅ローンのルール変更によって水が濁っていますが、確かに100%になることはありません。
もう一つの要因はトランプ大統領です。 大統領の欧州と英国への訪問は今週、彼が長年の関係、貿易などを保有しているように見えないという、より多くの証拠を示した。 NAFTA交渉の迅速な解決を期待する理由はまだまだ少なく、同時に米国と中国の貿易緊張が高まっている。 NAFTAの解散や自動車税などの極端な出来事は、幸運なことにリスクの外にとどまっていますが、ポルスに示されているように、金融政策をリスク設定措置として扱う場合、これらのリスクを考慮する必要があります。 実際、インフレーション・ターゲティングの下でのカナダ銀行の歴史は、大部分が外的事象(チャート2)によってコースから吹き飛んだ金利引き締めサイクルの1つでした。 金融政策は構造的な要因に対処することはできませんが、それは調整を助けることができます。 だから、私たちが外部環境(そして世帯のバランスシートダイナミクスのよりよい像)をより多く解決するまで、その日は注意が必要です。
米国の小売販売 - 6月
発売日:July 16、2018
前:0.8%、元オート:0.9%、コントロールグループ:0.5%
TD予測:0.4%、元オート0.2%、コントロールグループ:0.4%
コンセンサス:0.5%、元オート0.4%、対照群:0.4%
私たちは、主要な販売が強い伸びの長い列の後に緩やかになるため、見出しとコアの小売売上高の両方で0.4%の上昇を探します。 これは依然として2%ペース近くのQ2.5実質消費者支出追跡を残すはずです。
カナダ製造販売 - 5月
発売日:July 17、2018
Previous:-1.3%m / m
TD予測:0.5%m / m
コンセンサス:N / A
TDは、5月の0.5%の前倒しを発表する製造販売を探します。 製油所の停止が4月の石油出荷量の11%の引き下げにつながった後、エネルギー生産は部分的なリバウンドをポストするべきである。 しかし、これはサプライチェーンの混乱の中での自動車生産の減少により相殺され、5月の輸出から5%減少した。 これらの2つの産業以外では、堅調な調査データと一致して、活動の幅広い進展を模索しています。 しかし、実際の製造業の売上高は、工場価格の上昇を考慮してほとんど変化しないはずです。
カナダの小売販売 - 5月
発売日:July 20、2018
前:-1.2%、元Auto:-0.1%
TD予測:1.3%、元自動車:0.5%
コンセンサス:N / A
5月の小売売上高は1.3%で回復するはずであり、厳しい気象の後に自動車販売が前進を導いて4月に急激な回復に転じた。 その結果、販売前の自動車は、より控えめな0.5%の利益を掲示する必要があります。自動車販売は、信用の伸びが着実に減速したことを受けて、4月からは完全に回復する見込みはありませんが、 ガソリンスタンドの販売も価格上昇にプラス寄与し、天候や運転条件が好転することで利益が得られるはずです。 これらの2つの要素の外では、健全な労働市場と住宅の安定化の初期の兆候が消費者が財布の紐を緩めることができるため、小売活動の適度な拡大を模索しています。 一方、5月の消費者物価の上昇が僅かであるため、実質小売売上高は名目賃料に近づくはずです。
カナダの消費者物価指数 - 6月
発売日:July 20、2018
前:0.1%m / m、2.2%y / y、インデックス:133.4
TD予測:0.0%m / m、2.3%y / y、インデックス:133.4
コンセンサス:N / A
私達はヘッドラインのCPIが2.3%y / yに高めて、月に価格が平らであることを期待する。 エネルギー価格は、ガソリン価格の引き下げで月には下がったが、y / yベースでは純増となり、為替レートのパススルーもまた風潮である。 一般的には、コアカテゴリの長期的な脆弱性の後に、レポートのリスクを上方に歪ませて表示しています。 CPIXFEは、特に、前半2カ月間に一回限りで部分的にm / mの読み込みを低下させた。 その結果、除外ベースの措置はBoNの中核措置のパフォーマンスを引き続き下回り、これは2.0%近くにとどまります。 先を見据えて、CPIは低2の範囲内でQ3になると予想しています。




 Signal2forex.com - 最高の外国為替ロボットと信号


