
3 年 2018 月 XNUMX 日に始まる週
- 第 2 四半期 GDP、プレビュー: 全体的な活動状況は堅調だが、賃金は依然として低迷している。
- RBA:政策決定、ロウ総裁がRBA理事会夕食会で講演。
- オーストラリア: 第 2 四半期 GDP および第 2 四半期部分GDP、経常収支、貿易収支、小売売上高、CoreLogic の住宅価格、住宅金融。
- ニュージーランド:交易条件、建築工事。
- 中国:財新PMI、外貨準備高。
- ヨーロッパ:GDP第3次推計値。
- 米国:非農業部門雇用統計、ウィリアムズニューヨーク連銀総裁の講演、ISM、レイバーデー。
- 中央銀行: BoC および BNM の政策決定。
- 主要な経済および財務予測。
このレポートに含まれる情報は、31 August 2018のとおりです。
第 2 四半期 GDP プレビュー: 全体的な活動状況は堅調だが、賃金は依然として弱い
注目の準備銀行
準備銀行理事会は今週火曜日に会合を開き、金利を1.50%に据え置くことが確実となっている。 金利は25年2016月の2010bps引き下げ以来据え置かれており、直近ではXNUMX年XNUMX月に利上げが行われた。
RBAのロウ総裁による決定声明はXNUMX月のものとほとんど変わらないとみられる。 最後の段落の重要な一文が繰り返されます。すなわち、「失業率の削減とインフレ率の目標への回帰においてはさらなる進展が期待されますが、この進展は緩やかなものになる可能性が高いです。」
以前に強調したように、RBA キャッシュレートの安定にもかかわらず、住宅市場の融資条件は逼迫しています。 当局は主に投資家に焦点を当てたマクロプルーデンス措置を積極的に活用してきたが、短期金利は上昇しており、資金調達コストの上昇を示している。 住宅向けの新規融資は減少しており、確立された不動産価格は大幅な上昇を受けて、これまでのところ緩やかに下落しているが、この展開は経済見通しの重しとなる可能性が高い。
ウエストパック・エコノミクスは、チーフエコノミストのビル・エバンス氏の最近の最新情報で述べられているように、RBAのキャッシュレートは2018年と2019年、そして2020年も据え置かれると引き続き予想している。
総裁は火曜日の夜、準備銀行理事会の夕食会で講演する予定だ。 同氏の発言は、他の首都で行われた同様のイベントと同様、思慮深く幅広い内容となる可能性が高い。 ロウ博士は、「キャッシュレートの次の動きは、引き下げよりも引き上げとなる可能性が高い」との見解を示しており、おそらくこの言葉を繰り返すだろう。 総裁は、特に消費者、低賃金、高水準の家計債務、住宅などを巡る主要な課題や不確実性について振り返る予定だ。
これは、知事にとって現在のプラス面を強調する機会でもあります。過去 3.1 年間の経済成長率は 2.1% とトレンドを上回りました。 インフレ率は5.3%で目標範囲内にある。 そして失業率はXNUMX年ぶりの低水準となるXNUMX%まで低下した。
近年のオーストラリア経済の最も重要な成果は、鉱業投資ブームから住宅建設の力強い上向き、そして現在では他の経済全体にわたる建設活動の強化に至るまで、成長原動力のローテーションが成功したことである。 当社は、特にメルボルンとシドニーにおいて、急速に増加する人口のニーズを満たすために都市に投資しています。 特に、私たちは以下の分野に投資しています。 切望されている輸送インフラ。 再生可能エネルギーを中心としたエネルギー。 訪日外国人や留学生の強い需要に応え、オフィス(空室率はXNUMX年ぶりの低さ)のほか、ホテルや学生向け宿泊施設もオープンした。
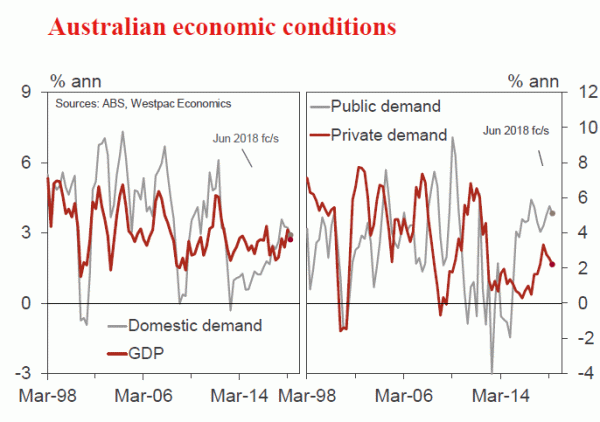
私たちは、生産の傾向と所得の傾向の乖離を強調したいと思います。 国民所得の伸びは、一部の輸出品の交易条件と商品価格が鉱山ブームの最高潮に達していた2011年末以来、概して平均を下回っている。 重要なのは、賃金の伸びが弱く、消費者を制約しており、おそらく労働市場にまだかなりの余裕があることを考えると、この傾向が続く可能性が高いということだ。
第2四半期国民経済計算
水曜日、国民経済計算は0.6月から2.7月までの経済活動の推計を発表する。 XNUMX月四半期の生産量の伸びはXNUMX%と予想し、年間成長率をトレンドペースのXNUMX%に引き下げる。
状況を説明すると、1.0 月の四半期は好調で、四半期成長率は 3.1%、年間成長率は 0.5% でした。 四半期決算には在庫と純輸出による大幅なプラス寄与が含まれており、合わせて2ポイントの影響となった。 これが繰り返される可能性は低いと思われ、これは第 1 四半期の全体的な生産成長率が 3.1% のマークに届かないことを示唆しています。 2017月までの年間実績3.4%は、2017年の雇用急増の恩恵を受けた。2016年の雇用の伸びは持続不可能なほど好調な2018%で、これには1.7年XNUMX月の連邦選挙前後の採用一時停止後の巻き返しもあった。 XNUMX年には雇用の伸びは鈍化したが、年初来では依然として堅調な年率XNUMX%のペースで推移している。
第 1 四半期の GDP の計算結果は次のとおりです。内需は 0.6%。 在庫、+0.2ppt; 純輸出、+0.3ppts。 統計的不一致、-0.1ppt (つまり、GDP の支出推定値は、所得と生産の測定値よりもわずかに強かった)。
第 2 四半期の GDP 予測を 0.6% とすると、内需は 0.6%、内需は 0.2% となります。 在庫、-0.1ppt; 純輸出は+XNUMXppt。 国内需要は、消費者、住宅建設、公共需要全体で増加する可能性がありますが、以下で詳しく説明するように、横ばいの企業投資によって抑制される可能性があります。
1.0月四半期の労働市場の動向はまちまちで、賃金収入とGDPを巡る不確実性が高まった。 労働時間は 2.8% 増加し、前年同期比 0.2% 増となりましたが、雇用 (四半期半ばベース) は 2.7% の増加にとどまり、年間では XNUMX% 増加しました。
国内需要の 57% を占める消費者については、国民経済計算から支出、貯蓄、収入に関する詳細な最新情報が得られます。 上で述べたように、現在進行中の主な逆風は、債務水準が高い中での労働市場の構成変化が一因となって、賃金の伸びが鈍化していることである。 最近では、不動産価格が下落し、雇用の伸びが鈍化する一方、家計貯蓄率は比較的低い水準まで低下した。 この環境では、個人消費がトレンドを上回るペースで上昇する可能性は低いと思われます。
国民所得に関しては、1.3 月四半期はそれほど好ましいものではなく、交易条件は同期間で推定 2% 減少しましたが、依然として前年同期の水準を約 2% 上回っています。 名目 GDP については、第 0.8 四半期の結果が前期比 4.6%、年率 XNUMX% と、年間平均を下回るペースになると予想しています。
月曜日の景気指標調査では、GDP(I)見解への重要なインプットである賃金収入と利益の最新情報を含む、当四半期の収入の公式推計に関する部分的な情報が提供される予定である。 同四半期の労働市場のシグナルはまちまちで、同期間の賃金収入をめぐる不確実性がさらに高まっている。
第2四半期GDP、詳細
家計消費(0.7%qtr、2.7%yr): 消費者支出は引き続き不安定で、2018 年は第 0.3 四半期が +1% と控えめなスタートとなったが、2017 年は好調に終わり、第 1.0 四半期は +4% となった。 現在の年間成長率は 2.9% ですが、これは水準をわずかに下回っています。 一人当たりの支出はそれほど印象的ではなく、おそらく精彩を欠いている。 0.7 月四半期については、爆発的な小売支出 +1.2% を中心に、堅調な XNUMX% 増加が見込まれます。 同四半期の自動車販売は減速したようで、サービスへの支出はこのところまちまちだ。
住宅投資 (前期比+1.6%): 2018 年の 5% 減少とは対照的に、住宅建設活動は 2017 年上半期にさらに増加しました。この活動のプロファイルは住宅承認のプロファイルと一致しています。 今後、承認件数は現在の記録的な最高水準から緩和され、基礎的な要件にさらに適合することが予想されます。
新規事業投資 (前四半期比横ばい、年率 2.7%): 投資は 2017 年間の減少を経て、2018 年に好転し、鉱業による影響が減少し、非鉱業への投資が増加傾向にありました。 1 年上半期は投資が統合され、第 2 四半期の結果は横ばいで、第 XNUMX 四半期の結果も横ばいになる可能性が高くなります。 建設中の残りのガスプロジェクトの作業がほぼ完了したため、鉱業の設備投資は減少した。 非住宅建築物が増加したため、コンピューターソフトウェアやシステムへの支出も増加したが、設備支出は減少した。
公共支出(1.0%qtr、5%yr): 公的需要という形での政府支出は、年率 5% という速いペースで拡大しています。 公的需要は過去 1.3 年間で活動を直接 1 ポイント増加させ、さらに重大なプラスの波及効果をもたらしました。 この力関係は、経済全体にとって現在の比較的堅調な状況の鍵となります。 XNUMX月四半期には公共需要がさらにXNUMX%増加すると予想しています。
公共投資は、交通インフラや社会インフラ全体への投資を中心に、第 2.5 四半期には約 9.4%、前年同期比 2% 増加すると予想されます。 公共消費(医療や教育への支出を含む)もトレンドを大きく上回るペースで増加しており、第2四半期の予測は前期比0.6%、年率4.2%となる。
純輸出 (+0.1ppt、-0.6ppts 年): 純輸出はプラスになると予想されるが、第 1 四半期より寄与度は小さくなり、予測は 0.1 ppt となる。 輸出量は、サービス、農村産品、資源全体の増加を含め、推定0.6%増加したが、工業品の落ち込みによって部分的に相殺された。 対照的に、輸出は1年に低調に終わった後、第2017四半期に回復した。第2四半期の輸入はほぼ横ばいであり、(価格上昇に伴う)サービスの弱さが財の上昇を相殺したと我々は推定している。
民間非農業在庫 (+0.3%、-0.2ppts寄与): 1 月四半期については、2 つの調整が予想されます。(0.3) 卸売および小売に関しては、在庫の急激な増加後の減少。 (0.1) 他の経済全体では、需要の増大に応じてより典型的な在庫増加に戻る。 総合すると、在庫は 0.2% 増加すると予想しており、これは同四半期の成長にわずかにマイナス XNUMX ppt 程度の影響を与えることを意味します (-XNUMX ppt に四捨五入される可能性があります)。
Outlook
特に 2019 年の見通しに焦点を移すと、RBA とウェストパックの見解は異なります。
RBAは個人消費が3.25%程度となるなど、成長率が3%になると予想しており、失業率が低下する可能性が高い環境となっている。
ウエストパック・エコノミクスは代わりに、GDP成長率がトレンドの2.5%を下回るペースに低下すると予測している。 当社の見解では、現在の課題と不確実性は今後も続く可能性が高く、特に賃金の伸びが鈍く、個人消費は2.5%に減速すると予想されています。
住宅建設活動は2018年上半期に上昇したが、2019年には歴史的な高水準から鈍化する可能性が高い。 同時に、融資基準の厳格化を考慮すると、住宅価格は引き続き圧力にさらされる可能性が高い。 2019 年 XNUMX 月までに予定されている連邦選挙を前にした不確実性も、もう XNUMX つのリスクです。 さらに、世界経済の成長が鈍化し、一次産品価格が現在の高水準から下落すると予想されるため、世界情勢はそれほど好ましくないと予想されています。
それがあった週
今週は、来週水曜日のXNUMX月四半期GDP報告を前に、オーストラリアの投資が注目を集めている。
先週の建設工事完了リリース(非住宅建設に焦点を当てた)に続き、今週のリリースは設備投資調査でした。 重要なのは、CAPEX調査は、GDPに先駆けて今四半期の設備投資に関する指針を提供するだけでなく、設備と建設活動の両方にわたる2018/19会計年度の鉱業、製造、サービス産業の投資意向も提供していることです。
今四半期に関しては、このリリースは期待外れでした。 設備支出は 1.0% 増加すると予想されていましたが、代わりに 0.9% 減少と報告されました。 0.6月四半期のGDPについては、この結果が、12月四半期のGDP予想7%に対する上振れリスクを相殺しました(完全なプレビューについては、本日後半のオーストラリアとニュージーランドのウィークリーを参照してください)。 しかし、長期的な観点から見ると、0.9 月四半期の結果が期待外れだったのは、過去 18 か月間の好調の結果であることが強調されるべきです。 したがって、傾向は依然としてプラスです。 産業別では、2.8 月四半期の総資本支出 (設備および建設) は鉱業で XNUMX% 減少しました。 サービス部門はXNUMXカ月間の上昇の後、XNUMX%下落した。 しかし製造業はXNUMX%上昇した。
将来を見据えると、3/2018 年度の設備投資予想の推定 19 は、ほぼ中立的な結果であり、1/2017 会計年度の比較可能な推定値の 18% 減少と一致しています。 とはいえ、業界の詳細は軟調で、最も重要なサービス部門の予想は横ばい(以前は+5%)、製造業の予測利益は6か月前の+3%から現在は+4%に半減しました。 ただし、マイニングは部分的に相殺され、6 か月前の -XNUMX% に対して現在は -XNUMX% となっています。 オーストラリアでトレンドを上回る成長を見たいのであれば、非鉱山事業投資の改善が見られる必要があります。 問題は、個人消費の伸びが抑制されたままであれば、これが困難になることだ。
オーストラリアにとって今週のもう一つの重要な成果は住宅承認だった。 5月もまた不安定な状況で、高層ビルの承認件数が20%減少したのに対し、承認件数は合計でXNUMX%減少した。 この規模のボラティリティは承認に特有のものであり、勢いを短期的に評価することが困難になります。 したがって、高層ビル建設の結果は、このサブセクターの建設活動がさらに減少するという当社の予想と一致していますが、傾向を確認するには時間がかかるでしょう。 規制当局によって融資基準が大幅に強化されており、これが今年から来年にかけて、特にシドニーとメルボルンにおいてこのセクターにとって重大な逆風となりそうだ。
次に米国に目を向けると、0.3月の個人所得と支出がハイライトとなったが、今週はデータにとっては静かな週となった。 このレポートでは、0.4月四半期の最初の月の収入と支出は引き続き堅調で、それぞれ2018%増とXNUMX%増だったため、実際の驚きは見当たりませんでした。 しかし、支出に関しては XNUMX つのことを強調することが重要です。金利の上昇が耐久財支出の重しになっているということです。 第二に、XNUMX年下半期の支出の伸びペースは堅調ではあるものの、天候の影響を受けたXNUMX月四半期の活動遅れの恩恵を受けたXNUMX月四半期を大幅に下回る見通しです。
長期的に見ると、金融環境の逼迫が今後 2.5 年間で米国経済に徐々に重しとなると予想されます。 パウエルFOMC議長は先週末のジャクソンホールシンポジウムで、委員会はインフレに過剰反応したりインフレを先取りしたりしないように留意しながらも、少なくとも政策を中立的な設定に戻す意向であると強調した。 中立とはフェデラル・ファンド金利約2019%に相当するという私たちの信念が正しければ、2.625年2019月までに我々が予想している2019回の利上げはそこ(中間点1.7%)で政策が実施され、3年2019月以降の政策は実施されることになる。そのベンチマーク。 2019年XNUMX月の財政刺激策の終了に伴い、金融情勢により米国の成長率はXNUMX年XNUMX月までのXNUMX%近くからトレンド(XNUMX%)に戻るだろう。貿易摩擦を考慮すると、今後も米国の投資パルスを評価し続けることも重要だろう。 XNUMX年に入り、そしてXNUMX年を通していきます。
貿易摩擦に関しては、NAFTAの代替または修正に関する米国とメキシコ間の予備合意(カナダが交渉に参加するかどうかによる)が今週金融市場を支援した。 しかし、一夜にして、トランプ大統領が協議プロセス終了後の早ければ来週にも対中関税の次の波を推進するとの報道があった。 今回の追加関税(中国からの輸入品10億ドルに対して25%から200%)は、これまでの行動を矮小化するものであり、また中国が米国からの輸入品60億ドルに対して新たな関税で報復することになるだろう。 我々は、両国に対するこれらの関税による初期の貿易ショックが重大なものになる可能性は低いことを引き続き強調する。 私たちは代わりに、2019 年以降の投資への潜在的な影響に焦点を当てています。 保護主義の台頭は、米国と中国だけでなく、世界規模で統合された生産の時代に生きていることを考えると、世界中で企業が新たな生産能力への投資を妨げる可能性があります。
今週のチャート: 設備投資計画
2018/19 年度の設備投資計画 Estimate 3 は 102 億ドルと印刷されており、これは 1 年前の Est 3 と比較して -102% です。 2億ドルという数字は(見出しの数字に関しては)比較的中立的な更新であり、推定88のXNUMX億ドルとほぼ一致しています。
平均実現率(RR)に基づく計算を使用して、Est 3 は 2018/19 年の設備投資支出が 2.7/2017 年より 18% 減少することを示唆していると推定しました。 これは、Est 2.3 が示唆する -2% と一致しているため、比較的中立的なヘッドラインの解釈となります。 業界別では、鉱業 -12% (19 か月前 -3%)、 サービスは +1% (対 +6%)、製造業は -1% (対 +0.5%) です。
主要テーマに関しては、2018/19 年度の鉱業投資は減少する一方、非鉱業投資は増加傾向にあります。
ニュージーランド:XNUMX週間先とデータラップ
部屋の象
壊滅的というよりはむしろまちまちの経済状況にもかかわらず、企業の信頼感はここ数カ月で急激に低下している。 このうちの一部は、計画されている労使関係政策の変更に対する企業の懸念を反映しているのではないかと我々は考えており、政府はこうした懸念に対処する方向で動き始めている。
50月のANZビジネス見通し調査では、全体的な景況感がさらにマイナス2009まで低下し、XNUMX年ぶりの最低水準を更新した。 GDP成長率とより密接に一致する企業自身の活動予測は、今月は変化がなかった。 しかし、経済が世界金融危機から脱却し始めたばかりのXNUMX年以来の低水準にとどまっている。
景況感調査をどう解釈するかについては未解決の問題がある。 一方で、経済の真の低迷(または好転)についてタイムリーに警告を発することができます。 一方で、回答者には公平な評価をする義務はありません。 以前にも指摘したように、ANZの調査は、当時の経済状況を考慮すると、労働党主導の政権下では特に下方に偏る傾向がある。 しかし、たとえ世論調査が政治的に傾いているとしても、企業がそうした意見に基づいて投資や雇用を削減するという行動をとれば、依然として懸念の余地がある。
人口増加、震災復興、住宅価格の上昇など、これまでの成長の原動力の一部が薄れ、経済成長は2016年のピークから明らかに鈍化している。 しかし、証拠の重みは、景況感調査が示唆する景気後退レベルではなく、より緩やかな成長への移行を示している。
実際、次の GDP 報告書はかなり明るい内容となる可能性が高く、1 月四半期には 3.1% の増加が予想されます。 その一部は単に四半期データの変動性を反映しているだけですが、改善の真の兆候もいくつかあります。 そして、もう少し先のことを考えると、政府支出と移転の増加により、来年にかけて経済が一時的に回復すると予想されます。 2019 年の成長率は 2.9 年の 2018% から XNUMX% になると予想しています。
では、何が企業の信頼感をこのように急落させているのでしょうか? 「不満の冬」と呼ばれた 2000 年半ばとの類似点が見られます。 その後、新たに成立した労働党主導の政府が、とりわけ雇用主と労働組合との間の団体交渉をより重視する雇用関係法を可決しようとしていた。 新政権発足後の数カ月は景況感にほとんど変化がなかったが、5月に急落した。 この法案はXNUMX月に可決され、XNUMX月までに信頼感は以前のレベルに回復した。
現在の労働党主導の政府は、交渉力をさらに労働者側に移すことも目指している(ただし、その変更は2000年の法律ほど大幅なものではなく、現在も大部分が存続している)。 計画されている変更には、労働組合の職場へのアクセスの拡大、一部の業界における「公正な賃金」協定、および複数の雇用主の労働協約が含まれる。 当然のことながら、こうした変化は雇用主や企業組織に受け入れられていません。
アーダーン首相の今週の演説は、この問題が景況感調査で示された否定的な要因の原因であるとの認識に近づいた。 問題の一部は、これらの政策を策定するための進行中の作業が、それがどのように機能するかについて情報が空白のような状態になっているということです。
これらの懸念を和らげるために、首相は、政府の現在のXNUMX年の任期内に、業界レベルの公正賃金協定をXNUMXつまたはXNUMXつしか締結しないことを約束した。 同氏はまた、この法律は公正な賃金交渉の一環として労働者によるストライキ行動を認めていないことを再確認した。
そのため、政治的関与の範囲を含め、これらの協定の枠組みは依然として未解決のままとなっている。 オーストラリアでは、この問題は、さまざまな労使関係機能を扱う独立法廷であるフェアワーク委員会(FWC)によって処理されます。 FWC は業界の「賞」を決定します。これは、ほとんどの場合、事実上、職務レベルごとの最低賃金率の階層です。 また、毎年全国最低賃金を設定します。これはニュージーランドの中央政府によって決定されます(政府の連立協定の一部として、今後 XNUMX 年間についてはすでに多かれ少なかれ決定されています)。
こうした不確実性は依然として残るものの、政府が労使関係に関する懸念に取り組む姿勢が将来の信頼感調査の改善につながるかどうかは興味深いところだ。 それまでの間、信頼感が活動に実際の影響を及ぼしている兆候がないか、短期的なデータを注意深く監視していきます。 小売支出、求人広告、資本輸入に関する最近の指標は引き続き良好であり、住宅不足が最も顕著であるオークランドでは住宅建設のパイプラインが急速に成長していることが建築同意書から示されている。
データプレビュー
オーストラリア XNUMX 月 CoreLogic ホームバリューインデックス
- 3月0.6日、前回: -0.4%、WBC f/c: -XNUMX%
オーストラリアの住宅市場は調整を続けている。 主要0.6都市を対象とするコアロジック住宅価値指数は2.4月に2.8%下落し、前年比XNUMX%下落、昨年XNUMX月のピークからはXNUMX%下落した。
調整は引き続き、これまで堅調だったシドニー市場とメルボルン市場に集中しており、パースの長期にわたる価格下落も続いている。 ブリスベンを除くすべての主要首都は0.9月に価格下落を記録し、メルボルン(前月比0.8%減)とパース(前月比XNUMX%減)が顕著に低迷した。
日次指数は、0.4 月も下落が続いたことを示唆していますが、ペースは緩やかで、全国的に価格は約 3% 下落し、年間下落ペースは前年比 -XNUMX% となりました。
オーストラリアXNUMX月小売業
- 3月0.4日、前回: 0.3%、WBC f/c: XNUMX%
- Mkt f / c:0.3%、範囲:-0.1%〜0.6%
0.4 月の小売売上高は 0.6 年連続で XNUMX% の増加を記録し、名目売上高は前期比 XNUMX% 増加にとどまった困難な XNUMX 月四半期に続いて、かなり堅実な増加を記録しました。 店舗タイプの詳細では、XNUMX 月はほとんどのカテゴリーでかなり堅実な増加が見られましたが、百貨店の一部の反動は食品の増加によって相殺されてしまいました。 家庭用品や衣料品の小売店。
5月の指標はばらつきがありました。 消費者心理は、政府の税制法案可決によって後押しされ、0.3年ぶりの高値まで予想外の上昇を記録した。 民間企業調査はまちまちで、NAB調査に対する小売店の回答は、同月の状況がマイナスに戻ったことを示唆したが、AIG PSIはある程度の改善を示唆した。 全体として、1 月は XNUMX% の上昇が見込まれると予想しています。 価格値下げ圧力は若干緩和されたようであり、XNUMX 月 XNUMX 日の GST 変更により、低価格輸入品に課税されることになり、さらに緩和される可能性があることに注意してください。
Aus Q2の企業利益
- 3月3.4日、前回: 1.0%、WBC f/c: XNUMX%
- Mkt f / c:1.3%、範囲:-1.0%〜3.0%
オーストラリア経済がトレンドを上回るペースで拡大する中、企業は利益の増加を享受しており、それが企業の投資拡大を促している。
5.9月四半期の利益は48%増加し、122年前の水準を25%上回った。 一次産品価格の上昇により、鉱業利益は XNUMX 年間で XNUMX% 増加し、非鉱業利益は XNUMX% 増加し、世界金融危機以来最も強力な XNUMX 年間の業績となりました。
利益の上昇傾向はおそらく 1 月四半期まで続き、鉱業利益の 0.5% 増加と非鉱業利益の 1.2% 増加を含め、予想では 10% 増加しました。 そうすれば、総利益はXNUMX年前の水準をXNUMX%上回ることになる。
Aus Q2インベントリ
- 3月0.7日、前回: 0.3%、WBC f/c: 0.1% (-XNUMXppt)
- Mkt f / c:0.2%、範囲:-0.2%〜0.9%
過去 0.6 年間、在庫は XNUMX% 増加と比較的緩やかで、四半期ごとの推移は不安定でした。
0.7月四半期の結果は、総在庫が1.4%増加し、卸売と小売の在庫が0.3億ドル近く増加したことにより大幅に増加しました。 他のセクター全体では、在庫は軟調な結果となり、2.6%減少しましたが、依然として前年の水準をXNUMX%上回っています。
1 月四半期については、2 つの調整が予想されます。(XNUMX) 卸売および小売に関しては、在庫の急激な増加後の減少。 (XNUMX) 他の経済全体では、需要の増大に応じてより典型的な在庫増加に戻る。
総合すると、在庫は 0.3% 増加すると予想しており、これは同四半期の成長にわずかにマイナス 0.1 ppt 程度の影響を与えることを意味します (-0.2 ppt に四捨五入される可能性があります)。
Aus Q2経常勘定、AUDbn
- 4月10.5日、前回: -11.5、WBC f/c: -XNUMX
- Mkt f / c:-11.0、範囲:-13.0〜-9.0
オーストラリアの経常赤字は、一次産品価格の変動が輸出収益に及ぼす影響により、過去11.7年間で変動した。 四半期の赤字は昨年14.7月の10.5億ドルからXNUMX月にはXNUMX億ドルに拡大し、XNUMX月にはXNUMX億ドルに反転した。
11.5月四半期の赤字はXNUMX億ドルになると予想されている。
第2.9四半期には2億ドルの貿易黒字が記録され、第4.1四半期の1億ドルから減少しました(その後3.35億2万ドルに下方修正)。 輸出収益は2%増加したが、エネルギー価格の上昇により輸入代金が2.5%増加したことを上回った。 注目すべきは、交易条件が推定 2 1/XNUMX% 減少したことです。
純利益赤字は、第 14.4 四半期に 1 億ドル拡大して 14.6 億ドルとなった後、1 億ドルに定着すると予想されています。 過去数年間、鉱業セクターにおける外国人投資家への利益の増加により、所得赤字が拡大した。
オーストラリア第 2 四半期の純輸出、ppt の続き
- 4月0.3日、最終: +0.1、WBC f/c: XNUMX
- Mkt f / c:0.1、範囲:0.0から0.3
純輸出は、主に輸出プロファイルが不安定であることが主な原因で、最近の変動が激しく、出荷(特に石炭)への供給途絶を一部反映している。
0.35月四半期の純輸出は、2.4年が軟調に終わった第2017四半期の1.5%減の後、輸出量が回復し4%増加し、活動にXNUMXポイント追加されました。
1 月四半期の純輸出はプラスになると予想されますが、寄与度は第 0.1 四半期よりも小さく、予測は XNUMX ppt です。
輸出量は、サービス、農村産品、資源全体の増加を含め、推定0.6%増加したが、工業品の落ち込みによって部分的に相殺された。
当社の推定では、輸入はほぼ横ばいであり、(価格上昇に伴う)サービスの低下が財の増加を相殺した。
Aus Q2公共需要
- 4月1.5日、前回: 1.0%、WBC f/c: XNUMX%
経済のほぼ2015分の2016を直接占める公共部門は主要な成長原動力であり、2017年、4.8年、5.5年にはトレンドを大きく上回るペースで拡大し、年間成長率はそれぞれ5.0%、2018%、XNUMX%となった。 この好調な勢いは XNUMX 年にも続きました。
公共投資は低水準から大幅に増加傾向にあり、長年延期されてきた交通プロジェクトに重点が置かれている。 医療支出(「消費」に含まれる)も増加傾向にある。
第 1.5 四半期の総公共需要は前期比 5.5%、前年比 1% 増加し、投資は年間で 7.4% 増加し、消費は前年比で 5.1% 増加しました。
1.0月四半期については、投資支出のさらなる2.5%増加を含め、公共需要がXNUMX%堅調に増加すると予想しています。
オーストラリアRBA政策決定
- 4月1.50日、前回: 1.50%、WBC f/c: XNUMX%
- Mkt f / c:1.50%、範囲:1.50%〜1.50%
RBAは、2016年XNUMX月に前回利下げを行って以来、XNUMX月会合でも金利を据え置く予定である。総裁の決定声明では、次の一文が繰り返される。進歩は徐々に進む可能性が高い。」
過去 3.1 年間の経済成長率は 2.1% とトレンドを上回りました。 インフレ率は5.3%で目標範囲内にある。 そして失業率はXNUMX年ぶりの低水準となるXNUMX%まで低下した。
しかし、物価が大幅な上昇を受けて若干緩和し、融資条件が逼迫する中、特に消費者、賃金の伸びの鈍化、家計債務水準の高さ、住宅関連など、不確実性と課題は依然として残っている。
RBAのキャッシュレートは1.50年から2018年にかけて2019%に据え置かれ、2020年も同様に据え置かれると予想しています。
Aus Q2 GDP
- 5 月 1.1 日、最後: 前期比 3.1%、年間 0.6%。 WBC f/c: 前期比 2.7%、年間 XNUMX%
- Mkt f / c:0.7%、範囲:0.5%〜1.0%
3.1 年 2018 月までの 3.2 年間に経済は上記の傾向を上回る 0.2% 拡大し、内需は XNUMX% 増加し、純輸出は活動から XNUMX% ポイント差し引かれました。
1.0月四半期は生産が0.2%増加し、好調な結果となった。 この増加の半分は在庫 (0.3ppt) と純輸出 (XNUMXppt) によって占められています。
0.6月四半期のGDPは前期比2.7%、年率XNUMX%と予想しています。
計算は次のようになります: 国内需要、0.6%。 在庫、-0.2ppt、純輸出、+0.1ppt。
個人消費、実質 0.7%。 住宅建設活動、f/c 1.6%。 そして活発な公共需要、前四半期比 1.0%、年率 5.0%。 おそらくすべてがこの時代に進んでいたと考えられます。 企業投資は、鉱業設備投資の減少により落ち込んで横ばいと予想されていますが、依然として前年の水準に達しています。
オーストラリアXNUMX月貿易収支、XNUMX億豪ドル
- 6月1.9日、ラスト: 1.5、WBC f/c: XNUMX
- Mkt f / c:1.5、範囲:0.9から1.9
オーストラリアの貿易収支は2018年これまでのところ毎月黒字となっている。
1.1月の黒字は1.9億ドルをわずかに超えて2.6億ドルに急増した。 輸出収益は XNUMX% 増加し、比較的幅広いベースで増加しました。
1.5 月については、若干の反転が見込まれ、黒字は予想 XNUMX 億ドルまで縮小すると予想されます。
輸出収益は1%小幅減少すると予想される。 同月の鉄鉱石出荷量の減少が、石炭とLNGの量増加を上回った。
輸入額はほぼ変わらないと予想される。 同月の為替相場はまちまち(対米ドルで1.2%下落、TWIベースでは0.6%上昇)であり、輸入物価に重大な影響を及ぼさなかったことを示唆している。
オーストラリア XNUMX 月の住宅金融 (No.)
- 7月1.1日、前回: -0.5%、WBC f/c: -XNUMX%
- Mkt f / c:-0.1%、範囲:-1.5%〜1.0%
オーストラリアの住宅金融承認は1.1月に顕著に鈍化し、所有者・占有者向けローンの件数は2.7%減少したのに対し、投資家向けローンの金額はXNUMX%減少した。 この減少は、XNUMX月からXNUMX月にかけて活動が大幅に鈍化していることを示す他の市場指標と一致している。
大手銀行を対象とした業界データによると、0.5月はより落ち着いていたことが示唆される。 しかし、広範な住宅ローン取引を追跡する他の指標は、当月も資金の流れが引き続き軟化したことを示唆している。 全体として、オーナー・占有者の融資承認はXNUMX%減少すると予想しています。 市場全体がXNUMX月からXNUMX月にかけて大幅な減速を続けていることを考えると、投資家融資の額が再び注目されることになるだろう。
NZ第2四半期交易条件
- 3月1.9日、最後: -1.0%、WBC f/c: +1.0%、Mkt f/c: +XNUMX%
当社では、ニュージーランドの交易条件は1月四半期に2017%改善したと推定しています。 これにより、同指数はXNUMX年末に記録した過去最高値にあとわずかに届かないことになる。
輸出一次産品価格はXNUMX月四半期に軒並み上昇し、XNUMX月四半期の下落からほぼ反転した。 この変動は、世界市場価格の変化よりも、輸出出荷のタイミングと関係があるようです。
この四半期を通じて石油輸入価格はさらに急騰したが、ニュージーランドのその他の輸入品(主に工業製品)の価格は依然として抑制されている可能性が高い。
最近の一部の輸出価格の下落と依然として高止まりしている原油価格を考慮すると、交易条件は今年下半期に緩和すると予想しています。
NZ Q2の建築作業
- 5 月 0.9 日、前回 -2.0%、ウェストパック f/c: +2.0%、Mkt f/c: +XNUMX%
3月四半期の建設活動は0.9%減少した。 この減少は主に、前四半期の堅調な増加に続いて非住宅建設が0.9%減少したことによるものである。 住宅建設活動も、カンタベリーの地震復興の反動が続いていることが重しとなり、小幅に減少した。
3 月の住宅建築活動は 0.2% 増加し、より不安定な非住宅カテゴリーではわずかに XNUMX% 増加すると予想しています。 その根底には、オークランドでの再加速の兆しがあり、規制の変更が中密度の住宅建設の増加を支えています。
建設活動は長期間にわたって活発な状態が続くと予想されます。 しかし、生産能力の限界、コストの上昇、資金調達の困難などの要因が、需要に応えるために建設活動をいかに迅速に加速させるかにブレーキをかけています。
米国XNUMX月雇用統計
- 7月157日、ラスト185k、WBC XNUMXk
現在までのところ、雇用の伸びは2018年の人口増加を大きく上回っており、215年の182万2017人に対し、月平均XNUMX万XNUMX人の雇用が発生している。
185月になっても、雇用の伸びはXNUMX万XNUMX千と堅調に推移するとみられる。 この予測に対して、リスクは上向きに偏っています。 今年の残りの期間が進むにつれ、景気循環のどの位置にいるのか、そして貿易や金融情勢を巡る不確実性のさなか、雇用の伸びは鈍化するはずだ。 しかし、減速の規模は小さい可能性が高く、どの時点においてもリスクは上方に偏ったままとなるだろう。
所得の増加にも重点を置く必要がある。 当社では、時間当たり賃金の伸び率は引き続き 3.0% に向かう傾向が続くとの見方を維持していますが、2019 年半ばから後半まではその基準値を大幅に上回る可能性は低いと考えています。これにより、インフレ期待は抑制されるでしょう。




 Signal2forex.com - 最高の外国為替ロボットと信号


