
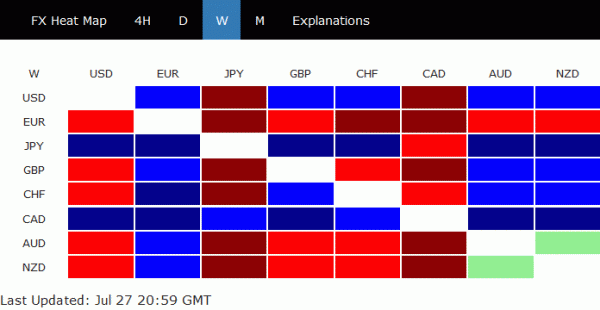
Rozmowy handlowe między UE a USA oraz wzrost rentowności w Japonii i USA to dwa główne tematy ubiegłego tygodnia. Jednak to dolar kanadyjski zakończył tydzień spokojnie jako najsilniejszy. Wstrzymanie przez USA ceł na samochody jest zdecydowanie pozytywne dla Kanady i może otworzyć drogę do dalszych podwyżek stóp procentowych BoC. Tymczasem wiadomości dotyczące NAFTA również były zachęcające, ponieważ trzy strony dążą do osiągnięcia głównego porozumienia w sierpniu. Jen zakończył sesję jako drugi najsilniejszy w obliczu rosnącej rentowności JGB, podczas gdy dolar zajął trzecie miejsce.
Posiedzenie EBC całkowicie spełniło oczekiwania rynku, ponieważ nie było wydarzeniem. Chociaż napięcia handlowe mogą zostać złagodzone, rezultaty porozumień UE-USA mają być widoczne. Ponadto na tym etapie nie ma istotnego wpływu na ścieżkę polityki EBC. Bank centralny będzie nadal trzymał ręce mocno przez całe przyszłe lato. Euro zakończyło się zatem jako najsłabsze. Dolar australijski i dolar nowozelandzki zajęły drugie i trzecie miejsce pod względem osłabienia, podczas gdy ruchy gdzie indziej pozostawiły je w tyle.
Euro wzruszył ramionami, ale europejskie akcje cieszyły się z osiągnięć Junckera w zakresie handlu
Wizyta przewodniczącego Komisji Europejskiej Jean-Claude'a Junckera w USA w celu rozmów handlowych z prezydentem Donaldem Trumpem była jednym z dwóch najważniejszych tematów ubiegłego tygodnia. Wbrew naszym oczekiwaniom Juncker wydając wspólne oświadczenie z Trumpem, osiągnął owocne rezultaty. Na krótką metę Trump poszedł na duże ustępstwo, zaprzestając wojny handlowej z UE. Chociaż dochodzenie w sprawie bezpieczeństwa narodowego w sprawie importu samochodów będzie kontynuowane, Trump zgodził się wstrzymać dalsze cła w miarę kontynuowania negocjacji. W dłuższej perspektywie obie strony zobowiązały się działać na rzecz „zero ceł, zerowych barier pozataryfowych i zerowych dotacji na towary przemysłowe inne niż motoryzacyjne”. Powinno to mieć pozytywny wpływ na przyszły wzrost gospodarczy za Atlantykiem.
Reakcja euro na umowę handlową UE-USA była letnia. Został jednak dobrze przyjęty przez inwestorów giełdowych. W szczególności, przynajmniej tymczasowo, złagodzone zostały groźby ceł samochodowych dla niemieckich producentów samochodów. DAX zamknął tydzień wzrostami o 2.38%, czyli 298.98 pkt, przy poziomie 12860.40. Technicznie rzecz biorąc, odbicie od 12104.41 trwa, z krótkoterminowym odchyleniem w górę w kierunku 13000. Prawdziwym testem jest strefa oporu pomiędzy 13000/13204.31. Na razie DAX jest postrzegany jako ograniczony w handlu konsolidacyjnym w zbieżnym zakresie. Przełamanie 55-dniowej EMA (obecnie przy 12619.57) rozpocznie kolejną fazę spadku w kierunku wsparcia 12104.41. DAX mógłby wybić się dopiero po pojawieniu się oznak zakończenia negocjacji z USA.
Prezydent Francji Emmanuel Macron był rzadkim politykiem wysokiej rangi, który kwestionował umowę handlową UE-USA. Zaraz po ogłoszeniu umowy handlowej Macron otwarcie przestrzegł, że nie pójdzie na żadne ustępstwa w sprawie rolnictwa z USA. Podkreślił, że w rozmowach nie można porzucić standardów dotyczących bezpieczeństwa żywności i środowiska. I podniósł ją do poziomu „zasady leżącej u podstaw europejskiej suwerenności, do której wzywam”. Później Macron oświadczył także, że jest przeciwny negocjacjom w sprawie kompleksowej umowy handlowej z USA, jeśli nie zostanie rozwiązana kwestia ceł na stal i aluminium. Powiedział, że „Od początku mówiłem, że dobra dyskusja biznesowa może być prowadzona jedynie w oparciu o równość, wzajemność i w żadnym wypadku pod groźbą”. Ponadto „nie jestem zwolennikiem rozpoczynania negocjacji w sprawie szeroko zakrojonej umowy handlowej, takiej jak TTIP, ponieważ kontekst na to nie pozwala”.
Francuscy inwestorzy nie mogli jednak przejmować się komentarzami Macrona. CAC 40 wzrósł o 2.10%, czyli 113.44 pkt, zamykając się mocno na poziomie 5511.76. Krótkoterminowe perspektywy dla CAC są obecnie optymistyczne, o ile utrzyma się wsparcie na poziomie 5342.29. Odbicie od 5242.64 będzie miało test na maksimum 5657.44. Przełamanie wznowi średnioterminowy trend wzrostowy.
UE-USA łączą siły przeciwko Chinom, odbicie SSE straciło dynamikę
Tymczasem umowa handlowa między UE a USA to wyraźnie zła wiadomość dla Chin. W oświadczeniu obie strony zgodziły się połączyć siły przeciwko „nieuczciwym praktykom w handlu światowym”. W szczególności praktyki te obejmują „kradzież własności intelektualnej, wymuszony transfer technologii, dotacje przemysłowe, zakłócenia powodowane przez przedsiębiorstwa państwowe i nadwyżkę mocy produkcyjnych”. To jest dokładnie mowa o Chinach. Teraz, przy wsparciu UE, prawdopodobieństwo powrotu Trumpa do stołu negocjacyjnego z Chinami staje się jeszcze mniej prawdopodobne, chyba że te ostatnie pójdą na jakieś wymierne i znaczne ustępstwa. Bardziej prawdopodobne jest, że będziemy świadkami eskalacji napięcia po tej stronie niż przed nami.
Podczas gdy w zeszłym tygodniu giełda China Shanghai SSE przedłużyła odbicie z 2691.02, po osiągnięciu 2915.29 zaczęła tracić dynamikę. W najbliższej przyszłości oczekiwany jest dalszy wzrost, o ile utrzyma się opór przy poziomie 2848.37. Ale pierwszą przeszkodą jest 55-dniowa EMA (obecnie 2938.60). Druga przeszkoda to opór kanału na poziomie 2981. Trzecia przeszkoda znajduje się na poziomie psychologicznym 3000. Odbicie prawdopodobnie nie potrwa długo.
Podczas gdy w zeszłym tygodniu chiński juan kontynuował spadek, jego dynamika maleje. Chcielibyśmy jeszcze raz podkreślić, że na razie USD/CNY (na lądzie Yuan) na poziomie 6.8 jest postrzegany jako czerwona linia dla interwencji rządu, przynajmniej przez uczestników rynku w Azji. Jest to linia, której inwestorzy wahaliby się przetestować. Z drugiej strony, czy chiński rząd chciałby, aby deprecjacja juana zrównoważyła wpływ amerykańskich ceł? Naszym zdaniem zarządzana amortyzacja? Może. Swobodny spadek? Absolutnie nie.
Swobodny spadek juana nieuchronnie spowoduje załamanie na giełdach. Wojna handlowa i cła są jedynie długotrwałym bólem, który można złagodzić różnymi środkami. Krach na giełdzie będzie dotkliwym bólem, który może wywołać niepokoje społeczne. Dla autorytarnego rządu Chin największe zagrożenia zawsze płyną od wewnątrz. Tak czy inaczej, technicznie rzecz biorąc, 6.7167 jest kluczowym krótkoterminowym wsparciem dla USD/CNY, a przełamanie spowoduje powrót do 55-dniowej EMA (obecnie przy 6.5829) i poniżej.
Rentowność wzrosła na długim końcu, w Japonii i USA
Drugą co do wielkości zmianą w zeszłym tygodniu był wzrost rentowności w Japonii. Zaczęło się od plotek, że BoJ rozważa zmianę polityki w ramach kontroli krzywej dochodowości. W ramach YCC celem jest rentowność 10-letnich JGB na poziomie 0%. BoJ mógłby podnieść cel do 0.1%. Rentowność 10-letnich JGB zakończyła tydzień wzrostem o 0.065% przy poziomie 0.10%. Nastąpiło to po osiągnięciu poziomu 0.113, najwyższego od ponad roku. Jest to główny powód wzrostu japońskiego jena, który w zeszłym tygodniu stał się drugim najsilniejszym kursem.
Nie jest pewne, od którego z nich wszystko się zaczęło – rentowność w USA czy w Japonii, czy też jest to po prostu zbieg okoliczności i równoległy rozwój sytuacji. Rentowność amerykańskich 10-letnich obligacji (TNX) osiągnęła poziom 2.988, po czym zakończyła się na poziomie 2.960. Pomimo solidnego raportu o PKB za II kwartał, wydawało się, że TNX ma trudności z przebiciem się przez poziom 2. Jednak w najbliższej przyszłości oczekiwany jest dalszy wzrost, o ile utrzyma się minimum z zeszłego tygodnia na poziomie 3.0. Obecne odbicie w dalszym ciągu przemawia za przedłużeniem kursu do retestu na poziomie 2.928.
Podobnie rentowność 30-letnich obligacji (TYX) również straciła dynamikę po osiągnięciu poziomu 3.110. Dalszy wzrost pozostanie korzystny tak długo, jak utrzyma się wsparcie na poziomie 3.053 (minimum z zeszłego tygodnia). Obecne odbicie od 2.925 może przedłużyć się do retestu na poziomie 3.247.
Indeks dolara przedłużający konsolidację z 96.56
Chociaż dolar zakończył tydzień jako trzeci najsilniejszy, jest to jedynie odbicie w ramach niedawnej krótkoterminowej konsolidacji. Mogłoby to wyraźnie znaleźć odzwierciedlenie także w indeksie dolara. DXY pozostaje w konsolidacji od 95.65 i można zaobserwować więcej handlu bocznego, z ryzykiem głębszego wycofania. Mimo to spodziewamy się silnego wsparcia z 38.2% zniesienia przy 88.25 do 95.65 przy 92.82, które powstrzyma spadki i przyniesie odbicie. Oczekuje się, że wzrost z 88.25 zostanie wznowiony w późniejszym etapie
Przed nami pracowity tydzień z BoJ, FOMC, BoE, NFP i nie tylko
Patrząc w przyszłość, jest więcej niż wystarczająca liczba wydarzeń, które zajmą traderów.
Powszechnie oczekuje się, że Fed pozostawi stopy funduszy federalnych na niezmienionym poziomie 1.75-2.00%. Bank centralny jest na dobrej drodze do jeszcze dwóch podwyżek stóp procentowych w tym roku. Umocniły się także ceny kontraktów terminowych na fundusze Fed. Na grudniowe posiedzenie wyceniają ponad 72% szans na drugą podwyżkę do 2.25-2.50%. To wzrost z 57.2% tydzień temu i 43.9% miesiąc temu. Odbędą się inne ważne wydarzenia, w tym produkcja i usługi ISM, a także płace poza rolnictwem.
Strefa euro opublikuje PKB za drugi kwartał, ale większy nacisk zostanie położony na to, czy CPI utrzyma się w lipcu na poziomie 2% i czy bazowy CPI wzrośnie. Niemniej jednak EBC jasno określa swoją ścieżkę polityki. Ubiegłotygodniowe posiedzenie nie ujawniło nic nowego, ponieważ utrzyma stopy bez zmian przez całe lato 2.0. Nie było wyjaśnienia spotkania „lato”. Dane za dwa miesiące nie będą miały wpływu na forward guidance EBC.
Powszechnie oczekuje się, że BoE podniesie stopy procentowe o 25 pb do 0.75%. Biorąc pod uwagę tak wysokie oczekiwania, mało prawdopodobne jest, aby bank centralny zawiódł. Nacisk zostanie położony na nowe głosowanie oraz nowy raport o inflacji. Wielka Brytania opublikuje także nowy zestaw danych PMI. Dynamika w III kwartale będzie kluczowym czynnikiem decydującym o tym, kiedy BoE podejmie kolejną podwyżkę.
Spotkanie BoJ jest oczekiwane, ale może najbardziej rozczarować. Wyraźnie widać, że dyskusja na temat zaostrzenia polityki pieniężnej jest na wstępnym etapie. Istnieje niewielka szansa, aby BoJ wydał jakieś drastyczne oświadczenie. Należy jednak uważnie obserwować większość reakcji na spotkania w jenach i JGB.
Dane gospodarcze Chin były jak dotąd stosunkowo odporne pomimo groźby wojny handlowej. W swoim najnowszym raporcie MFW podtrzymał również prognozę 6.6% wzrostu w Chinach w tym roku. Jednak dane PMI, które zostaną opublikowane w tym tygodniu, rzucą nieco światła na to, jak rosnące napięcie handlowe z USA wpływa na zaufanie.
Na dole ważny jest także bilans handlowy Australii i sprzedaż detaliczna oraz zatrudnienie w Nowej Zelandii.
Handel pozycyjny – krótka pozycja GBP/CHF zatrzymana na progu rentowności, aby odsprzedać przerwę na poziomie 1.2971
Nasza krótka pozycja na GBP/CHF (sprzedana po 1.3060) została w zeszłym tygodniu zatrzymana na progu rentowności, gdy kurs krzyżowy odbił się aż do 1.3102. Krótkoterminowe perspektywy na rynku krzyżowym pozostają niedźwiedzie, mimo że istnieje wiele wahań przed przełamaniem 38.2% zniesienia z 1.1638 do 1.3854 przy 1.3007. Przyjrzymy się ponownej sprzedaży krzyża po przełamaniu 1.2971 (minima z zeszłego tygodnia). Oczekujemy, że spadek z 1.3854 przedłuży się do 61.8%, prognoza 1.3854 do 1.3049 z 1.3265 przy 1.2768 jako pierwszy cel. Istnieje także perspektywa średnioterminowego przedłużenia projekcji do 100% przy 1.2460.
Korekcyjny spadek USD/CAD z 1.3385 został wznowiony w zeszłym tygodniu i osiągnął najniższy poziom 1.3023, po czym utworzył się tam tymczasowe minimum. Początkowe nastawienie jest neutralne w tym tygodniu, w przypadku niektórych transakcji bocznych. Przy niezmiennym niewielkim oporze na 1.3114, w dalszym ciągu oczekiwany jest głębszy spadek. Przełamanie 1.3023 będzie celem 100% prognozy na poziomie 1.3385 do 1.3063 z 1.3289 przy 1.2967 i prawdopodobnie poniżej. Jednak nadal spodziewalibyśmy się silnego wsparcia ze strony rosnącej linii kanału (obecnie przy 1.2890), które powstrzyma spadkowy i przyniesie odbicie. Z drugiej strony, powyżej 1.3114 jest pierwszą oznaką dołka i spowoduje to powrót nastawienia do góry w kierunku oporu przy 1.3289. Ogólnie rzecz biorąc, oczekuje się, że większy wzrost z 1.2061 zostanie wznowiony później.
W szerszym ujęciu, dopóki utrzymuje się obsługa kanałów (obecnie w 1.12890), trzymamy się zwyżkowego widoku. Oznacza to, że spadek z 1.4689 (2015 high) zakończył się na 1.2061, przed 50% zniesienia 0.9406 (niski 2011) do 1.4689 (wysoki 2015) w 1.2048. W przypadku 61.8% zniesienie 1.4689 do 1.2061 w 1.3685 i powyżej należy zauważyć dalszy wzrost. Jednak trwałe przerwy w obsłudze kanału będą wskazywać, że wzrost z 1.2061 został zakończony i przyniesie głębszy spadek do obsługi 1.2526 w celu potwierdzenia.
W dłuższej perspektywie korekcyjny spadek z 1.4689 (najwyższy poziom w 2015 r.) powinien zakończyć się trzema falami w dół do 1.2061, tuż przed 50% zniesieniem z 0.9406 (najniższy poziom w 2011 r.) do 1.4689 (najwyższy poziom w 2015 r.) przy 1.2048. Rozwój utrzymuje długoterminowy trend wzrostowy od 0.9406) i od 0.9056 (minimalny poziom z 2007 r.). Za wcześnie powiedzieć, ale obecnie istnieje perspektywa przedłużenia długoterminowego trendu wzrostowego do 61.8% w projekcji 0.9406 do 1.4689 z 1.2061 przy 1.5326 w średnim i długim terminie.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


