
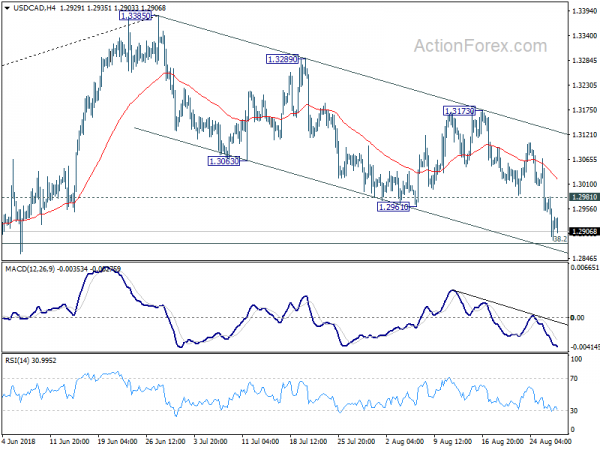
Dolar kanadyjski pozostaje dziś silny, ponieważ wznowiono negocjacje handlowe między Kanadą a USA. Początkowe oznaki są pozytywne, ale trzeba szybko wykonać więcej pracy. Dolar australijski i nowozelandzki podążają za azjatyckimi akcjami, które łagodnie się umacniają. Jen jest najsłabszy pod względem apetytu na ryzyko, a następnie funt szterling, ponieważ nie ma postępów w rozmowach w sprawie Brexitu. Dla słabych najsilniejszy jest dolar kanadyjski, a następnie frank szwajcarski. Dolar jest na czerwono na całej planszy, a następnie jen.
Na innych rynkach Nikkei w chwili pisania tego tekstu wzrósł o 0.68% do poziomu 22968.18, wciąż poza kluczowym oporem na poziomie 23050.39. Hong Kong HSI zwyżkuje o 0.14%, a Singapore Strait Times o 0.17%. China Shanghai SSE nadal pozostaje w tyle za innymi indeksami azjatyckimi i spadł o -0.35%. Rozwój wydarzeń sugeruje, że Stany Zjednoczone łagodzą swoje stanowisko w sprawie handlu z kluczowymi sojusznikami. Ale to jeszcze nie czas na rozmowy z Chinami. W nocy DOW zamknął się o 0.06%. S&P 500 i NASDAQ wzrosły odpowiednio o 0.03% i 0.15%. Złoto straciło nieco impetu po osiągnięciu 1214 i zmieniło się w konsolidację, ponownie naciskając 1200.
Technicznie rzecz biorąc, pierwszą rzeczą, na którą należy zwrócić uwagę, jest utrata impetu na akcjach. Pomimo ustanowienia nowych rekordów, zarówno S&P 500, jak i NASDAQ były ograniczone w wąskim zakresie przez noc. Oba również zamknęły wczorajsze otwarcie. Podobnie, DAX i CAC również odwróciły wczoraj zyski pomimo optymizmu handlowego, przy czym DAX spadł o -0.09%, a CAC o 0.11%. Nikkei wyczuwa silny opór przed oporem 23050. W związku z tym, o ile nie pojawią się drastyczne wiadomości, prawdopodobnie nieco zmniejszy się apetyt na ryzyko.
Po drugie, zarówno funt szterling, jak i australijski są dość słabe, mimo że nagłówki dotyczą dolara i jena. Wraz ze spadkiem apetytu na ryzyko istnieje szansa na lekki powrót dolara i jena. W takim przypadku GBP/USD, AUD/USD, GBP/JPY i AUD/JPY mogą napotkać pewną presję.
Canada Freeland miał bardzo konstruktywne spotkanie z Lighthizerem, ale MILK to słowo
Dolar kanadyjski jest dzisiaj mocniejszy w sesji azjatyckiej i pozostaje najsilniejszy w tym tygodniu. Wszystkie oczy zwrócone są na negocjacje handlowe między Kanadą a Stanami Zjednoczonymi. Kanadyjska minister spraw zagranicznych Chrystia Freeland, która skróciła europejską podróż do Waszyngtonu, powiedziała, że wczoraj odbyła „bardzo konstruktywne spotkanie” z przedstawicielem ds. handlu USA Robertem Lighthizerem, a spotkanie będzie kontynuowane dzisiaj. Nie udało jej się, aby Meksyk poczynił „znaczące ustępstwa” w zakresie oryginalnych przepisów dotyczących pracy i samochodów. I to „naprawdę utorowało drogę temu, co Kanada uważa za dobry tydzień”.
Uważa się, że produkty mleczne są kluczowym obszarem, w którym Stany Zjednoczone będą naciskać na Kanadę. Główny doradca ekonomiczny Białego Domu, Larry Kudlow, powiedział w wywiadzie telewizyjnym, że „jest słowo, z którym Kanada ma problemy i jest to MLEKO. Mleko. Wszystko, co ma związek z mlekiem i nabiałem – mają rządowy, centralnie planowany system, a niektóre taryfy sięgają nawet 300 procent. Będą musieli to naprawić”. I Kudlow ostrzegł, że „prezydent powiedział, że jeśli nie będzie w stanie zadowalająco negocjować z [Kanadą], być może będzie musiał przejść na duży podatek w wysokości 20 do 25 procent na kanadyjskie samochody jadące do USA”. dołączyć do USA i Meksyku, kiedy administracja planuje przekazać Kongresowi obowiązkowe 90-dniowe powiadomienie o nowej umowie handlowej.
Według raportu Globe and Mail, Kanada jest gotowa do znacznego ustępstwa w sprawie produktów Diary.
Wielka Brytania w inflacji cen w sklepach po raz pierwszy od pięciu lat
Indeks cen sklepowych BRC w Wielkiej Brytanii wzrósł w sierpniu o 0.1% r/r, w porównaniu z lipcowym spadkiem o -0.3% r/r. Co ważniejsze, jest to pierwszy wzrost od ponad pięciu lat, przerywający trwający 63 miesiące cykl deflacji. BRC zauważyło w komunikacie, że „zarówno wyższa inflacja cen żywności, jak i niższa deflacja cen towarów nieżywnościowych przyczyniły się do powrotu cen sklepowych do inflacji”. Jednak inflacja cen sklepowych pozostaje znacznie poniżej głównego wskaźnika CPI w wyniku „wysokiego poziomu konkurencji”.
Dyrektor naczelna BRC, Helen Dickinson, zauważyła, że na razie „sprzedawcy detaliczni ograniczają do minimum wzrost cen, z jakim borykają się konsumenci”. Jednak „obecna presja inflacyjna blednie w porównaniu z potencjalnym wzrostem kosztów, z jakimi spotkają się detaliści w przypadku opuszczenia UE bez umowy”. A jeśli tak się stanie, „detaliści nie będą w stanie chronić konsumentów przed podwyżkami cen”. Wezwała również, aby „zespoły negocjacyjne UE i Wielkiej Brytanii musiały dostarczyć umowę o wystąpieniu w nadchodzących tygodniach, aby uniknąć poważnych konsekwencji, które wynikałyby z takiego scenariusza na krawędzi klifu w marcu przyszłego roku”.
MFW: Znaczne opóźnienie w przenoszeniu poprawy sytuacji na rynku pracy w strefie euro na inflację
W artykule na blogu MFW zatytułowanym „Euro Area Inflation: Why Low For So Long?” omówiono zagadkę zerwanej relacji między inflacją bazową a bezrobociem. Badanie wykazało, że kluczem jest „silna trwałość inflacji w strefie euro”. Oznacza to na przykład, że „współczynnik inflacji w przeszłości jest wysoki, znacznie wyższy niż w przypadku inflacji w USA”. Również „współczynnik oczekiwań inflacyjnych jest znacznie niższy dla strefy euro niż dla USA”.
Dla laika oznacza to, że „w strefie euro, po okresie słabego popytu i niskiej inflacji, powrót inflacji do celu inflacyjnego zajmie znacznie dłuższy okres silnego popytu”. Albo mówiąc bardziej technicznie, „istnieje znaczne opóźnienie w przenoszeniu poprawy sytuacji na rynku pracy na ceny”.
Implikacją dla polityki pieniężnej EBC jest to, że wzmacnia ona argumenty za byciem „cierpliwym, ostrożnym i wytrwałym”. A to „wesprze powolny proces powrotu inflacji do jej celu, zarówno poprzez silniejszy popyt, jak i dobrze zakotwiczone oczekiwania inflacyjne”.
Patrząc przed siebie
W sesji europejskiej zostaną omówione nastroje niemieckich konsumentów Gfk i francuski PKB za II kw. W dalszej części dnia USA opublikują rewizję PKB za II kw. i oczekującą sprzedaż domów. Kanada zwolni rachunek bieżący za II kw.
Codzienny Outlook USD / CAD
Dzienne czopy: (S1) 1.2884; (P) 1.2934; (R1) 1.2979; Jeszcze…
USD/CAD osiąga jak dotąd poziom zaledwie 1.2886, a nastawienie w ciągu dnia pozostaje na minusie. Trwałe wybicie na poziomie 1.2879 Fibonacciego dołączy do przypadku średnioterminowego odwrócenia i wyceluje w kolejny poziom Fibonacciego na 1.2567. Z drugiej strony niewielki opór powyżej 1.2981 spowoduje, że wstępne nastawienie w ciągu dnia stanie się najpierw neutralne. Jednak na razie perspektywy krótkoterminowe pozostaną ostrożnie niedźwiedzie, dopóki utrzyma się opór na poziomie 1.3173.
W szerszym ujęciu, przerwanie obsługi kanałów (obecnie w 1.2988) dowodzi, że wzrost z 1.2246, jak również z 1.2061, zakończył się na 1.3385. Ostrość powraca do 38.2% zniesienia 1.2061 do 1.3385 w 1.2879. Decydujące złamanie tego stwierdzenia potwierdzi przypadek odwrócenia w średnim okresie i zniesienia celu 61.8% w 1.2567 i poniżej. W ten sposób na 50 ustawi ostrość na 0.9406% 2011 (1.4689 low) na 2015 (1.2048 high). Z drugiej strony, przełamanie oporności 1.3173 ożywi buńczuczny przypadek i zlikwiduje 61.8% zniesienia 1.4689 do 1.2061 w 1.3685 i powyżej.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Indeks cen sklepowych BRC Y / Y sie | 0.10% | -0.30% | ||
| 5:00 | JPY | Indeks zaufania konsumentów sierpień | 43.4 | 43.5 | ||
| 6:00 | EUR | Niemiecki wskaźnik zaufania konsumentów GfK, wrzesień | 10.6 | 10.6 | ||
| 6:45 | EUR | Francuski PKB Q / Q Q2 P | 0.20% | 0.20% | ||
| 12:30 | CAD | Bilans obrotów bieżących (CAD) Q2 | -18.0B | -19.5B | ||
| 12:30 | USD | PKB w ujęciu rocznym Q / Q Q2 S | 4.00% | 4.10% | ||
| 12:30 | USD | Indeks cen PKB Q2 S | 3.00% | 3.00% | ||
| 14:00 | USD | Oczekująca sprzedaż domów M/M lip | 0.60% | |||
| 14:30 | USD | Zapasy ropy naftowej | -5.8M |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


