
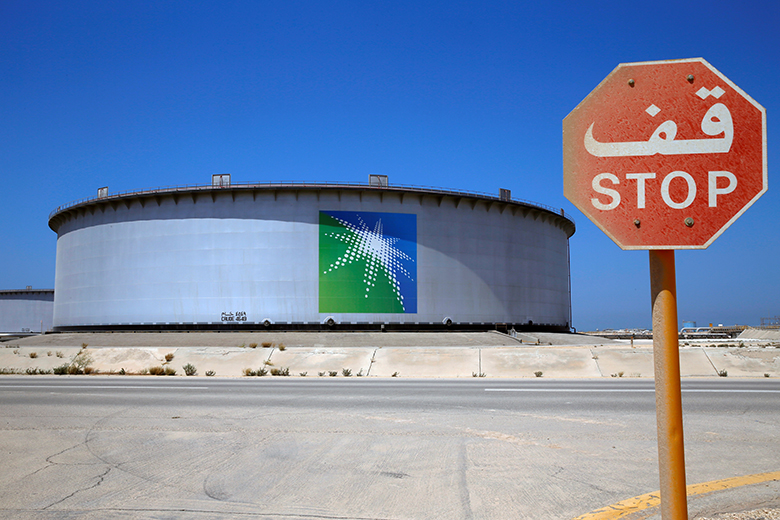
Rafineria i terminal naftowy Ras Tanura firmy Saudi Aramco w Arabii Saudyjskiej
Okazuje się, że Saudi Aramco w końcu nie będzie publiczne, a Tesla będzie prywatny.
Nie w najbliższym czasie.
Podwójne niepowodzenia, które byłyby największą ofertą publiczną w historii i co mogło być jednym z najbardziej kontrowersyjnych wykupów spółki publicznej, uwypuklają ryzyko dla bankowców z Wall Street, kiedy próbują zarobić na odważnych transakcjach przez upartych liderów.
Było wiele powodów do rezygnacji z potencjalnych transakcji, ale odmowa przyjęcia porady na temat podstawowych kwestii związanych z wyceną miała kluczowe znaczenie dla każdego kłopotliwego podejścia.
W przypadku Saudi Aramco uparte przywiązanie księcia z Arabii Saudyjskiej Mohammeda bin Salmana do wartości trylionowej $ 2 dla producenta ropy było kluczowym powodem, dla którego na półce znalazła się oferta IPO, która miała zebrać 100 miliarda dolarów lub więcej w gotówce .
Nawet analitycy pracujący w bankach czerpiących zyski z udziału w IPO walczyli o wycenę ponad $ 1.5 trylionów dla Saudi Aramco, biorąc pod uwagę prognozowane przychody z ropy naftowej.
To utrudniło proces podejmowania decyzji w kwestiach takich, jak lista obiektów. Menedżerowie giełdowi byli tak samo otwarci, jak bankowcy, aby zarobić na transakcji, ale stanęli w obliczu groźby utraty reputacji, gdy stało się oczywiste, że mogą zostać poproszeni o wykreślenie reguł dotyczących ich aukcji, aby odpowiadali Saudyjczykom.
Agresywny
Potencjał do gigantycznej transakcji, z powodu zbyt agresywnej wyceny, mógłby wystarczyć, by odejść od kalkulacji ryzyka / nagrody od agresywnego ścigania się po liście dla niektórych menadżerów wymiany.
Wydaje się, że opóźnienia w rozpadzie umowy spowodowane sporami o wycenę dały dworcowym rywalom czas księcia, który przekonał swojego ojca, króla Salmana, do zawetowania IPO.
Problem na dworze Elona Muska, założyciela i dyrektora generalnego producenta samochodów elektrycznych Tesli, zdaje się polegać na tym, że żaden z jego dworzan - w postaci starych znajomych na pokładzie - nie wydaje się skłonny lub w stanie powstrzymać swoich dzikich twierdzeń.
Przykład firmy Dell pokazuje, że publicznie notowana firma technologiczna z założycielem, który wciąż jest u steru, może przejść na giełdę, gdy wydaje się niedoszacowana i później się rozwijać.
Michael Dell spotkał się z dużą krytyką w 2013, gdy prowadził wykup lewarowany przez firmę, którą założył, ale zasięgnął porady w zakresie wyceny i finansowania dłużnego od firmy private equity Silver Lake i bankowców w JPMorgan, i skutecznie zamknął handel. Obecnie ponownie wystawia firmę na aukcję - choć bez oferty publicznej - przy wartości większej niż dwukrotność wartości 24.9 miliarda dolarów, z której pochodziła prywatnie.
Jeśli umowa Dell 2.0 była tym, o czym Elon Musk miał na myśli, kiedy wysłał swój notoryczny tweet z sierpnia 7 na temat wykupu za Teslę, natychmiast natychmiast sabotował projekt swoim kawalerskim podejściem do wyceny i finansowania.
Tweet przeczytał w całości: "Rozważam zabranie Tesli Private na 420. Finansowanie zabezpieczone. "
Sycophancy pozostaje jednym z obszarów, w którym tradycyjny doradca na Wall Street raczej nie zostanie zastąpiony przez technologię lub nie zostanie zastąpiony przez nowe sposoby inwestowania
Szybko okazało się, że finansowanie było dalekie od zabezpieczania, a stwierdzenie Muskara opierało się tylko na rozmowach z saudyjskim państwowym funduszem majątkowym o potencjalnej inwestycji. A wyceniona wycena 420 na akcję może zostać ostatecznie sklasyfikowana przez regulatorów jako prymitywna i prawdopodobnie nielegalna próba stworzenia strat dla krótkich sprzedawców akcji Tesli.
Zadowoleni finansiści z Wall Street mimo to szybko zaoferowali swoje usługi Musk, aby zaoferować realną propozycję wykupu, a Goldman Sachs i Silver Lake pracowały na telefonach tak, jakby to był 1999, aby wyłonić potencjalnych inwestorów.
Kiedy w końcu dotarło do Musk, że jego opcje na rynku długu były tak ograniczone, że jedynym sposobem na prywatne przejście byłaby sprzedaż znacznego pakietu akcji nabywcy, jak petro-gospodarka (Arabia Saudyjska) lub tradycyjna firma samochodowa (Volkswagen), wykonał kolejną zmianę kursu 180 i ogłosił, że Tesla pozostanie jednak publicznie.
Więc nie ma premii za wykup Tesli za Goldman; podczas gdy abonamenty Saudyjskiej Aramco IPO zostały wyłączone dla koordynatorów bankowych JPMorgan, Morgan Stanley i HSBC, wraz z butikowymi doradcami Moelis i Evercore.
Może to wskazywać, że fałszywe wyceny - rynkowy odpowiednik fałszywej koncepcji prasowej spopularyzowanej przez Donalda Trumpa - stanowią poważne zagrożenie dla firmy zarabiającej na doradztwie w transakcjach dla dużych banków.
Mesjańska pewność siebie
Sukces polityczny Trumpa z pewnością wydaje się zachęcać innych przywódców z podobnie mesjanistycznym zaufaniem do własnych umiejętności dyskontowania niewygodnych faktów, które nie służą ich celom. To z kolei stanowi oczywiste wyzwanie dla doradców z Wall Street, którzy nie mogą przekonać bardziej wymagających klientów do stawienia czoła rzeczywistości i zaakceptowania dostępnych warunków transakcji, zamiast trzymać się wszystkich swoich celów.
Ale dopóki mogą utrzymywać relacje z liderem, o którym mowa, podczas przechodzenia przez listę potencjalnych rozwiązań biznesowych, aż do znalezienia takiej, która jest rzeczywiście rentowna, doradcy z Wall Street mogą w pewnym momencie spodziewać się spieniężenia.
Na przykład Arabia Saudyjska najprawdopodobniej pozostanie ogromnym źródłem opłat w nadchodzących latach, niezależnie od tego, czy debiut giełdowy Saudi Aramco zostanie kiedykolwiek wznowiony. Kredyt konsorcjalny o wartości X XUM MILI został złożony wkrótce po wycofaniu IPO, co sprawia, że banki takie jak JPMorgan są zajęte, a wyspecjalizowane firmy, takie jak Moelis i Evercore, które nie są dużymi pożyczkodawcami, bez wątpienia będą rzucać pewne strzępy doradcze z tabeli, ponieważ aktywa przesunięcia Saudyjczyków między podmiotami państwowymi.
Elon Musk może nie być tak ostrożny, aby utrzymywać kontakty ze swoim Wall Street dobrze nakarmionym, ponieważ wydaje się, że dzieli swój czas pomiędzy majsterkowanie z linią produkcyjną Tesli w dziwnych godzinach i prowadzenie waśni na Twitterze.
Nawet Musk może czuć jakąś szczerą lojalność wobec Goldmana Sachsa, tak długo jak bankierzy troszczą się o to, by pielęgnować swój wizerunek jako technologicznego geniusza, który jest tragicznie źle rozumiany przez drobiazgowe umysły publicznych rynków akcji.
Sycophancy pozostaje jedną z dziedzin, w których tradycyjny doradca na Wall Street raczej nie zostanie zastąpiony przez technologię lub nie zostanie zastąpiony przez nowe sposoby inwestowania.
Charakter rzeczywistości rynkowej może obecnie być trudny do zmienienia, a tempo zmian może wydawać się dziwne dla bankiera wychowanego w wygodnym świecie elitarnych akademii i wiarygodnych barometrów sukcesu. Jednak instynkt, który należy zrobić, by zadowolić klienta, jest ponadczasowy.
Nazwij to laskowaniem lub zwróć uwagę na szczegóły i prymat potrzeb klienta.
Fałszywe wyceny i nieobliczalni klienci powinni być jedynie niewielką przeszkodą w podjęciu decyzji o pobieraniu opłat doradczych dla bankowców.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


