
Streszczenie
Podstawowym narzędziem polityki pieniężnej jest stopa funduszy federalnych (FFR), czyli stopa, po której banki pożyczają sobie nawzajem rezerwy i która pełni funkcję kluczowej referencyjnej stopy procentowej. Federalny Komitet Otwartego Rynku (FOMC), w skład którego wchodzą prezesi Rezerwy Federalnej i prezesi banków okręgowych, ustala docelowy zakres FFR w oparciu o cele polityczne. Wyższy FFR powoduje wzrost stóp procentowych w gospodarce, a zatem sprawia, że zaciąganie pożyczek jest droższe, co spowalnia gospodarkę. Z drugiej strony zmniejszenie FFR sprawia, że pożyczanie pieniędzy jest tańsze, co skłania konsumentów i przedsiębiorstwa do większych wydatków i pobudzenia gospodarki.
Określenie odpowiedniego współczynnika FFR umożliwiającego osiągnięcie celów polityki nie jest łatwym zadaniem, ponieważ opiera się na niepewnych ocenach dotyczących bieżącego stanu gospodarki i perspektyw na przyszłość. W tym raporcie dokonujemy przeglądu powszechnych metod szacowania odpowiedniej docelowej stopy procentowej (nazywamy ją „r-optymalną”) i proponujemy nowe ramy szacowania. Nasze ramy szacują r-optymalny na podstawie prawdopodobieństwa ekspansji/recesji i presji inflacyjnej/deflacyjnej, w przeciwieństwie do tradycyjnych zasad polityki typu Taylora, które obliczają optymalną stopę procentową w oparciu o odchylenia inflacji od celu decydentów i wynik od jej „naturalnej” lub potencjalny poziom. Nasza metodologia ma trzy główne zalety. Po pierwsze, jest przyszłościowe. Po drugie, nie wykorzystuje potencjalnego produktu jako zmiennej objaśniającej, co jest bardzo trudne do oszacowania w czasie rzeczywistym1. Wreszcie, nasza metodologia stosuje do danych wejściowych wagi zmienne w czasie, co pozwala nam uwzględnić zmienny charakter ryzyka w rozwijająca się gospodarka.
Metody tradycyjne: reguła Taylora i modyfikacje
Jedną z najbardziej znanych metod kierowania polityką stóp procentowych banku centralnego jest reguła Taylora, opisana przez Johna B. Taylora w 1993.2 r.XNUMX Zgodnie z regułą Taylora odpowiednią stopę funduszy federalnych należy ustalać jako funkcję inflacji i luka popytowa (tj. różnica między produkcją rzeczywistą a produkcją potencjalną w gospodarce). Lukę popytową mierzy się powszechnie za pomocą odchyleń bezrobocia od jego naturalnej stopy. Jeśli inflacja będzie wyższa od celu Fed i/lub gdy zatrudnienie przekroczy pełne zatrudnienie, FOMC powinien podnieść stopy procentowe. Z drugiej strony FOMC powinien obniżać stopy procentowe w okresach inflacji poniżej celu i wysokiego bezrobocia.
Tradycyjnie reguła Taylora wykorzystuje jako dane wejściowe retrospektywne dane makroekonomiczne, co stanowi główną krytykę, ponieważ polityka pieniężna ma być wybiegająca w przyszłość.3 FOMC regularnie publikuje prognozy bezrobocia i inflacji oraz szacunki jej długoterminowych („naturalnych” ”), które można wykorzystać w regułach polityki typu Taylora jako alternatywę. Modele są jednak wrażliwe na dokładność szacunków wykorzystywanych jako dane wejściowe. Jak zauważył prezes Rezerwy Federalnej Powell (2018), szacunki długoterminowych wielkości ekonomicznych przeprowadzane w czasie rzeczywistym są podatne na błędy, ponieważ nie można ich bezpośrednio zaobserwować. Na przykład, patrząc wstecz, obserwatorzy w tamtym czasie znacznie zaniżyli naturalną stopę bezrobocia w latach 1965–1980, ale znacznie ją przeszacowali w latach 1990
Ponadto modele oparte na regułach Taylora zwykle stosują stałe wagi do wartości wejściowych. Na przykład oryginalna praca Johna Taylora z 1993 r. określa wagę 0.5 dla luki inflacyjnej i popytowej. Problem polega na tym, że stałe wagi oznaczają, że charakter ryzyka pozostaje stały w czasie, co jest mocnym założeniem, biorąc pod uwagę ewolucję gospodarek. Na przykład charakter ryzyka inflacji dla perspektyw gospodarczych zmienił się znacząco w ciągu ostatnich czterech dekad, przy czym ryzyko wysokiej inflacji w latach 1980. ustąpiło miejsca ryzyku deflacji w ostatnich latach. Dlatego twierdzimy, że podejście oparte na wagach zmiennych w czasie jest skuteczniejsze w ocenie współczesnych zagrożeń i odpowiednim projektowaniu polityki pieniężnej.
Nasze ramy: podejście oparte na prawdopodobieństwie
R-optymalne szacujemy na podstawie aktualnego poziomu FFR i przyszłych prawdopodobieństw ekspansji/recesji oraz presji inflacyjnej/deflacyjnej. Oznacza to, że nasz model jest wybiegający w przyszłość, podobnie jak powinno to mieć miejsce w przypadku polityki pieniężnej, biorąc pod uwagę opóźnienie między zmianą polityki a jej wpływem na gospodarkę. Ponadto nasz model nie opiera się na szacunkach naturalnej stopy bezrobocia, które są trudne do przeprowadzenia w czasie rzeczywistym, jak wspomniał Powell w niedawnym przemówieniu na Sympozjum Polityki Gospodarczej Fed w Kansas City w Jackson Hole5. Trzeba przyznać, że szacowanie prawdopodobieństwa recesji i inflacji jest również podatne na błędy. Jednakże dzięki wykorzystaniu danych wejściowych innych niż tradycyjne modele nasze ramy poszerzają dane, które mogą zostać wykorzystane przez decydentów do kierowania polityką stóp procentowych.
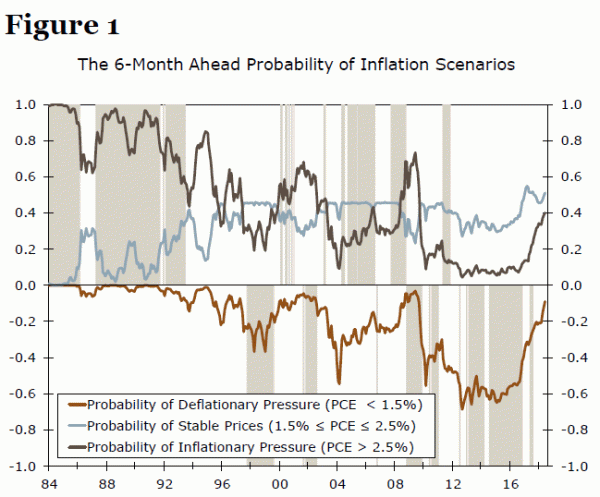
Wcześniej opracowaliśmy modele probitowe w celu oszacowania prawdopodobieństw presji inflacyjnej/deflacyjnej oraz ekspansji/recesji na okres sześciu miesięcy i dwóch kwartałów6. Wyniki tych modeli przedstawiono na poniższych rysunkach. Na rys. 1 zacienione słupki powyżej linii zerowej reprezentują okresy presji inflacyjnej, które charakteryzujemy jako okresy, w których inflacja PCE przekracza 2.5%, natomiast słupki poniżej linii zerowej reprezentują okresy presji deflacyjnej (tj. okresy, w których PCE inflacja jest mniejsza niż 1.5%). Inflacja PCE mieści się w przedziale od 1.5% do 2.5% (tj. „ceny stabilne”) w regionach bez zacienionych słupków. W symulowanej analizie w czasie rzeczywistym nasz model dokładnie przewidział wszystkie epizody perspektyw inflacji, dlatego też oceniamy nasz model jako wiarygodny szacunek bieżącej i krótkoterminowej inflacji.
Rysunek 2 przedstawia model probitowy prawdopodobieństwa ekspansji/recesji w kolejnych dwóch kwartałach. W tym przypadku zacienione słupki poniżej linii zerowej oznaczają recesje, zacienione słupki powyżej linii zerowej oznaczają silne ożywienia (lub ekspansje), a niezacienione luki oznaczają słabe ożywienia. Ponownie, nasz model dobrze radzi sobie z przewidywaniem trzech scenariuszy wzrostu w symulowanej analizie w czasie rzeczywistym, co pozwala nam wygodnie używać go jako danych wejściowych do szacowania wartości r-optymalnej.
Nasz model r-optymalnego obejmuje prawdopodobieństwo recesji, silniejszego ożywienia gospodarczego, presję inflacyjną i presję deflacyjną jako zmienne objaśniające. Wykluczamy prawdopodobieństwo stabilnych cen i słabego ożywienia, ponieważ są one wykorzystywane jako scenariusze porównawcze. Na koniec jako zmienną objaśniającą uwzględniamy opóźnienie o jedną czwartą w stosunku do bieżącego nominalnego FFR, co pozwala nam uwzględnić w procesie szacunków bieżące nastawienie polityki pieniężnej (ponieważ przyszły FFR zależy od jego obecnego poziomu). Wynika to z modyfikacji reguły Taylora zaproponowanej przez Claridę, Gali i Gertlera (1999).7
Do estymacji modelu stosujemy wagi stałe dla całego okresu analizy (1975-2018) oraz wagi zmienne w czasie. Aby obliczyć wagi zmienne w czasie, szacujemy model oddzielnie dla trzech różnych podprób, które ustala się na podstawie różnych reżimów wzrostu/inflacji/stóp procentowych w tych okresach.8 Jak omówiono wcześniej, stosowanie wag zmiennych w czasie dla naszych zmiennych objaśniających pozwala nam uwzględnić ewoluujący charakter ryzyk w gospodarce w czasie. Metodologia ta odróżnia również nasze ramy od tradycyjnych reguł polityki typu Taylora, które wykorzystują stałe wagi.
R – Optymalne wyniki estymacji i ocena
Nasze oszacowanie r-optymalnego pokazano na rysunku 3. Zielone słupki na prawej osi pokazują odchylenia efektywnego FFR od r-optymalnego. Jeśli zielone słupki są dodatnie, sugeruje to, że efektywny FFR przekracza wartość optymalną. W takim przypadku FOMC może być zmuszony rozważyć ostateczne zmniejszenie docelowego zakresu FFR. I odwrotnie, okresy ujemnych zielonych słupków oznaczają, że efektywny FFR jest poniżej r-optymalnego i że FOMC może w końcu być zmuszony do podniesienia docelowego zakresu FFR. W bliźniaczym raporcie omówimy implikacje naszego szacunku optymalnego dla ścieżki polityki pieniężnej w nadchodzących latach9.
Następnie porównujemy ostateczne wyniki naszego r-optymalnego modelu z kilkoma punktami odniesienia, aby ocenić nasze wyniki i ich przydatność do kierowania polityką pieniężną. Głównym punktem odniesienia, którego używamy, jest reguła polityki typu Taylora opracowana przez prezesa Rezerwy Federalnej St. Louis Jamesa Bullarda (2018).10 Zmiennymi objaśniającymi w modelu Bullarda są jego oszacowanie naturalnej realnej stopy procentowej, odchylenie bezrobocia od jej stopę naturalną (szacowaną przez Fed z St. Louis) oraz odchylenie inflacji od celu Fed na poziomie 2%. Bullard szacuje swój model, korzystając z dwóch różnych zestawów stałych wag, zaczerpniętych od Taylora (1993) i Taylora (1999). Na podstawie zakresów danych wejściowych model Bullarda podaje zalecaną stopę procentową na IV kwartał 4 r. na poziomie od 2017 punktów bazowych do 8 punktów bazowych przy zastosowaniu pierwszego zestawu wag oraz od 161 punktów bazowych do 15 punktów bazowych przy zastosowaniu drugiego zestawu wag. Jako dodatkowy punkt odniesienia stosujemy filtr Hodricka-Prescotta (H-P) do efektywnego FFR, który pozwala oszacować trend FFR przy użyciu metod czysto statystycznych.
Jak pokazano w Tabeli 1, nasze szacunki r-optymalne i trzy wartości odniesienia, których używamy, mieszczą się w pokrywających się zakresach.11 Nasze szacunki są jednak nieco wyższe niż te wykonane przez Bullarda (2018). Ponadto zakresy z naszego modelu są węższe niż zakresy z Bullarda (2018) i metody filtru H-P. W szczególności szacowany zakres uzyskany na podstawie naszego modelu wag zmiennych w czasie jest mniejszy niż w przypadku innych metod, w tym naszego oszacowania r-optymalnego przy użyciu całego okresu próbkowania. Dzieje się tak dlatego, że błąd standardowy naszego modelu wykorzystującego podpróbę 2000-2018 wynosi zaledwie 0.34 w porównaniu do 0.90 dla całego okresu próby (od 1975 r.).
Twierdzimy, że węższy zakres wartości r-optymalnych sprawia, że nasza metoda jest bardziej użyteczna w kierowaniu kształtowaniem polityki. Biorąc pod uwagę, że FOMC zazwyczaj przesuwa stopy procentowe jedynie o 25 punktów bazowych na raz, przedziały szacowane przez Bullarda (2018) na IV kwartał 4 roku umożliwiłyby FOMC dwukrotną podwyżkę stóp procentowych (tak jak miało to faktycznie miejsce w I półroczu 2017 roku), utrzymując się w granicach górnej granicy jego zakresu, ale także umożliwiłby FOMC dwukrotną obniżkę stóp procentowych bez przekraczania dolnej granicy szacowanego zakresu Bullarda. Dla kontrastu, nasze preferowane oszacowanie (r-optymalne przy użyciu wag zmiennych w czasie) daje zakres jedynie 1 punktów bazowych, czyli w sumie dwa możliwe ruchy stóp o 2018 punktów bazowych.
Porównanie współczynników podpróbek
W Tabeli 2 porównujemy oszacowane współczynniki naszego modelu przy wykorzystaniu całego okresu próbnego 1975-2018 (stałe wagi) z podpróbami (wagi zmienne w czasie). Analiza podprób pozwala sprawdzić, czy różnym reżimom gospodarczym towarzyszą różne wartości współczynników, a tym samym jak zmieniał się charakter zagrożeń dla perspektyw gospodarczych w czasie. Ustaliliśmy daty podprób w oparciu o różne reżimy wzrostu/inflacji/stóp procentowych.12 Na przykład okres 1975–1989 charakteryzuje się wyższym wzrostem, inflacją i stopami procentowymi w porównaniu z innymi okresami. Tymczasem okres po roku 2000 wiąże się ze znacznie wolniejszym wzrostem gospodarczym, niższą inflacją i niższymi stopami procentowymi.
Dla całego okresu próbnego 1975–2018 prawdopodobieństwo recesji, silnego ożywienia gospodarczego i presji inflacyjnej są statystycznie istotnymi zmiennymi objaśniającymi efektywnego FFR (przy poziomie ufności 10%, zaznaczonym na żółto). Jeśli zmienna jest istotna statystycznie, sugeruje to, że jest użyteczna do ustalenia odpowiedniej stopy procentowej (r-optymalnej). Jak można było się spodziewać, wzrost prawdopodobieństwa recesji sugeruje spadek r-optymalnego (bardziej akomodacyjna polityka pieniężna), natomiast wzrost prawdopodobieństwa silnego ożywienia i presji inflacyjnej prowadzą do wzrostu r-optymalnego (bardziej restrykcyjna polityka pieniężna) polityka).
Kiedy model jest reestymowany na różnych podpróbach, zmienne istotne statystycznie zmieniają się, chociaż ich znaki pozostają spójne. Sugeruje to, że różne zmienne są bardziej istotne dla kształtowania polityki pieniężnej w różnych okresach, co ma sens w kontekście historycznym. Przykładowo w ostatnim okresie (2000-2018) jedynymi istotnymi statystycznie zmiennymi są prawdopodobieństwo recesji i prawdopodobieństwo wystąpienia presji deflacyjnej. Wynik ten nie jest zaskoczeniem w kontekście powolnego wzrostu gospodarczego i niskiej inflacji.
Zmienność wartości współczynników (i ich istotność statystyczna) pomiędzy szacunkami podprób potwierdza naszą hipotezę, że zagrożenia dla perspektyw gospodarczych i ich znaczenie dla kształtowania polityki ewoluują w czasie. Dlatego też dochodzimy do wniosku, że wagi zmienne w czasie są najodpowiedniejsze do modelowania zalecanej stopy procentowej. Jest to metodologia, którą stosujemy przy naszym preferowanym oszacowaniu r-optymalnego.
Wniosek
W niniejszym raporcie przedstawiono nowe podejście do szacowania optymalnego FFR. Uważamy, że nasze ramy uzupełniają obecny zbiór modeli szacowania zalecanej stopy procentowej i dlatego stanowią przydatne narzędzie dla decydentów do oceny bieżącego stanowiska polityki pieniężnej. W naszym raporcie uzupełniającym omawiamy nasze obecne oszacowanie wartości optymalnej r oraz implikacje dla ścieżki FFR w ciągu najbliższych kilku lat.
1 Jerome H. Powell. „Polityka pieniężna w zmieniającej się gospodarce” (Sympozjum dotyczące zmiany struktury rynku i implikacji dla polityki pieniężnej, Jackson Hole, WY, 24 sierpnia 2018 r.).
2 Johna B. Taylora. „Dyskrecja a zasady polityki w praktyce”. Seria konferencji Carnegie-Rochester na temat polityki publicznej 39, nr. 1 (1993), 195-214.
3 Ben S. Bernanke. „Polityka pieniężna i bańka mieszkaniowa” (doroczne spotkanie Amerykańskiego Stowarzyszenia Ekonomicznego, Atlanta, Georgia, 3 stycznia 2010 r.).
4 Powell, „Polityka pieniężna w zmieniającej się gospodarce”, 2018.
5 Tamże.
6 Zob. „Przewidywanie prawdopodobieństwa inflacji/deflacji: metoda uporządkowanego probitu” (17 lutego 2014 r.) i „Przewidywanie prawdopodobieństwa recesji i siły ożywienia gospodarczego: podejście uporządkowanego probitu” (19 lipca 2016 r.). Wszystkie raporty Wells Fargo, o których mowa w niniejszym dokumencie, są dostępne na żądanie.
7 Richard Clarida, Jordi Gali i Mark Gertler. „Nauka o polityce pieniężnej: perspektywa nowokeynesowska”. Journal of Economic Literature 37, nr 4 (1999), 1661-1707.
8 Podpróby, z których korzystamy, to lata 1975–1989, 1990–1999 i 2000–2018.
9 Zobacz „O ile bardziej Fed prawdopodobnie zaostrzy swoje działania?” (12 września 2018).
10 Jamesa Bullarda. (2018). „R-star wars: widmo”, Business Economics 53, 60–65.
11 Dla porównania Bullard (2018) wszystkie szacunki dotyczą IV kwartału 4 roku. Zakresy naszych oszacowań r-optymalnego i oszacowania filtra HP reprezentują jedno odchylenie standardowe powyżej i poniżej oszacowania punktowego.
12 Innym rozwiązaniem byłoby podzielenie zbioru danych na podpróby zgodnie z cyklami koniunkturalnymi. Jednakże długość cykli koniunkturalnych znacznie się różni, od 12 miesięcy (cykl koniunkturalny 1980–1981) do 120 miesięcy (cykl koniunkturalny 1991–2001). Krótszy okres niektórych cykli koniunkturalnych może mieć wpływ na dokładność statystyczną naszych wyników. Dlatego dzielimy dane na podpróby, aby reprezentować różne reżimy gospodarcze i aby uniknąć problemu krótszych okresów. Co więcej, ze względu na krótszy okres po Wielkiej Recesji, do przedstawienia najnowszej epoki używamy okresu po roku 2000.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


