
Najważniejsze
- Wzrost gospodarczy w Kanadzie wyraźnie spowolnił, a w I kw. 2019 r. oczekuje się powtórzenia tempa bliskiego zera z czwartego kwartału. Ten spadek wzrostu skłonił klientów do zastanowienia się, czy Kanada może skurczyć się lub stagnować w obliczu skądinąd zdrowego odpowiednika w USA.
- Jest to rzadkie, ale odpowiedź brzmi: tak. Typowy zawór bezpieczeństwa w postaci poprawiającego się bilansu handlu zagranicznego ma mniejszy wpływ niż w przeszłości. Obecna sytuacja przypomina sytuację z 2015 r., ale w grę wchodzą nieco inne czynniki.
- Termin recesja jest często używany bez odpowiednich określeń. W przypadku braku poważnego wstrząsu zewnętrznego postrzegane przez nas ryzyko to co najwyżej „techniczna” recesja, której najbardziej prawdopodobnym skutkiem będzie krótki okres stagnacji. Każdemu zahamowaniu aktywności prawdopodobnie nie będzie wymaganej kombinacji zakresu, głębokości i czasu trwania, aby oznakować prawdziwą recesję.
- Rynki pracy i wzrost akcji kredytowej to kluczowe obszary, na które należy zwrócić uwagę przy ocenie ryzyka pogorszenia koniunktury.
Kanada znajduje się w fazie załamania wzrostu. W najbliższej przyszłości pojawiła się słabsza niż oczekiwano dynamika gospodarcza, a jednocześnie ograniczenia produkcji w sektorze energetycznym powodują tymczasowe obniżenie wzrostu. Po dzisiejszym słabym raporcie o PKB (0.4% kw./kw. Saar) prawdopodobnie nastąpi kolejny niemal zerowy wynik w I kw. 2019 r. Tak skromna prognoza oznacza, że nie trzeba byłoby zbyt wiele chybić w stosunku do oczekiwań, aby wzrost gospodarczy w pierwszym kwartale osiągnął poziom ujemny. To skłoniło klientów do zakwestionowania możliwości wejścia Kanady w recesję niezależnie od pogorszenia koniunktury w Stanach Zjednoczonych.
„Prawdziwa” recesja, która dotknie wszystkie wskaźniki gospodarcze, jest bardzo mało prawdopodobna, ale możliwa jest recesja techniczna. Recesję „techniczną” definiuje się jako brak połączenia głębokości, szerokości i czasu trwania. W takiej sytuacji PKB może się skurczyć lub pozostać w stagnacji przez dwa lub więcej kwartałów w przypadku braku równoległych, szerokich napięć na rynku pracy. W tym miejscu również ustawiona jest poprzeczka „prawdziwej” recesji, która będzie wiązać się z powszechnym spadkiem produkcji w przemyśle i znaczną utratą zatrudnienia w dużej części kraju.
Wystarczy spojrzeć wstecz na rok 2015, aby znaleźć dowody na to, że Kanada rzeczywiście może doświadczyć „technicznej recesji”, podczas gdy Stany Zjednoczone będą nadal się rozwijać. Choć w przeszłości nie było to częste zjawisko, wierzymy, że w Kanadzie może wystąpić więcej takich tymczasowych oddzieleń od dynamiki Stanów Zjednoczonych w przyszłości. „Drogą ucieczki” dla Kanady często był sektor zewnętrzny, gdzie deprecjacja dolara kanadyjskiego i zdrowy popyt w USA pomagają zrównoważyć słabości w innych obszarach gospodarki. Jednak z biegiem lat ta dynamika uległa osłabieniu, a innym czynnikom wzrostu brakuje stłumionego popytu, który mógłby zapewnić dużą poduszkę (np. sektor mieszkaniowy i wydatki konsumenckie).
W bieżącym cyklu nie można wykluczyć ryzyka technicznej recesji, choć dane nie wskazują obecnie na pogorszenie koniunktury. Rzeczywiście ocena kluczowych wskaźników wyprzedzających wskazuje na załamanie wzrostu, a nie jego skurczenie.
Poprawne definicje
Dyskusje na temat ryzyka recesji często mogą ugrzęznąć w rozróżnieniach definicyjnych, dlatego przed przystąpieniem do analizy ważne jest rozróżnienie trzech typów wyników gospodarczych. Pierwszym z nich jest załamanie wzrostu, podczas którego gospodarka udaje się utrzymać wzrost, ale ledwo. To w istocie nasza prognoza krótkoterminowa. Druga to recesja „techniczna” (czasami nazywana „recesją ustawową”, ponieważ spełnia definicję zawartą w (uchylonej) federalnej ustawie o zrównoważonym budżecie z 2015 r. Wymaga to co najmniej dwóch kolejnych kwartałów kurczenia się gospodarki i niewiele więcej. „Prawdziwa” recesja ma znacznie wyższą poprzeczkę – nie tylko skurcz gospodarczy, ale mający szeroki zasięg i głębokość. Porównajcie na przykład recesję z lat 2008/2009, podczas której krajowa stopa bezrobocia wzrosła o 2.5 punktu procentowego (i wzrosła). wszystkie prowincje), wraz z ustawową recesją w 2015 r., gdzie wzrost wyniósł skromniejsze 0.5 punktu procentowego, wynikającą z wąskiej grupy prowincji z ekspozycją na sektor energetyczny: Alberta, Saskatchewan oraz Nowa Fundlandia i Labrador.
Niniejsza analiza skupia się na ryzyku technicznej recesji, której nie można wykluczyć po prostu ze względu na silną dynamikę gospodarczą w USA. Ryzyko „prawdziwej” recesji jest obecnie dość niskie i właściwie nigdy w historii nie miało miejsca bez odpowiedniego recesji na południe od granicy.
Osłabione kanały zewnętrzne zwiększają ryzyko w Kanadzie
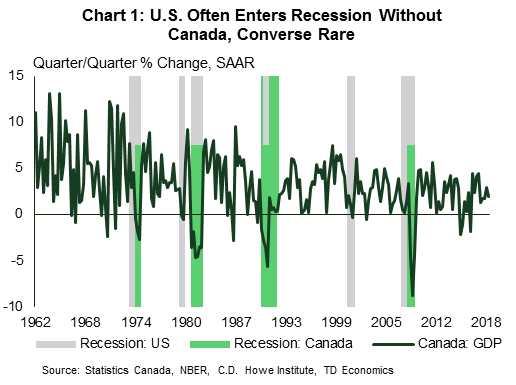
Historia pokazuje, że recesja w USA jest warunkiem koniecznym (ale niewystarczającym) pogorszenia koniunktury w Kanadzie (wykres 1). Rzeczywiście, od czasu recesji wywołanej polityką rządu w okresie wojny koreańskiej Kanada nie weszła w „prawdziwą” recesję bez Stanów Zjednoczonych, które również znalazły się w tej samej sytuacji. Ten incydent z lat 1950. XX w. nie został nawet uwzględniony w bieżących szeregach historycznych Kanadyjskiego Urzędu Statystycznego dotyczących kwartalnego PKB, a biorąc pod uwagę wyjątkową sytuację i przyczynę, ma niewielką wartość informacyjną w obecnym kontekście1.
Zatem, mimo że istnieje precedens, „prawdziwa” recesja obejmująca wyłącznie Kanadę jest właściwie niespotykana. Jednak, jak mówi dobrze znane zastrzeżenie, wcześniejsze zyski niekoniecznie są wskaźnikiem przyszłych wyników. Jednym z potencjalnych powodów, dla których nie należy lekceważyć tego ryzyka, jest to, że „zawór ucieczkowy” zapewniany przez płynną walutę i sektor zewnętrzny może nie działać tak dobrze, jak kiedyś. Łagodniejsza waluta i rosnący eksport pomogły Kanadzie utrzymać się na dodatnim poziomie podczas azjatyckiego kryzysu zadłużeniowego w 1998 r., a także implozji amerykańskiego rynku internetowego w 2001 r., mimo że popyt krajowy wyraźnie osłabł.
To prowadzi nas do głównego przesłania tego raportu. Jest mało prawdopodobne, aby Kanada weszła w „prawdziwą” recesję bez Stanów Zjednoczonych, ale recesja ustawowa lub techniczna to inna historia. Rok 2015 jest tego pomocnym przykładem. W okresie od I kw. 2015 r. do III kw. 1 r. Kanada odnotowała trzy czwarte spadku gospodarczego (dwa z rzędu) i w rzeczywistości brak dynamiki wzrostu pomiędzy tymi okresami. Zaznaczyło to pole w kwestii czasu trwania pogorszenia koniunktury. Co jednak ważne, osłabienie to nie było powszechne w różnych gałęziach przemysłu ani na rynkach pracy w poszczególnych prowincjach, w związku z czym nie można go uznać za „prawdziwą” recesję2016. Epizod z 3 r. oznacza w naszych księgach techniczną recesję. Było to rzadkie zjawisko, biorąc pod uwagę, że trzy inne okresy słabej dynamiki gospodarczej (2, 2015 i 1986) nie osiągnęły dwukwartowego progu recesji technicznej. Dzieje się tak nawet w przypadkach, gdy cykl gospodarczy w USA został formalnie scharakteryzowany przez Krajowe Biuro Badań Ekonomicznych (NBER) jako „prawdziwa” recesja (1995).
Chociaż doświadczenie z 2015 r. jest rzadkie, nie zdziwiłoby nas więcej takich doświadczeń w przyszłości z kilku powodów. Zacznijmy od prostych wyników regresji kroczącej, które wskazują, że związek waluty z eksportem uległ istotnemu osłabieniu, szczególnie od końca lat 1990. XX w. (wykres 2). Co prawda dowody w dalszym ciągu wskazują, że słabszy wariat powinien dać krótkotrwały impuls do eksportu, ale efekt nie jest tak wyraźny jak w przeszłości.
Z dalszej analizy wynika, że nawet wyniki regresji kroczącej dla popytu zagranicznego (głównie amerykańskiego) mogą być przesadzone lub przynajmniej nadmiernie uproszczone. Analizując wyniki kanadyjskiego eksportu po kryzysie, zaobserwowaliśmy tendencję do osiągania przez niego wyników gorszych od historycznych relacji do popytu zagranicznego, średnio rzędu około 1 punktu procentowego (wykres 3).3 Dzielenie obserwacji na coraz mniejsze kawałki jest wkraczamy na teren eksploracji danych, więc przydałoby się przymrużenie oka. Wydaje się jednak, że istnieją dowody na to, że dotychczasowe relacje makroekonomiczne uległy osłabieniu.
Mając dowody na to, że „zawór ucieczkowy” sektora zewnętrznego może nie działać tak skutecznie jak kiedyś, krótkowzrocznym wydaje się ignorowanie ryzyka pogorszenia koniunktury tylko dlatego, że gospodarka amerykańska wydaje się zdrowa.4 Ponownie powinniśmy pamiętać o naszych definicje: kanał popytu zagranicznego jest słabszy, ale nie zanikł. Dynamika handlu i waluty w czasie „prawdziwej” recesji (choć mającej miejsce w samej Kanadzie jest mało prawdopodobna) nadal plasuje dolną granicę kanadyjskiej gospodarki. Zatem znowu mówimy o ryzyku „tylko” ustawowej recesji. Co ważne, dane i trendy w tej chwili nawet nie potwierdzają tego wyniku.
Kanada poszerza swoje horyzonty
Chociaż eksport kanadyjskich towarów (bez energii) do Stanów Zjednoczonych utrzymuje się w stagnacji, dostawy do innych regionów wydają się obiecujące. Geografia i inne czynniki oznaczają, że Stany Zjednoczone zawsze będą kluczowym czynnikiem decydującym o sile kanadyjskich inwestycji i eksportu, ale inne rynki stały się ostatnio nieco ważniejsze. W ciągu ostatnich dwóch lat kanadyjscy eksporterzy cieszyli się zwiększonym dostępem, najpierw do Europy za pośrednictwem CETA, a od stycznia 2019 r. do wielu krajów Ameryki Południowej regionu Pacyfiku za pośrednictwem CP-TPP.
Krótkoterminowe sygnały sugerują, że może nadejść większa pomoc. Spowolnienie w Chinach ma bezpośredni wpływ na gospodarkę azjatycką i europejską, z pośrednim wpływem na Kanadę w postaci zmniejszonego ogólnego popytu zagranicznego. Jednak w ostatnich miesiącach władze chińskie poczyniły znaczne wysiłki, aby ożywić swoją gospodarkę. Przyjęło to formę złagodzenia rezerw obowiązkowych dla banków oraz zwiększenia ogólnych przepływów finansowych, nawet o większym zakresie niż bodziec wprowadzony podczas światowego kryzysu finansowego (wykres 4). Przypływ finansowania powinien przedostać się przez chińską gospodarkę w ciągu najbliższych dwóch do trzech kwartałów, a co za tym idzie, pomóc w utrzymaniu ogólnego światowego eksportu w pozytywnym cyklu. Kanada odniosłaby korzyści w postaci wzrostu popytu w całym chińskim łańcuchu dostaw, wspierając globalny wzrost i usprawniając przepływy eksportowe dzięki nowym paktom handlowym Kanady. Dochodzi do tego bezpośredni wpływ chińskiego importu z Kanady, który ostatnio kształtuje się na dość dobrym poziomie (wykres 5).
Zapasy się piętrzą
Jednak główne ryzyko wejścia Kanady w recesję techniczną lub przedłużający się kryzys gospodarczy nie wynika z sektora handlu zagranicznego, ale z czynników krajowych. Jako wyraźne ryzyko wyróżnia się gwałtowny przyrost zapasów w drugiej połowie ubiegłego roku (wykres 6). Niepokojący są zwłaszcza zapasy hurtowe, które w grudniu 2018 r. osiągnęły najwyższy poziom w historii. Choć nie tak dramatyczny, sektor produkcyjny również odnotował szybki wzrost wraz ze spadkiem sprzedaży w październiku, listopadzie i grudniu.
Zaglądając nieco głębiej w dane, odkrywamy kilka sektorów, które znajdują się w bańce. W szczególności producenci wyrobów z drewna odnotowali szybki wzrost poziomu zapasów, prawdopodobnie ze względu na słabą koniunkturę na kanadyjskim i amerykańskim rynku mieszkaniowym oraz ciągłe problemy handlowe. Wczesne dane sugerują pewną poprawę aktywności na tych rynkach, ale w szczególności w przypadku Kanady przyszłość jest daleka od pewności. W pozostałych przypadkach wskaźnik ten jest obecnie podwyższony wśród producentów wyrobów z tworzyw sztucznych i gumy, a także producentów metali pierwotnych. Dalsze osłabienie popytu może prowadzić do dostosowań po stronie produkcji, osłabiając produkcję gospodarczą. Wyraźnie widać, że ryzyko po stronie sprzedaży jest przechylone na stronę spadkową, więc sygnał płynący z tych danych jest wyraźny. Biorąc pod uwagę wzrosty skoncentrowane w kilku branżach, ryzyko bardziej przypomina ustawową recesję, a nie prawdziwą.
Wyzwania wewnętrzne istotne
W miarę gromadzenia się zapasów finalny popyt krajowy spowalnia, a w 2018 r. po dobrym 2017 r. uległ znacznemu spowolnieniu (wykres 7). Popyt krajowy spada już od dwóch kwartałów z rzędu, po raz pierwszy od 2015 r., a inwestycje przedsiębiorstw są stale słabe. Popyt krajowy jest jednak zdominowany przez wydatki konsumpcyjne, które w dużej mierze zależą od cyklu kredytowego. Cykl ten przeszedł już w fazę spowalniania.
Zarówno kredyty konsumenckie, jak i kredyty hipoteczne wykazują tendencję spadkową, na co wpływ mają zmiany w zasadach gwarantowania kredytów hipotecznych, które w zeszłym roku zmniejszyły popyt na kredyty (wykres 8). Kredyt konsumencki faktycznie skurczył się w ujęciu miesięcznym po raz pierwszy od 2011 r., w grudniu 2018 r.
Pomijając miesięczne szumy, wszystko wskazuje na to, że rozpocznie się „miękki” cykl delewarowania, podczas którego dynamika kredytów pozostanie dodatnia, ale będzie miała tendencję poniżej dochodów gospodarstw domowych. Jak dotąd rezultat jest taki, jakiego oczekiwaliśmy: ogólne spowolnienie wydatków konsumenckich, zwłaszcza wydatków na kategorie wrażliwe na stopy procentowe, takie jak samochody, oraz kategorie związane z mieszkalnictwem, takie jak meble (wykres 9).5 Sprzedaż detaliczna nie uchwyć pełny obraz wydatków: wydatki na usługi pochłaniają lwią część dolarów konsumentów. Może to jednak być czynnikiem wahadłowym i służyć jako wczesna pogoda sprzyjająca aktywności konsumenckiej. Stanowi to wyraźny sygnał łagodzący, zmniejszający „poduszkę” gospodarczą na wypadek szoku.
Jeśli istnieje obszar, w którym dynamika późnych cykli nie została uwzględniona, jest nim niewypłacalność konsumentów. Szeroko omawiany wzrost liczby upadłości konsumenckich pod koniec 2018 r., gdy spojrzeć na niego z odpowiedniej perspektywy, wydaje się raczej chwilowym przeskokiem (wykres 10). Z naszej analizy wynika, że do znacznego wzrostu liczby upadłości wystarczy pogorszenie sytuacji na rynkach pracy, a nawet wtedy skutki pojawiają się z około półrocznym opóźnieniem, co oznacza, że dane te nie są wiodącym wskaźnikiem cyklu.
Rynek pracy nadal jest jasnym punktem
Wracając do obrazu niewypłacalności, powodem, dla którego wykres 10 nie wygląda gorzej, jest prawdopodobny fakt, że ogółem kanadyjskie rynki pracy utrzymują się na stałym poziomie (patrz raport). Jak wynika z badania siły roboczej, w 195 r. utworzono około 2018 tys. stanowisk pracy netto, a w 67 r. ma powstać kolejnych 2019 tys. Z mniej aktualnego badania płac wynika jeszcze bardziej różowy obraz, który wskazuje, że w 320 r. dodano ponad 2018 tys. stanowisk płac netto, nawet uwzględniając skromne cofnięcie w grudniu6. W rezultacie stopa bezrobocia jest bliska najniższego poziomu od 40 lat, przy rekordowo wysokim wskaźniku aktywności zawodowej.
Choć rynki pracy były silne, w maści są jednak dwie muchy. Po pierwsze, płace spadają, co jest zjawiskiem nieco kłopotliwym. Przynajmniej częściowo jest to spowodowane słabością Alberty, gdzie przeszłe wstrząsy w sektorze naftowym wciąż odbijały się echem na rynkach pracy, jeszcze przed gwałtownym spadkiem cen ropy ciężkiej pod koniec ubiegłego roku. W związku z tym sytuacja ta powinna się odwrócić, czego bardzo wstępne dowody widzieliśmy w styczniowych danych. Drugą kwestią jest niedawne osłabienie łącznej liczby przepracowanych godzin, które spadły zarówno w grudniu, jak i styczniu. Dane te mogą być przydatne jako wczesny wskaźnik słabości gospodarczej (w przeciwieństwie do tego stopa bezrobocia zwykle jest wskaźnikiem zbieżnym lub nieco opóźnionym), ale na szczęście wiadomość jest taka, że dane te mogą być również dość zmienne, z kilkoma miesiącami słabości prawie nietypowe, nawet podczas solidnych ekspansji. Rzeczywiście, obecny odczyt mieści się w granicach norm historycznych (wykres 11). Ponownie nie powinniśmy lekceważyć ryzyka, ale skala ma znaczenie, a obecne odczyty nie wskazują na żadne terytorium objęte recesją.
Nieruchomości nastawione na harówkę
Gdzieś pomiędzy cyklem kredytowym a wciąż zdrowymi rynkami pracy znajdują się kanadyjskie rynki nieruchomości. Tematem pozostają rozbieżności regionalne, przy czym rynki na zachodzie są nadal miękkie, w Quebecu gorąco, a Ontario/GTA znajduje się gdzieś pośrodku. Znajduje to odzwierciedlenie w najnowszych danych, które w styczniu 3.6 roku wykazały wzrost sprzedaży domów o 2019% (m/m, SA). Jak pisaliśmy w grudniowej prognozie rynku nieruchomości mieszkaniowych, nie spodziewamy się powtórzenia wyników ze stycznia (który nastąpił po kilku miesiącach spadków sprzedaży). Bardziej prawdopodobny jest stopniowy wzrost, przy czym wzrost aktywności i cen jest hamowany przez wciąż napiętą przystępność cenową, rosnące koszty finansowania zewnętrznego, a w przypadku cen stosunkowo pełny rurociąg dostaw w Vancouver i, w mniejszym stopniu, Toronto.
Dlaczego więc nie gorsze perspektywy, a nawet całkowity krach? Powody są dwa: po pierwsze, popyt fundamentalny jest nadal silny, szczególnie na kluczowych rynkach. W 2018 r. wzrost populacji Kanady osiągnął rekordowy poziom, a cele rządowe zakładają dalszy silny napływ, przy czym wielu nowych Kanadyjczyków będzie wspierać popyt w miastach będących „lądowiskami” – Toronto i Vancouver, gdzie w ubiegłym roku populacja wzrosła odpowiednio o co najmniej 130 tys. i 40 tys.7. , zmiana tonu zarówno Banku Kanady, jak i Rezerwy Federalnej Stanów Zjednoczonych w świetle wydarzeń, które miały miejsce pod koniec 2018 r. (zmienność rynku, wyzwania w sektorze energetycznym, spowolnienie wzrostu na świecie itp.) zapewnia dodatkowe wsparcie nastrojów na rynku w postaci niższych niż poprzednio oczekiwane koszty kredytu.
Ostatecznie temat tej notatki znajduje odzwierciedlenie w tym sektorze. Prognozy przewidują umiarkowaną aktywność, która pozostawia mniejszą poduszkę wzrostu w przypadku negatywnego szoku, ale mimo wszystko wzrost. Sam mniejszy bufor nie oznacza pogorszenia koniunktury, a obecna sytuacja na rynkach mieszkaniowych wskazuje na podwyższone ryzyko, a nie na pogorszenie koniunktury.
Nie wykluczaj psychologii
Jeżeli zasadnicze przesłanie tej analizy jest takie, że tak, ryzyko dla kanadyjskiej gospodarki jest obecnie podwyższone i nie można wykluczyć ryzyka krótkoterminowego spadku aktywności, biorąc pod uwagę, że nasze perspektywy niskiego wzrostu pozostawiają niewiele miejsca na błąd. Co jednak ważne, nie widzimy wystarczająco silnego sygnału, aby mówić o pogorszeniu koniunktury, a nawet jeśli odbijemy się negatywnie na wzroście PKB, najbardziej prawdopodobnym rezultatem będzie płytka, techniczna recesja, a nie „prawdziwe” pogorszenie koniunktury.
Jeśli jednak istnieje zastrzeżenie, jest ono takie, że nie możemy ignorować zagrożeń związanych z psychologią konsumenta i rynku. Jak wspomniała wcześniej nasza główna ekonomistka, Beata Caranci, negatywne nastroje mogą skutkować pętlą sprzężenia zwrotnego, objawiającą się „recesją soku z żuka”, w której wzrost staje się ujemny po prostu dlatego, że ludzie tego oczekują i zgodnie z nim reagują. W szczególności w przypadku Kanady ryzyko jest prawdopodobnie największe w związku z zadłużeniem gospodarstw domowych i potencjałem delewarowania. W przypadku pojedynczego gospodarstwa domowego ograniczenie wydatków i skupienie się na oszczędzaniu może mieć sens, jednak jeśli wiele gospodarstw domowych przyjmie to samo podejście, łącznie doprowadzi to do ograniczenia aktywności gospodarczej. Nazywa się to paradoksem oszczędności, w którym indywidualnie racjonalne zachowanie jest w sumie irracjonalne.
Kluczowym pytaniem jest zatem, jak prawdopodobny jest taki wynik? Albo, inaczej mówiąc, czy negatywne narracje, czy to medialne, czy inne, wystarczą, aby pobudzić do działania? Chociaż w tej analizie rynek pracy wykonuje wiele pracy, wydaje się jednak, że jest on również podstawą tego zachowania. Dopóki rynki pracy pozostaną w dobrej kondycji w większości kraju (i co ważne, niedawne osłabienie łącznej liczby przepracowanych godzin okaże się przejściowe), trudno jest sobie wyobrazić ograniczenie wydatków konsumenckich podyktowane nastrojami. To powiedziawszy, nie można lekceważyć ryzyka i ten kanał prawdopodobnie zadziałałby jako czynnik wzmacniający. Jak pokazuje doświadczenie Stanów Zjednoczonych z lat 2009/2010, recesje spowodowane delewarowaniem konsumentów są zwykle dłuższe i bardziej wyraźne. Nawet przy braku pogorszenia koniunktury okresy delewarowania przy wolniejszym wzroście mogą być dość długie i trwać średnio około pięciu lat8. Kontekst ma jednak znaczenie. W bezprecedensowym przypadku, gdy Kanada sama doświadczy pogorszenia koniunktury, kanały dostosowawcze, nawet przy ich ograniczonym stanie, powinny pomóc w zmniejszeniu obciążeń – aby spełnić się najgorszy scenariusz, prawdopodobnie potrzebne byłoby jednoczesne pogorszenie koniunktury w USA.
Kanadyjska intensywność ryzyka jest charakterystyczna
Obecna sytuacja w Kanadzie przypomina sytuację z 2015 r., ale jest z kilkoma istotnymi różnicami. Po pierwsze, obecny szok dla sektora energetycznego jest wyraźnie tymczasowy, a dynamika cen jak dotąd przekroczyła oczekiwania w górę. Po drugie, w wyniku przeszłych wstrząsów ogólne znaczenie sektora energetycznego dla kanadyjskiej gospodarki spadło, a jednocześnie (co jest bardziej zachęcające) w tym czasie przyczyniło się do wzrostu wydajności, zmniejszając koszty produkcji. Z drugiej strony gospodarka dokonała obniżek stóp procentowych o 50 punktów bazowych w odpowiedzi na szok cenowy ropy naftowej w latach 2014–2015, ograniczając jego skutki poprzez pobudzenie wzrostu w innych sektorach, zwłaszcza w mieszkalnictwie. W rezultacie doszło do dwóch kolejnych kwartałów kurczenia się gospodarki i około półtora roku stagnacji, lecz bez wystarczającego zasięgu i wycieku na rynek pracy, aby można było uznać go za „pełną” recesję w skali kraju9.
Dla kontrastu, część obecnego załamania wzrostu tym razem jest zaplanowana na dwóch frontach. Po pierwsze, ograniczenia wydobycia ropy naftowej spowodowały zmniejszenie wzrostu PKB o około 0.5 punktu procentowego w IV kw. 2018 r., przy oczekiwanym spadku o 4 punktu procentowego w I kw. 1.1 r. Gdyby nie to, prawdopodobnie w ogóle nie odbywalibyśmy tej dyskusji, ponieważ w przeciwnym razie wzrost wahałby się bliżej przedziału 2019–1%: poniżej trendu, ale nie tak drastycznie. Po drugie, połączono wpływ wcześniejszych podwyżek stóp procentowych z polityką makroostrożnościową na finanse gospodarstw domowych. W przypadku dużego rozczarowania danymi każdą z tych dźwigni można zmienić, aby złagodzić niekorzystne skutki, jak miało to miejsce w 1.0 r.
Bank of Canada chętny do dostosowania kursu
Jako jeden z kluczowych stewardów gospodarki, banki centralne stale monitorują rozwój sytuacji i odpowiednio dostosowują politykę pieniężną. Bank of Canada nie jest wyjątkiem. Gdy obecne załamanie wzrostu stało się oczywiste, stosunkowo jastrzębi ton komunikacji Banku ustąpił miejsca bardziej gołębiemu nastawieniu, a w styczniowym Raporcie polityki pieniężnej tempo wzrostu za I kw. 2019 r. obniżyło się do 1% kw./kw., jedynie nieznacznie powyżej naszego obecnego poziomu. Gubernator Poloz i spółka widzą te same sygnały co my wszyscy i wykazali chęć zmiany kursu.
Na razie bank centralny znajduje się w trybie wyczekiwania, a komunikaty w dalszym ciągu podkreślają nacisk na ostateczny powrót do poziomu „neutralnego”, obecnie definiowanego jako polityczna stopa procentowa w przedziale od 2.50% do 3.50% (zobacz na przykład niedawne przemówienie Poloza i nasz komentarz). Nawet to może być zbyt wzniosłym celem. Oczekujemy, że stopa procentowa będzie stopniowo przesuwać się w stronę przedziału 2.00-2.25%, co odzwierciedla nasze stosunkowo skromniejsze założenia dotyczące trendu wzrostu produktywności, a także wpływu regulacji dotyczących kredytów hipotecznych B-20 (patrz komentarz). Zmiany B-20 w efekcie już zaostrzyły politykę o 200 punktów bazowych dla znacznej części populacji. Uwzględnienie względnej wielkości rynku kredytów hipotecznych sugeruje, że nawet dzisiaj (na poziomie 1.75%) podstawowa stopa procentowa mieści się już w „neutralnym przedziale” Banku, po uwzględnieniu testu warunków skrajnych kredytów hipotecznych.
Biorąc pod uwagę wszystkie dowody na to, że Kanada stoi obecnie w obliczu własnej presji, narracje mówiące o tym, że Bank Kanady wpędza gospodarkę w recesję, podążając za Rezerwą Federalną, nie mają żadnego sensu. Wszystkie prognozy są warunkowe i prognozy Banku Kanady nie różnią się od tych, których warunki wstępne zostały omówione w naszym ostatnim wydaniu „Dolarów i rozsądku”. Powrót do „normalnego” wzrostu gospodarczego jest kluczowym warunkiem wstępnym wyższych stóp procentowych. Zadaniem Banku Kanady jest odpowiednie ustalanie polityki pieniężnej w celu osiągnięcia kanadyjskiego celu inflacyjnego, a nie utrzymywanie pewnego spreadu w stosunku do zagranicznej stopy procentowej. Oczekujemy, że Bank of Canada zareaguje na rozwój sytuacji gospodarczej Kanady, odpowiednio pozytywną lub negatywną, nawet jeśli warunki w Kanadzie będą odbiegać od warunków u naszych konkurentów i głównych partnerów handlowych.
Podsumowanie
Nie można zaprzeczyć, że Kanada stoi obecnie w obliczu idealnej burzy. Bardziej intensywne niż oczekiwano spowolnienie wzrostu gospodarczego nastąpiło w chwili, gdy rynki surowców w Ameryce Północnej spowodowały spadek cen kanadyjskiej ropy ciężkiej, co spowodowało dodatkowy krótkoterminowy szok wzrostowy w związku z ograniczeniem produkcji przez producentów. Wszystko to dzieje się w sytuacji, gdy gospodarstwa domowe w dalszym ciągu charakteryzują się wysokim poziomem lewarowania, po raz pierwszy od pokolenia borykają się z rosnącymi kosztami pożyczek. Jednakże załamanie wzrostu nie jest recesją i istnieją wyraźne różnice między załamaniem, recesją techniczną i prawdziwą recesją.
Niemniej jednak ryzyko jest znaczne. Wyjątkowa pozycja Kanady mówi nam, że możemy odnotować ujemny wzrost gospodarczy bez konieczności kurczenia się Stanów Zjednoczonych. Obecne załamanie wzrostu oznacza, że mamy mniej „przestrzeni buforowej” na wypadek szoku. W związku z tym uważamy, że Kanada jest obecnie narażona na większe ryzyko okresu słabości niż Stany Zjednoczone, a sytuacja przypomina doświadczenia z 2015 r. Najbardziej prawdopodobne jest, że obecne załamanie ustąpi miejsca umiarkowanemu ożywieniu wzrostu w drugiej połowie 2019 r., do czego przyczyni się zakończenie poważnych ograniczeń w sektorze energetycznym. Dotarcie stąd tam nie będzie łatwym zadaniem, a jeśli do obecnego osłabienia wzrostu kredytów dla gospodarstw domowych dołączą rynki pracy, nastąpi techniczna lub ustawowa recesja. Jednak „prawdziwa” recesja prawdopodobnie nadal wymagałaby pogorszenia koniunktury w USA – co jest mało prawdopodobne, przynajmniej w najbliższej perspektywie.
Uwagi końcowe
- Synchronizacja nie jest oczywiście doskonała: Stany Zjednoczone doświadczyły bardziej długotrwałych spadków w połowie lat 1970. i recesji w 2009 r., podczas gdy Kanada miała znacznie dłuższe pogorszenie koniunktury na początku lat 1990.
- Oczywiście dla mieszkańców regionów najbardziej dotkniętych kryzysem był to okres recesji.
- Wyniki za rok 2018 również są nieco mylące, ponieważ znaczna część dobrych wyników miała miejsce w drugim kwartale, gdy wcześniejsze zakłócenia w sektorach motoryzacyjnym i energetycznym same ustąpiły.
- Temat zagrożeń dla amerykańskiej gospodarki jest na tyle duży, że uzasadnia własny raport. Krótko mówiąc, nasza analiza sugeruje umiarkowane tempo wzrostu w tym roku, ale nie przewiduje pogorszenia koniunktury w USA w 2019 r.
- Sektory wrażliwe na stawki to: dealerzy samochodowi, sklepy z meblami i wyposażeniem domu, sklepy z elektroniką i sprzętem AGD oraz sklepy z materiałami budowlanymi/sprzętem ogrodniczym i powiązane sklepy. Należy zauważyć, że grudniowy wzrost r/r wynika w dużej mierze z efektu bazy wynikającego z miękkich wydatków w 2017 r.
- Różnice w metodologiach badań obejmują między innymi traktowanie osób pracujących na wielu stanowiskach i samozatrudnienie.
- Dane te są dostarczane wyłącznie przez Urząd Statistics Canada na podstawie 3-miesięcznej średniej ruchomej, dlatego też liczby te są przybliżone.
- Zobacz na przykład niniejszy dokument roboczy MFW z 2015 r.
- Ponownie okres ten był w oczywisty sposób recesyjny dla regionów produkujących energię.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


