
W nadchodzącym tygodniu dane gospodarcze zejdą na dalszy plan, ponieważ przewidywane wydarzenia związane z największym ryzykiem to posiedzenie polityczne Europejskiego Banku Centralnego i nadzwyczajny szczyt Unii Europejskiej w celu omówienia kryzysu wynikającego z Brexitu. Choć większość nagłówków gazet może zająć polityka Wielkiej Brytanii i UE, pojawi się także kilka kluczowych publikacji, na które warto zwrócić uwagę. Dane dotyczące eksportu z Chin i Niemiec będą monitorowane, aby ocenić warunki handlu światowego w miarę ustępowania napięć handlowych. Ważne będą także miesięczne dane o PKB w Wielkiej Brytanii i wskaźniki cen w USA, a uwagę powinien przyciągnąć także protokół z marcowego posiedzenia politycznego Fed.
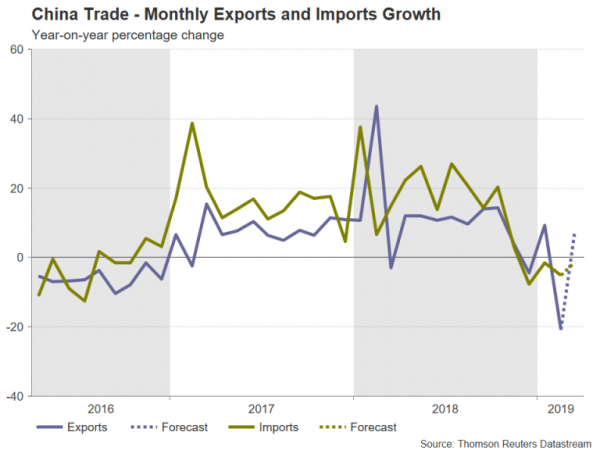
Oczekuje się, że chiński eksport odbije
Dostawy z Chin spadły w lutym o 20.7% rok do roku, podsycając obawy, że spór handlowy z USA zaczyna znacząco szkodzić perspektywom handlowym kraju. Jednak słabe wyniki częściowo przypisano terminowi księżycowego Nowego Roku w porównaniu z rokiem ubiegłym i oczekuje się, że w marcu eksport odnotuje przyzwoite odbicie. Prognozuje się, że eksport wzrósł w marcu o 7.3% r/r, choć import ma dalej spadać czwarty miesiąc z rzędu, spadając o 1.3% r/r.
Dane handlowe zostaną opublikowane w piątek, a wcześniej poznane zostaną dane o inflacji, przy czym w czwartek poznamy zarówno indeks cen towarów i usług konsumenckich (CPI), jak i indeks cen produktów rolnych (PPI).
Dolar australijski prawdopodobnie odniesie największy ciężar wszelkich wstrząsów związanych z danymi handlowymi, choć rynki prawdopodobnie przetrwają wszelkie negatywne niespodzianki, biorąc pod uwagę postęp w negocjacjach handlowych między USA i Chinami w ostatnich tygodniach.
Japońskie maszyny rozkazują oczami
Zamówienia na maszyny poza Japonią będą w środę kolejnym ważnym wskaźnikiem dla światowego handlu. Podstawowe zamówienia – przyszłościowy wskaźnik wydatków kapitałowych – spadły w styczniu o 5.4% r/r. Kolejny duży spadek w lutym jeszcze bardziej pogorszyłby perspektywy korporacyjnej Japonii. Kwartalna ankieta Banku Japonii opublikowana na początku tego tygodnia wykazała pogorszenie nastrojów w biznesie w pierwszych trzech miesiącach roku w związku z utrzymującym się spowolnieniem u głównych partnerów handlowych Japonii.
Oprócz zamówień na maszyny w środę opublikowane zostaną także ceny towarów korporacyjnych za marzec. Słaby zestaw danych z Japonii może stanowić dodatkowy czynnik hamujący dla jena, który w tym tygodniu znajdował się pod presją w związku z rosnącym apetytem na ryzyko, na czele z rosnącymi oczekiwaniami, że Stany Zjednoczone i Chiny zbliżają się do umowy handlowej.
W centrum uwagi rozmowy May-Corbyn przed nadzwyczajnym szczytem UE
Funt szterling czeka kolejny tydzień pełen kolejek górskich, ponieważ kryzys związany z Brexitem nie wykazuje oznak ustąpienia, a przedłużony termin opuszczenia UE przez Wielką Brytanię wyłania się 12 kwietnia. Po dwóch rundach indykatywnych głosów w Parlamencie w sprawie ustalenia programu Brexitu nie udało się uzyskać większości w sprawie żadnej z alternatywnych opcji, premier Wielkiej Brytanii Theresa May zdecydowała się przeprowadzić rozmowy z liderem opozycji laburzystowskiej Jeremym Corbynem, aby spróbować znaleźć rozwiązanie, które mogłoby pozyskać poparcie labourzystów.
May ma czas do 10 kwietnia, kiedy przywódcy UE zbiorą się na nadzwyczajnym szczycie, aby osiągnąć porozumienie w sprawie zmienionej umowy brexitowej z Corbynem. Jeśli May zaakceptuje żądania Partii Pracy dotyczące unii celnej i porozumienie zostanie przyjęte, Wielka Brytania będzie mogła opuścić UE 22 maja – dzień przed wyborem przez państwa członkowskie UE nowych członków Parlamentu Europejskiego. Jeśli jednak obu przywódcom nie uda się dojść do porozumienia, prawdopodobne stanie się dłuższe przedłużenie, które mogłoby obejmować udział Wielkiej Brytanii w nadchodzących wyborach. Jednak kolejne przedłużenie nie jest gwarantowane, ponieważ UE może uznać, że ma dość niezdecydowania brytyjskich prawodawców i zaakceptować, że gwałtowne wyjście Wielkiej Brytanii z UE może być jedynym sposobem wyjścia z kryzysu. W związku z tym nie można całkowicie wykluczyć nieuporządkowanego brexitu nawet po tym, jak brytyjscy parlamentarzyści szybko podjęli w tym tygodniu decyzję o przyjęciu przepisów, które uniemożliwiają rządowi opuszczenie kraju bez porozumienia i nakładają na niego obowiązek ubiegania się o dalsze przedłużenie art. 50, jeśli nie będzie konsensusu w sprawie umowy o wystąpieniu .
Funt prawdopodobnie pozostanie niestabilny w obecnym przedziale 1.2950–1.3350 USD, jeśli wydarzenia w przyszłym tygodniu nie zapewnią inwestorom jasności co do kierunku Brexitu. Jeśli jednak nieuniknione stanie się, że Wielka Brytania będzie musiała pozostać w unii celnej, aby przełamać impas, wybicie wzrostów powyżej tego zakresu byłoby dla funta łatwym zadaniem.
Reakcja na środową falę danych z Wielkiej Brytanii może być jednak bardziej stonowana. Lutowe dane dotyczące wzrostu PKB, produkcji przemysłowej i produkcyjnej oraz handlu mogą tymczasowo odwrócić uwagę handlowców. Jednak wraz z oznakami wskazującymi, że niezwykle ważny sektor usług odczuwa znaczący wpływ utrzymującej się niepewności związanej z brexitem, jakakolwiek słabość miesięcznych odczytów PKB może zaważyć na funcie funcie.
EBC podtrzyma swoje stanowisko w kwietniu
Po zaskoczeniu rynków przesunięciem przewidywanego terminu podwyżki stóp procentowych już na marcowym posiedzeniu, kwietniowe posiedzenie EBC będzie prawdopodobnie spokojniejsze i nie przewiduje się żadnych zmian w polityce ani przyszłych wytycznych. Niemniej jednak nadal będzie wiele rzeczy, które zainteresują inwestorów. Zaskakująca, duża rewizja w górę wskaźnika PMI dla usług strefy euro w marcu może pozytywnie wpłynąć na perspektywy decydentów, a analitycy będą wyczuleni na możliwość mniej ostrożnych poglądów Mario Draghiego na konferencji prasowej po posiedzeniu.
Rynki będą także chciały zobaczyć, czy była dyskusja na temat wprowadzenia wielopoziomowego systemu ujemnej stopy depozytowej EBC, która ma szkodliwy wpływ na rentowność banków w strefie euro. Chociaż wyłączenie rezerw gotówkowych niektórych banków z ujemnych stóp procentowych byłoby dobre dla kondycji systemu bankowego, rynki mogłyby postrzegać to jako posunięcie gołębie, ponieważ wskazywałoby na przedłużony okres stopy depozytowej poniżej zera.
EBC ogłosi swoją decyzję w środę, a euro będzie w stanie gotowości na dalsze gołębie zmiany ze strony banku centralnego. Oprócz spotkania politycznego inwestorzy zajmujący się euro będą także obserwować w poniedziałek dane dotyczące niemieckiego eksportu w lutym i indeks Sentix dla strefy euro za kwiecień, a także dane dotyczące produkcji przemysłowej w lutym w regionie w piątek.
Inflacja w USA i protokoły Fed mogą nie wzbudzić entuzjazmu dolara
Kalendarz gospodarczy w USA będzie w przyszłym tygodniu jednym z bardziej napiętych, choć dane mogą nie wywołać większej reakcji na rynku forex. Zamówienia fabryczne rozpoczną się w poniedziałek. Po opanowaniu jedynie skromnego wzrostu o 0.1% miesiąc do miesiąca w grudniu i styczniu, prognozuje się, że zamówienia fabryczne odwrócą się w lutym i spadną o 0.6%.
W środę uwaga skupi się na protokołach z marcowego posiedzenia FOMC oraz na inflacji po publikacji raportu CPI. Oczekuje się, że inflacja zasadnicza przyspieszy w marcu do 1.8% r/r z 1.5% wcześniej, podczas gdy stopa bazowa utrzyma się na stałym poziomie 2.1% r/r.
Jest mało prawdopodobne, aby jakikolwiek wzrost wskaźnika CPI w porównaniu z obecnym poziomem zaalarmował Fed, zwłaszcza że docelowa miara cen, czyli bazowy wskaźnik cen PCE, utrzymuje się na poziomie około 2%. Fed prawdopodobnie wzmocni swoje neutralne stanowisko w protokołach z marcowego posiedzenia, kiedy członkowie FOMC zasygnalizowali, że w ogóle nie planują podwyżek stóp procentowych w 2019 r. Język wypowiadany przez decydentów Fed był w ostatnich miesiącach dość spójny, więc nie należy spodziewać się niespodzianek z minut. W rezultacie dolar amerykański będzie w większym stopniu kształtowany pod wpływem nagłówków handlowych i nastrojów związanych z ryzykiem.
Z innych danych z USA wynika, że w czwartek podążą śladem marcowych cen producentów, a wstępny odczyt indeksu nastrojów konsumentów za kwiecień z Uniwersytetu Michigan zakończy tydzień w piątek.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


