
Przegląd USA
Straszne dane (i bodziec) zaczynają napływać
- Wreszcie nadeszły dane gospodarcze z wczesnych etapów Wielkiego Zamknięcia i są tak złe, jak się obawiano. „Najgorszy w historii” wkrótce stanie się zbyt powszechnym refrenem w naszych komentarzach.
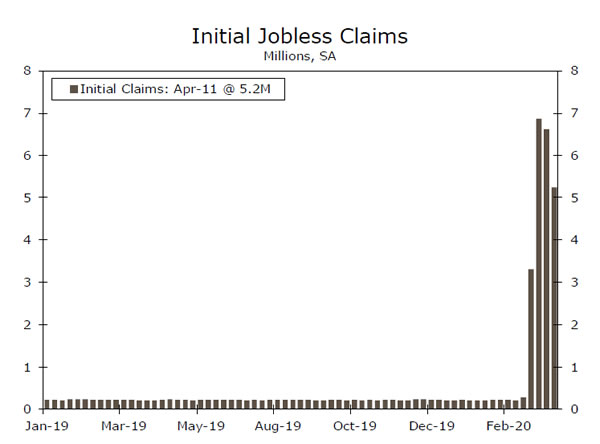
- W ciągu ostatnich czterech tygodni 22 miliony osób – czyli prawie 15% siły roboczej w USA – złożyło wniosek o ubezpieczenie na wypadek bezrobocia.
- Sprzedaż detaliczna, produkcja przemysłowa i zaufanie wśród producentów domów odnotowały historyczne spadki, a indeksy Fed w Nowym Jorku i Filadelfii wskazywały na jeszcze większy ból w kwietniu.
- Zaczęły napływać czeki na pomoc dla gospodarstw domowych i wyczerpała się kwota pożyczek w ramach PPP wynosząca 349 miliardów dolarów. Uważamy, że ponowne załadowanie jest prawdopodobne.
Straszne dane (i bodziec) zaczynają napływać
Wreszcie nadeszły dane gospodarcze z wczesnych etapów Wielkiego Zamknięcia gospodarki i są tak złe, jak się obawiano. „Najgorszy w historii” wkrótce stanie się zbyt powszechnym refrenem w naszych komentarzach. Sprzedaż detaliczna spadła w marcu o 8.7%, ponieważ 26% wzrost sprzedaży w sklepach spożywczych (gromadzenie niezbędnej żywności i kosmetyków, które się nie powtórzy) został zagłuszony przez historyczne spadki w obu sektorach trwałego użytku (meble -27%, samochody -26%) i nietrwałe (odzież -50%, restauracje -27%) wydatki uznaniowe. Nawet to nie uwzględnia spadku spożycia osobistego, ponieważ sprzedaż detaliczna nie obejmuje pobytów w hotelach, sprzedaży biletów lotniczych ani biletów do kina, które w połowie miesiąca spadły prawie do zera. Spadek aktywności pod koniec kwartału oznacza, że wzrost PKB w I kwartale będzie prawdopodobnie lekko ujemny, ale II kwartał będzie katastrofą – spodziewamy się rocznego spadku przekraczającego 1%.
Ryzykiem pogorszenia naszych szacunków jest sytuacja, gdy zwolnienia będą nadal przekraczać oczekiwania. W ciągu ostatnich czterech tygodni 22 miliony osób – czyli prawie 15% siły roboczej w USA – złożyło wniosek o ubezpieczenie na wypadek bezrobocia. Zwolnienia w branżach bezpośrednio dotkniętych prawdopodobnie osiągnęły już swój szczyt – zakład fryzjerski nie może zamykać się dwa razy – ale prawdopodobnie będą również narastać w branżach, których nie dotyczą bezpośrednio, w miarę jak firmy pogodzą się ze skalą uderzenia w zagregowany popyt i ograniczą cięcia w planach ekspansji. I chociaż prawdą jest, że usługi są mocniej dotknięte, produkcja przemysłowa również zostaje uderzona – produkcja przemysłowa spadła w marcu o 5.4%, najwięcej od czasu demobilizacji Stanów Zjednoczonych po drugiej wojnie światowej. Tymczasem indeksy Fed w Nowym Jorku i Filadelfii wskazują, że wskaźnik ISM dla przemysłu spadł do przedziału 30–35. Nawet liczba rozpoczętych budów mieszkaniowych spadła o 22% pomimo tętniącej życiem aktywności w pierwszej połowie miesiąca, podczas gdy zaufanie wśród producentów domów odnotowało największy spadek od miesiąca kiedykolwiek.
W tym tygodniu nastąpiła pewna ulga – wypłaty w wysokości 1,200 dolarów dotarły do dziesiątek milionów kwalifikujących się Amerykanów, którzy złożyli w IRS informacje o wpłatach bezpośrednich. Około 70 milionów Amerykanów, którzy tego nie zrobią, będzie musiało czekać na fizyczne czeki przesłane pocztą, podczas gdy zobowiązania finansowe będą nadal narastać. Efekt już widać – od 69 do 1 kwietnia czynsz płaciło jedynie 5% lokatorów mieszkań, wobec 82% w analogicznym okresie ubiegłego roku, a udział kredytów hipotecznych w forbearance wzrósł z 0.25% do 3.74%. Na szczęście ci, którzy stracili pracę i pomyślnie złożyli wniosek o ubezpieczenie na wypadek bezrobocia – w tygodniu kończącym się 12 kwietnia było ich łącznie 4 milionów – otrzymują dodatkowe 600 dolarów tygodniowo przyznane na mocy ustawy CARES, co powinno solidnie załatać nagłą lukę w dochodach w finansach wielu gospodarstw domowych.
Małe firmy również z zapałem wykorzystały kurek fiskalny, już do czwartku rano wyczerpały 349 miliardów dolarów pożyczek w ramach programu ochrony wypłat (PPP), które można zamienić na dotacje, jeśli zostaną wykorzystane na płace lub czynsz. Według doniesień Biały Dom chce zasilić budżet kolejnymi 250 miliardami dolarów, ale wielu, w tym my, uważa, że to niewystarczające. Podsumowując, nie bylibyśmy zaskoczeni pakietem fiskalnym czwartej fazy obejmującym dodatkowe pożyczki w ramach PPP, bezpośrednie płatności dla gospodarstw domowych oraz pomoc dla władz stanowych i lokalnych.
Uwaga zaczęła się teraz skupiać na tym, kiedy gospodarka będzie mogła się „ponownie otworzyć”. Cóż, ekonomia to nie światło, które można włączyć lub wyłączyć. Co więcej, skupianie się na tym, kto ma władzę otwierania gospodarki – Biały Dom czy gubernatorzy – być może nie jest istotne. Pytanie kto ma takie możliwości. Odpowiedzią są konsumenci i przedsiębiorstwa. Sytuacja wróci do normy dopiero wtedy, gdy ludzie poczują się bezpiecznie, a bezpieczeństwo z kolei zależy od reakcji zdrowia publicznego.
US Outlook
Sprzedaż domów • Wtorek i czwartek
Jeśli na początku marca na rynku mieszkaniowym był jakiś sok, prawdopodobnie wysechł on pod koniec miesiąca. Sprzedaż domów nabrała silnego tempa i rozpoczęła się w marcu. W ciągu trzech miesięcy do lutego sprzedaż domów jednorodzinnych (około 90% całości) i całkowitej sprzedaży nowych domów osiągnęła najwyższe tempo od końca 2006 r. Jednak w połowie marca zaczęły pojawiać się zamówienia na pobyt w domu, a my nie zdziwiłby się, gdyby potencjalni nabywcy wycofali się z rynku jeszcze wcześniej w obliczu wyprzedaży na rynkach akcji i zastosowali się do początkowych wytycznych dotyczących dystansu społecznego. Uzupełnieniem tych założeń są anegdotyczne doniesienia z całego kraju o odwoływaniu dni otwartych przez sprzedawców i odchodzeniu kupujących od zamknięć. Rynek mieszkaniowy nie znajduje się w centrum obecnej burzy gospodarczej, ale obecne otoczenie z pewnością ogranicza perspektywy popytu; w końcu trudno jest odwiedzić przyszły dom z dala od istniejącego. Sprzedaż domów spadnie, ponieważ popyt pozostaje anemiczny przez dłuższy czas.
Poprzednie: 5.77 mln; 765 tys. Wells Fargo: 5.95 mln; Konsensus 643 tys.: 5.38 mln (istniejąca sprzedaż); 650 tys. (nowa sprzedaż)
Zamówienia na dobra trwałe • Piątek
Oczekujemy gwałtownego spadku zamówień na dobra trwałe w marcu. Firmy prawdopodobnie na początku marca stały się ostrożne i zaczęły ograniczać wydatki jeszcze przed oficjalnym wprowadzeniem obostrzeń w połowie miesiąca. Składnik nowych zamówień w szeroko obserwowanym badaniu ISM dla sektora produkcyjnego spadł w marcu do 42.2, co wskazuje na najszybsze tempo spadku zamówień od 2009 r. Jak widać na wykresie po lewej stronie, składnik zamówień ISM i podstawowe zamówienia na dobra kapitałowe nie zawsze się zmieniają razem z miesiąca na miesiąc, ale z biegiem czasu wykazują podobny trend. Co gorsza, marzec to prawdopodobnie dopiero początek. Wstępne wyniki regionalnych badań Fed sugerują jeszcze wyraźniejszy spadek aktywności w kwietniu. Indeks nowych zamówień nowojorskiego Fed spadł w kwietniu do -66.3, podczas gdy porównywalny wskaźnik z ankiety Philly Fed osiągnął -70.9 – oba rekordowo niskie poziomy. Należy się spodziewać, że zamówienia na dobra trwałe będą miały trudności do czasu przywrócenia zaufania i ponownego pojawienia się aktywności gospodarczej.
Wstecz: 1.2% Wells Fargo: -8.0% Consensus: -11.1% (miesiąc w miesiącu)
Nastroje konsumentów • Piątek
We wstępnym kwietniowym raporcie nastroje konsumentów spadły o 18.1 punktu do 71.0, co oznacza najostrzejszy miesięczny spadek w historii. Jednak nastroje nadal pozostały wysokie w porównaniu do najniższych poziomów, jakie miały miejsce podczas recesji w 2008 roku. Nastroje pogorszyły postrzeganie bieżących warunków w kwietniu, a biorąc pod uwagę, że w ciągu ostatnich czterech tygodni ponad 20 milionów Amerykanów zgłosiło się do ubezpieczenia na wypadek bezrobocia, jedyną niespodzianką jest to, że nie spadły one dalej. Bardziej zaskakujące było to, że oczekiwania spadły jedynie do poziomu z 2014 roku. Oczekujemy, że w ostatecznym odczycie w piątek oba wskaźniki zostaną zrewidowane w dół. Choć jeszcze nie skończyliśmy z okropnymi danymi gospodarczymi, w tym tygodniu dyskusja przeniosła się na temat tego, kiedy możemy spodziewać się ponownego otwarcia gospodarki. Jednak nawet po zniesieniu nakazów pozostania w domu to postrzeganie konsumentów będzie czynnikiem napędzającym ożywienie gospodarcze. Będziemy zwracać szczególną uwagę na dane dotyczące nastrojów w przypadku ewentualnego ponownego ożywienia. Wcześniej jednak prawie na pewno mają więcej miejsca na upadek.
Poprzedni: Konsensus 71.0: 69.0
Globalny przegląd
BoC podąża za Fed; Chińskie nosówki wzrostu
- Bank Kanady zebrał się w tym tygodniu i przyjął szereg środków rynkowych odzwierciedlających wysiłki Rezerwy Federalnej zmierzające do wejścia na niezbadane obszary polityki pieniężnej w celu wsparcia gospodarki i rynków finansowych.
- Dane opublikowane wczoraj wieczorem pokazały, że realny PKB w Chinach spadł w pierwszym kwartale o 6.8% rok do roku, co stanowi zdecydowanie największy spadek od czasu, gdy kraj zaczął publikować oficjalne dane w 1992 r.
- Dane chińskie dostarczyły dodatkowych dowodów na to, że w przeciwieństwie do typowej recesji, produkcja radzi sobie lepiej niż konsument.
BoC podąża za Fed; Chińskie nosówki wzrostu
Bank of Canada (BoC) zebrał się w tym tygodniu i przyjął szereg środków rynkowych, które odzwierciedlają wysiłki Rezerwy Federalnej zmierzające do zagłębienia się w niezbadane obszary polityki pieniężnej w celu wsparcia gospodarki i rynków finansowych. BoC obniżył już swoją podstawową stopę procentową do 0.25% i zaczął skupować tygodniowo papiery wartościowe rządu Kanady o wartości 5 miliardów dolarów. Oprócz tych działań BoC ogłosił, że zwiększy poziom tych zakupów, a także uruchomi program skupu obligacji prowincji o wartości do 50 miliardów dolarów. Podobnie jak Fed, BoC planuje rozpocząć skup obligacji korporacyjnych o ratingu inwestycyjnym o wartości do 10 miliardów dolarów i zaoferuje finansowanie terminowe z repo na okres do 24 miesięcy.
Łatwo zrozumieć, dlaczego BoC była równie agresywna jak Rezerwa Federalna. W związku z pandemią Covid-19 i historycznie niskimi cenami ropy szczególnie mocno ucierpiała kanadyjska gospodarka. Dane o zatrudnieniu w marcu pokazały spadek całkowitego zatrudnienia o nieco ponad milion, co stanowi historyczny spadek, który po uwzględnieniu różnej wielkości siły roboczej w obu gospodarkach oznaczałby utratę około ośmiu milionów miejsc pracy w Stanach Zjednoczonych. Chociaż dolar kanadyjski umocnił się nieco w porównaniu z ostatnimi minimami, w 9 r. nadal osłabił się w stosunku do dolara amerykańskiego o prawie 2020%. Nasi stratedzy walutowi spodziewają się w najbliższej przyszłości dodatkowego osłabienia dolara kanadyjskiego w stosunku do dolara amerykańskiego , przy jedynie umiarkowanym ożywieniu w 2021 r.
Dane opublikowane wczoraj wieczorem pokazały, że realny PKB w Chinach spadł o 6.8% rok do roku, co stanowi zdecydowanie największy spadek od czasu, gdy kraj zaczął podawać oficjalne dane w 1992 r. Chińskie dane dostarczyły dodatkowego dowodu na to, że w przeciwieństwie do typowej recesji, produkcja radzi sobie lepiej niż konsument w większości części świata. Sprzedaż detaliczna spadła w I kwartale o 19% rok do roku, podczas gdy produkcja przemysłowa spadła w tym samym okresie o 1%. A konkretnie w marcu produkcja przemysłowa spadła zaledwie o 8% rok do roku, podczas gdy sprzedaż detaliczna nadal spadła o prawie 1.1% w porównaniu z tym samym miesiącem ubiegłego roku. Według kategorii spadek sprzedaży detalicznej w marcu był taki, jak można było się spodziewać. Wydatki na restauracje i catering spadły o 16% rok do roku, wydatki na odzież o 47%, a sprzedaż sprzętu RTV i AGD o 35%.
Biorąc pod uwagę harmonogram rozprzestrzeniania się Covid-19 w Chinach w porównaniu z innymi głównymi gospodarkami, wzrost realnego PKB w Chinach w II kwartale prawie na pewno będzie znacznie silniejszy niż w Stanach Zjednoczonych czy strefie euro. Jednak droga przed chińską gospodarką nadal będzie trudna. Nadal powolne tempo sprzedaży detalicznej w marcu sugeruje połączenie zmian zachowań konsumentów i istotnej utraty dochodów do dyspozycji. Rzeczywiście, realny dochód do dyspozycji na mieszkańca spadł w I kwartale o 2% rok do roku.
I chociaż sektor fabryczny może odbić się szybciej, załamanie globalnego zagregowanego popytu będzie mieć negatywny wpływ na chiński eksport. W Chinach prawdopodobnie zostanie wprowadzonych więcej bodźców fiskalnych i monetarnych, a szczegóły zostaną omówione na posiedzeniu Biura Politycznego Partii Komunistycznej w nadchodzących dniach. Nadal oczekujemy, że realny PKB w Chinach spadnie w 1.2 r. o 2020%, co będzie stanowić pierwszy roczny spadek od dziesięcioleci.
Globalny Outlook
PKB Korei Południowej za I kwartał • Środa
Po Chinach na czele kolejnej fali rozprzestrzeniania się Covid-19 znalazły się Korea Południowa i Włochy. Wzrost liczby przypadków w Korei Południowej wzrósł w lutym, a łączna liczba nowych dziennych przypadków osiągnęła najwyższy poziom 3 marca i wyniosła 851. Od tego czasu liczba zgłaszanych przypadków znacznie spadła, a od 100 kwietnia codziennie zgłaszanych nowych przypadków było poniżej 1. Wcześniejszy szczyt i późniejszy upadek Korei Południowej stwarzają warunki, w których jej dane mogą być przydatne jako wiodący wskaźnik wyników gospodarczych w innych gospodarkach, takich jak Stany Zjednoczone i strefa euro. Korei Południowej udało się uniknąć jednych z najsurowszych obostrzeń wprowadzonych w innych krajach, a jej gospodarka jest w większym stopniu uzależniona od produkcji przemysłowej, dlatego marcowe dane mogą okazać się nieco lepsze niż kwietniowe w Stanach Zjednoczonych i Europie. To powiedziawszy, każdy wskaźnik wyprzedzający jest przydatnym narzędziem w dzisiejszych niepewnych czasach, dlatego w przyszłym tygodniu będziemy uważnie obserwować wydruk PKB Korei Południowej.
Poprzednio: Konsensus 1.3%: -1.5% (kwartał do kwartału, nie w ujęciu rocznym)
Sprzedaż detaliczna w Wielkiej Brytanii • czwartek
Wielka Brytania rozpoczęła powszechne blokady mniej więcej w tym samym czasie, co wiele miejsc w Stanach Zjednoczonych, a miejsca publiczne, takie jak restauracje i bary, zostały zamknięte 20 marca, a jeszcze bardziej rygorystyczne ograniczenia krajowe wprowadzono kilka dni później. Zatem marcowe dane o sprzedaży detalicznej, które zostaną opublikowane w przyszły czwartek, będą prawdopodobnie podobne do tych, które miały miejsce w USA w zeszłym tygodniu: historycznie złe, ale najgorsze dopiero przed nami.
W przyszłym tygodniu poznamy także odczyty wskaźników PMI dla sektora produkcyjnego i usług za kwiecień oraz dane o inflacji cen towarów i usług konsumenckich za marzec. Ogólnie rzecz biorąc, nasze oczekiwania co do tych danych w Wielkiej Brytanii są podobne do tych, których oczekujemy w Stanach Zjednoczonych i strefie euro. Przewidujemy dalszy spadek zarówno w sektorze usług, jak i działalności produkcyjnej, a także spowolnienie inflacji, do czego przyczyni się znaczny spadek światowych cen energii. Oczekujemy, że realny PKB w 2020 r. skurczy się bardziej w Wielkiej Brytanii niż w USA, ale mniej niż w strefie euro.
Poprzednio: -0.5% Konsensus: -2.8% (bez paliwa, miesiąc do miesiąca)
PMI strefy euro • Czwartek
Wstępne odczyty wskaźników PMI dla sektora produkcyjnego i usług w strefie euro mogą dać pierwszy pogląd na to, gdzie osiągną najniższy poziom dane gospodarcze w obszarach świata, w których doszło do poważnych epidemii. Wydaje się, że wzrost liczby przypadków Covid-19 znacznie spowolnił w większości części Europy, a wiele krajów zaczyna przygotowywać podstawy do stopniowego znoszenia ograniczeń w maju. Marcowe wskaźniki PMI były katastrofalne, a zwłaszcza sektor usług kurczył się w znacznie szybszym tempie niż podczas Wielkiej Recesji.
W oku cyklonu znajdują się Włochy, które w marcu odnotowały oszałamiająco niski wskaźnik PMI dla usług na poziomie 17.4. Jeśli w danych gospodarczych w Europie można znaleźć jakąś pocieszenie, to jest nią fakt, że sektor produkcyjny, który był w tyle w porównaniu z dwoma przed pandemią COVID-19, nie odnotował jeszcze bardziej znaczącego pogorszenia. Dane Włoch o wzroście realnego PKB za I kwartał zostaną opublikowane 1 kwietnia, na kilka dni przed kwietniowymi danymi PMI.
Poprzednie: 44.5 i 26.4 Konsensus: 38.0 i 24.5 (produkcja i usługi)
Punkt widzenia
Watch Rate
Postęp w kierunku nowej terapii
Chociaż ten tydzień z pewnością przyniósł sporo złych wiadomości, związanych z ogromnymi spadkami sprzedaży detalicznej, produkcji przemysłowej i działalności produkcyjnej na północnym wschodzie, tydzień zakończył się obiecującymi wiadomościami na temat terapii stosowanych w leczeniu Covid-19, zachęcającymi do postępu w opracowywaniu szczepionek i spójnego i wiarygodny sposób złagodzenia obostrzeń wprowadzonych w celu spowolnienia rozprzestrzeniania się wirusa. Rentowności obligacji wzorowały się na słabszych w tym tygodniu raportach o sprzedaży detalicznej i produkcji przemysłowej. Sprzedaż detaliczna spadła o 8.7%, ale kluczowa kategoria sprzedaży „grupy kontrolnej”, która jest powiązana ze wzrostem realnego PKB, odnotowała stosunkowo solidny wzrost o 1.7%. Wzrost ten eliminuje wiele zagrożeń dla wzrostu PKB w I kwartale, który powinien być bliski naszym szacunkom -1%. Spadek produkcji przemysłowej o 1.2% nie był zaskoczeniem. Produkcja fabryczna spadła o większe 5.4%, ponieważ linie montażowe zostały nagle zamknięte, a pracownicy pozostali w domu. Gwałtowne spadki ankiet Fed w Nowym Jorku i Filadelfii były uderzające, ale oczekiwania w obu przypadkach wzrosły.
Czwartkowe wiadomości z Gilead i obiecujące wyniki firm Moderna, Roche, Johnson & Johnson i wielu innych firm wzmocniły nadzieję, że dokonuje się znaczący postęp w zakresie terapii łagodzących objawy COVID-19 i opracowywanych szczepionek pozwalających go pokonać. Lepsze wieści z frontu medycznego tuż przed planem prezydenta Trumpa dotyczącym ponownego otwarcia gospodarki. Plan wzywa do stopniowego wznawiania działalności gospodarczej w porozumieniu ze stanowymi i lokalnymi przywódcami politycznymi i biznesowymi. Boeing ogłosił również, że rozpocznie ponowne uruchamianie montażu samolotów w zakładzie montażowym Everett Washington. Nagła kombinacja dobrych wiadomości pomogła w rajdzie na giełdach w piątek rano. Jeżeli utrzyma się przez cały dzień, może to oznaczać zmianę paradygmatu ryzyka i obniżenie rentowności obligacji. Na rynkach finansowych nastąpiło znaczne uzdrowienie. Szybkie i zdecydowane działania Rezerwy Federalnej pomogły przywrócić porządek na rynku skarbowym i zapewniły niezbędną płynność rynkom korporacyjnym o wysokim dochodzie i ratingu inwestycyjnym, a także rynkowi komunalnemu. Choć jeszcze nie wyszliśmy z kryzysu, wydaje się, że Fed ma przewagę w zapobieganiu przekształceniu się kryzysu zdrowotnego i gospodarczego w kryzys finansowy, z którego znacznie trudniej byłoby się wyplątać. Nawet jeśli jest to najniższy poziom rentowności obligacji skarbowych, nie mają one wzrosnąć, lecz raczej stopniowo rosnąć, zapowiadając rzeczywistą poprawę wzrostu gospodarczego.
Analizy rynku kredytowego
Napięte małe firmy
W czwartek Small Business Administration (SBA) ogłosiła, że skończyły się fundusze na program ochrony płac (PPP) o wartości 349 miliardów dolarów. Chociaż wierzymy, że program ten zostanie ostatecznie uzupełniony w kolejnej rundzie bodźców fiskalnych, 1.6 miliona pożyczek, które zostaną przekazane w ciągu ostatnich dwóch tygodni, a które zamienią się w dotacje, jeśli zostaną wykorzystane głównie na utrzymanie kadr i płac, podkreśla niepewność obecnej sytuacji finansowej małych przedsiębiorstw sytuacja. Małe przedsiębiorstwa – definiowane jako firmy zatrudniające mniej niż 500 pracowników – odgrywają ważną rolę w gospodarce USA, generując około 40% zatrudnienia w sektorze pozarolniczym, a zapewnienie pomocy tym przedsiębiorstwom będzie ważnym krokiem w uniknięciu przedłużającego się pogorszenia koniunktury. Utrzymanie płynności finansowej tych przedsiębiorstw nie będzie jednak łatwym zadaniem, między innymi dlatego, że wiele małych firm borykało się z trudnościami finansowymi jeszcze zanim pandemia Covid-19 uderzyła w Stany Zjednoczone. Jak wynika z przeprowadzonego przez Rezerwę Federalną badania kredytów dla małych przedsiębiorstw 2020, pod koniec ubiegłego roku, w obliczu rozwijającej się gospodarki i silnego rynku pracy, ponad jedna czwarta małych przedsiębiorstw znalazła się w trudnej sytuacji lub była zagrożona. W odpowiedzi na hipotetyczne wówczas pytanie tylko jeden na siedmiu właścicieli małych firm stwierdził, że jest w stanie kontynuować normalną działalność w obliczu dwumiesięcznej utraty przychodów, podczas gdy dwie trzecie właścicieli małych firm wskazało, że będą musieli obciąć pensje lub zwolnić pracowników . Bezprecedensowa szybkość i zasięg obecnego pogorszenia koniunktury gospodarczej sugeruje, że rzeczywistość jest prawdopodobnie gorsza niż hipotetyczna sytuacja, którą respondenci rozważali zaledwie kilka miesięcy temu.
Temat tygodnia
Kolejna branża „usługowa” znajdująca się pod przymusem
Ustawa CARES nakazuje podmiotom obsługującym kredyty hipoteczne udzielić wyrozumiałości szerokiemu gronu kredytobiorców, co powinno złagodzić napięcia finansowe gospodarstw domowych, ale może z kolei obciążyć system finansowania mieszkań. Uzasadnienie programu jest proste – wielu właścicieli domów nie ma pracy nie z własnej winy i dlatego powinni mieć swobodę w pokryciu swoich stałych wydatków.
O ile koncepcja jest prosta – tymczasowe wstrzymanie zobowiązań finansowych – realizacja jest nieco bardziej skomplikowana. Zazwyczaj banki udzielają kredytu nabywcy domu, ale następnie sprzedają ten kredyt hipoteczny innej firmie, która restrukturyzuje przychodzące płatności, pakuje je w papiery wartościowe zabezpieczone hipoteką (MBS) i sprzedaje MBS inwestorom. Proces ten zasadniczo uwalnia bilanse banków, zachęca do udzielania większej liczby kredytów i sprawia, że posiadanie domu jest bardziej przystępne. Osoby obsługujące kredyty hipoteczne to pośrednicy – między właścicielem domu do wynajęcia a inwestorem MBS – którzy zbierają, a następnie rozdzielają płatności. Chociaż przedłużenie okresu wyrozumiałości łagodzi zagrożenie jednym ryzykiem – powszechnymi przestępczościami – powoduje powstanie kolejnego. W szczególności ustawa CARES nakazuje podmiotom obsługującym kredyty hipoteczne zabezpieczone na szczeblu federalnym (około 70% wszystkich kredytów hipotecznych) udzielanie wyrozumiałości na okres do 180 dni lub dłużej kredytobiorcom, którzy doświadczają trudności finansowych z powodu Covid-19, bezpośrednio lub pośrednio. Potencjalny problem polega na tym, że choć właściciele domów mogą opóźniać płatności (górny wykres), od usługodawców w dalszym ciągu oczekuje się płacenia posiadaczom MBS, co prowadzi do załamania środków pieniężnych.
Ponieważ agencja MBS jest wspierana przez rząd USA, podmioty obsługujące te kredyty hipoteczne są ostatecznie chronione w przypadku niewypłacalności właścicieli domów, ale lawina wniosków o wyrozumiałość w tak krótkim czasie zagraża ich płynności. Wiele podmiotów obsługujących to podmioty niebędące bankami (około 40% kredytów hipotecznych zabezpieczonych przez Fannie Mae i Freddie Mac jest obsługiwanych przez podmioty niebędące bankami), w związku z czym nie mają tak solidnych źródeł finansowania jak banki. W ten sposób krótkoterminowy kryzys płynności spowodowany zalewem wyrozumiałości może zdusić kreację kredytów (wykres dolny) i utrudnić sektorowi budownictwa mieszkaniowego prowadzenie ożywienia gospodarczego. Oczekiwalibyśmy dalszych działań rządu – albo szerokiego instrumentu wsparcia płynności Fed, albo bardziej ukierunkowanych programów za pośrednictwem Ministerstwa Skarbu lub agencji regulacyjnych zajmujących się finansami mieszkaniowymi – aby temu zapobiec.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


