
Streszczenie
- Globalne perspektywy są zdominowane przez negatywne skutki gospodarcze wysiłków podejmowanych przez rządy na całym świecie w celu powstrzymania rozprzestrzeniania się koronawirusa, a także niskie światowe ceny ropy naftowej. W tym ponurym kontekście obniżyliśmy nasze prognozy PKB dla strefy euro, Wielkiej Brytanii, Japonii i Kanady. Biorąc pod uwagę zakres wstrząsów gospodarczych, obecnie widzimy, jak światowa gospodarka wchodzi w recesję w pierwszej połowie tego roku i spodziewamy się, że globalny PKB skurczy się o 2.9% w 2020 r., chociaż spodziewamy się stabilizacji światowych rynków i aktywności gospodarczej do końca tego roku .
- Ponieważ większość dużych i wschodzących gospodarek ma popaść w recesję w 2020 r., decydenci monetarni i fiskalni zareagowali agresywnymi środkami stymulującymi. Mimo tych wysiłków wątpimy, czy wystarczą one, aby pomóc tym gospodarkom uniknąć głębokiego załamania wzrostu w najbliższym czasie.
Jak nisko mogą spaść dane ekonomiczne?
Ponieważ kryzys COVID-19 nadal ewoluuje, przy globalnych przypadkach ponad 2,170,000 146,000 XNUMX i śmiertelnych ofiarach na świecie ponad XNUMX XNUMX, światowe perspektywy gospodarcze nadal się pogarszają z powodu skutków wirusa i środków podjętych przez rządy w celu powstrzymania jego rozprzestrzeniania się. W ostatnich tygodniach napływające dane zaczęły wyraźniej ilustrować potencjalny zakres szkód gospodarczych.
- In Chiny, która była pierwszą dużą gospodarką dotkniętą epidemią COVID-19, PKB w I kwartale spadł o 1% kwartał do kwartału i 9.8% rok do roku. W pierwszym kwartale sprzedaż detaliczna spadła o 6.8% r/r, podczas gdy produkcja przemysłowa spadła o 1%.
- W Stany Zjednoczone, w ciągu ostatnich czterech tygodni wystąpiły skumulowane 22,034,000 701,000 8.7 początkowo bezrobotnych i chociaż zatrudnienie poza rolnictwem spadło w marcu tylko o XNUMX XNUMX, w nadchodzących miesiącach prawdopodobne są znacznie większe spadki. Sprzedaż detaliczna w marcu spadła o rekordowe XNUMX% miesiąc do miesiąca, co wskazuje, że sektor usług zostanie mocno dotknięty przez środki blokujące.
- In Europa, jak dotąd dostępne są tylko ograniczone twarde dane pozwalające ocenić potencjalny wpływ kryzysu COVID-19, chociaż spadek liczby rejestracji samochodów w strefie euro o 58% rok do roku w marcu stanowi ilustrację tego, co czeka sektor konsumencki. Co więcej, dane z badań przemysłowych wyraźnie wskazują na gwałtowny spadek w całej Europie, ponieważ marcowe indeksy PMI dla usług w strefie euro i Wielkiej Brytanii spadły do rekordowo niskiego poziomu, odpowiednio 26.4 i 34.5.
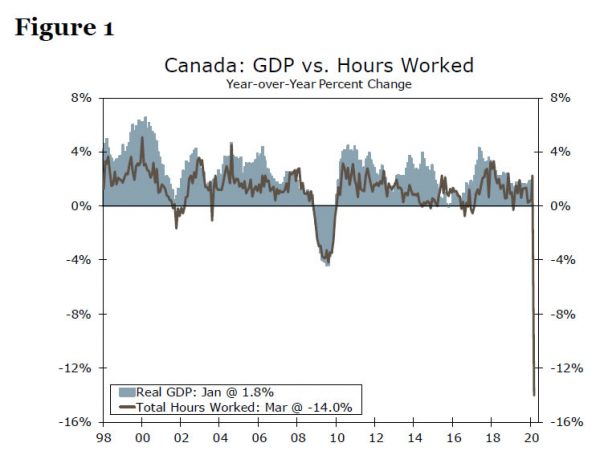
- Wreszcie, być może w jednym z najdobitniejszych dotychczas punktów danych, podkreślających skutki wirusa COVID-19, Kanadyjczyk Zatrudnienie w marcu spadło o 1,011,000 7.8 15.1, zdecydowanie największy miesięczny spadek odnotowany w historii, spowodowany spadkiem liczby miejsc pracy w sektorze prywatnym. Stopa bezrobocia skoczyła do 1%, podczas gdy całkowita liczba przepracowanych godzin spadła o XNUMX% w ujęciu miesięcznym, co może sugerować podobny spadek marcowego miesięcznego PKB Kanady (wykres XNUMX).
Ogólnie rzecz biorąc, główne źródło obaw światowej gospodarki przesunęło się do sektora usług z sektora produkcyjnego. Jednym z najważniejszych tematów 2019 r. był stosunkowo solidny sektor konsumencki i usługowy (wspierany przez solidny wzrost zatrudnienia i płac nie tylko w USA, ale także w innych dużych gospodarkach, w tym m.in. w strefie euro, Wielkiej Brytanii i Kanadzie). Z kolei produkcja przemysłowa znajdowała się pod presją przez większą część ubiegłego roku, przy utrzymujących się napięciach w handlu światowym, które negatywnie wpływały na aktywność. Patrząc na kraje OECD (obejmujące większość największych gospodarek rozwiniętych, ale bez Chin), w IV kwartale odnotowano wzrost zatrudnienia w OECD o 4% rok do roku oraz wzrost wynagrodzeń na pracownika o 1.0% rok do roku. Uwzględniając inflację konsumpcji indywidualnej, realny wzrost wynagrodzeń OECD kształtował się w IV kwartale ubiegłego roku na poziomie 2.9% rok do roku, co jest solidnym źródłem wydatków konsumpcyjnych (Wykres 2.5). Wraz z dramatycznym spadkiem zatrudnienia, który nadejdzie w nadchodzących miesiącach, dochody gospodarstw domowych zmienią się ze źródła stabilności w źródło niestabilności, co oznacza, że istnieje perspektywa gwałtownego globalnego spowolnienia, nawet jeśli decydenci próbują wypełnić tę lukę dochodową.
Wszystkie ręce decydentów na pokładzie
Nagłe zatrzymanie działalności gospodarczej, praktycznie jednocześnie na całym świecie, jest bezprecedensowe. Ponadto, ponieważ przepływ danych pozwolił dokładniej określić prawdopodobną dotkliwość globalnego spowolnienia, decydenci w zakresie polityki monetarnej i fiskalnej również podjęli działania z zasadniczo bezprecedensową reakcją.
Podsumowując niektóre z kluczowych odpowiedzi i uznając, że niekoniecznie jest to porównanie „polityka jabłek do jabłek” w różnych krajach i regionach, wśród najważniejszych działań od początku marca do tej pory należą:
- Stany Zjednoczone: Skumulowana obniżka stopy funduszy federalnych o 150 punktów bazowych, zakupy przez Fed skarbowych papierów wartościowych i hipotecznych papierów wartościowych zabezpieczonych przez agencje w zasadniczo nieograniczonych kwotach oraz szereg innych różnych programów zakupu i płynności w celu wspierania różnych rynków kredytowych i głównych firm. Jeśli chodzi o politykę fiskalną, zatwierdzono pakiet stymulacyjny w wysokości około 9% PKB, z oczekiwaniami na więcej w przyszłości.
- Strefa euro: Dodatkowe 870 mld euro w zakupach aktywów w ciągu roku 2020, przy czym większość w ramach programu zakupów awaryjnych na wypadek pandemii, dla których nie ma limitów emitenta. EBC udzielał również więcej kredytów długoterminowych na łatwiejszych niż poprzednio warunkach. W przypadku głównych krajów strefy euro pakiety wydatków fiskalnych wahały się jak dotąd od 1.4% do 4.5% PKB, podczas gdy decydenci pracują również nad skoordynowaną regionalną odpowiedzią fiskalną w wysokości 540 mld euro, która stanowiłaby około 4.5% PKB strefy euro.
- UK.: Łączne obniżki stóp o 65 punktów bazowych, dodatkowe 200 miliardów funtów na zakup aktywów oraz szereg programów płynnościowych i pożyczkowych. Tymczasem bodźce fiskalne do tej pory wynosiły około 65 miliardów funtów lub 3% PKB.
- Japonia: Żadnych poważnych ruchów w polityce pieniężnej, ale pakiet fiskalny o wartości około 108 bilionów jenów (20% PKB), obejmujący wiele rund stymulacyjnych. To powiedziawszy, faktyczne wydatki fiskalne są bliskie 39 bilionów jenów (7% PKB).
- Kanada: Łącznie obniżki stóp o 150 punktów bazowych i zakupy kanadyjskich rządowych papierów wartościowych o wartości 5 mld CAD tygodniowo, programy skupu obligacji prowincjonalnych i korporacyjnych oraz inne środki pożyczkowe i płynnościowe. Środki stymulacji fiskalnej wynoszą obecnie około 4.5% PKB.
Te reakcje polityczne są imponujące i ważne, i prawdopodobnie są czynnikiem przyczyniającym się do pewnego ożywienia światowych akcji z ich ostatnich minimów, podczas gdy powinny również prowadzić do ostatecznej stabilizacji aktywności gospodarczej na świecie – oba zjawiska są ważne dla perspektyw rynku walutowego. Biorąc jednak pod uwagę rozmiar szoku związanego z wirusem COVID-19, uważamy, że jest bardzo mało prawdopodobne, aby te środki polityczne były wystarczające, aby pomóc tym gospodarkom uniknąć gwałtownego skurczenia się w najbliższej perspektywie. W rezultacie dokonaliśmy dalszych znaczących korekt w dół naszych perspektyw wzrostu międzynarodowego i obecnie obserwujemy spadki PKB w 2020 r. o 5.5% dla strefy euro, 5.4% dla Japonii, 4.9% dla Wielkiej Brytanii i 5.7% dla Kanady.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


