
Przegląd USA
Odbicie PCE w III kw. w kartach, prognozy bardziej niepewne
- Po zrewidowanym spojrzeniu na PKB w tym tygodniu, które sugerowało, że drugi kwartał mógł nie być tak zły, jak początkowo szacowano, uwaga przenosi się na bieżący kwartał. Nowe dane z tego tygodnia rzucają światło na perspektywy wydatków konsumpcyjnych.
- Odbicie w konsumpcji w III kwartale wygląda lepiej niż oczekiwano, chociaż słabnące zaufanie i niepewność co do wirusa i polityki fiskalnej sugerują, że siła może szybko osłabnąć.
- Przewodniczący FOMC, Jerome Powell, w swoim przemówieniu na sympozjum w Jackson Hole ogłosił aktualizację ram polityki pieniężnej Fed. Aby uzyskać szczegółową analizę wpływu tej sytuacji na nasze perspektywy, zobacz Obserwacja stóp procentowych na stronie 6.
Odbicie PCE w III kw. w kartach, prognozy bardziej niepewne
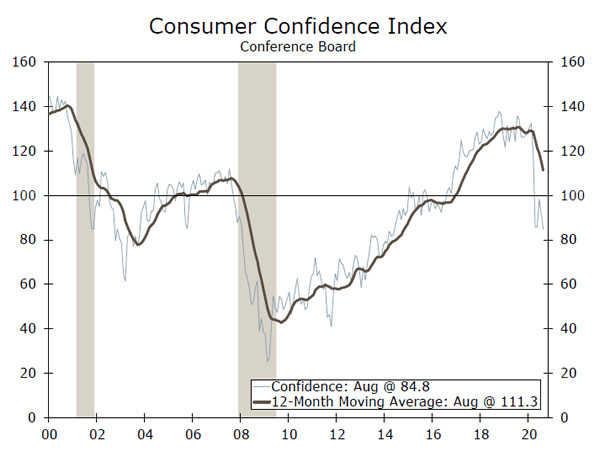
Zaufanie konsumentów mierzone przez Conference Board było w sierpniu niższe niż przewidywała większość prognostów i wyniosło 84.8. Oznaczało to spadek o 6.9 punktu od lipca do najniższego poziomu od 2014 r. Postrzeganie przez konsumentów ich obecnej sytuacji, a także ich oczekiwania na przyszłość osłabły w sierpniu, a wskaźnik oczekiwań spadł do najniższego poziomu od 2016 r. Ponieważ liczba przypadków wirusów ponownie spada (górny wykres), niedawny pesymizm jest prawdopodobnie przynajmniej częściowo spowodowany wygaśnięciem dodatkowego zasiłku dla bezrobotnych w wysokości 600 USD tygodniowo pod koniec lipca. Zaufanie konsumentów według dochodów potwierdza ten wniosek. Chociaż zaufanie spadło od lutego we wszystkich kohortach dochodowych, spadki od lipca do sierpnia były większe wśród gospodarstw domowych o niższych dochodach (wykres środkowy). Ponieważ utrata miejsc pracy koncentrowała się w branżach o niższych wynagrodzeniach, nie jest naciągane stwierdzenie, że osoby te nieproporcjonalnie skorzystały na bodźcu dla bezrobocia w ostatnich miesiącach. Ale ponieważ ta gratka pieniężna nie jest już dostępna, te gospodarstwa domowe są prawdopodobnie mniej optymistycznie nastawione do swojej sytuacji finansowej. Rewizja w dół indeksu nastrojów konsumentów Uniwersytetu Michigan w sierpniu potwierdza ten wniosek. Wstępny odczyt był prawdopodobnie zbyt wczesny w miesiącu, aby uchwycić uderzenie w dochody około 30 milionów Amerykanów pobierających zasiłki dla bezrobotnych.
Chociaż zaufanie i wydatki osobiste nie zawsze idą z miesiąca na miesiąc, tendencja spadkowa zaufania nie jest zachęcającą oznaką ożywienia napędzanego przez konsumentów. Mimo to realne wydatki osobiste wzrosły w lipcu o 1.9%, biorąc pod uwagę efekty bazy z drugiego kwartału, nawet jeśli wydatki w sierpniu i wrześniu pozostały niezmienione. Wydatki na konsumpcję osobistą (PCE) mają wzrosnąć w trzecim kwartale o 35% w ujęciu rocznym. Jednak spadek zaufania, wygaśnięcie dodatkowych zasiłków dla bezrobotnych i ponad 3 mln Amerykanów nadal bezrobotnych może doprowadzić do cofnięcia w ostatnich dwóch miesiącach kwartału. Niezależnie od tego, przewidywany jest solidny wynik PCE za trzeci kwartał, chociaż czwarty kwartał i następne pozostają wysoce niepewne. Nie tylko pozostaje niejasne, czy pojawią się dodatkowe bodźce fiskalne, ale obecnie nieznana jest trajektoria wirusa w miesiącach jesiennych i zimowych. Nawet jeśli gospodarstwa domowe nie otrzymają dodatkowych bodźców, mogą mieć dobrą pozycję do wydawania pieniędzy, jeśli wirus pozostanie pod kontrolą, biorąc pod uwagę zwiększone oszczędności zgromadzone w ostatnich miesiącach (dolny wykres). Niestety, szersze ożywienie nadal w dużym stopniu zależy od trajektorii wirusa.
Być może wiadomością, która przyciągnęła największą uwagę rynku w tym tygodniu, były korekty wprowadzone przez Fed do ram polityki pieniężnej, ogłoszone przez przewodniczącego FOMC Powella na sympozjum w Jackson Hole w czwartek. Na wysokim poziomie Fed ogłosił, że przejdzie do celu w zakresie średniej inflacji wokół swojego celu 2% i że będzie tolerował zatrudnienie powyżej maksymalnego poziomu lub „gorący” rynek pracy przez pewien czas. Zmiany te były częściowo oczekiwane, a więcej szczegółów na temat ich wpływu na nasze prognozy można znaleźć w naszym ostatnim raporcie specjalnym i Obserwacja stóp procentowych na stronie 6.
US Outlook
ISM Manufacturing • wtorek
Działalność produkcyjna zaczęła się odbudowywać po przestojach i zakłóceniach w łańcuchu dostaw spowodowanych pandemią koronawirusa na początku tego roku oraz napięciami handlowymi, które wirowały wcześniej. W lipcu indeks ISM dla przemysłu osiągnął najwyższy poziom od 16 miesięcy na poziomie 54.2. Szczegóły malowały obraz lepiej zrównoważonego wzrostu, z krótszymi czasami dostaw dostawców po przerwach i nowymi zamówieniami przekraczającymi 60.
Aktywności produkcyjnej sprzyjało silniejsze ożywienie w zakresie towarów, a nie usług, ponieważ konsumenci unikali wydatków na doświadczenie. Wygląda na to, że w sierpniu aktywność fabryk umocniła się, przy równowadze wzrostu regionalnych ankiet produkcyjnych Fed i wyższego odczytu Markit PMI. Spodziewamy się, że indeks ISM dla przemysłu wzrośnie w sierpniu do 54.3.
Poprzedni: 54.2 Wells Fargo: 54.3 Consensus: 54.5
Usługi ISM • Czwartek
Podczas gdy indeks produkcji tradycyjnie przyciągał uwagę, badanie usług ISM ma zapewnić lepszy odczyt obecnego ożywienia. Potrzeba dystansu społecznego uderzyła w sektor usług niezwykle mocno w tym cyklu. Ponowne otwarcia spowodowały, że indeks usług ISM wrócił do dodatniego poziomu w czerwcu i lipcu, ale sierpień pokaże, w jakim stopniu ogólne ożywienie się utrzyma.
Cotygodniowe dane dotyczące nowych bezrobotnych i mobilności wskazują, że tempo ożywienia niewiele się zmieniło. Jednak wstępne indeksy PMI usług Markit, a także badania usług Fed z Richmond i Nowego Jorku poprawiły się w sierpniu, sygnalizując dalszy wzrost aktywności w sektorze usług. Spodziewamy się, że indeks usług ISM nieznacznie spadnie w sierpniu po zawrotnym tempie w działalności biznesowej i składnikach nowych zamówień w zeszłym miesiącu, ale pozostanie w obszarze ekspansji.
Poprzedni: 58.1 Wells Fargo: 56.4 Consensus: 57.4
Zatrudnienie • Piątek
Większość wskaźników sugeruje, że w sierpniu sytuacja na rynku pracy nadal się poprawiała, ale w wolniejszym tempie niż w poprzednich miesiącach. Gwałtowny wzrost liczby przypadków COVID w drugiej połowie lipca wywołał obawy, że w sierpniu może dojść do ponownego spadku wynagrodzeń. Jednak przed tygodniem, w którym przeprowadzono ankietę (9-15 sierpnia), liczba nowych bezrobotnych spadła, sierpniowe komponenty zatrudnienia z PMI poprawiły się, a zatrudnienie w Spisie Ludności 2020 skoczyło. Oczekujemy wzrostu wynagrodzeń o 1.40 mln pomimo spadku zatrudnienia w sektorze edukacyjnym po tym, jak czynniki sezonowe zawyżyły zatrudnienie w sektorze w lipcu.
Spodziewamy się, że stopa bezrobocia spadnie w sierpniu tylko nieznacznie, do 10.0% z 10.2%. Nie tylko oczekuje się, że zatrudnienie będzie słabsze, ale w zeszłym miesiącu odnotowano spadek siły roboczej pomimo kolejnego dużego wzrostu zatrudnienia, który, jak się spodziewamy, przynajmniej częściowo się odwróci. Jednocześnie badanie Optymizmu Konsumentów wykazało, że gospodarstwa domowe mniej pozytywnie oceniały dostępność pracy w sierpniu.
Poprzedni: 1.76M Wells Fargo: 1.40M Consensus: 1.52M
Globalny przegląd
Dane o PKB za drugi kwartał spadły w większości gospodarek
- Opublikowane w tym tygodniu dane o wzroście PKB w drugim kwartale nadal wskazują na poważne spadki na większości rynków rozwiniętych i wschodzących. Wśród G2 gospodarka Norwegii odnotowała rekordowy spadek w drugim kwartale, spadając o 10% kwartał do kwartału, podczas gdy gospodarka kanadyjska również odnotowała rekordowy spadek, spadając o 6.3% w ujęciu rocznym. Tymczasem gospodarka Meksyku również gwałtownie spadła, ponieważ pandemia COVID-38.7 odcisnęła piętno na kluczowych branżach.
- Na posiedzeniu w tym tygodniu Bank Korei utrzymał swoją 7-dniową stopę repo na rekordowo niskim poziomie 0.50%. Bank centralny oczekuje teraz, że gospodarka skurczy się o 1.3% w 2020 r., czyli znacznie gorzej niż prognoza z maja.
Miesięczne dane PKB wskazują na odbicie
Aktywność w Norwegii odnotowała największy spadek w historii w drugim kwartale, ponieważ wysiłki mające na celu powstrzymanie rozprzestrzeniania się COVID-19 odbiły się na gospodarce. PKB na kontynencie, który nie obejmuje produkcji i transportu ropy naftowej, spadł o 6.3% kwartał do kwartału, co odpowiada konsensusowi prognoz. Konsumpcja gospodarstw domowych spadła o 10.8%, ponieważ spadł popyt na usługi. Tymczasem inwestycje spadły o ponad 3%, podczas gdy eksport spadł o 8.7%. Spadek w II kwartale był prawdopodobnie spowodowany dużymi spadkami w marcu i kwietniu, szczególnie w wielu branżach usługowych. To powiedziawszy, spadek aktywności był mniej dotkliwy niż w innych krajach europejskich, gdzie PKB spadł o ponad 2%. Gdy gospodarka zaczęła się ponownie otwierać, aktywność zaczęła rosnąć pod koniec kwartału. Dane miesięczne wskazywały, że w czerwcu gospodarka wzrosła o 10% w ujęciu miesięcznym, co sugeruje, że najgorsze dla norweskiej gospodarki może już za sobą, przy czym największy wkład we wzrost ma służba zdrowia i opieka społeczna. Nadal oczekujemy przyspieszenia wzrostu w drugiej połowie 3.7 r. i do 2020 r., co powinno pomóc norweskiej walucie w umocnieniu się w stosunku do euro i dolara amerykańskiego. Gdzie indziej kanadyjska gospodarka spadła w ujęciu rocznym o 2021% kwartał do kwartału, co jest największym spadkiem w historii. Opublikowane dane miesięczne wskazują jednak, że trwa odbicie, ponieważ czerwcowy wzrost PKB wzrósł o 38.7% miesiąc do miesiąca, przekraczając oczekiwania rynku.
Meksykańska gospodarka wciąż czeka na gwałtowny spadek w 2020 r
Meksykańska gospodarka odnotowała rekordowy spadek w drugim kwartale, spadając o 2% kwartał do kwartału. Jednak liczba podana w tym tygodniu była nieco wyższa niż spadek o 17.1% odnotowany we wstępnej wersji. W ujęciu rocznym, niewyrównanym sezonowo, wzrost PKB spadł o 17.3%. Podział danych kwartalnych wykazał, że działalność podstawowa spadła o 18.7%, podczas gdy działalność drugorzędna i trzeciorzędna spadły odpowiednio o 2% i 23.4%. W oddzielnym wydaniu w tym tygodniu dane z czerwca wydawały się rosnąć, wskazując, że najgorsze spowolnienie gospodarcze w Meksyku może się skończyć. Indeks aktywności gospodarczej wzrósł z rekordowo niskiego poziomu w maju do -15.1% rok do roku, co stanowi pierwszy miesięczny wzrost od lutego.
Gospodarka Meksyku borykała się z problemami jeszcze przed pandemią COVID-19, a wycofanie się rządu z jakichkolwiek znaczących pakietów bodźców fiskalnych może ograniczyć ożywienie gospodarcze w drugiej połowie tego roku. Bank Meksyku obniżył swoją prognozę PKB na cały rok 2020 i obecnie widzi spadek wzrostu między 8.8% a 12.8%.
BoK w zawieszeniu, ale o wiele bardziej ponure perspektywy gospodarcze
Bank Korei (BoK) zdecydował się utrzymać swoją 7-dniową stopę repo na niezmienionym poziomie 0.50% na posiedzeniu w tym tygodniu, mimo że komitet był mniej optymistyczny co do perspektyw koreańskiej gospodarki. W załączonym oświadczeniu bank centralny stwierdził, że wzrost gospodarczy w Korei pozostaje powolny i spodziewa się, że gospodarka skurczy się w tym roku o nieco ponad 1 proc., czyli znacznie mniej niż -0.2 proc. prognozowane w maju. Komitet zauważył, że tempo ożywienia wzrostu gospodarczego w kraju będzie prawdopodobnie wolniejsze niż wcześniej przewidywano, głównie ze względu na powrót przypadków COVID-19 w Korei Południowej. Na odprawie podecyzyjnej prezes BoK wskazał, że wciąż jest miejsce na obniżkę stóp procentowych, ale powiedział, że bank centralny będzie musiał być ostrożny z takim posunięciem.
Globalny Outlook
Decyzja dotycząca polityki RBA • Wtorek
Na swoim ostatnim posiedzeniu politycznym w sierpniu Bank Rezerw Australii (RBA) ogłosił, że po raz pierwszy od maja wznowi skup obligacji, aby zapewnić utrzymanie rentowności trzyletnich obligacji na poziomie docelowym 0.25%. RBA zaoferował zakup rządowych papierów wartościowych o wartości do 500 mln dolarów australijskich, których termin wykupu przypada na kwiecień 2023 r., ale dodał, że w razie potrzeby zostaną dokonane dalsze zakupy. Od 20 marca RBA zakupił około 59.3 mld dolarów australijskich obligacji w ramach swojego programu QE, starając się złagodzić negatywny wpływ COVID-19 na jego gospodarkę.
W tej chwili nie spodziewamy się ogłoszenia dalszego luzowania ilościowego na posiedzeniu w przyszłym tygodniu. Chociaż przyznajemy, że dalsze łagodzenie polityki pieniężnej jest możliwe, nie jest to obecnie częścią naszego scenariusza bazowego. To powiedziawszy, nadal uważamy, że stopa gotówkowa i rentowność trzyletnich obligacji rządowych pozostaną bez zmian na poziomie 0.25% do końca 2021 r.
Poprzedni: 0.25% Wells Fargo: 0.25% Consensus: 0.25%
Decyzja Banku Centralnego Chile • Wtorek
Bank Centralny Chile zdecydował się na posiedzeniu 0.50 lipca utrzymać swoją podstawową stopę procentową na rekordowo niskim poziomie 15%, ponieważ pandemia COVID-19 nadal zakłóca działalność gospodarczą. Chociaż zarząd nie ogłosił żadnych nowych środków, zasygnalizował, że będzie nadal oceniał inne opcje polityki pieniężnej w celu wsparcia gospodarki. Te potencjalne warianty strategiczne obejmują zakup dodatkowych aktywów i środki płynności w celu wsparcia udzielania kredytów. Pomimo tego, że chilijski bank centralny agresywnie obniżył podstawowe stopy procentowe i rozpoczął w ciągu roku własny program luzowania ilościowego, CPI spadł poniżej docelowej stopy banku centralnego wynoszącej 3%. Intuicyjnie, dodatkowe obniżki stóp procentowych miałyby sens. Uważamy jednak, że bankowi centralnemu brakuje przestrzeni politycznej do dalszego obniżania stóp procentowych, ponieważ dodatkowe obniżki stóp procentowych popchnęłyby realne stopy procentowe dalej do ujemnego poziomu i mogłyby skutkować znacznie słabszą walutą. W tym kontekście spodziewamy się, że bank centralny utrzyma stopy bez zmian na posiedzeniu w sprawie polityki pieniężnej w przyszłym tygodniu.
Poprzedni: 0.50% Wells Fargo: 0.50%
Sprzedaż detaliczna w strefie euro • Czwartek
Publikacja w przyszłym tygodniu lipcowego raportu o sprzedaży detalicznej w strefie euro i sierpniowej inflacji zapewni najnowszy wgląd w to, jak gospodarka wychodzi z pandemii COVID-19 w drugiej połowie tego roku. Pomimo poważnego spadku gospodarczego w drugim kwartale, wydaje się, że w trzecim kwartale gospodarka strefy euro ponownie się ożywia. Czerwcowa sprzedaż detaliczna wzrosła o 5.7% miesiąc do miesiąca – drugi wzrost z rzędu – wracając do poziomów sprzed pandemii. Wzrost był spowodowany solidnymi wzrostami cen tekstyliów, odzieży i obuwia (+20.4%) oraz paliw samochodowych (+20.4%), podczas gdy produkty niespożywcze wzrosły o 12.1%. W podziale na kraje lepsze wyniki odnotowały Hiszpania i Włochy, które wzrosły odpowiednio o 16.5% i 13.8%. Oczekuje się, że w przyszłym tygodniu lipcowa sprzedaż detaliczna spowolni i wzrośnie zaledwie o 1.2%. Tymczasem lipcowy CPI wzrósł o 0.4% rok do roku, podczas gdy bazowy CPI umocnił się do 1.2% rok do roku. Oczekuje się, że sierpniowy wydruk inflacji spadnie do 0.2%.
Wcześniej: 5.7% Consensus: 1.2% (miesiąc za miesiąc)
Punkt widzenia
Watch Rate
Czy długie kursy osiągnęły dno?
Rentowność referencyjnych 10-letnich papierów skarbowych, która gwałtownie spadła, gdy pandemia zaczęła się rozprzestrzeniać w Stanach Zjednoczonych, w ciągu ostatnich kilku miesięcy spadała wzdłuż dołka (górny wykres). Czy długoterminowe stopy procentowe spadną jeszcze niżej, czy też wzrosną?
Istnieją uzasadnione powody, by sądzić, że przy braku znacznego przyspieszenia zachorowań na koronawirusa, które ponownie blokuje gospodarkę, długoterminowe stopy procentowe nie ulegną dalszemu spadkowi. Zacznijmy od przemówienia, które prezes Fed Powell wygłosił w tym tygodniu w Jackson Hole, WY. Jak omówiliśmy bardziej szczegółowo w osobnym raporcie, decydenci Fed w efekcie sygnalizują, że są gotowi tolerować wyższą stopę inflacji. W związku z tym inwestorzy o stałym dochodzie powinni domagać się nieco większej ochrony przed inflacją w postaci wyższych rentowności amerykańskich papierów skarbowych.
Pod tym względem powszechnie stosowana miara oczekiwań inflacyjnych, a mianowicie rozpiętość rentowności między 10-letnim bonem skarbowym a jego odpowiednikiem zabezpieczonym przed inflacją, w ciągu ostatnich kilku miesięcy wykazywała tendencję wzrostową i obecnie powróciła do poziomu z lutego (wykres środkowy). Ten tak zwany spread TIPS pokazuje, że inwestorzy o stałym dochodzie zasadniczo oczekują, że inflacja wyniesie średnio około 1.7% rocznie w ciągu najbliższych 10 lat. W ostatnich miesiącach rozszerzył się również spread rentowności między 30-letnimi obligacjami a 10-letnimi (dolny wykres). Część tego poszerzenia spreadu na długim końcu krzywej może odzwierciedlać niepokój co do długoterminowych perspektyw długu publicznego USA. Ale jest to również zgodne z wyższymi oczekiwaniami dotyczącymi inflacji w przyszłości.
O ile gubernatorzy ponownie nie nałożą ograniczeń, które zasadniczo zablokują gospodarkę, wydaje się, że długoterminowe stopy procentowe zasadniczo osiągnęły dno. To powiedziawszy, nie oczekujemy też, że w najbliższym czasie wzrosną. Naszym zdaniem zarysowujące się ożywienie gospodarcze będzie kontynuowane, ale oczekujemy, że stopa bezrobocia utrzyma się na wysokim poziomie co najmniej do końca przyszłego roku. W związku z tym FOMC prawdopodobnie pozostanie w zawieszeniu przez dłuższy czas. Dopóki Fed nie wróci do trybu zacieśniania polityki pieniężnej, długoterminowe stopy procentowe prawdopodobnie pozostaną niskie.
Analizy rynku kredytowego
Pożyczki mają wpływ na boom mieszkaniowy?
Jak zauważono w US Review iw naszym najnowszym Housing Chartbook, rynek mieszkaniowy płonie. Chociaż dwucyfrowa stopa bezrobocia i rosnąca sprzedaż domów wydają się nie do pogodzenia, zaproponowano kilka wyjaśnień obecnej rozbieżności. To powiedziawszy, koncentracja utraty pracy wśród osób bardziej skłonnych do wynajmu, istniejące wcześniej trendy demograficzne wspierające kupowanie domów i zmieniające się preferencje w gospodarce pozostającej w domu prawdopodobnie odgrywają pewną rolę.
Chociaż nawet jeśli ten silny popyt się utrzyma, istnieją inne kanały, przez które kryzys COVID może ograniczyć wzrosty na rynku mieszkaniowym. Na przykład udzielanie kredytów hipotecznych było skomplikowane z powodu niestabilności gospodarczej i zmieniających się zasad redukcji zadłużenia. W marcu i kwietniu dostępność kredytów hipotecznych, śledzona przez indeks dostępności kredytów Mortgage Bankers Association, załamała się. Niektóre alternatywy dla tradycyjnego kredytu hipotecznego przestały być nawet oferowane przez wielu pożyczkodawców. Jednak w tym czasie sprzedaż domów była już utrudniona przez środki blokujące. W badaniu opinii Senior Loan Officer w drugim kwartale banki zgłosiły zaostrzenie akcji kredytowej na kredyty na nieruchomości mieszkalne we wszystkich dziedzinach, ale nie wydawało się to mieć wpływu na sprzedaż domów, która wzrosła w rekordowym tempie po zniesieniu ograniczeń dotyczących zdrowia publicznego. Podobnie liczba udzielanych kredytów hipotecznych gwałtownie wzrosła w drugim kwartale, ale mediana ocen kredytowych kredytobiorców osiągnęła najwyższy poziom od 2000 r. Chociaż akcja kredytowa uległa zaostrzeniu, nie była w stanie powstrzymać dynamiki sektora mieszkaniowego.
Temat tygodnia
Zagrożone zadłużenie gospodarstw domowych w obliczu utraty miejsc pracy
Gospodarka USA dodała ponad dziewięć milionów miejsc pracy w ciągu ostatnich trzech miesięcy, ale dzisiejsze listy płac pozostają o ponad 8% poniżej lutowego szczytu ze względu na 22 miliony miejsc pracy, które zniknęły w marcu i kwietniu.
Dynamika na rynku pracy jednak słabnie, a zaległości w niektórych kategoriach długów rosną. W jakim stopniu różne kategorie zadłużenia gospodarstw domowych są zagrożone, jeśli znalezienie pracy zajmuje osobom dłuższy czas?
Aby rzucić nieco światła na to pytanie, przeprowadziliśmy analizę różnych kategorii zadłużenia gospodarstw domowych w różnych kohortach dochodowych, aby oszacować potencjalne straty, które mogą wystąpić, jeśli pracownicy pozostaną bezrobotni przez dłuższy czas i nie będą w stanie obsługiwać swojego zadłużenia. W niedawnym sprawozdaniu specjalnym wyjaśniamy pełną metodologię i ramy naszej analizy.
Nasza analiza sugeruje, że odsetek zagrożonych długów gospodarstw domowych, choć duży w wartościach bezwzględnych w dolarach, prawdopodobnie nie stanowi egzystencjalnego ryzyka dla całego systemu finansowego.
Nasz scenariusz bazowy zakłada, że udział w całkowitym zagrożonym zadłużeniu gospodarstw domowych wynosi około 800 miliardów dolarów, co odpowiada około 6% całkowitego niespłaconego zadłużenia gospodarstw domowych. Ale istnieją również pewne czynniki łagodzące, które mogą zmniejszyć tę kwotę.
Według kategorii zadłużenia udział długu zagrożonego jest najwyższy w przypadku kredytów studenckich, z których około 8% jest zagrożonych, a następnie karty kredytowe i kredyty samochodowe (oba w przybliżeniu 6%). Zgodnie z naszą analizą kredyty hipoteczne są najmniej podatne na zagrożenia, przy czym około 5.5% zadłużenia niespłaconego jest zagrożone bezpośrednio w wyniku niedawnej utraty miejsc pracy.
W najgorszym scenariuszu łączne zagrożone zadłużenie gospodarstw domowych wzrośnie do ponad 3 bilionów dolarów, co stanowiłoby większe ryzyko egzystencjalne dla systemu finansowego. Podejrzewamy jednak, że w takim scenariuszu rząd zapewniłby pewnego rodzaju wsparcie polityczne, aby zmniejszyć ryzyko całkowitej implozji systemu finansowego.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


