
Przegląd USA
Slow Data Week kładzie większy nacisk na politykę
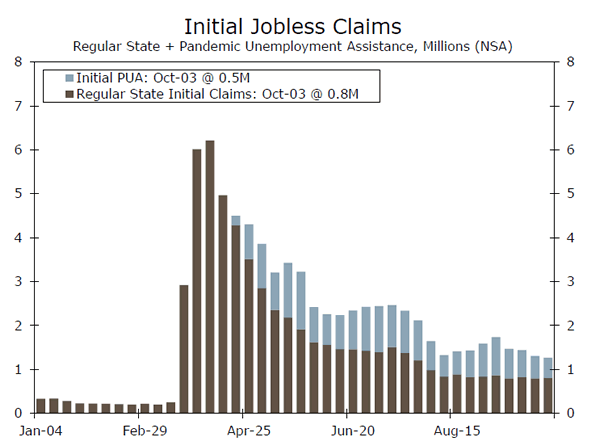
- Cotygodniowe roszczenia o bezrobocie po raz pierwszy uwydatniły niezwykle powolny tydzień dla wiadomości gospodarczych. Liczba nowych bezrobotnych nieznacznie spadła, ale liczba nowych zgłoszeń spadła o milion.
- Badanie nieprodukcyjne ISM z łatwością pokonało oczekiwania, zwiększając się o 0.9 punktu do 57.8.
- Wolne miejsca pracy, jak wynika z badania JOLTS Biura Statystyki Pracy, spadły w sierpniu o 200,000 6.49 do XNUMX mln.
- Krajowy deficyt handlowy gwałtownie wzrósł do 67.1 miliarda dolarów w sierpniu, ponieważ wydatki konsumpcyjne na towary wzrosły znacznie wcześniej niż wiele innych krajów.
Wszyscy patrzą na decydentów
W tym tygodniu wiadomości gospodarcze były skąpe, a wiele z tego, co zostało zgłoszone, odzwierciedla aktywność w sierpniu, który wydaje się tak dawny. W tym tygodniu zaktualizowaliśmy naszą prognozę i podnieśliśmy nasze szacunki dotyczące wzrostu realnego PKB w trzecim kwartale do poziomu 28.6% w ujęciu rocznym, co nie rekompensuje spadku o 31.4%, który miał miejsce w drugim kwartale. Szereg komentatorów i uczestników rynku wyraziło zaniepokojenie bieżącym kwartałem, ponieważ oczekiwania na drugi pakiet stymulacyjny były wielokrotnie udaremniane, nawet gdy narastały doniesienia o zwolnieniach. Nasz obecny szacunek wskazuje na wzrost realnego PKB o 6.1% w ujęciu rocznym w IV kw., Który to wzrost powinien spełnić nasze oczekiwania, nawet jeśli widzimy dodatkowe rozczarowania w walce o stymulację. Brak porozumienia w sprawie drugiego pakietu stymulacyjnego prawdopodobnie stanowi większe zagrożenie dla I kwartału-4 r. Niż w bieżącym kwartale, który skorzysta na stopniowym wznowieniu długich zamkniętych gospodarek, takich jak Kalifornia, Nowy Jork, Nowy Jork. Jersey, Pensylwania i Karolina Północna.
Przewodniczący Rezerwy Federalnej Jerome Powell powtórzył znaczenie dodatkowych bodźców fiskalnych w swoim wirtualnym przemówieniu do National Association of Business Economics na początku tego tygodnia. Powell zauważył, że szok związany z zamknięciem COVID-19 wpłynął na gospodarkę tak samo, jak katastrofa naturalna, i nastąpiło podobne odbicie. Ostrzegł, że ponowne osłabienie gospodarki może wyzwolić te same samonapędzające się destabilizujące wpływy, co typowa poważna recesja, która wymagałaby jeszcze większej stymulacji monetarnej i fiskalnej. Wskazał również, że ryzyko mocno się pogorszyło, a ryzyko kolejnej fali infekcji zrujnowałoby raczkujący powrót do zdrowia.
Wydaje się, że negocjacje w sprawie bodźców, które kilka dni temu wydawały się martwe, teraz znowu się rozpoczęły. Szansa na zawarcie umowy przed wyborami jest niewielka, ale rynki finansowe wyraźnie przewidują, że umowa zostanie zawarta przed wyborami lub po nich. Rentowności obligacji wzrosły w oczekiwaniu na porozumienie, a ostatnie wyniki sondaży sugerują „błękitną falę” w wyborach prezydenckich. Wraz z objęciem przez Demokratów prezydencji i kontroli Kongresu przyszłe pakiety stymulacyjne będą prawdopodobnie większe i zapewnią większy impuls dla wzrostu gospodarczego, jak również dla potrzeb pożyczkowych. Ceny akcji również wzrosły w nadziei, że uda się uniknąć spornego wyniku wyborów.
Jeśli chodzi o doniesienia gospodarcze z tego tygodnia, niewiele było danych, które sugerowałyby jakąkolwiek zmianę kierunku dla gospodarki. Utrzymywanie się bezrobotnych powyżej 800,000 tys. Tygodniowo sugeruje, że poprawa na rynku pracy nadal traci impet. Wielu pracowników przesiedlonych w restauracjach, barach i lokalach rozrywkowych prawdopodobnie będzie bez pracy, dopóki nie zostanie osiągnięty większy postęp w zakresie terapii i szczepionek, chociaż częściowe rozłożone w czasie ponowne otwarcia w Kalifornii i Nowym Jorku mogą przynieść krótkoterminową ulgę. Silniejsze odbicie w ankiecie ISM poza przetwórstwem wynikało z wyprzedzającego wzrostu ważnego i wiodącego składnika nowych zamówień, a także ze wzrostu wskaźnika zatrudnienia z powrotem powyżej kluczowego progu rentowności 50.
US Outlook
NFIB Small Business Optimism • wtorek
Indeks optymizmu małych firm NFIB wzrósł w sierpniu, po spadku w lipcu. Indeks zyskał na szerokich podstawach, a siedem jego podkomponentów awansowało. Plany zatrudnienia, które wróciły do poziomu sprzed pandemii, były prawdopodobnie najbardziej zachęcające spośród rozwijających się indeksów cząstkowych. Pracodawcy dodali we wrześniu 661 tys. Miejsc pracy netto, ale rynek pracy wyraźnie zwalnia. Ciągła poprawa planów zatrudniania małych firm na wrzesień byłaby dobrym znakiem, że pracodawcy przyciągają nowych pracowników, ponieważ liczba bezrobotnych pozostaje podwyższona.
Ciekawie będzie również obserwować ten indeks, gdy wkraczamy w wir sezonu wyborczego. Respondenci ankiety, którzy skłaniają się nieproporcjonalnie do republikanów, powinni dać wgląd w to, jak właściciele małych firm przetrawiają trwające wybory prezydenckie. Podczas wyborów w 2016 roku indeks odnotował rekordowy dwumiesięczny skok od października do grudnia.
Poprzedni: Konsensus 100.2: 100.9
Indeks cen towarów i usług konsumpcyjnych • Wtorek
Indeks cen konsumpcyjnych znacznie się zmienił w ciągu ostatnich kilku miesięcy. Zarówno główne, jak i bazowe indeksy wyraźnie spadły w wyniku spadku popytu w pierwszych trzech miesiącach pandemii, wywołując obawy przed dalszą deflacją. Jednak ostatnio inflacja i obawy dotyczące jej trajektorii uległy zmianie, a wiele kategorii odnotowało zwrot z powodu spadków spowodowanych blokadą. W ubiegłym miesiącu ceny bazowe wzrosły o 0.4%, podnosząc trzymiesięczną roczną stopę do 5.1%, najszybszego tempa od początku lat 1990. Siła inflacji bazowej w sierpniu była jednak mniej powszechna niż w lipcu.
We wrześniu oczekujemy, że inflacja pozostanie stabilna, przy wzroście CPI o 0.2% w stosunku do miesiąca i wzroście bazowym o 0.3%. Mówiąc szerzej, nadal uważamy, że niedawny wzrost inflacji jest bardziej średnim odwróceniem niż początkiem nowego trendu. To powiedziawszy, wyjątkowy wpływ pandemii na poszczególne sektory może nadal zaburzać indeks w nadchodzących miesiącach.
Wstecz: 0.4% Wells Fargo: 0.2% Consensus: 0.2% (miesiąc w miesiącu)
Sprzedaż detaliczna • Piątek
Po zakończeniu nieuchwytnego ożywienia w kształcie litery V, sprzedaż detaliczna pozostaje centralnym punktem młodej ekspansji gospodarczej. Sprzedaż wzrosła w maju i czerwcu, ponieważ środki blokujące spowodowały przesunięcie wydatków konsumpcyjnych w kierunku towarów, a płatności stymulacyjne pomogły zwiększyć dochody gospodarstw domowych. Ostatnie dwa miesiące przyniosły ciągłą poprawę, choć w mniej gorącym tempie, gdy bodziec zaczął słabnąć, a liczba nowych przypadków wzrosła na znacznej części Pasa Słonecznego. Chociaż tendencja w zakresie nowych przypadków zaczęła się poprawiać w ostatnim czasie, we wrześniu liczba przypadków znacznie spadła w porównaniu z miesiącami letnimi. Oprócz poprawy postrzegania rynku pracy, postęp w zakresie wirusa pomógł zwiększyć zaufanie konsumentów, które według Conference Board odnotowało największy skok od 17 lat. Szczegóły ankiety przeprowadzonej przez Conference Board również wskazywały na wyższe wydatki, a plany zakupu dużego urządzenia osiągają najwyższy od siedmiu miesięcy poziom. W sumie oczekujemy kontynuacji zdrowego wzrostu sprzedaży detalicznej we wrześniu.
Wstecz: 0.6% Wells Fargo: 0.9% Consensus: 0.7% (miesiąc w miesiącu)
Globalny przegląd
RBA zawieszone; Przyspieszenie wzrostu zatrudnienia w Kanadzie
- Bank Rezerw Australii, zgodnie z oczekiwaniami, utrzymał stopę gotówkową i trzyletnią docelową rentowność na niezmienionym poziomie 0.25%, ale powtórzył, że wsparcie fiskalne i pieniężne będzie wymagane przez jakiś czas. Po spotkaniu RBA Australia opublikowała plan fiskalny, który ma teraz doprowadzić do rekordowo wysokiego deficytu gotówkowego.
- Meksykańska inflacja utrzymała się we wrześniu powyżej górnej granicy celu inflacyjnego banku centralnego na poziomie 4%, podczas gdy ceny konsumenckie IPCA w Brazylii we wrześniu wzrosły do 3.14% rok do roku. W innych krajach wzrost zatrudnienia w Kanadzie nieoczekiwanie przyspieszył we wrześniu, podczas gdy stopa bezrobocia spadła do 9.0%.
Dodatkowe złagodzenie sygnałów RBA
Bank Rezerw Australii (RBA) spotkał się na początku tego tygodnia i zdecydował się utrzymać stopę gotówkową i trzyletnią docelową rentowność na niezmienionym poziomie 0.25%. W załączonym komunikacie bank centralny zauważył, że sytuacja na rynku pracy poprawiła się nieco w ciągu ostatnich kilku miesięcy, ale bezrobocie i niepełne zatrudnienie prawdopodobnie pozostaną wysokie przez dłuższy czas. Decydenci ponownie wskazali, że wsparcie fiskalne i monetarne będzie potrzebne przez jakiś czas i rozważą, w jaki sposób dodatkowe złagodzenie może wesprzeć zatrudnienie w miarę ponownego otwarcia gospodarki. Po ogłoszeniu dolara australijskiego początkowo skoczył, ponieważ niektórzy uczestnicy rynku szukali RBA, aby zasugerować obniżkę stóp procentowych w krótkim okresie. Obecnie nie wzywamy do dalszych zmian w polityce RBA, ale widzimy, że ryzyko jest skierowane w kierunku jakiejś formy bardziej akomodacyjnej polityki.
Krótko po spotkaniu RBA rząd Australii opublikował plan budżetu federalnego, który ma stworzyć miejsca pracy i pomóc gospodarce wyjść z recesji wywołanej przez COVID-19. Oczekuje się, że bazowy deficyt gotówkowy wzrośnie teraz do rekordowego poziomu 213.7 mld dolarów australijskich, czyli około 11% PKB w roku budżetowym 2021. W ramach rządowego programu przewiduje się, że zadłużenie brutto na koniec lat 44.8-2020 wyniesie 2021% PKB, a zadłużenie netto osiągnie maksimum na poziomie 43.8% PKB pod koniec prognoz (2024).
We wrześniu meksykańska inflacja utrzymuje się na wysokim poziomie
Wrześniowa inflacja CPI w Meksyku pozostała powyżej górnej granicy celu banku centralnego, która wynosi 4%, drugi miesiąc z rzędu. Ceny wzrosły o 4.01% rok do roku, z 4.05% w poprzednim miesiącu, nieco poniżej konsensusu szacunkowego, podczas gdy bazowy CPI nieznacznie się zmienił i wyniósł 3.99% rok do roku. Inflacja żywności, napojów i wyrobów tytoniowych pozostała na podwyższonym poziomie 7.38%, podczas gdy inflacja dotycząca energii elektrycznej i regulowanych cen mediów również wzrosła. Z kolei inflacja bazowa została częściowo wzmocniona przez inflację towarów, która wzrosła do 5.40%. Uważamy, że wzrost presji inflacyjnej spowoduje na razie utrzymanie stóp procentowych na niezmienionym poziomie i będziemy nadal poszukiwać mniej gołębiego banku centralnego niż obecnie wyceniane rynki.
Tymczasem w Brazylii, wrześniowy raport o inflacji pokazał wzrost inflacji. Ceny konsumenckie IPCA wzrosły do 3.14% rok do roku, przekraczając oczekiwania rynku i stanowiły czwarty z rzędu miesięczny wzrost. Składnik żywności i napojów pozostał wysoki, wzrastając do 11.79% rok do roku, podczas gdy ceny usług komunikacyjnych i osobistych wzrosły odpowiednio do 3.15% i 2.55%. Tymczasem sprzedaż detaliczna w Brazylii wzrosła w sierpniu o 3.4% w stosunku do miesiąca, przekraczając oczekiwania rynku na 3.0%.
Kanadyjski raport o pracy przekracza oczekiwania rynku
We wrześniu odnotowano kolejny pozytywny raport o zatrudnieniu z Kanady, ponieważ zatrudnienie wzrosło o 378.2 tys., Więcej niż oczekiwano i piąty z rzędu miesięczny wzrost. Zatrudnienie jest teraz zaledwie 3.7% poniżej poziomu sprzed wystąpienia COVID z lutego. Zachęcające były również szczegóły raportu, gdyż wzrost zatrudnienia w pełnym wymiarze w większości przypadków wyniósł 334 tys., Podczas gdy zatrudnienie w niepełnym wymiarze czasu pracy wzrosło o 44.2 tys. Całkowita liczba przepracowanych godzin również wzrosła o 1.9% w ujęciu miesięcznym, podczas gdy stopa bezrobocia spadła do 9.0%. Kanadyjski rynek pracy poczynił znaczne postępy w odzyskiwaniu strat z pierwszej połowy 2020 r. I powinien wspierać przyszłe ożywienie gospodarcze.
Globalny Outlook
Szwecja CPIF Inflacja • Wtorek
Szwedzka inflacja była niższa niż oczekiwano w ostatnich miesiącach z powodu spadających cen energii elektrycznej i paliw, które odbiły się na inflacji zasadniczej i bazowej. W sierpniu główna inflacja CPIF w Szwecji wzrosła o 0.7% rok do roku, głównie za sprawą znacznego skoku cen energii elektrycznej, podczas gdy inflacja CPIF bez energii wzrosła do 1.4% rok do roku, w porównaniu z 1.5% w lipcu. Jednak obie miary nadal pozostają znacznie poniżej docelowej stopy banku centralnego wynoszącej 2%. Wraz ze spadkiem inflacji spadły też prognozy inflacyjne Riksbank. Bank centralny spodziewa się, że inflacja CPIF wzrośnie do zaledwie 1.2% i 1.3% odpowiednio w 2021 i 2022 r., Zauważając, że wzrost inflacji w 2021 r. Zostanie prawdopodobnie częściowo stłumiony przez mocniejszą koronę szwedzką. Oczekujemy również, że inflacja zasadnicza utrzyma się poniżej celu 2% do 2022 roku. Oczekuje się, że w przyszłym tygodniu CPI wzrośnie o 0.6%, podczas gdy inflacja CPIF zasadnicza i bazowa wzrośnie odpowiednio o 0.6% i 1.2%.
Poprzedni: 0.7% Konsensus: 0.6% (zmiana procentowa rok do roku)
Zatrudnienie w Australii • Środa
Australijski raport o zatrudnieniu z września dostarczy najnowsze informacje na temat rynku pracy w kontekście odnowionych środków blokujących nałożonych w Wiktorii. Wydaje się, że po szczególnie dużych spadkach zatrudnienia w drugim kwartale poziom zatrudnienia ulega poprawie. Zatrudnienie wzrosło bardziej niż oczekiwano w sierpniu, skacząc o 111,000 36,200, co oznacza trzeci z rzędu miesięczny wzrost. Szczegóły raportu wskazują, że zatrudnienie w pełnym i niepełnym wymiarze czasu pracy wzrosło odpowiednio o 74,800 6.8 i 42,400 7.1, podczas gdy stopa bezrobocia spadła do 19%. Wzrost zatrudnienia nastąpił nawet wtedy, gdy zatrudnienie w Wiktorii spadło o XNUMX XNUMX, a stopa bezrobocia wzrosła do XNUMX%. W miarę rozluźniania ograniczeń i spadku liczby nowych przypadków COVID-XNUMX spodziewamy się, że rynek pracy nadal będzie się ożywiał. W przyszłym tygodniu skupimy się na podziale między pracą w pełnym i niepełnym wymiarze godzin oraz na zmianie łącznej liczby przepracowanych godzin, co powinno dać pewien wgląd w sytuację na rynku pracy we wrześniu.
Poprzedni: Konsensus 111,000: -35,000
Decyzja dotycząca polityki Chile • Czwartek
Na wrześniowym posiedzeniu politycznym bank centralny Chile utrzymał stopę procentową na stałym poziomie 0.50%, zgodnie z konsensusem. Zarząd nie ogłosił żadnych nowych środków stymulacyjnych, ale planuje kontynuować program skupu aktywów. W załączonym komunikacie bank centralny powtórzył, że będzie utrzymywał silny bodziec monetarny przez dłuższy czas, aby zapewnić osiągnięcie swoich celów. Oczekuje, że stopa procentowa pozostanie na minimalnym poziomie przez większą część dwuletniego okresu prognozy, nieco innym językiem niż na kilku ostatnich spotkaniach. Sugeruje to, że decydenci mogą zacząć powoli zwiększać stopy pod koniec okresu prognozy. Ogłoszenie polityki pieniężnej w przyszłym tygodniu powinno dostarczyć dalszych szczegółów na temat perspektyw polityki pieniężnej banku centralnego. Chociaż skutki COVID-19 mogą zagrozić chilijskiej gospodarce, a inflacja zmierza w kierunku dolnego końca docelowego przedziału banku centralnego, uważamy, że obszar poluzowania polityki pieniężnej jest szczególnie ograniczony w Chile, a bank centralny prawdopodobnie pozostanie na trzymaj w przyszłym tygodniu.
Poprzedni: 0.50% Wells Fargo: 0.50% Consensus: 0.50%
Punkt widzenia
Watch Rate
Zyski z tytułu posiadania obligacji skarbowych
Krzywa dochodowości amerykańskich obligacji skarbowych nieco się wystromiła w ciągu ostatnich kilku tygodni. W chwili pisania tego tekstu rentowność 10-letnich obligacji skarbowych była o około 11 pb wyższa niż dwa tygodnie temu, a rentowności 30-letnich obligacji skarbowych wzrosły o około 17 pb (górny wykres).
Początkowy wzrost rentowności wydawał się wynikać z ożywienia negocjacji w sprawie pomocy na COVID między sekretarzem skarbu Stevenem Mnuchinem a przewodniczącą Izby Reprezentantów Nancy Pelosi. Rozmowy między oboma utknęły w martwym punkcie, ale mniej więcej w tym czasie zyski zaczęły rosnąć, negocjacje zdawały się nabierać tempa.
Jednak perspektywy ustawy o uldze przeciwko COVID zostały przekreślone we wtorek, kiedy prezydent Trump napisał na Twitterze, że prosi swoich negocjatorów, aby ustąpili przed wyborami, najwyraźniej dlatego, że propozycje Demokratów były nadal o most za daleko. Pomimo załamania rozmów, rentowności papierów skarbowych generalnie utrzymały wzrosty. Jest to być może jeszcze bardziej imponujące, biorąc pod uwagę, że protokół FOMC opublikowany w tym tygodniu zasygnalizował, że mogą pojawić się większe i dłuższe zakupy skarbowych papierów wartościowych.
Co zatem może utrzymywać plony na obecnym poziomie? Być może jednym z wyjaśnień są rosnące perspektywy przewagi Demokratów w wyborach. Dane sondażowe opublikowane w tym tygodniu były szczególnie korzystne dla Joe Bidena, który przesunął swoją przewagę w średniej sondaży Real Clear Politics do prawie dziesięciu punktów (środkowy wykres). To znacznie powyżej wysokiego progu Clinton, który wyniósł siedem punktów w październiku 2016 r., I znacznie powyżej około trzech punktów przewagi w sondażach, które utrzymywała w noc wyborczą (dolny wykres).
Oczywiście, jak już wielokrotnie powtarzaliśmy, stan wyścigu z pewnością może się zmienić od chwili obecnej do dnia wyborów. Ale zegar tyka. Jesteśmy zaledwie 25 dni od dnia wyborów, a prezydent Trump pozostaje w większym dołku niż 3-4-punktowy deficyt w wyborach, który pokonał w 2016 r. Demokratyczny przegląd Białego Domu i Kongresu może przynieść kolejną sporą rundę ulgi w COVID. Tak więc, nawet jeśli dodatkowe bodźce fiskalne mogą nie nadejść przed wyborami, to naszym zdaniem szanse na to, że w którymś momencie w ciągu najbliższych kilku kwartałów, rosną, podobnie jak rentowności papierów skarbowych.
Analizy rynku kredytowego
Niespodzianka upadek w kredycie konsumenckim
Nie bylibyśmy zdziwieni, gdyby w sierpniu wzrosły pożyczki konsumenckie, ponieważ pod koniec lipca wygasło cotygodniowe uzupełnienie w wysokości 600 USD do zwykłych państwowych zasiłków dla bezrobotnych. Jednak kredyty konsumenckie spadły w ciągu miesiąca o 7.2 mld USD - daleko od oczekiwań rynkowych - po zrewidowanych w górę wzrostach w czerwcu i lipcu. Ostatni spadek był całkowicie spowodowany spadkiem o 9.4 mld USD kredytu odnawialnego (składającego się głównie z zadłużenia z tytułu kart kredytowych), co oznacza szósty z rzędu miesięczny spadek w tej kategorii. Tymczasem kredyty nieodnawialne, składające się głównie z kredytów samochodowych i studenckich, nadal rosły, zwiększając w sierpniu 2.2 mld USD.
Ciągła słabość kredytu odnawialnego sugeruje, że konsumenci podchodzą do zakupów kartami kredytowymi z ostrożnością. W niedawnym raporcie nasza grupa podkreśliła, że stopa oszczędności osobistych podczas tego spowolnienia znacznie przekroczyła średnie obserwowane w latach 2000-2019. W tym kontekście gospodarstwa domowe wydają się lepiej przygotowane do utrzymania się na powierzchni w tym cyklu bez konieczności nadmiernego polegania na pożyczkach. Ponadto znaczna część banków zgłosiła zaostrzenie kryteriów udzielania kredytów we wszystkich kategoriach kredytów konsumpcyjnych w drugim kwartale. W połączeniu z wysokim bezrobociem i niepewnością co do perspektyw zatrudnienia konsumenci prawdopodobnie nie będą skłonni do zaciągania dodatkowych kredytów. Patrząc w przyszłość, spodziewamy się spowolnienia tempa wzrostu wydatków konsumenckich, ale nie całkowitego spadku. W związku z tym kredyty odnawialne mogą nadal spadać, ponieważ konsumenci ograniczają konsumpcję w nadchodzących miesiącach.
Temat tygodnia
Analiza utraconych korzyści
Rozmowy o bodźcach zdominowały wiadomości gospodarcze po raz kolejny w tym tygodniu, ponieważ Kongres kontynuuje debatę nad kolejną ustawą o uldze w COVID. Jak dotąd transfery federalne odegrały kluczową rolę we wzmocnieniu dochodów i wydatków w obliczu trwającej pandemii. Teraz, gdy bodziec zaczął słabnąć, wielu obawia się, że wydatki konsumentów gwałtownie spadną, co pociągnie za sobą sześciomiesięczne ożywienie. Naszym zdaniem ograniczenie dodatkowych bodźców jest wyraźnym negatywnym skutkiem dla wydatków konsumenckich, ale tylko spowolni, a nie zatrzyma wzrost wydatków z powodu dwóch głównych czynników.
Po pierwsze, bliższe przyjrzenie się strukturze wydatków według grup dochodowych pozwala nam stwierdzić, że istnieje niewielka grupa wydawców, którzy w dużej mierze uniknęli najgorszych skutków gospodarczych. Rekordowa utrata miejsc pracy w tym roku dotyczyła nisko płatnych, bliskich kontaktów branżach usługowych, podczas gdy wiele lepiej płatnych miejsc pracy wypadło lepiej. Pomimo, że zazwyczaj wydają większą część swoich dochodów, gospodarstwa domowe o niższych dochodach stanowią stosunkowo niewielki udział w zagregowanych wydatkach w gospodarce USA. W rzeczywistości 10% najlepiej zarabiających (kohorta dochodowa 90-100%) odpowiada za prawie połowę całkowitych osobistych wydatków w Stanach Zjednoczonych. Chociaż statystyki te są zniechęcające z punktu widzenia nierówności dochodów, koncepcja „małej grupy osób o dużych wydatkach” sugeruje, że zagregowane wydatki konsumentów w USA powinny utrzymać się w nadchodzących miesiącach.
Po drugie, jak pokazuje dolny wykres, stopa oszczędności znacznie przewyższyła poziom sprzed COVID z powodu rozszerzonych transferów rządowych i niezdolności konsumentów do wydawania pieniędzy na wiele usług. Podczas gdy grupy o wyższych dochodach generalnie odpowiadają za większość oszczędności, wydaje się, że stopy oszczędności wzrosły we wszystkich kohortach dochodowych w drugim kwartale. Ponadto stopa oszczędzania wzrastała we wszystkich grupach dochodowych przez większą część poprzedniego cyklu. Tak więc nawet po zdyskontowaniu niedawnego gwałtownego wzrostu oszczędności spowodowanego mechaniką blokad i bodźców, gospodarstwa domowe miały większy zasób oszczędności niż w okresie recesji w latach 2007-2009.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


