
Po świątecznym zastoju rynki wrócą w tym tygodniu do pełnej sprawności, ponieważ Fed opublikuje protokół z grudniowego posiedzenia FOMC w środę (19:00 GMT), a najnowszy raport o zatrudnieniu poza rolnictwem zostanie opublikowany w piątek (13:30 GMT). W tym tygodniu, odpowiednio, we wtorek i czwartek, o godzinie 15:00 GMT, opublikowane zostaną również ISM dla przemysłu i poza nim. Czy dane jeszcze bardziej złagodzą obawy Omicron, czy wręcz je ożywią, i jak jastrzębi był Fed na swoim ostatnim posiedzeniu? Wszelkie niespodzianki mogą po prostu wybić indeks dolara amerykańskiego z jego miesięcznego przedziału bocznego.
Pozytywne perspektywy dla dolara
Dolar właśnie przeżywał najlepszy rok od 2015 r., a ponieważ Fed oczekuje, że w 2022 r. pociągnie za spust podwyżki stóp w związku z silną gospodarką i rosnącą inflacją, pozytywne perspektywy powinny utrzymać się przynajmniej przez kilka pierwszych miesięcy roku. Chociaż ogólna kondycja gospodarki jest ważna dla decydentów, rynek pracy jest ich najwyższym priorytetem, a miniony rok nie mógł być lepszym tego dowodem, ponieważ Fed był gotów poświęcić niekontrolowaną inflację na rzecz pełnego ożywienia miejsc pracy.
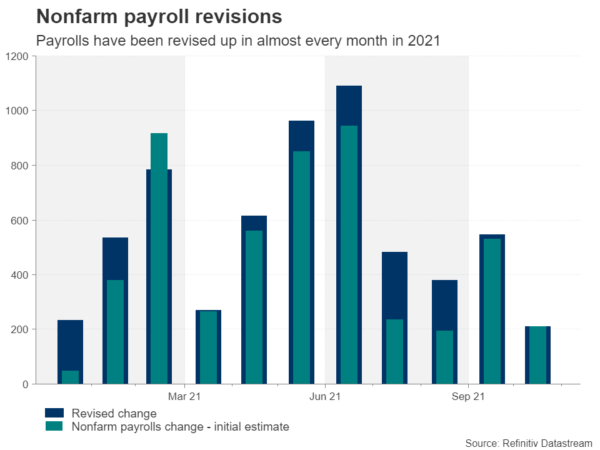
Aby być uczciwym wobec Fed, zarówno dane dotyczące zatrudnienia, jak i inflacji zostały znacznie zniekształcone przez pandemię. W szczególności na rynku pracy dokonano wielu korekt początkowych odczytów listy płac, podczas gdy nawet Fed nie ma dobrego wyjaśnienia kurczącej się siły roboczej. Poza listopadem i grudniem, liczba miejsc pracy poza rolnictwem została zrewidowana w górę o prawie milion, co wskazuje, że wzrost liczby miejsc pracy nie był tak powolny, jak początkowo sądzono.
Panika w Fed?
Jednak w tej chwili większą zagadką jest to, czy szacowane pozostałe 3.5 miliona osób, które opuściły rynek pracy podczas pandemii i jeszcze nie wróciły, kiedykolwiek to zrobi. Niedobory pracowników powodują wzrost kosztów płac w przedsiębiorstwach, zwiększając i tak już rosnącą presję cenową. Gdyby spirala płacowo-cenowa się pogłębiła, oczekiwania inflacyjne mogłyby się wyrwać, a Fed nie miałby innego wyjścia, jak tylko znacznie mocniej naciskać na hamulce.
Inwestorzy dostrzegli to już w grudniu, kiedy Chair Powell dokonał dramatycznego jastrzębiego zwrotu, ogłaszając przyspieszone tempo zwężania stóp, co utorowało drogę do wcześniejszych podwyżek stóp. Większość członków FOMC przewiduje obecnie trzy podwyżki stóp procentowych w 2022 r. Co więcej, Powell zasugerował, że wzrost może nastąpić wkrótce po zakończeniu zwężenia w marcu. Środowe protokoły ujawnią, jak daleko zaszły te dyskusje na grudniowym posiedzeniu.
Ale głównym ryzykiem wynikającym z protokołu jest ogólny ton, który może być o wiele bardziej jastrzębi niż fachowo prowadzona konferencja prasowa Powella, na której skutecznie rozwiał obawy inwestorów. Zbyt jastrzębi Fed może jeszcze stanowić problem dla rynków teraz, gdy Omicron ogarnia Amerykę, potencjalnie hamując wzrost na początku 2022 r. Dlatego wszelkie oznaki, że Omicron zaczął mieć kurczące skutki dla gospodarki, mogą zaważyć na nastrojach.
Kolejny solidny miesiąc dla miejsc pracy w USA
Patrząc na konsensus dotyczący piątkowych danych, oczekuje się, że zatrudnienie poza rolnictwem wzrosło w grudniu o 400 tys. wobec rozczarowującego wzrostu w listopadzie o 210 tys., co może zostać zrewidowane. Prognozuje się, że stopa bezrobocia osiągnęła kolejny najniższy poziom po pandemii, spadając o 0.1 punktu procentowego do 4.1%.
Średnie zarobki godzinowe mogą być jednak bardziej interesujące, ponieważ oczekuje się, że stawka miesięczna wzrosła nieznacznie do 0.4%, ale przewiduje się, że stopa roczna spadła z 4.8% do 4.2% w grudniu. Znacznie silniejszy niż przewidywano wzrost miesięcznego tempa wskazywałby, że trudności z zatrudnieniem się pogłębiają, co oznacza, że wzrost płac nie osiągnął jeszcze szczytu.
Pozytywny szok płacowy jest prawdopodobnie największą potencjalną korzyścią wynikającą z raportu NFP dla amerykańskiej waluty, podczas gdy kolejne rozczarowanie drukowanymi ofertami pracy w nagłówkach może wywołać szaleńczą, odruchową wyprzedaż, chociaż biorąc pod uwagę ostatnie wysokie tygodniowe dane o liczbie nowych bezrobotnych, duża strata jest mało prawdopodobna. Ankiety ISM mogą zaostrzyć ruchy, jeśli zadają podwójny cios lub wzmocnią dolara.
Niepewność może utrzymywać dolara w pewnym przedziale
Jego indeks porusza się w pewnym zakresie od ponad miesiąca, z dolną częścią 38.2% zniesienia Fibonacciego po wzroście na przełomie października i listopada na poziomie około 95.54 i szczytem na poziomie 16 od 96.94 miesięcy. Szczyt wokół 97 może zostać wkrótce przetestowany, jeśli dolar będzie kontynuował wzrosty, ale wcześniej pojawia się kolejny opór w strefie 96.60. Z drugiej strony, jeśli indeks dolara przebije dolną granicę zakresu i spadnie poniżej 50-dniowej średniej kroczącej, nie wróży to dobrze krótkoterminowym perspektywom.
Ogólnie rzecz biorąc, jest jednak całkiem prawdopodobne, że dolar będzie się konsolidował, dopóki nie będzie wyraźniejszego obrazu wpływu Omicron na światową gospodarkę i czy inflacja zbliży się do plateau. To ostatnie bez wątpienia zadecyduje o tym, jak szybko Fed będzie poruszał się z podwyżkami stóp procentowych.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


