W zeszłym tygodniu odbyło się wiele ważnych wydarzeń. Ostatecznie te pozytywne były więcej niż wystarczające, aby zrównoważyć te negatywne. Rozejm handlowy między USA a Chinami został przedłużony na czas nieokreślony i osiągnięcie porozumienia wydaje się bliższe niż kiedykolwiek. Zwiększenie przez MSCI udziału chińskich akcji dało Chinom kolejny ogromny impuls. Szansa na brexit bez umowy znacznie zmalała wraz z nowymi ustaleniami premier Wielkiej Brytanii Theresy May. Z drugiej strony eskalacja napięć między Pakistanem a Indiami i upadek szczytu Trump-Kim w Wietnamie wywarły jedynie krótkotrwały wpływ na rynki.
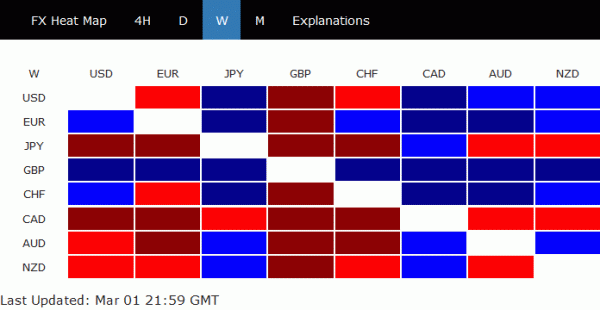
Choć dane gospodarcze opublikowane w ciągu tygodnia były mieszane, w miarę wygasania zagrożeń na świecie pojawiły się mowy o osiągnięciu dna globalnego spowolnienia. Zmiana nastrojów spowodowała gwałtowny wzrost rentowności obligacji skarbowych. Jen doświadczył powszechnej wyprzedaży w związku z gwałtownym wzrostem różnic w rentownościach, a 10-letni JGB pozostał ujemny. Najsłabszym punktem był jednak dolar kanadyjski, który był znacznie słabszy od oczekiwań. PKB za IV kwartał sugerował, że jego gospodarka może zostać w tyle przez innych. Późna wyprzedaż cen ropy również nie sprzyjała Loonie. Najmocniejszy okazał się funt szterling, a za nim plasowało się euro. Jednak późna siła dolara sugeruje, że bardzo szybko nadrabia zaległości.
Poczyniono postępy w rozmowach handlowych między USA a Chinami, ale nic nie zostało zrobione, dopóki nie zostanie zrobione wszystko
Wydawało się, że na początku zeszłego tygodnia poczyniono wystarczające postępy w negocjacjach handlowych między USA a Chinami, aby przekonać Trumpa do ogłoszenia przedłużenia rozejmu na czas nieokreślony. Wiadomość ta nadała pozytywny ton światowym rynkom finansowym, w szczególności chińskim. Przedstawiciel handlowy USA opublikuje w przyszłym tygodniu formalne zawiadomienie w Rejestrze Federalnym, potwierdzające, że stawka dodatkowego cła na produkty objęte działaniem z września 2018 r. pozostanie na poziomie 10 procent do odwołania”.
Komentarze amerykańskiego urzędnika dotyczące negocjacji były generalnie pozytywne, mimo że USTR Robert Lighthizer wydawał się ostrożny. W swoich zeznaniach przed Komisją ds. Metod i Środków Izby Reprezentantów Lighthizer powiedział, że „poczyniono prawdziwy postęp” i Stany Zjednoczone mogą „skręcić za rogiem” w stosunkach gospodarczych z Chinami. Jednak „wiele pozostaje jeszcze do zrobienia” przed osiągnięciem porozumienia i „co ważniejsze, po jego osiągnięciu”.
Sekretarz skarbu Steven Mnuchin powiedział, że zespół pracuje nad 150-stronicowym, bardzo szczegółowym dokumentem dotyczącym „znaczących” „strukturalnych” zobowiązań Chin. Mnuchin miał nadzieję „poczynić postępy w tym miesiącu”. I „jeśli to zrobimy, odbędzie się szczyt Prezydentów”. Dyrektor Narodowej Rady Gospodarczej Larry Kudlow pochwalił, że „Lighthizer zdziałał cuda w ramach tej chińskiej umowy” oraz że „nigdy nie zaszliśmy tak daleko w handlu z Chinami”.
Jednakże, jak zwykle w przypadku każdej umowy, zostaje ona uzgodniona dopiero wtedy, gdy wszystko jest uzgodnione. W sobotę Trump wskazał w tweecie, że nagle zwrócił się do Chin z prośbą o „natychmiastowe” zniesienie wszystkich ceł na amerykańskie produkty rolne. Twierdził, że jest to „oparte na fakcie, że sprawnie postępujemy w dyskusjach handlowych” i nie podniósł ceł 1 marca.
Nie jest pewne, jaka byłaby odpowiedź Chin na prośbę Trumpa. Z punktu widzenia Chin logiczną równoważną reakcją na powstrzymanie się Trumpa od dalszych ceł nie jest nakładanie własnych środków odwetowych. Od początku rozejmu handlowego Chiny dokonały już w dobrej wierze zakupów amerykańskiej soi. Chińscy przywódcy mogli mieć własne uzasadnienie, odrzucając prośby Trumpa. Negocjacje mogą zakończyć się fiaskiem, jeśli Chiny powiedzą „nie”.
Podsumowując, Trump powiedział po zakończeniu szczytu z przywódcą Korei Północnej Kim Dzong-unem, że „zawsze jestem gotowy odejść” oraz „Nigdy nie boję się odstąpić od porozumienia i zrobiłbym to z Chinami, też, gdyby to nie wyszło.” Odszedł od umowy z Kimem po podróży do Wietnamu. Z pewnością może odstąpić od porozumienia z Chinami zasiadającymi w Gabinecie Owalnym.
Reakcja Chin będzie uważnie obserwowana i może to być punkt zwrotny w całych negocjacjach handlowych między USA a Chinami
Kwadrupole MSCI ważące chińskie akcje mogą przełożyć się na miliardowy napływ
Nastroje na rynku uległy dalszej poprawie, zwłaszcza w Chinach, po zapowiedzi MSCI o zwiększeniu udziału akcji China A w indeksach MSCI. Ważenie zostanie zwiększone z 5%% do 20% w trzech etapach:
- Krok 1: MSCI zwiększy współczynnik włączenia wszystkich akcji spółki China A Large Cap do indeksów MSCI z 5% do 10% i doda akcje ChiNext Large Cap z 10% współczynnikiem włączenia, zbiegając się z półrocznym przeglądem indeksu z maja 2019 r.
- Krok 2: MSCI zwiększy współczynnik włączenia wszystkich akcji spółki China A Large Cap do indeksów MSCI z 10% do 15%, co zbiega się z kwartalnym przeglądem indeksu z sierpnia 2019 r.
- Krok 3: MSCI zwiększy współczynnik włączenia wszystkich akcji China A Large Cap do indeksów MSCI z 15% do 20% i doda akcje China A Mid Cap, w tym kwalifikujące się akcje ChiNext, przy zbieżnym współczynniku włączenia 20% do indeksów MSCI wraz z półrocznym przeglądem indeksu z listopada 2019 r.
Po zakończeniu procesu w indeksie MSCI Emerging Markets Index znajdą się 253 duże i 168 akcji China A średniej kapitalizacji, w tym 27 akcji ChiNext, co będzie stanowić 3.3% wagi w indeksie pro forma.
Decyzję tę powszechnie postrzegano jako symboliczne potwierdzenie rosnącego znaczenia chińskich giełd. Może to wywołać rosnące zainteresowanie chińskich akcji A ze strony amerykańskich i europejskich instytucji finansowych. Z drugiej strony oznacza to również, że chiński rynek kapitałowy otwiera się znacznie szybciej, niż oczekiwano. Inwestorzy zagraniczni odegraliby znacznie większą rolę na chińskich rynkach.
Morgan Stanley powiedział, że przyciągnie do 3 miliardów dolarów pasywnych przepływów, oprócz 15 miliardów dolarów, jak podkreślał wcześniej. Harvest Global Investments stwierdziło, że łącznie z polityką otwarcia decyzja ta będzie oznaczać do 100 miliardów dolarów napływu zagranicznych akcji do akcji serii A w 2019 roku, co stanowi ponad dwukrotność kwoty 45 miliardów dolarów w 2018 roku. T. Rowe Price powiedział, że decyzja przełoży się na wartość 40 miliardów dolarów wpływy.
Szansa na brexit bez umowy zmalała po nowych ustaleniach
Malejące szanse na brexit bez umowy mocno wzmocniły funta, a także ogólne nastroje na rynku. W tym momencie nie jest jeszcze pewne, w jaki sposób UE i Wielka Brytania rozwiążą kwestię irlandzkiego mechanizmu ochronnego. Aby Izba Gmin mogła to zatwierdzić, musi być prawnie wiążące, że zabezpieczenie ma charakter tymczasowy. UE jest gotowa zaoferować dalsze gwarancje i nic więcej. Z zaktualizowaną umową brexitową lub bez niej, trzy głosowania zaplanowano między 12 a 14 marca.
12 marca – Znaczące głosowanie nad nową umową brexitową. Premier Theresa May obiecała renegocjację z UE, zwłaszcza w sprawie irlandzkiego mechanizmu ochronnego. Ponieważ UE jak dotąd odmawiała wznowienia negocjacji, najlepsze, co premier May może zrobić, to zapewnić sobie „gwarancje prawne”.
13 marca - głosowanie bez porozumienia. Jeżeli 12 marca „nowe” porozumienie zostanie ponownie odrzucone, premier May złoży wniosek, pytając, czy parlamentarzyści popierają opuszczenie UE bez porozumienia 29 marca. Ma to na celu uzyskanie wyraźnego konsensusu parlamentu, co potwierdziła premier May Wielka Brytania „wyjdzie bez porozumienia… tylko jeśli Izba wyrazi wyraźną zgodę na taki wynik”.
14 marca – głosowanie w sprawie przedłużenia art. 50 (przesunięcie terminu oficjalnego opuszczenia UE od 29 r.). Jeżeli powyższy wniosek zostanie odrzucony, co oznacza, że parlament większością głosów odrzuci brexit bez umowy, będzie musiał głosować nad tym, czy „starać się o krótkie, ograniczone przedłużenie art. 2019”. Jeśli przedłużenie zostanie zatwierdzone, premier May będzie musiała uzyskać jednomyślną zgodę Parlamentu Europejskiego w sprawie przedłużenia.
Nawet po uzgodnieniu pozostaje pewna niepewność. W przypadku opóźnienia krótki okres czasu nie miałby znaczenia dla osiągnięcia przełomu. Zamiast tego niektórzy w parlamencie UE proponują przedłużenie o 21 miesięcy. Dłuższe przedłużenie zwiększyłoby szansę na drugie referendum. I chociaż bardziej prawdopodobne jest, że większość zagłosuje za przedłużeniem, jeśli żadne porozumienie nie zostanie zatwierdzone, May nie ujawniła jeszcze planu awaryjnego na wypadek odrzucenia głosowania w sprawie przedłużenia.
Ale przecież na razie wszystko jest przygotowane na to, że brexit bez umowy będzie możliwy tylko pod warunkiem uzyskania „wyraźnej zgody” w parlamencie.
Rentowności światowych obligacji skarbowych wzrosły, ale JGB pozostała ujemna
Rozwój sytuacji na rynkach finansowych jest wynikiem połączenia wszystkich czynników, w szczególności trzech powyższych. Rentowności obligacji skarbowych w USA, Wielkiej Brytanii i Niemczech gwałtownie wzrosły w ciągu tygodnia. Rentowność amerykańskich 10-letnich obligacji wzrosła w zeszłym tygodniu o 0.1, zamykając się na poziomie 2.755 i odbiła do poziomu 2.7. Konsolidacja z 2.799 prawdopodobnie zakończyła się na poziomie 2.632. W tym tygodniu należy natychmiast skupić się ponownie na oporze przy 2.799, a jego przełamanie potwierdzi tę tendencję wzrostową. Co ważniejsze, oznaczałoby to również, że średnioterminowa korekta z 3.248 zakończyła się na poziomie 2.554, przed zniesieniem 38.2% z 1.336 (najniższy poziom w 2016 r.) do 3.248 (najwyższy poziom w 2018 r.) przy 2.517. W tym przypadku istnieje perspektywa ponownego przetestowania 3.248.
Rentowność amerykańskich 30-letnich obligacji była znacznie silniejsza, potwierdzając zwyżkowy rozwój rentowności 10-letnich obligacji. Równoważny opór na 3.109, który jest bliski 38.2% zniesienia 3.3455 do 2.900 przy 3.112, został mocno pokonany. Odbicie od 2.900 zostało wznowione. Korekta z 3.455 powinna zakończyć się przy 2.900 po osiągnięciu 38.2% zniesienia z 2.102 (minimum z 2016 r.) do 3.455 (najwyżej z 2018 r.) przy 2.938. Należy zauważyć dalszy wzrost, aż do zniesienia 61.8% z 3.3455 do 2.900 przy 3.242 w krótkim terminie. Istnieje także perspektywa retestu na poziomie 3.455.
Silne wzrosty zaobserwowano także w przypadku rentowności 10-letnich obligacji skarbowych w Wielkiej Brytanii i 10-letnich obligacji niemieckich. Rentowność 10-letnich obligacji JGB w Japonii również wzrosła, ale zakończyła się na minusie na poziomie -0.01.
Giełdy w USA mocne, ale brakowało im dynamiki, akcje chińskie zyskały na sile
W zeszłym tygodniu giełdy w USA były mocne, ale brakowało im dynamiki wzrostowej. W poniedziałek DOW osiągnął poziom 26241.42, ale od tego czasu spadł. Jak zauważono wcześniej, DOW jest już w strefie sprzedaży powyżej 78.6% zniesienia przy 26951.81 do 21712.53 przy 25830.6041. Widzimy jedynie wzrost z 21712.53 jako odnogę konsolidacji jedynie z 26951.81. Zatem nawet w przypadku kolejnego wzrostu DOW powinien w dalszym ciągu tracić dynamikę wzrostową. Rzeczywiście, już traci dynamikę, co widać na dziennym MACD. Przełamanie wsparcia przy 25762.21 powinno przynajmniej spowodować wycofanie się do 55-dniowej EMA (obecnie przy 25062.58) z perspektywą odwrócenia całego wzrostu z 21712.53.
Wzrosty na chińskich giełdach w zeszłym tygodniu całkowicie przekroczyły nasze oczekiwania. W zeszłym tygodniu giełda Shanghai SSE odnotowała 38.2% zniesienie 3587.03 do 2440.90 przy 2878.72. W najbliższym czasie należy spodziewać się dalszego wzrostu, aż do zniesienia 61.8% przy 3149.20. Co ważniejsze, mocne wybicie 55-tygodniowej EMA dowodzi, że korekcyjny spadek z 5178.19 (najwyższego poziomu w 2015 r.) zakończył się trzema falami w dół do 2440.90 (przy zwyżkowych warunkach konwergencji w tygodniowym MACD. Istnieje perspektywa powrotu do 38.2% zniesienia 5178.19 do W średnim terminie 2440.90 przy 3486.54.
Niemiecki DAX przedłużył w zeszłym tygodniu odbicie z 10279.20. Częściowo podnoszą go także znacznie lepsze od oczekiwań dane o sprzedaży detalicznej w Niemczech. Perspektywy krótkoterminowe pozostaną bycze, o ile utrzyma się minimum z zeszłego tygodnia na poziomie 11416.08. Uwaga skupiona jest natychmiast na kluczowym oporze 11726.62. Jest blisko 55-tygodniowej EMA (obecnie 11763.83). Zdecydowane wybicie powinno potwierdzić zakończenie średnioterminowej korekty z 13596.89 (najwyżej z 2018 roku). W takim przypadku powinniśmy przynajmniej zaobserwować dalszy wzrost do 61.8% zniesienia z 13596.89 do 10279.20 przy 12329.53.
Pozycji handlowej
Mamy krótką pozycję na AUD/JPY (sprzedawaną po 78.40). Nasz przystanek na 79.84 nie został trafiony pomimo kilku prób rajdowych w krzyżu. Całkowicie się myliliśmy, spodziewając się siły jena. W szczególności nie doszło do przewidywanego odrzucenia przez 55-dniową EMA w USD/JPY i EUR/JPY. Zamiast tego poszerzanie się spreadów rentowności spowodowało gwałtowny wzrost zarówno USD/JPY, jak i EUR/JPY, pokonując kluczowe poziomy oporu. Nie ma już przesłanek do wznowienia trendu wzrostowego na jenie.
Niemniej jednak nadal nie myliliśmy się, spodziewając się słabości Australii. Tę słabość najlepiej widać po braku pozytywnej reakcji na silny wzrost chińskich giełd. Zasadniczo nadal rosły oczekiwania na obniżkę stóp procentowych RBA. W dalszym ciągu można spodziewać się dalszej wyprzedaży po decyzji w sprawie stóp procentowych RBA, PKB Australii, bilansie handlowym i sprzedaży detalicznej w tym tygodniu.
Biorąc wszystko pod uwagę, w tym tygodniu przejdziemy z pozycji krótkiej na AUD/JPY na pozycję krótką na AUD/USD. Zamkniemy AUD/JPY na otwarciu rynku. Następnie sprzedamy AUD/USD po przełamaniu 0.7050 (poniżej wsparcia 0.7054) ze stopem na 0.7125 (powyżej 0.7121 niewielkiego oporu). Twarde wybicie 0.7054 potwierdzi zakończenie odbicia od 0.6722. AUD/USD utrzymuje się w obrębie średnioterminowego kanału i nie udało mu się utrzymać powyżej 55-dniowej EMA, co utrzymuje średnioterminowy trend spadkowy. Choć pierwszym celem jest 0.6722, tak naprawdę spodziewamy się przebicia 0.6722 i wznowienia większego trendu spadkowego do 0.6008 (minimum z 2008 r.).
W zeszłym tygodniu kurs EUR/JPY wzrósł mocno aż do 127.50, po czym zamknął się na poziomie 127.19, podczas gdy wzrost z 118.62 przedłużył się i przyspieszył. Początkowe odchylenie pozostaje na plusie, a następnie następuje zniesienie 61.8% ze 137.49 do 118.62 przy 130.28. Z drugiej strony, przełamanie niewielkiego wsparcia przy 126.60 sprawi, że nastawienie śróddzienne stanie się neutralne i w pierwszej kolejności doprowadzi do konsolidacji. Jednak wadę odwrotu powinna powstrzymać strefa wsparcia przy 124.23/125.95, aby umożliwić wznowienie wzrostów.
W szerszej perspektywie obecny rozwój sytuacji wskazuje, że średnioterminowy spadek z 137.49 (najwyższego poziomu w 2018 r.) zakończył się już trzema falami do 118.62. Zdecydowane przełamanie oporu na 133.12 potwierdzi tę tendencję wzrostową. W takim przypadku cały trend wzrostowy od 109.03 (minimum z 2016 r.) może zostać wznowiony do 137.49. Z drugiej strony, przerwa w obsłudze 124.23 unieważni ten przypadek i zamiast tego skupi się z powrotem na 118.62.
W dłuższej perspektywie EUR/JPY pozostaje w długoterminowej formacji bocznej ustalonej od 2000 r. Spadek z 137.49 jest postrzegany jako spadek wewnątrz formacji i mógł się zakończyć. Przełamanie oporu na 133.12 prawdopodobnie spowoduje, że EUR/JPY przekroczy 137.49 w kierunku 149.76 (najwyżej w 2014 roku).
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex