
Revisão dos EUA
Apesar do mercado, o Fed vai aumentar as taxas em dezembro
- Uma trégua comercial efêmera, a inversão do front-end da curva de juros e um relatório de empregos mais suave do que o esperado alimentaram temores de que a economia desacelerasse. Mas, com dados econômicos sugerindo esta semana uma economia relativamente saudável, ainda esperamos que o Fed aumente as taxas em sua reunião de dezembro 19.
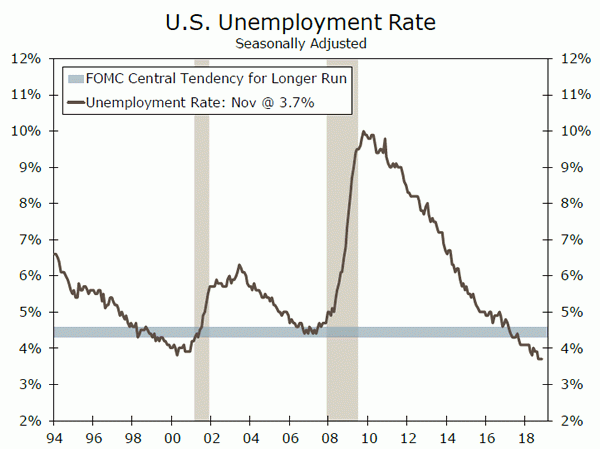
- As pesquisas de manufatura e não fabricação do ISM apontam para uma atividade robusta. As folhas de pagamento não agrícolas aumentaram apenas em 155,000 em novembro, e a taxa de desemprego manteve-se estável em 3.7%. Mas, enquanto este relatório aponta para algum abrandamento no mercado de trabalho, notamos que outras medidas sugerem que o quadro geral de empregos permanece relativamente forte.
Apesar do mercado, o Fed vai aumentar as taxas em dezembro
O front-end da curva de juros inverteu esta semana, com os rendimentos do Tesouro a dois e três anos subindo acima do rendimento de cinco anos. Dado que muitos analistas vêem uma inversão como um presságio para uma desaceleração econômica, a inversão desta semana trouxe maior sensibilidade entre os mercados para o aumento da probabilidade de uma recessão no horizonte. Observamos, no entanto, que, embora a curva de juros tenha se invertido antes de cada recessão desde a 1970, ela ocorreu em diferentes graus de lead time - dos meses 8-23. Além disso, o spread entre os dois e os rendimentos do Tesouro dos anos 10, um spread mais amplamente reconhecido, se estabilizou recentemente, mas ainda não foi invertido.
Dado que estamos no décimo ano da expansão atual, a segunda mais longa já registrada, a dinâmica do ciclo tardio que essa inversão sugere não é totalmente surpreendente. As medidas de crescimento coincidentes continuam saudáveis, mas saíram do ponto de ebulição recentemente, enquanto algumas medidas de crescimento voltadas para o futuro enfraqueceram. Procuramos uma moderação no crescimento econômico nos próximos dois anos, mas não estamos prevendo uma recessão. Mesmo que o Fed tenha se afastado de um caminho político predeterminado e se tornado mais dependente de dados, não esperamos que essa inversão a impeça de aumentar as taxas em sua reunião de dezembro.
Dados econômicos desta semana sugerem uma economia relativamente saudável. Uma área de incerteza continua sendo a turbulência comercial entre os Estados Unidos e a China. Uma reunião entre o presidente Trump e o presidente Xi na cúpula do G-20 resultou em um cessar-fogo do dia 90 para permitir negociações. Enquanto você pode encontrar nossa análise completa do acordo em nossa seção de Revisão Internacional na Página 4, aqui destacamos que esta trégua temporária não adicionou certeza às perspectivas domésticas. Os mercados tornaram-se pessimistas esta semana, uma vez que o potencial para uma nova escalada permanece, enquanto os produtores continuam a sentir o desgaste das tarifas na forma de custos de insumos mais altos.
Dados recentes do Instituto de Gestão de Fornecimento (ISM, na sigla em inglês) desta semana apontaram para uma atividade robusta nos setores de manufatura e não-manufatura em novembro. O componente de preços de fabricação pagos caiu drasticamente, enquanto a medida de não-manufatura continuou a subir. A evidência anedótica dos entrevistados de ambas as pesquisas, no entanto, sugere que as tarifas estão tendo um amplo impacto nas indústrias, tais como custos mais altos de insumos que pesam sobre os produtores. As pesquisas de manufatura e não manufatura relataram pedidos geralmente fortes e aumento de pendências. Ambas as componentes do emprego permanecem em níveis elevados, o que ficou parcialmente evidente no lançamento da folha de pagamento não-agrícola desta manhã para novembro, com a fabricação adicionando empregos 27,000.
Mas, as folhas de pagamento não agrícolas perderam as expectativas em novembro, adicionando apenas vagas 155,000 durante o mês e com revisões nos dois meses anteriores subtraindo também os empregos 12,000, o relatório de hoje aponta para algum abrandamento no mercado de trabalho. Outros dados sugerem que o quadro global do trabalho permanece relativamente forte. Ambos os componentes de emprego do ISM permanecem elevados, as visões dos consumidores sobre a disponibilidade de empregos continuam a melhorar e os planos de contratação de pequenas empresas permanecem enquanto as vagas de emprego permanecem em níveis recordes. Ainda esperamos que o Fed aumente as taxas em sua reunião de dezembro.
Perspectiva dos EUA
Inflação do Preço ao Consumidor • Quarta
A inflação do IPC subiu em outubro devido aos custos mais elevados de energia, mas o aumento deverá ser revertido em novembro. Os preços da gasolina de acordo com a AAA caíram 11% ao longo do mês e provavelmente compensaram os aumentos de preços em outras categorias, mantendo a inflação plena estável. Excluindo alimentos e energia, a inflação deverá aumentar 0.2%, empurrando a taxa do ano anterior para 2.2%. A força do dólar está ajudando a controlar a inflação de bens apesar das tarifas recentes, enquanto a inflação de serviços moderou um toque recente em meio a preços mais baixos de abrigos e assistência médica.
Esperamos que a retração na inflação plena não tenha relação com a decisão de taxa do Fed para dezembro. Uma impressão mais baixa do que o esperado para o núcleo da inflação também seria improvável para impedir o Fed de ir adiante com o seu aumento amplamente telegrafado em dezembro. Uma falha no núcleo, no entanto, poderia tornar as autoridades confortáveis com um caminho mais gradual de aperto de políticas no 2019.
Anterior: 0.3% Wells Fargo: 0.0% Consenso: 0.0% (mês acima do mês)
Vendas no varejo • sexta-feira
Depois de saltar 0.8% em outubro, as vendas no varejo devem ter aumentado 0.2% mais modesto em novembro. Espera-se que as vendas totais tenham sido reduzidas por menos vendas de automóveis e menores receitas nos postos de gasolina, à medida que os preços na bomba despencaram. No entanto, espera-se que as vendas do grupo de controle, que excluem automóveis, gás, materiais de construção e serviços de alimentação, sejam fortes, seguindo o que parece ter sido um começo impressionante para a temporada de compras natalinas.
A tendência do relatório de vendas no varejo para revisões e oscilações gerais torna improvável que influencie a decisão política de dezembro do Fed. No entanto, uma falha negativa nas vendas do grupo de controle poderia levar os mercados a adivinhar expectativas geralmente robustas para as vendas de fim de ano. Em contraste, é provável que uma surpresa positiva mostre aos mercados que os gastos dos consumidores permanecem sólidos e que provavelmente fornecerão um apoio considerável ao crescimento nos próximos meses.
Anterior: 0.8% Wells Fargo: 0.2% Consenso: 0.2% (mês acima do mês)
Produção Industrial • Sexta-feira
O ritmo da produção industrial (IP) aumentou ao longo do ano e está correndo o ritmo mais rápido desde o 2011. O sólido crescimento em bens duráveis impulsionou a produção na indústria de transformação em até 2.7% no último ano. O destaque real, no entanto, tem sido o setor de mineração, onde a produção está em alta de 13% desde outubro do ano passado. O aumento da mineração provavelmente diminuiu em novembro, com a queda dos preços do petróleo reduzindo os serviços de perfuração, exploração e apoio a petróleo. O IP total, no entanto, ainda deve aumentar 0.3%. Leituras recentes do PMI indicam que a atividade manufatureira continua a se expandir em um ritmo decente, enquanto um novembro mais frio do que o usual elevou a produção de utilidades.
Ex-utilities, uma impressão forte sinalizaria que o setor industrial continua firme, apesar das preocupações recentes sobre a desaceleração do crescimento doméstico e global. Uma falta no lado negativo, por outro lado, aumentaria ainda mais os temores sobre uma desaceleração e se os planos do FOMC de aumentar as taxas três vezes no ano que vem são potencialmente muito agressivos.
Anterior: 0.1% Wells Fargo: 0.3% Consenso: 0.3% (mês acima do mês)
revisão global
Exemplo Perfeito de Ele Disse, Xi Disse
- O tão aguardado encontro entre o presidente Trump e o presidente Xi na semana passada levou a um cessar-fogo do dia 20, embora o otimismo para um acordo comercial de longo prazo esteja diminuindo, já que existe confusão sobre o acordo entre os dois países. .
- A economia da China continua mostrando sinais de desaceleração, enquanto as tensões comerciais estão criando ventos contrários adicionais. Chegando à 2019, esperamos que a desaceleração se mantenha, enquanto as vendas pendentes de novembro e os dados de produção industrial podem fornecer mais informações sobre o ritmo da desaceleração.
Exemplo Perfeito de Ele Disse, Xi Disse
O encontro de vinte membros da semana passada (G20) resultou em um cessar-fogo temporário entre os EUA e a China, juntamente com a confiança preliminar para um futuro acordo comercial entre os dois países. No entanto, com o avanço desta semana, o otimismo começou a desaparecer à medida que os detalhes sobre o que foi realmente acordado entre o presidente dos EUA Trump e o presidente chinês Xi se tornaram menos claros. Houve muitas reclamações feitas pelo governo dos EUA, que inicialmente levaram a uma recuperação em todos os mercados globais, no entanto, alguns dos principais componentes do acordo ainda não foram totalmente comprovados pelas autoridades chinesas, o que levou a uma forte reversão na sentimento do investidor.
Embora todas as especificidades da reunião de Trump e Xi sejam desconhecidas neste momento, existem algumas conclusões concretas que podemos apontar. Sendo o primeiro um cessar-fogo do dia 90, no qual nenhuma tarifa adicional será implementada e as negociações destinadas a garantir um acordo comercial de longo prazo devem continuar. Se um acordo comercial não for concluído durante os dias 90, os EUA pretendem avançar com um aumento planejado para as tarifas existentes em $ 200B de produtos chineses para 25% de 10%. Embora originalmente questionado por sua veracidade, um acordo para a China retomar a compra de produtos dos EUA, especificamente soja e gás natural liquefeito, em um esforço para equilibrar o comércio entre os dois países, foi confirmado.
Apesar do acordo sobre algumas questões, os mercados ainda estão céticos sobre se a reunião Trump-Xi foi tão bem-sucedida quanto inicialmente percebida. Declarações conflitantes da administração dos EUA e das autoridades chinesas pouco fizeram para aliviar as preocupações dos mercados e até sugerir que ainda podem existir algumas diferenças importantes entre as duas partes. Por exemplo, a alegação do presidente Trump de que a China reduzirá e, eventualmente, removerá as tarifas sobre os carros dos EUA é uma afirmação que ainda precisa ser substanciada, ou mesmo mencionada, pela China em declarações de acompanhamento. A proteção à propriedade intelectual continua a ser um ponto de discórdia também, com o governo dos EUA sugerindo que os dois lados concordaram em trabalhar para curar a apropriação chinesa da propriedade intelectual americana, uma afirmação que também não foi confirmada pela China.
Olhando para o futuro, a perspectiva de um acordo comercial dentro do prazo do dia 90, a nosso ver, é improvável. O ritmo das negociações teria que aumentar bastante, e com evidências sugerindo que ainda existem diferenças, a probabilidade de um acordo no curto prazo permanece baixa. Acrescente-se a essa visão a recente prisão de um executivo chinês, com ligações diretas ao governo chinês, pelas autoridades policiais dos EUA. Autoridades do governo chinês já expressaram indignação com a prisão e, com uma iminente extradição para os EUA, esse desenvolvimento tem o potencial de aumentar ainda mais as tensões entre os dois países.
A economia da China continua mostrando sinais de desaceleração, com a disputa comercial criando ventos contrários adicionais. Indo para a 2019, esperamos que a desaceleração da economia da China persista, enquanto as vendas pendentes de novembro e os dados de produção industrial podem fornecer mais informações sobre o ritmo da desaceleração. Qualquer indício de aumento das tensões comerciais provavelmente resultaria em uma revisão adicional de nossas previsões do PIB para a 2019 e além.
Outlook Global
Pesquisa do Tankan no Japão • Quarta-feira
O Japanese Tankan Survey é um lançamento econômico acompanhado de perto, que oferece insights sobre o desempenho econômico do Japão. Os números da Q4-2018 serão divulgados na quarta-feira da próxima semana, e com uma contração na economia do Japão durante a Q3, os participantes do mercado estarão procurando por quaisquer sinais para a futura produção econômica do Japão. Qualquer indício de uma recuperação no crescimento do PIB seria um sinal bem-vindo, depois que a economia também contraiu na Q1 e lidou com a desaceleração do crescimento como resultado de vários desastres naturais no país ao longo do ano.
No Q3, o índice dos grandes fabricantes caiu pela terceira vez este ano, com as previsões de consenso da Q4 pedindo mais declínio. A pequena queda esperada sugere estabilidade econômica, e não força econômica. Os planos de gastos de capital no Japão também devem desacelerar, com previsões de consenso pedindo uma queda de 13% para 13.4% em Q3.
Anterior: Consenso 19: 18 (Índice de Fabricantes Grandes)
Banco Central da Turquia • Quinta-feira
O banco central turco divulgou recentemente sua Política Monetária e Cambial para o relatório 2019, onde destacou a disposição de fazer revisões na política monetária. O relatório afirma que o banco central da Turquia ajustará sua abordagem à política monetária caso a volatilidade da taxa de câmbio tenha efeitos duradouros sobre a inflação e a estabilidade de preços. Isso poderia ser potencialmente significativo para restaurar a estabilidade econômica na Turquia, uma vez que uma estrutura de política monetária não ortodoxa contribuiu para uma depreciação significativa da lira no início deste ano. Apesar deste relatório, a independência do banco central continua a ser uma preocupação, e quaisquer indicações mais elevadas de controle do governo sobre as taxas de política podem resultar em um estresse renovado sobre a economia e a moeda. Uma impressão de novembro abaixo da esperada, juntamente com uma lira estável, testará a independência do banco central e a disposição de manter altas taxas de juros na reunião da próxima semana.
Anterior: 24.00% Consenso: 24.00%
Banco Central Europeu • Quinta-feira
Na reunião de outubro, o Banco Central Europeu (BCE) continuou a fornecer orientações futuras de que encerrará seu programa de compra de bônus em dezembro e manterá as taxas de juros suspensas pelo menos até o verão da 2019. Embora não esperemos mudanças nos planos do BCE de remover a política monetária acomodatícia na reunião da próxima semana, estaremos à procura de comentários de que as perspectivas para a economia européia estão mudando, à medida que os dados econômicos continuam modestamente as expectativas. Apesar dos dados mais baixos na Europa, nossas projeções ainda exigem dois aumentos das taxas de juros do BCE em 2019 e maior aperto monetário em 2020 também.
Também na próxima semana estão os índices de gerentes de compras (PMIs) do setor de serviços e manufatura para a zona do euro mais ampla. Os PMIs desaceleraram significativamente ao longo do ano, com expectativas para dezembro indicando uma possível estabilização da atividade econômica, ainda que em níveis moderados.
Anterior: -0.40% Wells Fargo: -0.40% Consenso: -0.40% (taxa de depósito)
Ponto de vista
Relógio de taxa de juros
Quanto mais a caminhada do fed?
O Comitê Federal de Mercado Aberto (FOMC) realiza sua última reunião de política do ano em dezembro 19. Algumas semanas atrás, havia quase unanimidade entre os investidores de que o FOMC aumentaria as taxas em mais 25 bps. As últimas semanas viram alguns dados levemente decepcionantes e aumentaram a volatilidade do mercado. Embora a probabilidade de um aumento da taxa em dezembro 19 claramente não seja 100%, ainda parece provável que o FOMC aumente sua faixa alvo para a taxa de fundos federais em 25 bps nessa reunião.
A grande questão é o que o FOMC faz no 2019? A abordagem do Fed para a formulação de políticas foi essencialmente mecânica ao longo do ano passado. Isto é, a maioria dos membros do FOMC concordou que a política era acomodatícia, o que não era mais apropriado em uma economia que estava operando perto do pleno emprego. A única questão era quão rápido o processo de remoção de acomodação de políticas deveria ser.
A taxa de fundos federais está agora em um nível em que pessoas razoáveis podem discordar sobre como a política de acomodação é. Em um discurso na semana passada, o presidente do Fed, Powell, disse que a taxa dos fed funds está "logo abaixo da ampla gama de estimativas do nível que seria neutro para a economia" (em outubro, Powell disse que o Fed era "um longo way ”de neutral.) O Presidente do Fed de Minneapolis Kashkari (um membro não votante do FOMC em 2018 e 2019) acha que o Fed deveria parar de aumentar as taxas agora.
O FOMC parece estar mudando para um modo “dependente de dados”. Isto é, alguns membros do FOMC podem argumentar por uma pausa sustentada se os dados recebidos mostrarem que a economia está desacelerando mais do que o Fed está prevendo e / ou se a taxa básica de inflação parece estar chegando ao máximo. Certamente haverá debates animados em torno da mesa do FOMC nas próximas reuniões. O FOMC vem indicando em sua declaração de política que “aumentos graduais adicionais na faixa alvo para a taxa de fundos federais” parecem ser apropriados. Esperamos que o FOMC abandone sua referência a “aumentos graduais” em sua próxima declaração de política. Estaremos avaliando a nossa chamada atual de três aumentos de taxa de bps 25 no 2019 antes da nossa previsão atualizada na próxima semana.
Perspectivas do Mercado de Crédito
A desaceleração da habitação continua
Uma série de dados divulgados pelo Federal Reserve nesta semana mostrou que os consumidores geralmente se saíram solidamente no terceiro trimestre. O Livro Bege do Fed informou que a atividade econômica global "se expandiu em um ritmo modesto ou moderado" durante o período da pesquisa, enquanto em dados separados divulgados pelo Fed esta semana nas Contas Financeiras dos Estados Unidos, nós aprendemos que sua ascensão a um novo recorde de $ 109 trilhões em Q3.
No entanto, um ponto fraco notável continua a ser o mercado imobiliário. No Livro Bege, alguns distritos observaram que a demanda por empréstimos hipotecários declinou em meados de outubro até o final de novembro. Ao mesmo tempo, os dados das contas financeiras das famílias mostram que o crescimento dos ativos imobiliários pode estar moderando, em aproximadamente 6% em Q3, que é uma desaceleração contínua do ritmo de crescimento mais de 10% registrado na 2013.
De fato, como discutimos em nosso December Housing Chartbook divulgado esta semana, os dados recentes de habitação foram abaixo do esperado. As vendas de novas casas caíram quase 9% em outubro, enquanto a construção de novas residências também perdeu força. Descobrimos que a recente desaceleração é provavelmente devida a uma confluência de fatores, variando de preocupações com acessibilidade, à medida que as taxas de juros se elevam, juntamente com mudanças seculares, como mudanças demográficas e custos crescentes de desenvolvimento em áreas suburbanas. A desaceleração recente deve persistir por algum tempo, em nossa opinião, mesmo que a economia em geral permaneça sólida.
Tópico da Semana
Olhando para trás na economia de Bush
O falecimento do ex-presidente George HW Bush provocou uma grande reflexão sobre sua presidência e o estado do país no final dos 1980s e dos primeiros 1990s. George Bush tornou-se presidente em um momento importante na história dos EUA. Bush assumiu o governo assim que a economia dos EUA entrou no oitavo ano do que se tornou a mais longa recuperação econômica em tempos de paz no período pós-Segunda Guerra Mundial. O crescimento na 1988 provou ser surpreendentemente forte à luz do crash da bolsa de valores 1987, que eliminou grande parte dos ganhos daquele ano. Depois de cortar inicialmente as taxas de juros após o colapso do mercado, o Federal Reserve iniciou uma agressiva rodada de aumento das taxas de juros que se estendeu até o primeiro ano da presidência de Bush, elevando a taxa de fundos federais de 6.50% para 9.75%. ano.
O ressurgimento da crise de poupança e empréstimos fez com que o Fed recuasse em 1989. O Muro de Berlim caiu no final daquele ano, desabando em 9 de novembro. Durante o tumulto desses eventos, o Fed pareceu ter guiado a economia para uma crise aterrou com o crescimento real do PIB a moderar-se para 3.0% no primeiro semestre de 1990 e a inflação a diminuir para apenas 4.0%, face aos 4.7% do ano anterior. Infelizmente, o Iraque invadiu o Kuwait no início de agosto daquele ano, elevando os preços do petróleo e enviando a economia dos EUA para o que foi uma recessão bastante curta que terminou em março do ano seguinte.
O presidente Bush fez um trabalho magistral de construir uma coalizão para libertar o Kuwait, além de organizar a autorização para usar a força por meio de um congresso controverso e executar uma estratégia de guerra que produzisse uma vitória incrivelmente rápida com muito menos baixas do que se temia.
Com a guerra sobre a recessão rapidamente terminou. A recuperação levou muito mais tempo para se materializar, no entanto. Ao contrário das recuperações anteriores, a taxa de desemprego continuou a aumentar alguns meses após o fim da recessão e chegou a quase 15% apenas cinco meses antes de sua derrota eleitoral para Bill Clinton no 8. Essa recuperação mais lenta do mercado de trabalho tornou-se a norma para recuperações econômicas no período pós-Guerra Fria.




 Signal2forex.com - Melhores robôs Forex e sinais


