
Revisão dos EUA
Um Holly Jolly Price Reprieve
- Os preços da gasolina em queda mantiveram a inflação de preços ao consumidor estável em novembro, sustentando a renda real apenas a tempo para a temporada de compras de fim de ano.
- As vendas do feriado tiveram um início sólido em novembro. Excluindo as vendas em postos de gasolina, concessionárias de veículos e estabelecimentos de alimentação, nossa medida de vendas aumentou em 0.8%. As vendas totais foram mais modestas na 0.2%, no entanto, em parte devido à queda nos preços da gasolina e nas vendas de automóveis mais brandas.
- A produção industrial aumentou 0.6% no mês passado, à medida que o tempo frio fora do esperado impulsionou a produção de serviços públicos. A produção da produção foi plana, e é provável que haja mais resfriamento.
Um Holly Jolly Price Reprieve
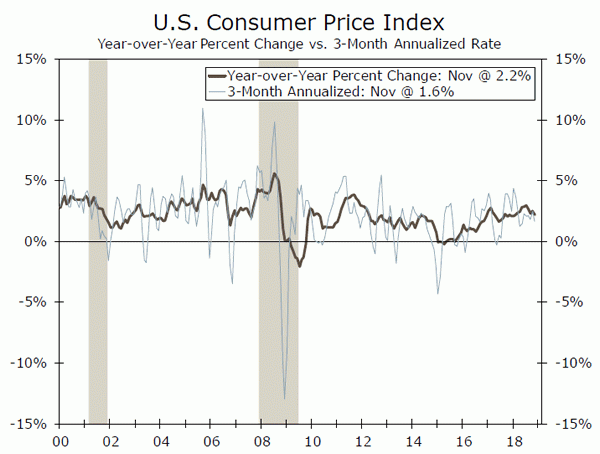
Os consumidores estão pegando uma pausa na inflação apenas a tempo para a temporada de compras natalinas. Depois de subir por sete meses consecutivos, o índice de preços ao consumidor permaneceu inalterado em novembro. Os preços mais baixos na bomba, graças à queda dos preços do petróleo, levaram a um abrandamento da inflação. Depois de aumentar 2.9% em relação ao ano anterior, recentemente, em julho, o CPI principal subiu apenas 2.2%. Com os preços do petróleo caindo ainda mais na primeira quinzena de dezembro e não devendo retornar a $ 76 o barril em breve, a dinâmica da inflação parece mais favorável para os gastos reais dos consumidores nos próximos meses.
Enquanto a inflação global diminuiu, a tendência do núcleo da inflação manteve-se bastante estável. O núcleo do CPI subiu 0.2% em novembro, com os bens e serviços pegando (top chart). O aumento de% 0.2 em produtos básicos exagera a tendência um pouco, no entanto. Os preços de automóveis usados saltaram mais de 2% pelo segundo mês consecutivo, mais do que a queda da 3.0% em setembro. Ao mesmo tempo, a resiliência do dólar está mantendo o custo dos bens importados silenciado. Assim como o índice de preços ao consumidor, os preços de importação foram pressionados pela queda nos preços do petróleo no mês passado, levando a uma queda mensal de 1.6%. Mas os preços das importações não-combustíveis também diminuíram, caindo 0.3% no mês passado.
A maior parte do núcleo da inflação, no entanto, é serviços. A exenergia de serviços, que representa 75% do índice principal e 60% do CPI principal, subiu uma tendência de 0.2% em novembro. Depois de um par de leituras, os custos do abrigo aumentaram, mas uma aceleração sustentada é duvidosa, dada a pressão emergente sobre os preços das residências. Mas um mercado de trabalho cada vez mais apertado e a disposição das empresas em aumentar os preços sugerem uma pressão ascendente sobre os preços em outros lugares. Esperamos que o núcleo do CPI continue a subir um pouco acima de 2% nos próximos meses, depois de ter aumentado para 2.2% em uma base ano após ano em novembro.
O pano de fundo modesto da inflação é um bom presságio para os gastos reais do consumidor, mas prejudica as vendas no varejo, que são reportadas em termos nominais, em novembro. O total de vendas no varejo subiu um modesto 0.2% em novembro. A manchete foi retida por uma queda de 2.3% nas vendas de postos de gasolina à medida que os preços subiram.
Excluindo as vendas em postos de gasolina, concessionárias de automóveis e estabelecimentos de serviços de alimentação, as vendas no varejo aumentaram 0.8% Isso aponta para a temporada de compras de fim de ano para um começo sólido este ano. A partir de novembro, as vendas nessas categorias aumentaram em 4.4% ano a ano, perto da nossa demanda por vendas de feriados para aumentar cerca de 4.5% este ano (gráfico intermediário).
Enquanto os gastos do consumidor parecem estar em pé de igualdade, os dados mais recentes sobre a produção industrial sugerem um arrefecimento modesto. A produção total aumentou 0.6% em novembro, ajudada por um aumento de 3.3% nos serviços públicos, uma vez que as temperaturas estavam abaixo de suas médias sazonais. Apesar do já mencionado declínio nos preços do petróleo, a mineração subiu 1.7% ao longo do mês, mas deve esfriar nos próximos meses, dadas as expectativas de que os preços do petróleo permaneçam baixos. A produção industrial ficou estável ao longo do mês. Não nos surpreenderíamos se houvesse mais moderação, dadas as perspectivas de crescimento mais lento nos EUA e no mundo (gráfico inferior).
Perspectiva dos EUA
Início da Habitação • Terça-feira
Esperamos que o início da construção de novembro chegue abaixo do consenso, após o aumento de 1.5% do mês passado para um ritmo de unidade de 1.228 milhões. Todo o aumento do mês passado veio do volátil setor multifamiliar, que tem recebido uma força renovada nos últimos meses, já que a demanda de apartamentos se mostrou muito mais resistente do que se esperava este ano. O início de uma única família caiu 1.8% em outubro, após uma queda de 1.0% no mês anterior.
Infelizmente, esperamos ver mais dados suaves sobre partidas de famílias únicas. As vendas desaceleraram nos últimos meses e o Índice Wells Fargo de Construtores Residenciais de novembro, da NAHB, despencou oito pontos durante o mês, com expectativas de vendas futuras caindo 10 pontos. Novos estoques domésticos também aumentaram, o que, acreditamos, fará com que os construtores retenham projetos especulativos. O início dos apartamentos também foi provavelmente impactado negativamente por incêndios no oeste e chuvas fortes em grande parte do sul.
Anterior: + 1.5%, 1,228K Wells Fargo: -1.1%, 1,214K Consenso: + 0.4% (mês a mês), 1,233K
Vendas de casas existentes • Quarta-feira
Espera-se que as vendas de casas existentes cheguem bem abaixo do atual consenso. Estamos projetando uma queda de 2.1%, após o ganho de 1.4% em outubro. Esse aumento seguiu seis quedas mensais consecutivas. Nosso call de consenso abaixo em novembro é baseado nos dados pendentes de vendas de casas incrivelmente fracos para outubro, que caíram 2.6% naquele mês. As vendas pendentes de outubro são uma medida dos contratos de compra assinados naquele mês, que provavelmente fecharão em novembro e dezembro e, em seguida, serão contados como uma venda de imóvel existente.
Dados de associações imobiliárias locais sugerem fortemente que as vendas enfraqueceram ainda mais em novembro, particularmente no Ocidente, onde as vendas pendentes de casas despencaram 8.9% em outubro. A maior parte da fraqueza tem sido ao longo da costa oeste e antigamente partes aéreas altas dos estados das Montanhas Rochosas. O Sul tem visto menos desaceleração, mas as vendas têm diminuído claramente nos principais mercados, como Dallas, Houston, Orlando, Charlotte e Nashville.
Anterior: + 1.4%, 5.22M Wells Fargo: -2.1%, 5.11M Consenso: -0.4% (mês a mês), 5.20M
Bens Duráveis • Sexta-feira
Esperamos que os pedidos antecipados de bens duráveis se recuperem solidamente após uma queda de 4.3% em outubro. Essa queda foi principalmente em pedidos de aeronaves comerciais, que despencaram 21.4% durante o mês. As encomendas excluindo o equipamento de transporte aumentaram 0.1% em outubro. A categoria de encomendas de bens de capital centrais, observada de perto, permaneceu inalterada em outubro e subiu apenas a uma taxa anual de 2.9% nos últimos três meses, o que sugere que os gastos de capital provavelmente diminuirão nos próximos trimestres.
Nossa previsão exige um ganho de 1.8% mais modesto nos pedidos de bens duráveis, um pouco abaixo da chamada de consenso de 2.0%. As encomendas excluindo o equipamento de transporte deverão subir apenas 0.2%, continuando a tendência branda que estamos vendo nos gastos de capital. O déficit nos gastos de capital pode estar ligado à incerteza em torno do crescimento econômico global e das negociações comerciais com a China.
Anterior: -4.3% Wells Fargo: + 1.8% Consenso: + 2.0% (Mês-a-mês)
revisão global
Perspectiva global ainda turva em meio à incerteza política
- A primeira-ministra do Reino Unido, Theresa May, sobreviveu a um voto de desconfiança, mas o caminho a seguir permanece obscuro para o acordo do Brexit negociado entre o seu governo e a UE.
- Também do outro lado do Atlântico, o Conselho do Banco Central Europeu reuniu-se pela última vez na 2018. Como esperado, o BCE confirmou o fim de seu programa de compra de ativos, que o banco central usou nos últimos anos para reduzir as taxas de juros em toda a Europa.
- Finalmente, os dados econômicos chineses de novembro foram mais fracos do que o esperado, sinalizando que o crescimento econômico chinês continua a desacelerar.
Perspectiva global ainda turva em meio a incerteza política
O drama internacional começou esta semana quando ficou claro que Theresa May, a primeira-ministra do Reino Unido, enfrentaria um voto de desconfiança nesta semana em meio ao tumulto em torno das negociações do Brexit. O Partido Conservador votou para manter o PM May como seu líder, embora o voto 200-117 ilustrasse as profundas divisões dentro do atual governo. Se o PM May tivesse perdido a votação, a situação política do Reino Unido provavelmente teria caído em mais desordem, sem um líder claro no comando e o prazo final de março para o 29, 2019 Brexit.
O caminho a seguir permanece assustador, no entanto, a PM May continua bem aquém dos votos que precisa para aprovar o acordo Brexit negociado entre o seu governo e a União Europeia. Neste cenário incerto, o investimento das empresas no Reino Unido tem desacelerado e está em queda de 1.9% em relação ao ano anterior (ver gráfico na primeira página). Os dados iniciais para o Q4 não foram muito mais encorajadores, já que os dados divulgados nesta semana mostraram que o crescimento da produção industrial do Reino Unido em outubro foi negativo ao longo do mês. Em uma base ano após ano, a produção industrial do Reino Unido caiu 1.0% até outubro, um declínio acentuado do ritmo de crescimento 2.0-2.5% observado no início da 2018.
Também do outro lado do Atlântico, o Conselho do Banco Central Europeu reuniu-se pela última vez na 2018. Como esperado, o BCE confirmou o fim do seu programa de compra de ativos (top chart), que o banco central usou ao longo dos últimos anos para reduzir as taxas de juros em toda a Europa. Embora a política monetária permaneça extraordinariamente acomodada na Europa, o BCE, como o Fed há alguns anos, continua a dar passos graduais no sentido de remover parte dessa acomodação. Agora que as compras de ativos estão terminando, esperamos que o BCE inicie a próxima fase de seu aperto, caminhando lentamente as taxas de juros no segundo semestre do próximo ano. Com o crescimento econômico ainda ligeiramente acima do crescimento potencial, a chave para essa previsão será a perspectiva de inflação, que permanece suave em relação à meta do banco central (gráfico intermediário).
Finalmente, os dados econômicos chineses sobre vendas no varejo, produção industrial e investimento fixo para novembro foram divulgados na sexta-feira. Os dados foram mais fracos do que o esperado, com as vendas no varejo e o crescimento da produção industrial desacelerando mais do que o esperado em uma base de ano a ano (gráfico inferior). Os dados de investimento fixo foram um pouco melhores, mas os dados indicam que o crescimento econômico na China continua a desacelerar.
Em nossa perspectiva anual publicada esta semana, destacamos que a China é provavelmente o maior fator de “oscilação” para o crescimento global da 2019. O crescimento real do PIB na China tem diminuído gradualmente à medida que o crescimento da população em idade produtiva diminui, a fase de “catch-up” do desenvolvimento econômico do país termina e os formuladores de políticas tentam diminuir a alavancagem na economia. Esses fatores estruturais foram agravados pela evolução do comércio, incluindo as tarifas já vigentes e a incerteza sobre as futuras. Nós olhamos para 6.2% do crescimento real do PIB na China em 2019, abaixo de cerca de 6.6% este ano. Se a guerra comercial se intensificar, nossa projeção para o crescimento econômico chinês provavelmente continuaria a cair, com uma previsão abaixo de 6% possível em uma guerra comercial total.
Outlook Global
CPI do Reino Unido • quarta-feira
A inflação no Reino Unido tem desacelerado à medida que o impacto do declínio pós-Brexit da libra continua a diminuir. Esta tendência de desaceleração da inflação tem provavelmente sido favorável ao crescimento, uma vez que a inflação em queda e o crescimento salarial crescente de um mercado de trabalho restrito são favoráveis ao crescimento da renda real. Em sua última reunião, o Banco da Inglaterra (BdE) julgou que, como resultado de um hiato do produto fechado, “espera-se que o excesso de demanda cresça, alimentando um crescimento maior nos custos domésticos”.
Embora isso pareça uma receita para uma política mais rígida, o BoE precisará lidar com a situação tumultuada do Brexit quando se reunir na próxima quinta-feira. Conforme discutido na seção Global Review, o crescimento do investimento tem sido fraco nos últimos tempos, e o BoE observou: “o investimento empresarial foi mais moderado do que o previsto anteriormente, à medida que o efeito da incerteza do Brexit se intensificou”. permanecem à margem até Q2-2019, ponto em que esperamos que o pior da incerteza do Brexit tenha sido eliminado.
Anterior: 2.4% Wells Fargo: 2.3% Consenso: 2.3% (ano a ano)
CPI do Canadá • quarta-feira
O núcleo da inflação no Canadá está atualmente bem no ponto ideal, pairando quase perfeitamente no meio da faixa alvo 1-3% do banco central. Outros desafios têm impedido o Banco do Canadá (BdC) de se apertar mais rapidamente, incluindo as perspectivas incertas de política comercial e o instável mercado imobiliário canadense. Em sua última reunião em dezembro 5, o BoC sugeriu um dovish inclinado em sua declaração, afirmando que "pode haver espaço adicional para o crescimento não-inflacionário".
Continuamos a esperar três aumentos das taxas do BoC no próximo ano, uma vez que o banco central julga o hiato do produto como essencialmente fechado e a inflação do núcleo está mais ou menos na meta. Acreditamos que os riscos estão inclinados para o lado negativo, no entanto, como o cronograma para a passagem do USMCA nos Estados Unidos é obscuro, e o mercado imobiliário canadense continua a enfrentar desafios. Em outras palavras, dois aumentos de taxa no Canadá no próximo ano são muito mais prováveis do que quatro, em nossa opinião.
Anterior: 2.4% Wells Fargo: 2.0%
Banco do Japão • quinta-feira
Em julho, o Banco do Japão (BoJ) introduziu ajustes modestos em sua estrutura de política monetária, permitindo uma faixa de negociação mais ampla para os rendimentos dos títulos do governo japonês (JGB). Este movimento veio mais em nome de melhorar a estabilidade e rentabilidade no sistema bancário do que por causa de uma economia superaquecida. Atualmente, o núcleo da inflação permanece bem abaixo da meta do banco central de 2%.
Olhando para a próxima semana, achamos que o BoJ se absterá de quaisquer mudanças materiais na política monetária. Dito isso, embora acreditemos que o BoJ continuará com sua política monetária ultra-frouxa, é nossa opinião que o BoJ fará novos ajustes em direção a uma política menos acomodatícia antes do que os mercados estão prevendo atualmente. Com a economia do Japão estável, juntamente com o objetivo do banco central de garantir a estabilidade financeira, previmos que o BoJ aumente sua taxa principal de política para 0% de -0.10%, bem como amplie a faixa de tolerância para +/- 30bps em JGBs de 10 anos tão cedo quanto Q2-2019.
Anterior: -0.10% Wells Fargo: -0.10%
Ponto de vista
Relógio de taxa de juros
A convergência da política monetária leva a taxas de juros mais altas?
Reunidos pela última vez este ano, os funcionários do Banco Central Europeu mantiveram as taxas de juros estáveis e cumpriram sua promessa de encerrar seu programa de flexibilização quantitativa no final do ano. O BCE agora se juntou a vários outros bancos centrais que agora vão jogar "catch up" com o Fed em um retorno à acomodação de política monetária mais normal. Com a virada para o novo ano, os participantes do mercado estão olhando para frente para ver se essa convergência da política monetária se fortalece e que impacto, se houver, haverá sobre as taxas de juros dos EUA.
Conforme destacado em nossa perspectiva econômica 2019 recentemente publicada, esperamos que o crescimento do PIB dos EUA diminua no próximo ano para 2.7% de 2.9% em 2018, em parte, à medida que os contrabalanços fiscais começarem a desaparecer. Aumentando as taxas a um ritmo mais lento do que o verificado no ano passado, esperamos dois aumentos da taxa do Fed no 2019 até que a política monetária seja levemente restritiva. No front internacional, esperamos também um crescimento econômico mais lento, mas não tão lento que atrapalhe os planos dos países mais desenvolvidos de continuarem a normalizar gradualmente a política monetária. Projetamos um crescimento do PIB global de 3.6% em 2019, abaixo do 3.7% em 2018, mas em linha com o ritmo de crescimento da tendência nos últimos seis anos. Nas sólidas projeções de crescimento, buscamos aumentos de juros do Banco do Canadá, do Banco Central Europeu, do Banco da Inglaterra e até mesmo de alguns modestos ajustes do Banco do Japão. Assim, se o ritmo do crescimento econômico permanecer razoavelmente estável, esperamos que os bancos centrais estrangeiros se tornem gradualmente mais ativos na normalização da política monetária.
Então, o que isso significa para as taxas de juros dos EUA no 2019? No último ano, as taxas têm sido principalmente uma função dos desenvolvimentos domésticos, incluindo aumentos constantes da taxa do Fed e déficits orçamentários mais altos. A questão agora é colocada: a normalização da política monetária no exterior agora leva o bastão e ajuda a elevar as taxas de juros? Nós acreditamos que será. Em nossa perspectiva atualizada, esperamos que os rendimentos do Tesouro de curto prazo sigam a taxa dos fundos federais mais alta, e que os títulos do Tesouro de longo prazo também subam. Projetamos que o rendimento do Tesouro dos EUA no ano 10 acabará com 2019 em 3.30%, praticamente em linha com a estimativa de consenso da Blue Chip.
Perspectivas do Mercado de Crédito
É um crédito mais apertado no horizonte?
Ao longo de grande parte dessa expansão, a maioria dos consumidores desfrutou de condições de crédito relativamente fáceis, mas será que o recente aumento nas taxas de juros significa que os consumidores podem enfrentar padrões de crédito mais rígidos em sincronia com custos mais altos de empréstimos? De acordo com os resultados divulgados no início deste mês pela Pesquisa de Acesso ao Crédito do Fed de Nova York, há alguns indícios de um modesto aperto nas condições de crédito nos últimos meses. Mas olhando para o futuro, eles parecem preparados para permanecer relativamente estáveis no curto prazo.
Por exemplo, a parcela de entrevistados que se candidatou a crédito nos últimos meses 12, mas foi rejeitada, ultrapassou 10% na pesquisa mais recente, continuando sua alta nos últimos meses. Ao mesmo tempo, 7.2% dos entrevistados relataram encerramentos de contas iniciadas pelo credor durante o período da pesquisa, a maior parcela desde o início da pesquisa na 2013. Mas, em termos líquidos, a parcela de consumidores que reporta que eles provavelmente solicitarão crédito no próximo ano ainda aumentou ligeiramente durante o período da pesquisa.
Com base nos resultados mais recentes da pesquisa, embora os sinais de crédito mais restrito possam estar no horizonte, as condições financeiras ainda permanecem relativamente sólidas no agregado. De fato, em dados divulgados separadamente da Pesquisa de Opinião de Senior Loan Officer do Fed para Q3, a participação líquida de respondentes bancários relatando maior disposição para fazer empréstimos ao consumidor subiu mais de quatro pontos percentuais para 14%, sinalizando que o crédito permanece relativamente acessível para a maioria dos consumidores no curto prazo.
Tópico da Semana
Para impulsionar o crescimento e reduzir o déficit, conserte a lacuna de aposentadoria
Embora esteja longe de ser fechado, o hiato de gênero na renda está gradualmente diminuindo, mas para muitas mulheres isso é um pequeno conforto enquanto se dirigem para seus anos dourados sem o ninho de aposentadoria de que necessitam para sustentar uma aposentadoria vibrante. De acordo com um estudo da 2017 Wells Fargo, as mulheres têm apenas 40% da poupança para aposentadoria que os homens têm (gráfico superior). Mas, dado que as mulheres enfrentam desafios únicos em seus anos de avanço relacionados à saúde e à longevidade, elas exigirão mais, não menos, dinheiro do que os homens. Esses desafios são apenas amplificados pelas dificuldades de carreira e investimento que as mulheres enfrentam que levam a ovos de ninho menores.
Quando metade das pessoas não têm os recursos de que precisam para se aposentar, isso já sobrecarrega os orçamentos públicos e o sistema de previdência social. Isso é importante para todos. Reforçar a poupança para a aposentadoria feminina não apenas ajudaria a sustentar o déficit orçamentário federal, mas também impulsionaria o crescimento econômico durante os anos de trabalho das mulheres.
Reprimir a aposentadoria pode ser o melhor para as mulheres (e para os homens) para reforçar a poupança-reforma, ao mesmo tempo em que alivia a pressão sobre as finanças públicas. Atrasar a aposentadoria significa mais anos aumentando o ninho de ovos e menos anos para alocá-lo. O registro em uma idade posterior para a Previdência Social aumenta os pagamentos mensais, reduzindo ainda mais o risco de economizar mais.
A participação maior da força de trabalho ajudaria os indivíduos e os casais a construírem ovos de ninho maiores para sustentar aposentadorias mais longas, e é, portanto, uma meta política válida para todos os trabalhadores. Mas há maior oportunidade para as mulheres, dado o ponto de partida mais baixo (gráfico inferior). No atual ambiente em que encontrar mão de obra é a questão número um das empresas e está realmente se tornando um impedimento à expansão, o aumento da participação entre as mulheres pode impulsionar o crescimento econômico dos EUA, além das contas individuais de aposentadoria.




 Signal2forex.com - Melhores robôs Forex e sinais


