
Sumário Executivo
Se a história é um guia, a fraqueza econômica decorrente do COVID-19 deve pressionar de maneira negativa as taxas de inflação dos preços ao consumidor. De fato, a variação ano a ano no índice de preços ao consumidor caiu em abril para a menor taxa desde 2015. Alguns observadores temem que a economia dos EUA possa estar à beira da deflação, que é um declínio sustentado no nível geral de preços da economia. Embora a inflação nos preços ao consumidor deva desacelerar este ano, a economia dos EUA deve evitar a deflação total. Neste relatório, discutimos riscos de queda para nossas perspectivas de inflação.
Deflação ou desinflação?
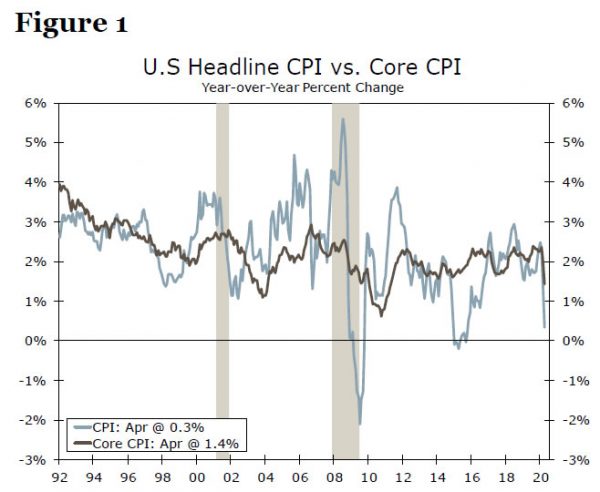
As medidas tomadas para combater a disseminação do COVID-19, especificamente as ordens de permanência em casa que fecharam muitas empresas, estão levando a uma fraqueza significativa na atividade econômica. Conforme discutimos em nosso recente Panorama Econômico Mensal, procuramos o PIB real, que caiu a uma taxa anualizada de 4.8% no Q1-2020, para queda de 25% no segundo trimestre e para a taxa de desemprego em média 2% durante o trimestre. Se a história é um guia, essa fraqueza econômica deve pressionar de maneira negativa as taxas de inflação dos preços ao consumidor. Os dados divulgados em 17.6 de maio mostram que a inflação geral do IPC caiu para 12% em abril, a menor taxa ano a ano desde 0.3 (Figura 2015). O IPC “central”, que exclui os preços voláteis de alimentos e energia, caiu 1% em abril, a maior queda mensal já registrada. Em uma base do ano anterior, a inflação do núcleo do IPC caiu para 0.4%, a taxa mais baixa em nove anos.
Alguns observadores temem que a economia dos EUA esteja à beira da deflação, que é definida como um declínio sustentado no nível geral de preços da economia. Esperamos que a taxa geral de inflação do IPC caia para 0.2% no final do ano, devido, pelo menos em parte, à forte queda nos preços da energia que ocorreu nos últimos meses. Também procuramos que a taxa básica de inflação do IPC diminua para 0.9% devido à fraqueza generalizada no poder de precificação decorrente da forte desaceleração da atividade econômica. Mas poderíamos estar errados? As taxas de inflação poderiam cair ainda mais do que nossos projetos previstos? Poderia a economia dos EUA cair em total deflação?
Antes de nos voltarmos para uma discussão aprofundada sobre diferentes fontes potenciais de deflação, vamos primeiro discutir os preços ao consumidor em geral. Primeiro, existem duas medidas de inflação de preços ao consumidor nos Estados Unidos que os analistas geralmente usam: a variação ano a ano no índice de preços ao consumidor (IPC) e a variação ano a ano nas despesas de consumo pessoal (PCE) deflator. Como existem algumas diferenças metodológicas entre os dois índices, o último tende a ser um pouco menor que o anterior. Dito isto, as duas taxas de inflação estão altamente correlacionadas (Figura 2). Focamos na medida da inflação do IPC neste relatório.
Fontes potenciais de pressão descendente nos preços de mercadorias
Como os serviços são responsáveis pela maioria das compras dos consumidores, os serviços têm o maior peso na CPI. Especificamente, os serviços compreendem 63% do IPC, com os bens os 37% restantes. O detalhamento mostra ainda que os alimentos têm um peso de aproximadamente 14% e os produtos energéticos representam 3% do IPC. Os bens “essenciais” (ou seja, compras de bens, exceto alimentos e energia) representam cerca de 20% do IPC.
Vamos começar com comida. Os americanos podem comprar alimentos que consomem em casa (7.6% em peso no IPC geral) ou comer fora de casa (6.2% em peso). Portanto, atualmente existem forças opostas nos preços dos alimentos. Por um lado, a limitação da retirada de muitos restaurantes em todo o país apenas pressionou o último, que subiu apenas 0.1% em abril. Por outro lado, no entanto, a necessidade de comprar mais alimentos nos supermercados pressionou um pouco os preços dos “alimentos em casa”, que subiram 2.6% em abril, o maior ganho em mais de 45 anos. À medida que partes da economia começam a reabrir, as reservas para restaurantes começam a voltar lentamente, mas ainda esperamos que a demanda nas mercearias permaneça alta até que uma vacina seja desenvolvida. Consequentemente, os preços dos alimentos provavelmente não serão uma fonte significativa de pressão deflacionária nos próximos meses.
No entanto, o recente colapso dos preços do petróleo - o preço médio mensal do West Texas Intermediate (WTI) despencou mais de 70% entre dezembro e abril - claramente empurrou a taxa geral de inflação para baixo (Figura 3). De fato, a queda de 20.4% nos preços de combustíveis para automóveis em abril caiu 1.2 ponto percentual em relação à taxa de inflação do ano anterior. No entanto, os preços dos combustíveis representam apenas 3% do IPC. Além disso, a queda de US $ 50 / barril nos preços do petróleo entre dezembro e abril não será repetida porque o preço à vista do West Texas Intermediate (WTI) atualmente é de apenas US $ 26 / barril.
As influências globais podem ser um fator geral que pode reduzir os preços dos bens essenciais, porque as importações de bens de consumo e de automóveis são equivalentes a aproximadamente um quarto das compras de bens de consumo. Não apenas a pandemia causou um golpe devastador na economia dos EUA, mas a maioria das outras grandes economias estrangeiras provavelmente também se contrairá significativamente neste ano.1 Consequentemente, os preços dos bens produzidos em economias estrangeiras e depois importados para os Estados Unidos podem enfraquecer. nos próximos meses. Conforme mostrado na Figura 4, as mudanças nos preços principais de importação tendem a ser associadas, pelo menos eventualmente, às mudanças nos preços dos produtos principais. Em resumo, os preços das importações podem ser uma fonte de alguma pressão deflacionária modesta.
Fontes de pressão potencial descendente sobre os preços dos serviços
Como observado anteriormente, os serviços representam a maioria do IPC. Especificamente, os serviços “principais” (ou seja, serviços menos compras de serviços públicos) têm um peso de 75% no CPI principal, assim, as oscilações nos serviços principais determinam a trajetória de uma inflação central mais ampla. As medidas tomadas para combater o coronavírus atingiram desproporcionalmente o setor de serviços. Como grande parte dos Estados Unidos está sob ordens de ficar em casa, a demanda por viagens caiu. Os preços de aluguel de carros e caminhões (-16.6%), tarifas de companhias aéreas (-15.2%) e preços de alojamentos fora de casa (-7.1%) registraram queda mensal recorde em abril. Apesar dos pesos relativamente pequenos desses componentes (cada passagem aérea e hotéis representam apenas cerca de 1% do CPI principal e o aluguel de carros representa apenas 0.1%), os declínios nos preços foram grandes o suficiente para reduzir, em conjunto, 25 pontos-base do mês - mudança de mês no CPI principal de abril, ou mais da metade do seu recorde registrado de queda de 0.448%.
Com muitas partes do país começando a reabrir, o tráfego de companhias aéreas e as taxas de ocupação de hotéis começaram a aumentar moderadamente, sugerindo que a demanda está começando a voltar. Provavelmente, uma recuperação total desses componentes de preços não ocorrerá até que a vacina seja desenvolvida ou os consumidores estejam totalmente confortáveis em viajar novamente, mas o aumento na demanda sugere que os preços provavelmente não continuarão a sofrer declínios acentuados. Eventualmente, os preços das passagens aéreas devem começar a subir mais à medida que o distanciamento social em voo for imposto, fazendo com que o preço por pessoa aumente. Dito isto, os preços mais baixos do petróleo ajudarão a amortecer as margens das companhias aéreas e a esconder o eventual aumento de custos (Figura 5).
O alojamento fora de casa se enquadra na categoria mais ampla de abrigos do IPC, que não seríamos negligentes, já que o abrigo possui a maior parte do IPC principal em 41% e sustentou a inflação nos últimos anos.2 Em abril, o abrigo geral era plano, uma vez que um aumento modesto nos aluguéis compensava o declínio recorde do alojamento fora de casa. Os custos da habitação podem ser outra fonte de pressão desinflacionária, uma vez que o aumento recorde do desemprego pesa sobre a demanda por moradias, bem como a capacidade das famílias de pagar pagamentos de hipotecas ou aluguéis.
Em termos de como o componente de aluguel da CPI é calculado, se o aluguel não for pago, não se espera que seja pago ou o senhorio não tenha certeza de quando será pago, ele é registrado como US $ 0, com potencial para pesar bastante no IPC . De acordo com o Conselho Nacional da Habitação Multifamiliar, a parcela dos locatários que pagaram aluguel até 06 de maio não está muito longe dos níveis do ano passado (80.2% vs. 81.7%).
Embora milhões de pessoas tenham sido deslocadas de seus empregos, suspeitamos que os cheques únicos e os benefícios de desemprego aumentados, que faziam parte da Lei CARES, ajudaram muitas famílias a cumprir suas obrigações de aluguel. Porém, quanto mais a crise continuar, mais provável é que esse componente possa virar para o sul e diminuir o índice principal (Figura 6). Independentemente disso, o abrigo deve se manter melhor do que após a crise imobiliária de 2008-2009 e ajudar a impedir que os preços caiam em uma espiral deflacionária.
Um mercado de trabalho mais fraco não será apenas um fator de inflação no abrigo. Embora a relação entre a folga do mercado de trabalho e a inflação seja mais fraca do que era antes, ainda é significativa e o crescimento salarial mais fraco está atrelado à inflação mais baixa. A parada repentina da atividade econômica levou muitas empresas a fechar suas portas temporariamente e a cortar empregos. A fraqueza no mercado de trabalho poderia pesar potencialmente sobre o crescimento dos salários, o que poderia exercer alguma pressão descendente sobre a inflação do IPC. Mas o crescimento salarial pode ser persistente e responde ao aumento do desemprego apenas lentamente. Se, como prevemos, a taxa de desemprego começar a diminuir nos próximos meses, qualquer pressão descendente sobre o crescimento dos salários deve permanecer modesta.
Além disso, as expectativas de inflação, que têm uma influência importante nas taxas reais de inflação, não estão atualmente sinalizando que a deflação é iminente. As medidas da pesquisa sobre as expectativas de inflação para os próximos 5 a 10 anos permanecem próximas de mínimos históricos, mas dentro da faixa dos últimos cinco anos. As medidas baseadas no mercado de expectativas de inflação de longo prazo, que são calculadas usando rendimentos de títulos do Tesouro dos EUA com mais prazo, caíram desde o início da pandemia. Mas essas medidas, que são mais altas hoje do que nas profundezas da crise financeira de uma década atrás, não estão sinalizando que a deflação está chegando.
Lições do Japão e da Grécia
Que lições podemos tirar de outros países que sofreram crises de deflação nos últimos anos? A economia japonesa se estabeleceu durante anos de relativa estagnação depois que suas bolhas nos preços dos ativos implodiram no início dos anos 1990. O crescimento do PIB real, que teve uma média de 4.4% ao ano durante os anos inebriantes da década de 1980, caiu para apenas 1.5% em uma base média anual entre 1990 e 2007. A taxa de desemprego saltou de 2% no início de 1990 para 5.5% em 2002, a taxa mais alta do Japão em pelo menos 50 anos. O IPC atingiu o pico em 1998 e teve uma tendência de queda até 2013. Dito isto, o IPC geral no Japão diminuiu apenas 5% no período de 15 anos.
A Grécia também sofreu uma deflação após o colapso econômico, que viu o PIB real cair 27% entre 2007 e 2013. A taxa de desemprego, que recuou para menos de 8% antes da crise financeira, subiu para 28% em 2013. Devido à No estado deprimido da economia, o índice de preços ao consumidor na Grécia apresentou uma tendência de queda entre o final de 2012 e o início de 2016. Mas caiu apenas 5% nesse período.
Em resumo, o Japão e a Grécia sofreram crises de deflação nos últimos anos. Mas ambos os casos foram leves - o nível de preços caiu apenas 5% ou mais - e ambos seguiram períodos prolongados de fraqueza econômica na respectiva economia. Embora a economia dos EUA esteja no meio de sua maior retração desde a Grande Depressão, esperamos que a recuperação comece no terceiro trimestre deste ano. A menos que a economia dos EUA sofra uma queda prolongada no Japão e na Grécia, o que não é nossa expectativa, então não é provável que experimente um surto de deflação.
Conclusão
A inflação do IPC caiu acentuadamente nos últimos meses. Não apenas o colapso dos preços do petróleo pressionou o IPC para baixo, mas a paralisação econômica causada pelo COVID-19 pesou sobre a taxa básica de inflação. Embora os preços de bens e serviços individuais possam cair ainda mais nos próximos meses, um período de deflação total ou uma queda sustentada no nível geral de preços não parece provável, a menos que a economia dos EUA caia em uma queda prolongada, o que não é nossa expectativa. . Reconhecemos, no entanto, que uma aceleração significativa nos casos COVID-1 pode levar a um segundo fechamento da economia nos próximos meses. Nesse caso, a economia dos EUA poderia se aproximar mais de um ataque deflacionário.
1 Prevemos que o PIB global cairá 3.8% em 2020, a taxa mais profunda de contração desde que os dados do FMI foram disponibilizados em 1980.
2 Ver Sarah House e Shannon Seery, “Gimme Shelter or Inflation Gonna Fade Away” (08 de outubro de 2019), para um mergulho profundo na inflação de abrigos e como o BLS calcula os componentes de abrigos do CPI.
3 Jens HE Christensen, James M. Gamble IV e Simon Zhu, “Coronavirus and the Risk of Deflation,” (11 de maio de 2020).




 Signal2forex.com - Melhores robôs Forex e sinais


