
Destaques dos EUA
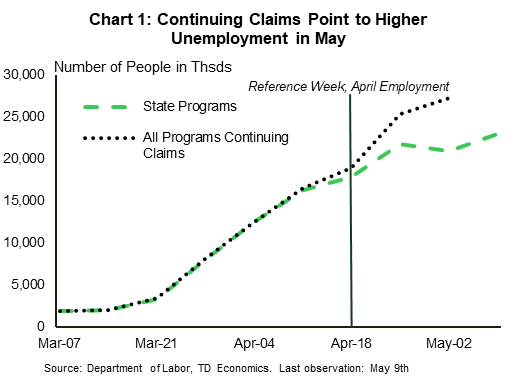
- Os mercados de ações estavam em um clima otimista no fim de semana do Memorial Day, embora os dados econômicos continuem atrozes. Os dados de reivindicações de desemprego sugerem que mais perdas de empregos ocorrerão em maio.
- Boas notícias mais concretas vieram da Alemanha e da França, que anunciaram apoio conjunto a uma proposta para criar uma resposta fiscal européia coordenada à pandemia de coronavírus.
Destaques do Canadá
- O Armageddon de varejo causado pela pandemia estava em exibição esta semana. As vendas no varejo caíram 10% em março - o maior declínio já registrado. Uma estimativa antecipada para abril sugere que as vendas provavelmente caíram mais 15.6%.
- Os preços em queda livre da gasolina, viagens e vestuário empurraram a inflação para território negativo em abril. O principal índice de preços ao consumidor caiu 0.2% em relação ao ano anterior. Dito isto, as principais medidas de inflação permanecem positivas e o crescimento dos preços dos bens que as pessoas realmente consumiram no mês (como alimentos e necessidades domésticas) acelerou.
- À medida que o bloqueio é suspenso, o caminho para a recuperação econômica permanece incerto e desigual entre os setores. Como tal, a política monetária precisará permanecer favorável, com a taxa overnight do Banco do Canadá provavelmente permanecendo no limite inferior efetivo até 2022.
EUA - Mercados otimistas antes do Memorial Day
Os mercados de ações estavam otimistas em direção ao fim de semana do Memorial Day. No entanto, é provável que seja uma celebração muito mais moderada do início não oficial do verão, com restrições às reuniões e milhões de americanos recém-desempregados. Os mercados podem ter se inspirado nos índices globais de gerente de compras de maio, que mostraram que as contrações foram menos severas do que em abril. Porém, parece exagero chamar essas boas notícias quando os PMIs ainda apontam profundas contrações na fabricação e nos serviços.
Boas notícias mais concretas vieram da chanceler alemã Angela Merkel e do presidente francês Emmanuel Macro, que anunciaram apoio conjunto a uma proposta para criar uma resposta fiscal européia coordenada à pandemia de coronavírus. Este Fundo Europeu de Recuperação de 500 bilhões de euros será distribuído como doações e financiado por empréstimos da Comissão Europeia. É digno de nota este acordo entre os dois maiores países da UE, que dá um pequeno passo em direção a uma união fiscal - algo que faltava desde a criação da moeda comum em 1999 - e um passo que a Alemanha até agora não estava disposto a dar.
Nos Estados Unidos, os dados mais recentes sobre reivindicações de desemprego não deram muito motivo para otimismo. 2.2 milhões de pessoas solicitaram benefícios regulares do estado na semana encerrada em 16 de maio (sem ajuste sazonal). No entanto, um número crescente de estados começou a relatar o número de pessoas que solicitam a Assistência Desempregada para Pandemia (PUA) separadamente, e essas reivindicações também aumentaram 2.2 milhões na semana. O PUA foi criado como parte da Lei CARES no final de março e expande a elegibilidade para muitos trabalhadores que normalmente não se qualificam para receber benefícios regulares do estado.
Demorou um tempo para os estados atualizarem seus sistemas para aceitar e relatar essas reivindicações; portanto, provavelmente estamos vendo um backlog sendo relatado agora. Incluindo todos os beneficiários do programa especial, as reivindicações contínuas totalizaram 27 milhões em 2 de maio e aumentaram 25 milhões desde o início de março (Gráfico 1). A adição de reivindicações iniciais crescentes nas semanas seguintes sugere que o emprego cairá ainda mais em maio.
Enquanto isso, os dados de abril mais afetados pela pandemia foram lançados nesta semana - desta vez no mercado imobiliário. O início da habitação caiu 30.2% e caiu 43% em relação a fevereiro. Embora a construção tenha sido classificada como um negócio essencial na maioria dos estados, a confiança dos construtores de casas caiu. Os construtores estavam claramente relutantes em inovar ou solicitar novos projetos com licenças de construção em queda de 25% desde fevereiro.
Os pedidos de estadia em casa também deixaram sua marca no mercado de revenda, com uma queda de 17.8% nas vendas de imóveis existentes em abril. Diferentemente de outros segmentos da economia em que os declínios na atividade são recordes, as quedas no mercado imobiliário não são tão ruins quanto as experimentadas no crash do mercado imobiliário (Gráfico 2). A habitação está recebendo algum apoio compensador das taxas de hipoteca que caíram para mínimos históricos em abril, e já aumentaram os pedidos de hipotecas para compras e ajudaram a apoiar as atividades de refinanciamento.
Canadá - Vendas no varejo marteladas pela pandemia
Esta semana, abreviada por feriados, trouxe outra rodada de dados econômicos historicamente fracos. Isso não atenuou o clima nos mercados financeiros, com ações e commodities em alta, apoiadas na esperança de que o pior impacto da pandemia esteja no espelho retrovisor. O otimismo do mercado diminuiu quando a semana chegou ao fim, em meio a sinais de aumento das tensões EUA-China. Ainda assim, até o momento, os preços do TSX e do petróleo terminaram a semana mais alta.
Embora os mercados de ações estejam em alta desde o final de março, provavelmente levará mais um mês para que possamos ver sinais de melhora nos dados econômicos. Enquanto isso, o terrível impacto da pandemia estava novamente em exibição nos dados divulgados nesta semana. Impulsionadas pelo fechamento de lojas, pedidos de estadia em casa e preços mais baixos, as vendas no varejo caíram 10% em março - a maior queda já registrada (Gráfico 1). Os varejistas on-line, por outro lado, tiveram um bom mês, com vendas on-line em 16.3% e participação de mercado em 4.8% (ante 3.6% em fevereiro).
Em uma etapa incomum, a Statistics Canada também divulgou uma estimativa avançada para abril, indicando que as vendas no varejo provavelmente caíram mais 15.6% no mês. No total, quase um quarto das vendas no varejo foi extinto desde fevereiro.
A boa notícia é que abril provavelmente marcará o ponto mais baixo das vendas, com alguma indicação de que os gastos começaram a se recuperar no final do mês. A má notícia é que é improvável que o retorno seja robusto, com regras de distanciamento social e preocupações com a exposição ao vírus. Isso levou alguns grandes varejistas a anunciar o fechamento permanente de lojas nesta semana.
A inflação dos preços ao consumidor, entretanto, ficou negativa em abril, caindo para -0.2% ano a ano (y / y). Os preços da energia em queda livre, liderados pela gasolina (-39.3% a / a), foram os principais culpados (Gráfico 2). As outras categorias que apresentaram os maiores declínios de preços foram as mais impactadas pelo COVID: acomodações e roupas para viajantes. A inflação dos preços dos alimentos, por outro lado, acelerou no mês. De fato, dado que as famílias consumiram pouco dos bens e serviços que estavam caindo em preço e mais dos bens em que os preços estavam subindo, a retração no IPC medido é de pouco alívio.
As perspectivas para a inflação e o caminho para a recuperação estão repletos de incertezas. Em um discurso esta semana, o vice-governador do Banco do Canadá, Timothy Lane, ecoou nossa visão de que o ritmo de recuperação varia consideravelmente de acordo com o setor. Espera-se que algumas indústrias, como a construção, se recuperem rapidamente, enquanto outras, como as viagens, levarão muito tempo para se recuperar. Também pode haver algumas mudanças pós-COVID permanentes, como uma maior participação de e-commerce e prevalência de trabalho remoto, o que remodelará algumas indústrias e sua força de trabalho.
Uma coisa é certa: dado o choque de demanda sem precedentes, os formuladores de políticas precisarão continuar a fazer o que for preciso para levar a economia de volta à saúde. Uma vez que esse marco seja alcançado, as medidas de suporte podem ser removidas lentamente; no entanto, conforme destacamos em nosso último Dollars & Sense, as taxas de política serão a ferramenta final a ser ajustada e a taxa overnight provavelmente permanecerá no limite inferior efetivo até 2022.
EUA: próximos lançamentos econômicos importantes
Renda e gastos pessoais dos EUA - abril
Data de lançamento: Maio 29
Anterior: Renda: -0.3 %% m / m; Gasto: -7.5% m / m
TD Previsão: Renda: -1.1% m / m; Gasto: -13.0% m / m
Consenso: Renda: -0.7% m / m; Gasto: -12.8% m / m
Os gastos do consumidor provavelmente caíram novamente em abril, devido ao distanciamento social voluntário e involuntário, mesmo quando a renda disponível foi impulsionada por benefícios de desemprego e pagamentos de estímulo; a taxa de economia parece ter aumentado bastante. Os gastos do consumidor representam 68% do PIB, portanto, os dados de abril serão importantes para as estimativas de "rastreamento" do segundo trimestre. Nossa previsão reduz os gastos reais em 2% (16% nominais), não anualizados, em relação à média do primeiro trimestre, mas deve haver alguma melhora em maio e, principalmente, junho, com a reabertura da economia. Assim como o CPI, a fraqueza no índice de preços do PCE provavelmente se estendeu à parte principal e nos preços da energia, com a fraqueza nos preços principais liderados por componentes de viagens, como tarifas aéreas e tarifas de hotéis.
Canadá: próximos lançamentos econômicos importantes
PIB real canadense - primeiro trimestre e março
Data de lançamento: Maio 29
Anterior: 0.3% q / q (saar), 0.0% m / m
Previsão TD: -10.0% q / q (saar), -4.7% m / m
Consenso: NA
Apesar da maioria do distanciamento social ocorrer apenas na parte final de março, é provável que a escala de desligamentos relacionados ao COVID cause uma queda considerável na atividade econômica canadense no primeiro trimestre. Os modelos de rastreamento padrão da TD sugerem um declínio de cerca de 5% anualizado. No entanto, a natureza orientada a serviços da pandemia significa que o impacto não é totalmente capturado nos dados típicos usados para informar nosso rastreamento do PIB, como vendas no varejo ou comércio internacional. Consistente com o nowcast do Statistics Canada, esperamos um declínio de aproximadamente 10% anualizado. A queda deve-se em grande parte aos gastos do consumidor (-13.6%), sustentada por uma queda prevista de aproximadamente 25% nos gastos com serviços. Espera-se um impacto mais modesto no investimento empresarial não residencial (-2.3%), dada a evolução das restrições à atividade em todo o país. Espera-se que o investimento residencial seja um ponto positivo relativo, com a atividade 'apenas' plana (0.0%) ao longo do trimestre.
Para o PIB do setor, o DT prevê uma queda de 4.7% m / m em março. À primeira vista, isso é muito menos terrível do que o rastreamento inicial do Statistics Canada, mas ainda é 3-4x pior do que qualquer mês já registrado. Procuramos as contrações mais acentuadas em todo o setor de serviços, com comércio de varejo, acomodações e serviços de alimentação, recreação e educação entre os setores que podem sofrer declínios de dois dígitos, enquanto os setores produtores de bens devem ter um impacto relativamente menor. Em um ambiente mais normal, esse tipo de transferência do primeiro trimestre também pesaria muito no crescimento do segundo trimestre, mas, dado o pessimismo já incorporado nas previsões de curto prazo, uma contração de 1% também introduziria algum risco positivo leve para o segundo trimestre.




 Signal2forex.com - Melhores robôs Forex e sinais


