
Hoje, a libra esterlina sobe amplamente em mercados bastante mistos. A recuperação no cruzamento contra o Euro é vista como uma das principais razões da força da Libra. O dólar australiano é o segundo mais forte no momento, em parte listado pela compra cruzada contra o dólar da Nova Zelândia. Kiwi e Franco Suíço são, por outro lado, os mais fracos. Neste ponto, o dólar ainda é geralmente suave, à medida que o foco se volta para a decisão da taxa do FOMC. Como observado anteriormente, não estamos esperando nada de espetacular nos anúncios de hoje. O dólar pode retomar a venda prévia após esse risco de evento.
Tecnicamente, GBP / JPY se recupera notavelmente depois de obter suporte de 4 horas 55 EMA. O foco está de volta no topo temporário de 136.62 e a interrupção retomará o aumento instável de 131.68. EUR / JPY também está obtendo suporte de 4 horas 55 EMA no momento da redação deste documento. A forte recuperação do nível atual colocará o foco novamente em 124.43 de resistência e a quebra retomará um aumento maior. Recuperar a força do GBP / JPY e EUR / JPY pode ajudar a empurrar o iene para baixo. Mas o USD / JPY precisa quebrar 105.68 resistência menor para sinalizar seus outros ienes a seguirem em alta.
Na Europa, atualmente, o FTSE está em alta de 0.21%. DAX caiu -0.12%. O CAC subiu 0.68%. O rendimento alemão de 10 anos subiu 0.0041 em -0.503. Anteriormente, na Ásia, o Nikkei caiu -1.15%. O HSI de Hong Kong aumentou 0.45%. A China Shanghai SSE subiu 2.06%. Os tempos do Estreito de Cingapura caíram -0.37%. O rendimento JGB de 10 anos do Japão caiu -0.0050 para 0.021.
As exportações e importações de bens dos EUA aumentaram em junho, o déficit comercial diminuiu para US $ 70.6 bilhões
As exportações de bens dos EUA subiram 13.9% em relação a US $ 102.6 bilhões em junho. As importações de bens aumentaram 4.8% no comparativo mensal para US $ 173.2 bilhões. O déficit comercial reduziu -6.1% para US $ 70.6 bilhões. menor que a expectativa de US $ -75.5B.
Os estoques inteiros de vendas caíram -2.0% na comparação com o mês anterior, para US $ 629.6B, pior que a expectativa de -0.4% no período.
Fed mantém seus cartões até setembro
A decisão da taxa do FOMC é hoje um dos principais focos, mas há pouca expectativa em algo dramático lá. A taxa de fundos do Fed será mantida em 0.00-0.25%. O programa de compra ilimitada de ativos continuará no ritmo de US $ 80 bilhões para tesourarias e US $ 40 bilhões para MBS. Pode haver mudanças nas orientações futuras, para vincular o aumento futuro das taxas ao emprego e à inflação. Mas as grandes mudanças serão realizadas até setembro.
Na reunião de setembro, o Fed deveria ter concluído a revisão da estrutura de políticas. O Congresso deveria ter passado por qualquer estímulo fiscal adicional. Serão obtidas mais informações sobre a economia, em particular com a segunda onda de infecções por coronavírus em vigor. As projeções econômicas atualizadas também serão concluídas.
Algumas leituras sugeridas no FOMC:
BoE Haldane: Duas mesas-redondas destacam uma experiência vivida muito diferente das pessoas
O economista-chefe do BoE, Andy Haldane, disse que o clima nas duas rodadas virtuais com empresas e organizações do nordeste "não poderia ter sido mais diferente, sublinhando a experiência de vida muito diferente que as pessoas enfrentam".
Por um lado, ele havia “discutido de maneira surpreendente - e encorajadora - otimista com representantes do setor imobiliário, dos setores privado e social e de alguns financiadores locais”. Mas seu otimismo foi "temperado" na mesa redonda com o setor de caridade e líderes comunitários. Houve um "enorme golpe" na saúde financeira das instituições de caridade e suas finanças estão sendo "esticadas".
Lançadas do Reino Unido, as aprovações de hipotecas saltaram para 40 mil em junho, superando a expectativa de 35 mil. A oferta de moeda M4 subiu 1.0%, abaixo da expectativa de 2.2%.
Da Suíça, as expectativas econômicas do Credit Suisse caíram para 42.4 em julho, abaixo dos 48.7, mas superaram as expectativas de 39.4.
Fitch rebaixa a perspectiva de rating do Japão para negativa, não espera corte de taxa pelo BoJ
A Fitch afirmou o Rating de Emissor de Longo Prazo em Moeda Estrangeira (IDR) do Japão em “A”, mas rebaixou a perspectiva para negativa de estável. A agência de classificação disse: “A pandemia de coronavírus causou uma forte contração econômica no Japão, apesar do sucesso inicial do país em contê-lo. colocando o rácio da dívida numa trajetória descendente a médio prazo. ”
A Fitch também projeta que a economia se contrai em -5% em 2020, antes de se recuperar para um crescimento de 3.2% em 2021 "em parte devido ao baixo efeito base". O PIB não se recuperaria para o nível pré-pandêmico até o 4T21. O rácio da dívida pública bruta aumentará 26% em 2020 para cerca de 259% do PIB e estabilizará um pouco acima dos 260% em 2021-22. O déficit das administrações públicas aumentaria para 14.3% do PIB em 2020, acima de 3.1% em 2019, depois recuaria para 10.9% em 2021 e 5.3% em 2022.
A agência de classificação também espera que o BoJ mantenha a configuração atual da taxa de juros até "pelo menos até o final de 2022" sob a estrutura da YCC. Ele espera que o BoJ se abstenha de reduzir ainda mais a taxa de juros devido ao impacto na "rentabilidade do banco". Em vez disso, "é mais provável uma extensão de programas temporários de flexibilização quantitativa além do vencimento em março de 2021 ou aperfeiçoamentos em suas orientações futuras". A Fitch também projeta um CPI principal de -0.6% no final de 2020 e se torna marginalmente positivo em 2021.
O CPI da Austrália caiu -1.9% no trimestre, no segundo trimestre, maior queda em 2 anos de história
O CPI da Austrália caiu -1.9% em relação ao trimestre anterior, um pouco acima da expectativa de -2% em relação ao trimestre anterior. Essa ainda é a maior queda trimestral nos 2.0 anos de história dos dados. Anualmente, o CPI ficou negativo em -72% yoy, abaixo dos 0.3% do primeiro trimestre do ano anterior. É apenas a terceira vez que a inflação anual se torna negativa desde 1. Os tempos anteriores foram em 2.2 e 1949-1962. ”
No entanto, o declínio trimestral foi principalmente o resultado de cuidados infantis gratuitos (-95%), uma queda significativa no preço do combustível (-19.3%) e uma queda no ensino pré-escolar e primário (-16.2%). Excluindo esses três componentes, o IPC teria aumentado 0.1% em relação ao trimestre anterior no segundo trimestre.
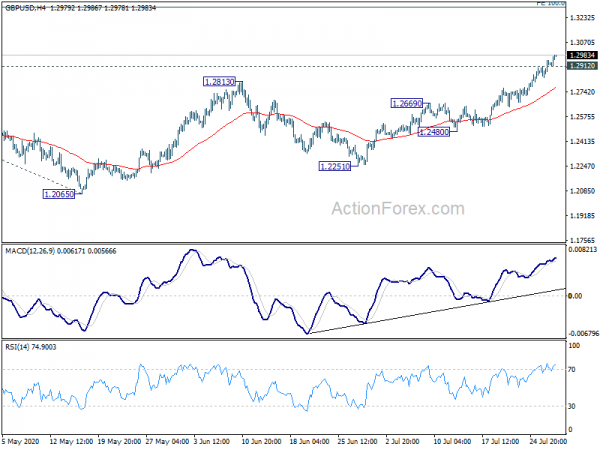
Perspectiva do meio dia do GBP / USD
Pivots Diários: (S1) 1.2862; (P) 1.2907; (R1) 1.2977; Mais….
A recuperação do GBP / USD se estende para a alta de 1.2986 até agora e a tendência intradiária permanece ascendente. O aumento atual de 1.1409 deve atingir a projeção de 100% de 1.1409 para 1.2647 de 1.2065, para 1.3303 a seguir. Por outro lado, abaixo de 1.2912, o suporte menor tornará o viés intradiário neutro primeiro. Mas o recuo deve ser contido bem acima de 1.2669, a resistência transformou o apoio para trazer outro comício.
No quadro geral, embora a recuperação de 1.1409 seja forte, ainda não há evidências suficientes para a reversão da tendência. A tendência de queda de 2.1161 (máximo de 2007) ainda deve ser retomada mais cedo ou mais tarde. No entanto, a quebra decisiva de 1.3514 deve, pelo menos, confirmar o embasamento a médio prazo e tornar as perspectivas de alta para a resistência 1.4376 primeiro.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Índice de Preços de Loja BRC Y / Y Jun | -1.30% | -1.60% | ||
| 01:30 | AUD | CPI Q / Q Q2 | -1.90% | -2.00% | 0.30% | |
| 01:30 | AUD | CPI Y / Y Q2 | -0.30% | -0.40% | 2.20% | |
| 01:30 | AUD | CPI médio aparado RBA Q / Q Q2 | -0.10% | 0.10% | 0.50% | |
| 01:30 | AUD | CPI médio aparado RBA Y / Y Q2 | 1.20% | 1.40% | 1.80% | |
| 08:00 | CHF | Expectativas Econômicas do Credit Suisse Jul | 42.4 | 39.4 | 48.7 | |
| 08:30 | GBP | Aprovações de hipoteca jun | 40K | 35K | 9K | |
| 08:30 | GBP | M4 Fonte de Dinheiro M / M Jun | 1.00% | 2.20% | 2.00% | 2.10% |
| 12:30 | USD | Inventários Atacado Jun P | -2.00% | -0.40% | -1.20% | |
| 12:30 | USD | Balança comercial de mercadorias (USD) jun | -70.6B | -75.5B | -74.3B | |
| 14:00 | USD | Vendas Pendentes Início M / M Jun | 15.60% | 44.30% | ||
| 14:30 | USD | Inventários de petróleo bruto | 1.0M | 4.9M | ||
| 18:00 | USD | Decisão de Taxa do FOMC | 0.25% | 0.25% | ||
| 18:30 | USD | Conferência de Imprensa do FOMC |




 Signal2forex.com - Melhores robôs Forex e sinais


