
Revisão dos EUA
O tiro ouvido ao redor do mundo
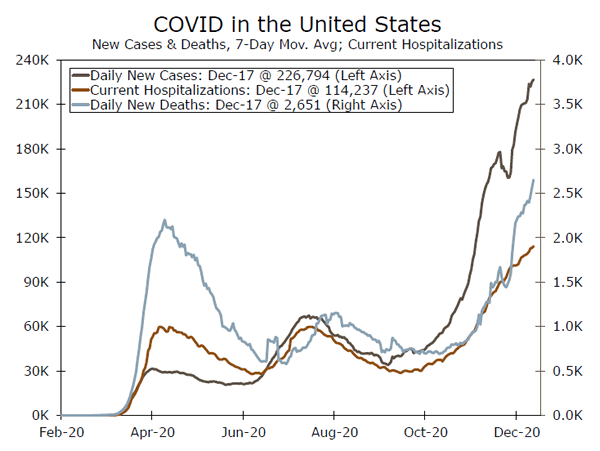
- Esta semana marcou as primeiras vacinações COVID nos EUA e o lançamento iminente de uma segunda vacina. Porém, o ressurgimento do vírus e o aumento das restrições à mobilidade mostram ainda mais por que o apoio fiscal ajudaria a garantir a recuperação econômica.
- O maior número de indivíduos desde setembro entrou com uma ação inicial de desemprego na semana passada.
- As vendas no varejo perderam as expectativas em novembro e prenunciam o iminente bolsão de ar para o consumo de bens duráveis, o que também terá implicações para a recuperação da indústria.
- O setor imobiliário continua sendo um ponto positivo, com aumento de 1.2% no mês passado.
O tiro ouvido ao redor do mundo
As primeiras vacinações COVID nos EUA começaram na segunda-feira, poucos dias depois que a vacina Pfizer-BioNTech recebeu autorização de emergência da FDA. Na quinta-feira, uma segunda vacina, a vacina Moderna COVID, foi recomendada para aprovação por consultores médicos do FDA. A autorização de emergência do FDA é iminente.
A notícia da segunda vacina chega após o dia mais mortal da pandemia até então nos Estados Unidos, com o vírus se espalhando por todo o país. O ressurgimento do vírus continua a levar a mais restrições de mobilidade para conter a propagação do vírus, fazendo com que empresas fechem e dispensem trabalhadores, que mais uma vez estão recorrendo cada vez mais ao seguro-desemprego para obter assistência. Na semana passada, 885 mil trabalhadores adicionais entraram com um pedido inicial de seguro-desemprego, marcando o segundo aumento semanal consecutivo e a maior leitura desde o início de setembro. O aumento nos sinistros veio durante a semana de pesquisa da folha de pagamento não agrícola, o que aumenta as chances de uma impressão negativa para o emprego em dezembro.
No total, 20.6 milhões de pessoas continuam recebendo algum tipo de seguro-desemprego, sendo que 14 milhões contam com o auxílio de um programa temporário (como PUA ou PEUC). Com a expiração desses benefícios temporários em 26 de dezembro se aproximando rapidamente, todos os olhos permanecem no Congresso se um pacote adicional de alívio do COVID vier a ser aprovado. Agora consideramos mais provável que um projeto de lei de alívio se torne lei e inclua, entre outras coisas, a extensão de benefícios aprimorados. Veja o Tópico da Semana na Página 8 para mais detalhes sobre o relevo COVID.
Bolsa de ar iminente no consumo de mercadorias
Os dados econômicos desta semana prenunciaram o iminente bolsão de ar que esperamos para o consumo de bens, que disparou desde o fim dos bloqueios em abril. As vendas no varejo caíram mais do que o esperado 1.1% em novembro. O declínio nas vendas provavelmente reflete, em parte, a preocupação renovada com o vírus, já que varejistas não-lojas (vendas online), supermercados e lojas de material de construção - varejistas que se beneficiaram no início da crise - foram os únicos três varejistas a relatar um aumento no vendas durante o mês. Os números do varejo sugerem algum risco de queda para o consumo de bens duráveis no quarto trimestre, mas nossa previsão de vendas de feriado (HS) para um ganho de 9% ano a ano permanece mais ou menos intacta. Uma vez que o HS excluiu algumas das categorias que estão lutando, como postos de gasolina, automóveis e restaurantes, o declínio no HS de novembro foi de apenas 0.3%. Não ficaríamos surpresos em ver dezembro postar um declínio modesto também, mas como o HS está saindo de um nível tão alto de gastos, um grande aumento ano a ano ainda está previsto.
A composição dos gastos do consumidor favorecendo os gastos com bens tem beneficiado a indústria, que avançou 0.8% em novembro. Porém, a produção total da manufatura permanece 5% tímida em relação ao pico anterior ao vírus e a desaceleração prevista nos gastos com bens sugere uma estagnação na produção industrial, especialmente em categorias que tiveram desempenho superior recentemente, como bens de consumo e equipamentos de processamento de informações. Portanto, a recuperação do país e do mundo também significará uma mudança nos gastos com a economia de serviços, o que significa menos participação na carteira para compras de bens duráveis. Nesse ponto, caberá aos gastos das empresas com equipamentos compensar a folga e se tornar a locomotiva do crescimento da produção manufatureira.
Perspectiva dos EUA
Vendas de imóveis existentes • Terça-feira
A tendência de alta do mercado imobiliário continuou em outubro, com as vendas de casas superando as expectativas e atingindo um ritmo anualizado de 6.85 milhões de unidades, a maior leitura desde 2006. Os estoques caíram para 1.42 milhões, 19.8% abaixo dos níveis do ano anterior, e a oferta do mês caiu para 2.5 meses, o menor já registrado. Os preços das casas estão disparando graças à oferta escassa e à demanda robusta. O preço médio de uma casa unifamiliar aumentou 16% em relação ao ano anterior, para US $ 317,700.
Embora esperemos que esse forte ritmo de vendas continue, a taxa de melhoria pode diminuir em breve. As vendas de casas pendentes, que ultrapassam as vendas existentes em um ou dois meses, caíram 2.0% em setembro. Da mesma forma, os pedidos de compra de hipotecas começaram a cair das alturas alcançadas neste verão. Esperamos um declínio modesto nas vendas de casas existentes em novembro, para um ritmo anualizado de 6.78 milhões de unidades. Mesmo neste nível um pouco mais baixo, no entanto, o setor de habitação permanece um ponto brilhante da recuperação econômica de 2020.
Anterior: 6.85 milhões de Wells Fargo: 6.78 milhões Consenso: 6.70 milhões (SAAR)
Renda e gastos pessoais • Quarta-feira
Novembro parece ser o mês em que o aumento dos casos de COVID começou a prejudicar a atividade econômica. As vendas no varejo caíram 1.1% em novembro, a maior queda desde abril, e a folha de pagamento não agrícola cresceu apenas 245,000. Posteriormente, a renda e os gastos pessoais provavelmente foram ambos estáveis ou modestamente em novembro.
A recessão COVID de 2020 tem sido historicamente única, pois o crescimento da renda disponível real e o consumo pessoal real divergiram completamente no início do ano (gráfico à esquerda). Restrições governamentais e mudanças comportamentais levaram a um colapso histórico no consumo, enquanto o apoio fiscal forneceu uma ponte de renda para milhões de trabalhadores afetados. Mas, à medida que esse apoio fiscal continua a enfraquecer e os ganhos de empregos diminuíram, apesar de cerca de 10 milhões de trabalhadores a menos do que em fevereiro, outra rodada de alívio da COVID do Congresso poderia ser a ponte crítica para um clima mais quente e distribuição generalizada de um vacina no final da primavera.
Anterior: -0.7% Wells Fargo: -0.2% Consenso: -0.3% (Renda pessoal, mês após mês)
Pedidos de bens duráveis • Quarta-feira
Os pedidos de bens duráveis continuaram surpreendendo positivamente em meio a uma recuperação do setor de fábrica que se manteve no caminho certo, apesar da aceleração nos casos de COVID. Os pedidos de bens de capital da Nondefense ex-aeronaves aumentaram 0.8% em novembro e agora estão confortavelmente acima dos níveis pré-pandêmicos. A queda de 2020 nos principais pedidos e remessas foi muito menor do que as quedas durante as duas recessões anteriores, e a recuperação foi mais acentuada (gráfico à direita). Os planos de investimento estão aumentando e pode haver alguma demanda reprimida por capex, uma vez que os gastos com equipamentos atingiram o pico um ano antes da pandemia.
Esperamos outro ganho, ainda que menor, para bens duráveis em novembro. As remessas de bens de capital essenciais são uma entrada importante em nossa previsão para os gastos com equipamentos do trimestre atual. Revisamos em alta nossa previsão de gastos com equipamentos para o 4º trimestre de 2020 em nossa última atualização, e agora esperamos que os gastos reais com equipamentos aumentem 1.7% ano a ano no quarto trimestre.
Anterior: 1.3% Wells Fargo: 0.7% Consenso: 0.6% (mês acima do mês)
revisão global
Bloqueios na zona do euro provavelmente pesarão no crescimento do quarto trimestre
- O PMI de manufatura da zona do euro subiu inesperadamente em dezembro, enquanto o PMI de serviços subiu mais do que o esperado. Apesar da recuperação nos dados da pesquisa, as perspectivas de curto prazo para a economia da zona do euro permanecem negativas, dado o spread do COVID renovado e as medidas de bloqueio associadas.
- O Norges Bank manteve sua taxa de referência em zero na reunião de política monetária desta semana, mas o tom da declaração foi um tanto hawkish. O banco central elevou sua trajetória projetada para as taxas, projetando agora um aumento das taxas no início de 2022. Enquanto isso, o Banco da Inglaterra também se reuniu esta semana, deixando sua taxa básica de juros inalterada em 0.10%.
PMIs da zona do euro surpreendem positivamente em dezembro
Os dados da pesquisa da zona do euro melhoraram em dezembro. O PMI de manufatura aumentou 1.7 pontos para 55.5, uma alta de 31 meses, enquanto o PMI do setor de serviços saltou 5.6 pontos para 47.3 - ambos superando as expectativas do mercado. A pesquisa indicou que as novas encomendas de bens aumentaram mais rapidamente em dezembro, enquanto o emprego geral caiu pelo ritmo mais lento em 10 meses, sugerindo alguns sinais de estabilização no mercado de trabalho. A queda mais lenta do emprego deveu-se em parte ao otimismo em relação ao ano que vem. As expectativas de negócios sobre a produção nos próximos 12 meses subiram para o nível mais alto desde abril de 2018, e o sentimento sobre as perspectivas futuras também melhorou. Em nível nacional, os PMIs de manufatura e serviços da Alemanha saltaram para 58.6 e 47.7, respectivamente, enquanto os PMIs da França também aumentaram.
Em contraste com essas notícias positivas, a Holanda e a Alemanha - a maior economia da região - anunciaram um bloqueio rígido esta semana, com os casos de COVID atingindo novos recordes. A partir de quarta-feira, todas as lojas não essenciais na Alemanha estarão fechando até pelo menos 10 de janeiro, enquanto as crianças em escolas e creches são incentivadas a ficar em casa, entre outras medidas de distanciamento social. Apesar das pesquisas encorajadoras do PMI de dezembro, os bloqueios mais rígidos em alguns países da zona do euro provavelmente não foram totalmente refletidos, e as perspectivas de curto prazo continuam desafiadoras. O spread renovado do COVID e as restrições associadas devem levar a um novo declínio no PIB do quarto trimestre.
Declaração Hawkish do Norges Bank
Em sua reunião de política esta semana, o Norges Bank optou por manter sua taxa de juros estável em zero, como amplamente esperado, mas a declaração que a acompanhou teve um tom um tanto hawkish. Os formuladores de políticas reconheceram que o aumento nos casos de COVID e as medidas de contenção mais rígidas resultantes pesaram sobre a atividade, mas indicaram que há perspectivas de uma recuperação mais rápida em 2021 devido em parte às notícias positivas na frente da vacina. A trajetória da taxa de juros foi elevada mais do que o esperado, agora mostrando uma taxa no nível atual ao longo de 2021, mas um aumento gradual a partir do primeiro semestre de 2022. Após a reunião de política de hoje, vemos agora os riscos inclinados em direção a um primeiro aumento da taxa em algum momento em início de 2022. A declaração desta semana também incluiu previsões econômicas atualizadas. O banco central rebaixou ligeiramente suas projeções de crescimento do PIB do continente para o 4º trimestre de 2020 e o 1º trimestre de 2021, enquanto as projeções para o restante de 2021 foram revisadas para cima. Quanto à inflação, a inflação subjacente foi um pouco mais baixa.
BoE em espera antes do prazo de transição do Brexit
O Banco da Inglaterra (BoE) também se reuniu esta semana, mantendo sua taxa do banco em 0.10% e sua meta de compra total de ativos em £ 895 bilhões. A reunião desta semana acontece um pouco antes do prazo final de 31 de dezembro para um acordo comercial do Brexit. O BoE observou que, no caso de uma não negociação, isso poderia aumentar o ritmo de compras de ativos. Nosso cenário básico permanece para o BoE manter a política monetária estável ao longo do nosso horizonte de previsão, e que um acordo de última hora será fechado, embora qualquer força da libra após um acordo deva ter vida curta.
Outlook Global
Tendência econômica da Suécia • Terça-feira
Apesar de o governo sueco ter optado por um bloqueio um pouco mais rígido para manter a segunda onda de COVID sob controle, a economia sueca parece estar se segurando. Os indicadores de confiança foram, em sua maioria, animadores em novembro, com a pesquisa de tendência econômica subindo 1.5 ponto, para 97.5. A melhora deveu-se em parte a sinais mais fortes do setor manufatureiro. O indicador de confiança da indústria de transformação aumentou 4.2 pontos para 110.6; no entanto, o indicador de confiança do consumidor caiu 0.9 pontos para 88.3, devido a expectativas mais negativas ao nível das finanças pessoais e do conjunto da economia. A divulgação das pesquisas de confiança de dezembro na próxima semana deve fornecer uma visão adicional sobre como os consumidores vêem a economia sueca em meio ao surto de COVID. As vendas no varejo de novembro também serão divulgadas, o que dará alguns detalhes adicionais do impacto das restrições locais e da segunda onda do vírus no crescimento geral do PIB.
Anterior: 97.5
PIB mensal do Canadá • Quarta-feira
A economia canadense parece ainda estar em um bom caminho, apesar de um aumento nos casos de COVID em todo o Canadá. O PIB do terceiro trimestre se recuperou 3% em relação ao trimestre anterior (anualizado), um pouco menos do que as expectativas de consenso, mas os detalhes do relatório foram sólidos. Os gastos do consumidor aumentaram 40.5% em relação ao trimestre anterior e os investimentos empresariais aumentaram a um ritmo de 62.8%. Em uma base mensal, o PIB de setembro cresceu 82.4% em relação ao mês anterior, perdendo a expectativa de 0.8%.
Na próxima semana, teremos as últimas informações sobre como a economia canadense está se saindo no quarto trimestre, com a divulgação do indicador do PIB de outubro. Embora o crescimento provavelmente vá desacelerar nos próximos meses, a economia parece ter mantido um bom ritmo no quarto trimestre.
Previous: 0.8% (mês a mês)
Decisão de Taxa de Turquia • Quinta-feira
No início de novembro, o presidente Erdogan destituiu o presidente do banco central por não conseguir estabilizar a moeda e nomeou o ex-ministro das Finanças, Naci Agbal, como o novo governador do banco central da Turquia. Com uma substituição tecnocrática, os participantes do mercado tinham grandes expectativas para uma estrutura de formulação de políticas mais ortodoxa, e Agbal entregou, com um aumento significativo da taxa de juros. Em sua reunião de política de novembro, o banco central aumentou sua taxa de recompra de uma semana em 475 bps para 15.00%, e disse que todo o financiamento será fornecido por meio da principal taxa de juros. Após o aumento significativo da taxa de juros em novembro, esperamos que a taxa de juros permaneça estável em 15.00% na reunião de política da próxima semana.
O presidente Erdogan continua a comentar sobre as políticas monetárias heterodoxas e os fundamentos na Turquia continuam fracos, com a inflação do IPC da Turquia ainda elevada em 14.03% ano a ano em novembro. No futuro, os mercados provavelmente continuarão a questionar a independência do banco central.
Anterior: 15.00% Wells Fargo: 15.00% Consenso: 16.50%
Ponto de vista
Relógio de taxa de juros
Fed deve continuar comprando ativos
O FOMC concluiu sua última reunião de política do ano em 16 de dezembro e, como amplamente esperado, não fez alterações em sua meta atual para sua principal taxa de política (gráfico superior). O comitê também não alterou sua taxa de compra mensal de títulos do Tesouro (US $ 80 bilhões por mês) ou títulos lastreados em hipotecas (US $ 40 bilhões). Dito isso, o FOMC fez um ajuste em suas perspectivas em relação ao período de tempo que continuará a comprar ativos.
Anteriormente, o FOMC disse que continuaria com suas compras de ativos "nos próximos meses". No comunicado divulgado esta semana, o FOMC disse que as compras de ativos continuarão “até que um progresso substancial seja feito em direção às metas de estabilidade de preços e emprego máximo do Comitê”. O significado de “progresso substancial” é vago e o termo oferece pouca clareza sobre o período de tempo durante o qual o Fed continuará suas compras de ativos. Mas, presumivelmente, o FOMC está indicando que as compras continuarão por mais tempo do que apenas os “próximos meses”.
Nesse sentido, o Resumo de Projeções Econômicas divulgado ao final da reunião foi esclarecedor. A mediana das previsões para a taxa de desemprego ao final de 2021 entre os 17 membros do comitê era de 5.0% (gráfico do meio). Além disso, a mediana das projeções para a taxa de inflação da PCE no final do próximo ano era de 1.8%. Observadores razoáveis podem debater se “progresso substancial” foi feito em direção ao emprego “máximo” se o desemprego recuou para 5.0% no final do próximo ano, de sua taxa atual de 6.7%. Da mesma forma, a inflação PCE foi de 1.2% no 3T-2020. Houve “progresso substancial” se a inflação permanecer abaixo de 2% no final de 2021?
O resultado é que acreditamos que o Fed continuará a comprar títulos do Tesouro e MBS às taxas atuais até o final de 2021. O rendimento dos títulos do Tesouro de 10 anos aumentou cerca de 40 pontos base de sua baixa de verão de 0.50%, e é provável que cresça ainda mais à medida que a economia continua a se recuperar. No entanto, as compras do Fed provavelmente impedirão qualquer aumento acentuado nas taxas de juros de longo prazo no futuro previsível (gráfico inferior).
Perspectivas do Mercado de Crédito
Os fundos ainda estão fluindo para as famílias
O patrimônio líquido das famílias americanas cresceu US $ 3.8 trilhões no terceiro trimestre, de acordo com dados divulgados na semana passada nas Contas Financeiras Trimestrais dos Estados Unidos do Fed. O aumento foi em grande parte devido ao mercado de ações em alta, com o valor das ações corporativas detidas direta e indiretamente subindo US $ 2.8 trilhões. O aumento de cerca de US $ 450 bilhões no valor dos imóveis mantidos pelas famílias, bem como a taxa de poupança ainda elevada, também contribuíram para a melhoria da saúde financeira do setor doméstico. Embora esse quadro agregado oculte as dificuldades das famílias na extremidade inferior do espectro de riqueza, a resiliência dos balanços das famílias é, no entanto, um sinal encorajador à medida que entramos em um inverno difícil para a economia dos EUA.
Entre os negócios não financeiros, a dívida em aberto caiu a uma taxa anualizada de 0.9% após um crescimento vertiginoso nos dois trimestres anteriores. Grande parte desse declínio veio de empréstimos não depositários de hipoteca, que cresceram rapidamente no primeiro trimestre quando as empresas aproveitaram as linhas de crédito existentes em antecipação à tempestade econômica iminente. Um fenômeno semelhante, junto com taxas de juros baixas recorde, também ajudou a impulsionar a emissão de títulos. A dívida de títulos corporativos, que constitui a maior parte da dívida corporativa não financeira, aumentou 11.6% em relação a este período do ano passado, depois de aumentar cerca de US $ 680 bilhões desde o final de 2019. A dívida entre empresas não corporativas menores também cresceu em um ritmo saudável, aumentando 9% em relação ao ano passado, para US $ 6.6 trilhões.
Tópico da Semana
O impulso de alívio COVID da décima primeira hora
O Congresso ainda está trabalhando para organizar o financiamento para o governo federal e um plano de alívio do COVID. Do lado do financiamento do governo, um projeto de lei abrangente que financia o governo federal até o final do atual ano fiscal (30 de setembro) parece cada vez mais provável. Mas, se o governo for financiado até 30 de setembro, esses poucos dias antes do feriado podem marcar o prazo final do orçamento “difícil” do ano fiscal. Isso, por sua vez, estimulou outro esforço para encontrar uma solução para o alívio do COVID.
Negações recentes foram algumas das mais frutíferas nesta saga de estímulo de meses e acreditamos que um projeto de lei da COVIDrelief que se tornou lei agora é mais provável do que não. Os detalhes permanecem incertos, mas suspeitamos que um pacote seria mais ou menos assim: algumas centenas de bilhões de dólares em ajuda a pequenas empresas, cerca de US $ 150 bilhões em cheques domiciliares diretos, algumas centenas de bilhões de dólares em benefícios de desemprego, gastos com a extensão da Assistência ao Desemprego Pandêmico (PUA) e programas de Compensação de Desemprego de Emergência Pandêmica (PEUC) e aumentando todos os benefícios em cerca de US $ 300 por semana, e algumas centenas de bilhões de dólares para escolas, agências de trânsito, distribuição de vacinas e outros itens diversos. Parece que os dois itens mais espinhosos, ajuda direta estadual e local e escudos de responsabilidade da COVID, foram apresentados para debate futuro.
Então, o que acontece a seguir? O Congresso pode aprovar outra resolução contínua para ganhar mais tempo, talvez adiando o prazo de financiamento de 18 de dezembro para meados da próxima semana. Se isso não acontecer, pode haver uma breve paralisação parcial do governo federal que começa hoje à meia-noite. Embora um projeto de lei abrangente que financie o governo até o final do ano fiscal já esteja incluído em nossa previsão de base, a adição de um projeto de lei de alívio do COVID adicionaria risco de alta às nossas perspectivas. Qualitativamente, um pacote fiscal próximo a US $ 700 bilhões a US $ 900 bilhões ajudaria muito a suavizar o que esperamos ser um período relativamente fraco para o crescimento econômico nos próximos meses.




 Signal2forex.com - Melhores robôs Forex e sinais


