
Destaques dos EUA
- As perspectivas de estímulo fiscal impulsionaram a volatilidade nos mercados de ações esta semana. Os legisladores estão supostamente se aproximando de um pacote de ajuda muito necessário após vários meses de impasse.
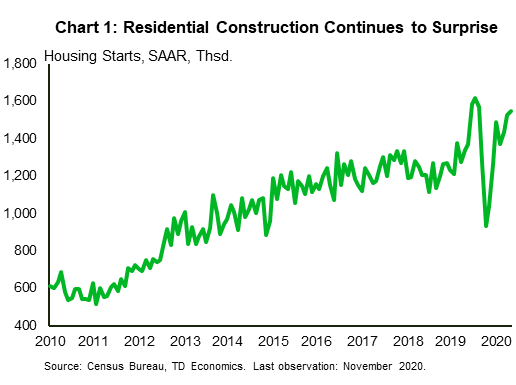
- Os dados econômicos divulgados esta semana foram menos animadores. Os pedidos de auxílio-desemprego aumentaram para os níveis registrados pela última vez no início de setembro, enquanto as vendas no varejo caíram 1.1% em novembro. O início de moradias foi a exceção, aumentando 1.2% no mês passado.
- O Fed reafirmou sua promessa de apoiar a economia. Ele manteve sua postura atual de política nesta semana, mantendo a taxa dos fundos federais próxima de zero e se comprometendo a mais compras de ativos.
Destaques do Canadá
- Os mercados foram misturados esta semana, com notícias de lançamentos de vacinas competindo com conversas de estímulo intermitentes.
- Internamente, a contagem de casos de vírus permanece elevada, levando a uma nova rodada de restrições (ou conversas sobre isso) em algumas províncias. Lançamentos de dados - manufatura, vendas no varejo - continuaram a pintar um quadro de desaceleração econômica. Dito isso, os mercados imobiliários continuaram surpreendendo positivamente.
- O governador do Banco do Canadá, Tiff Macklem, fez seu discurso final em 2020. O discurso não incluiu orientação política. Em vez disso, destacou o papel das exportações na recuperação do Canadá.
EUA - Shopping Blues de Natal
Foi uma semana agitada para dados econômicos. Os mercados financeiros, no entanto, dedicaram sua atenção às perspectivas brilhantes de um novo projeto de lei de estímulo. Na verdade, após vários meses de impasse, esta semana viu um progresso considerável nessa frente. A notícia foi de que os legisladores estão correndo para finalizar um acordo antes do recesso da próxima semana, o que ajudou a elevar o sentimento do mercado. No momento em que este artigo foi escrito, o S&P 500 estava a caminho de terminar a semana 1% mais alto.
Em contraste, os dados econômicos divulgados esta semana foram decididamente menos animadores. Além de uma surpresa positiva vinda do início do setor imobiliário, os dados continuaram a pintar o quadro de uma recuperação vacilante. Conforme discutido em nossa Previsão Econômica Trimestral, uma desaceleração é esperada, dado o aumento de novos casos de coronavírus e o número crescente de restrições sendo implementadas em todo o país. Por outro lado, os lançamentos começaram oficialmente para a vacina da Pfizer. Enquanto isso, o Moderna's deve receber aprovação muito em breve e pode ser disponibilizado já neste fim de semana.
De volta aos dados, a força da construção residencial continua a impressionar. Os inícios de habitação aumentaram 1.2% em novembro, o sétimo mês consecutivo de aumentos (Gráfico 1). No geral, as partidas agora se recuperaram em 1.3% de seu nível saudável de fevereiro. Ao contrário dos meses anteriores, os começos multifamiliares impulsionaram os ganhos no mês passado, saltando 4% em relação a outubro. Como discutimos em um relatório recente, este segmento do mercado continua a enfrentar desafios devido à mudança nas preferências de habitação para residências maiores e mais espaço ao ar livre. No entanto, o início de uma única família viu um aumento mais discreto no mês passado (+ 0.4%).
Apesar de sua resiliência, as perspectivas do setor de construção são atenuadas pela deterioração da acessibilidade. Na verdade, os custos de construção aumentaram ao mesmo tempo que os estoques permaneceram baixos. Esses fatores podem pesar sobre a demanda por moradias em 2021.
Menos encorajador foi o aumento contínuo nos pedidos iniciais de auxílio-desemprego, sugerindo que as demissões estão aumentando. As reclamações, que aumentaram para 885,000 na semana passada, foram as mais altas desde o início de setembro. O relatório de vendas no varejo de novembro foi igualmente decepcionante. As vendas caíram 1.1% no mês passado (Gráfico 2), após uma leitura revisada para baixo em outubro (-0.1%).
Ao que tudo indica, a terceira onda de infecções por COVID-19 está pesando na temporada de compras natalinas deste ano. As vendas caíram mais nas lojas de roupas, ao lado de serviços de alimentação e bares, que são os mais suscetíveis a serem afetados por restrições. Em contraste, as lojas de alimentos e bebidas, bem como os varejistas de material de construção, registraram um crescimento positivo nas vendas no mês passado.
A fragilidade da recuperação econômica foi reconhecida durante o anúncio de política do Comitê de Mercado Aberto do Federal Reserve (FOMC) esta semana. Os membros votaram unanimemente para manter a postura atual da política, mantendo a taxa de fundos do Fed em seu limite inferior efetivo e se comprometendo a mais compras de ativos. O Fed reafirmou sua promessa de usar toda a gama de ferramentas políticas à sua disposição para apoiar a economia até que a recuperação esteja completa. A peça que faltava no quebra-cabeça é o apoio fiscal adicional. Mas, com isso provavelmente a caminho, junto com as vacinas, a luz no fim do túnel está finalmente parecendo um pouco mais forte.
Canadá - as segundas ondas amortecem o crescimento a curto prazo
Os mercados financeiros foram misturados esta semana, enquanto o otimismo sobre o lançamento de vacinas competia com as notícias de conversações de estímulo fiscal nos EUA. O S & P / TSX Composite ficou quase estável na semana (+ 0.4% no momento da escrita). Enquanto isso, os preços das commodities continuaram avançando com o desenvolvimento de vacinas, aumentando a demanda chinesa e reduzindo os estoques. Nomeadamente, os preços do petróleo WTI subiram 4.7% para US $ 48.8 / barril, enquanto os preços do cobre subiram para mais de $ 3.6 / lb. - o mais alto desde 2013, no momento em que este artigo foi escrito.
Conforme observado em nossa recém-lançada Previsão Econômica Trimestral, os desenvolvimentos de vacinas elevaram as perspectivas de médio prazo para o Canadá e a economia global. No entanto, essa melhoria é precedida por incertezas de curto prazo relacionadas ao aumento da contagem de casos de vírus. O fluxo de notícias negativas desta semana no Canadá corrobora essa narrativa. A empolgação inicial com o lançamento de vacinas foi temperada pelo aumento acentuado da contagem de casos em Ontário e pela contagem ainda elevada de casos em outros lugares. Isso gerou uma nova rodada de restrições (ou conversas sobre isso) em várias províncias.
Em relação aos dados, continuamos recebendo evidências de enfraquecimento do ímpeto econômico. Os embarques de manufaturados de outubro surpreenderam para baixo, aumentando modestos 0.3%. Pior ainda, os volumes ficaram estáveis no mês (Gráfico 1). As vendas no varejo foram melhores do que o esperado, subindo 0.4%, embora com um aumento menos animador (0.2%) nos volumes. É importante notar que os lançamentos desta semana são retrospectivos e não capturam totalmente os impactos das novas restrições. De fato, as estimativas preliminares do Statistics Canada apontam para um desempenho estável para as vendas no varejo em novembro. Além disso, os indicadores de frequência mais alta, incluindo dados de mobilidade, dados de gastos de TD e reservas em restaurantes, apontam para uma nova perda de ímpeto nos últimos dois meses.
Ainda assim, algumas partes da economia - nomeadamente o mercado imobiliário - continuam a desafiar a gravidade. O início das habitações disparou para 246K em novembro. As vendas de casas existentes recuaram pelo segundo mês consecutivo, mas permanecem elevadas em relação aos níveis do ano anterior (Gráfico 2). Olhando para o futuro, esperamos que a atividade imobiliária desacelere, em linha com as tendências históricas.
A Statistics Canada também divulgou estimativas populacionais do terceiro trimestre esta semana. Os dados mostraram que o crescimento populacional voltou ao seu ritmo mais lento desde que a coleta de dados comparáveis começou em 3. Nem é preciso dizer que o culpado aqui é a imigração internacional - que resultou em interrupções de viagens relacionadas a vírus.
Em uma nota separada, o governador do Banco do Canadá, Tiff Macklem, fez seu discurso final de 2020. O discurso não ofereceu orientação sobre políticas. Para isso, podemos nos voltar para o discurso da semana passada (ver nota) do vice-governador Beaudry e as leituras de inflação ainda moderadas (a inflação principal do IPC de novembro chegou a 1% esta semana). Em vez disso, o discurso destacou a importância da competitividade, diversificação das exportações e parceiros comerciais do Canadá, e o papel crucial que o comércio desempenhará para tirar a economia do Canadá de sua contração considerável. Na verdade, à medida que o foco se afasta dos reveses de curto prazo, uma rotação econômica para as exportações e o investimento empresarial será fundamental para eliminar a lentidão econômica persistente.
EUA: próximos lançamentos econômicos importantes
Renda pessoal e gastos dos EUA - novembro
- Data de lançamento: 23 de dezembro de 2020
- Anterior: deflator PCE: 0.0% m / m, 1.2% y / y; deflator PCE do núcleo: 0.0% m / m, 1.4% y / y; gastos pessoais: 0.5% m / m; renda pessoal: -0.7% m / m
- Previsão TD: deflator PCE: 0.0% m / m, 1.1% y / y; deflator PCE do núcleo: 0.0% m / m, 1.4% y / y; gastos pessoais: -0.4% m / m; renda pessoal: -0.8% m / m
- Consenso: deflator PCE: 0.1% m / m, 1.2% y / y; núcleo deflator PCE: 0.1% m / m, 1.4% y / y; gastos pessoais: -0.2% m / m; renda pessoal: -0.2% m / m
Os gastos do consumidor provavelmente caíram em novembro, semelhante ao padrão já relatado para a série menos abrangente de vendas no varejo. A receita provavelmente caiu ainda mais, arrastada pelo enfraquecimento do impulso do estímulo fiscal (particularmente o Programa de Proteção à Folha de Pagamento, cujos benefícios foram repartidos ao longo de seis meses nos dados). Esperamos que as partes da inflação no relatório também sejam fracas, com preços totais e básicos de PCE de 0.0% m / me aumentando apenas 1.1% e 1.4%, respectivamente, y / y. O núcleo da inflação PCE caiu de 1.9% a / a em fevereiro (pré-COVID).
Canadá: próximos lançamentos econômicos importantes
PIB mensal canadense - outubro
- Data de lançamento: 23 de dezembro de 2020
- Anterior: 0.8%
- Previsão de TD: 0.5%
- Consenso: NA
Prevê-se que o crescimento do PIB ao nível da indústria abrande para 0.5% m / m em Outubro, à medida que o ímpeto continua a diminuir após a forte recuperação do terceiro trimestre. A energia fornecerá um vento favorável para o setor de produção de bens em uma maior produção de areias petrolíferas, o que deve ajudar a compensar o fraco desempenho da manufatura, enquanto a construção também deve dar uma contribuição positiva. No que diz respeito aos serviços, o setor imobiliário se beneficiará com as transações de revenda que ficaram pouco antes dos níveis recordes, enquanto o comércio atacadista fornece outra fonte de força. Uma impressão de 3% deixaria a produção apenas 0.5% abaixo dos níveis do ano anterior e marcaria a quinta vez que o crescimento do PIB superou as estimativas instantâneas (4.2% para outubro) nos últimos seis meses.




 Signal2forex.com - Melhores robôs Forex e sinais


