
Destaques dos EUA
- O Fed elevou a taxa de política monetária em 50 pontos base pela primeira vez desde 2000 e sinalizou que mais altas da mesma magnitude estão em andamento.
- A economia criou mais empregos do que o esperado em abril, mas o mercado de trabalho continua apertado com o número de trabalhadores em busca de emprego recuando.
- As restrições de oferta continuam a criar um descompasso entre demanda e oferta. Caso a oferta não melhore, a inflação permanecerá alta, dificultando o trabalho do Fed.
Destaques do Canadá
- O rendimento dos títulos canadenses de 10 anos quebrou o limite de 3% pela primeira vez desde 2011 nesta semana.
- Taxas mais altas estão pesando na habitação, com dados iniciais apontando para fortes quedas nas vendas em abril em Vancouver, Calgary e Toronto. Este último está agora à beira de ser um mercado comprador.
- O crescimento do emprego esfriou em abril e as horas trabalhadas caíram. No entanto, ambos seguem grandes ganhos em fevereiro/março e alguma desaceleração era esperada, dada uma economia operando em excesso de demanda.
EUA – Cantos apertados da economia
Esta foi uma grande semana para a economia dos EUA com uma decisão da taxa de juros do Federal Reserve e os primeiros indicadores macroeconômicos para o mês de abril. Conforme amplamente antecipado, o Fed elevou a taxa de política monetária em 50 pontos base pela primeira vez desde 2000. Mais aperto está em andamento: prevemos que o banco central aumentará a taxa de fundos federais em mais dois movimentos de 50 pontos base em sua próxima duas reuniões. A esse ponto, esperamos que ele retorne a ajustes de quarto de ponto mais graduais (consulte Dólares e Sentido). A pressão do presidente Powell contra a possibilidade de uma alta maior foi aceita pela primeira vez como otimista pelo mercado de ações, mas o sentimento se reverteu rapidamente, empurrando o mercado de ações um quarto de um por cento mais baixo e os rendimentos dos títulos 15 bps mais altos na semana (no momento da escrita).
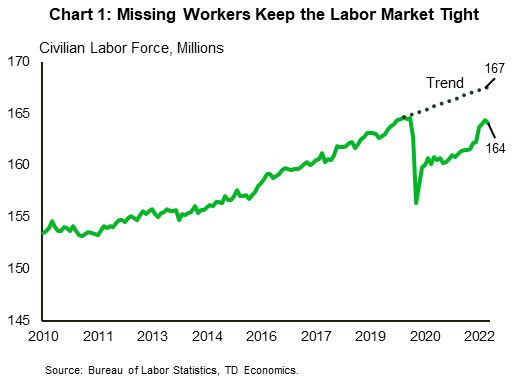
O relatório de empregos desta manhã surpreendeu com 428 mil empregos adicionados em fevereiro, de acordo com a pesquisa de folhas de pagamento, bem acima dos 380 mil previstos pelos analistas. A taxa de desemprego, medida pela pesquisa domiciliar, manteve-se estável em 3.6%. A força de trabalho – uma medida de pessoas trabalhando ou procurando ativamente por trabalho – caiu inesperadamente, empurrando a taxa de participação para 62.2%. Com isso, um déficit já considerável em relação à tendência pré-pandemia se expandiu ainda mais (Gráfico 1). Sem progresso nessa frente, o mercado de trabalho permanecerá muito apertado, proporcionando pouco alívio para as empresas que já lutam para atrair trabalhadores.
Enquanto isso, os principais indicadores de negócios – os índices de gerentes de compras ISM – vieram mais fracos do que o esperado pelo consenso, mantendo-se em território expansionista. O setor manufatureiro desacelerou pelo segundo mês consecutivo. Todos os principais subcomponentes, exceto o índice de entregas de fornecedores, caíram, com a maior queda no índice de emprego. A suavidade na demanda é consistente com nossa expectativa de que os consumidores comecem a reduzir os produtos manufaturados em favor dos serviços. Neste contexto, a desaceleração do setor de serviços foi algo decepcionante. Os detalhes subjacentes sugerem que a atividade comercial atual acelerou, mas os novos pedidos e novos pedidos de exportação caíram. Outro empecilho foi o subíndice de emprego, que recuou para o território contracionista, provavelmente devido à demanda “hipercompetitiva” por trabalhadores, como sugerido por um dos gerentes de compras.
É importante ressaltar que as restrições de oferta e os desafios na logística continuam a criar um descompasso entre demanda e oferta em ambos os setores da economia. Comparando com o histórico, o índice de entrega de fornecedores tem sido excepcionalmente forte desde março de 2021, criando uma cunha entre esse subcomponente e o restante dos drivers do índice (Gráfico 2). Outra maneira de pensar sobre isso é que os prazos de entrega permanecem atipicamente lentos em relação à demanda mais fraca.
Caso a oferta não melhore em passos de bloqueio com o abrandamento da demanda, a inflação provavelmente permanecerá elevada. Isso tornará mais difícil para o Fed suavizar o crescimento sem esmagar a economia em uma recessão. A boa notícia é que a força das finanças do consumidor aponta para um abrandamento nos gastos, em vez de um recuo total. Isso deve ajudar o Fed a tirar a economia de seu aperto.
Canadá – Taxas mais altas estão fazendo seu trabalho
Para o mercado imobiliário, o rendimento mais importante está no Canadá de 5 anos, que impulsiona os preços de muitos produtos hipotecários e está pairando perto dos máximos de 24 anos. E, com o Banco do Canadá elevando sua taxa de política, as taxas de hipotecas variáveis também estão aumentando. Isso significa que não há para onde correr, nenhum lugar para se esconder para potenciais compradores. A acessibilidade está diminuindo rapidamente e a demanda por moradias está diminuindo.
Esta semana trouxe novas evidências de que a correção do mercado imobiliário se intensificou em abril (Gráfico 1). As vendas de casas caíram em termos mensais em Calgary e Vancouver, mas caíram quase 30% em um mês em Toronto. Esta última região parece ser a real discrepante aqui, já que as condições de oferta/demanda estão agora mais próximas de favorecer os compradores, e os preços médios caíram 6.4% durante o mês. Em contraste, os mercados permaneceram bastante apertados em Calgary e Vancouver e o crescimento dos preços parece ter sido mais forte. Não é nenhuma grande surpresa que o mercado de Toronto esteja corrigindo mais do que essas outras jurisdições – este é o outro lado da rápida subida de preços que fez Toronto desafiar o mercado mais caro de todo o Canadá nos últimos meses.
Claro, o Banco do Canadá não é feito taxas de aumento. Nossas previsões atualizadas prevêem que o banco central eleve sua taxa básica de juros para 2% em pouco tempo antes de mudar para uma cadência de aumento de taxa mais gradual, terminando o ano em 2.5%. Isso significa que mais pressão descendente está reservada para as vendas e os preços das casas canadenses.
Enquanto o setor de habitação sensível a juros está se suavizando sob o peso de taxas mais altas, a economia em geral parece ter dado um fôlego no mês passado também. O relatório de empregos desta manhã mostrou que o emprego cresceu 0.1% m/m (ou 15 mil posições), mas as horas trabalhadas caíram 1.9% m/m. Outros detalhes foram suaves, pois o emprego em tempo integral caiu. No entanto, o ganho de empregos mais modesto segue-se a enormes 409 mil posições sendo adicionadas em fevereiro e março, e a queda nas horas trabalhadas refaz apenas parcialmente os grandes ganhos obtidos durante esses dois meses (Gráfico 2). Além disso, parte do declínio foi devido a ausências relacionadas ao COVID-19. Além disso, o crescimento de 15 mil empregos está apenas um pouco abaixo da média de longo prazo e foi feito no contexto de uma economia operando em excesso de demanda.
Embora o declínio nas horas trabalhadas jogue um pouco de água fria na previsão do Banco para uma expansão anualizada de 6% do PIB no segundo trimestre, o relatório de empregos não vai tirar o Banco de seu curso de aperto. Espere um movimento de 2 bps em junho.




 Signal2forex.com - Melhores robôs Forex e sinais


