
ABD'nin Önemli Özellikleri
- Fed'in puanları, 2020'nin sonuna kadar faizleri yalnızca bir kez daha artırmayı beklediğini ve Hazine getirilerinin hafta ortasında düşmesine neden olduğunu gösterdi.
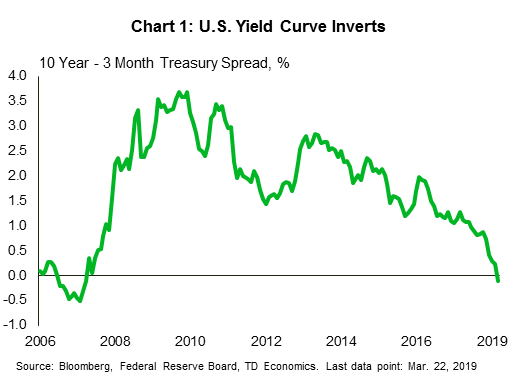
- Cuma günü, Avrupa, Japonya ve ABD'deki Mart imalat anketlerindeki zayıflık, getiri eğrisini tersine çevirecek kadar düşük uzun vadeli ABD getirileri gönderdi. Bir getiri eğrisi tersine çevrilmesi, tarihsel olarak sekiz çeyreğe kadar bir durgunluktan önce geldi.
- Ayrı bir dramada İngiltere, Brexit son tarihini 12 Nisan'a kadar iki haftalık bir uzatma kazandı. İngiltere parlamentosunun AB ile varılan mevcut anlaşmayı geçirip geçirmeyeceği hala görülüyor ve bu nedenle daha fazla uçurumun olması muhtemel.
Kanada'daki Önemli Noktalar
- Federal Hükümet FY2019-20 bütçesini masaya yatırırken tüm gözler bu hafta Ottawa'daydı. Bütçe bazı yeni politika girişimlerini içeriyordu, ancak borç yörüngesi, kısa vadeli ekonomik büyüme veya para politikası üzerinde çok az maddi etki vardı.
- Aynı zamanda, üç eyalet hükümeti, FY 2019-20 bütçelerini sergiledi ve siyahta kalma (Quebec, New Brunswick) veya geri dönme (Saskatchewan) planlarını ortaya koydu.
- Hafta ekonomik veriler açısından parlak geçmedi. Toptan ticaret, piyasaya çıkış programını iyi bir artışla başlattı. Ancak haftayı kapatmak, hayal kırıklığı yaratan perakende satışlar ve şaşırtıcı olmayan bir TÜFE enflasyon baskısıydı.
Fed'in 2020'nin sonuna kadar yalnızca bir kez faiz artırmayı beklediğini açıklaması, haftanın büyük bölümünde alevlenen hisse senedi piyasasında alevlendi. Bununla birlikte, Japonya ve Avrupa'ya yönelik Mart ayındaki PMI anketlerinde yaşanan düşüş, bu bölgelerde ikinci çeyrekte mütevazı bir toparlanma beklentilerini azaltarak bu iyimserliğin bir kısmını söndürdü. Küresel hazine getirileri keskin bir şekilde düşerek ABD getiri eğrisinin bugün hafifçe tersine dönmesine neden oldu (Grafik 19). Bir getiri eğrisi tersine çevrilmesi, tarihsel olarak sekiz çeyreğe kadar bir durgunluktan önce geldi.
Fed toplantısı, Ocak ayında sabırlı bir duruşa geçmelerinden bu yana güncellenmiş ekonomik projeksiyonları sunması için ilk fırsattı. Açıklamada, FOMC yetkilileri mevcut ekonomik koşullara ilişkin değerlendirmelerini düşürdü. Ayrıca komite, Ocak ayındaki açıklamadan farklı olarak “hedef aralıkta gelecekte hangi ayarlamaların uygun olabileceğini belirlerken sabırlı olacağını” teyit etti.
Piyasalar Fed'in not indirimini bekliyordu ve bu hayal kırıklığı yaratmadı. FOMC üyelerinin çoğunluğu (11/17), Aralık ayındaki medyan iki artış beklentisinden (Grafik 2019) 2'da faiz artırmayı beklemiyor. 2020 için medyan beklenti bir zam. Fed fon oranının uzun vadede beklenen seviyesi, Aralık ayına göre değişmeyen %2.8'dir.
Bu düşük oran beklentileri, reel GSYİH büyümesine mütevazı bir düşüşle 2.1'da %2019'e (önceki %2.3) ve 1.9'de %2020'a (önceki %2.0) geldi. İşsizlik oranı tahmini 2019 ve 2020'de onda iki, 2021'de onda bir artırıldı. Ancak enflasyon beklentileri değişmedi, bu da Fed'in beklenen para politikası patikasının enflasyonu hedefte tutması gerektiğini gösteriyor.
Sessiz bir enflasyon zemini, kötüleşen ekonomik görünüm ve Brexit'in gidişatına ilişkin belirsizlik göz önüne alındığında, zamlara uzun süre ara verilmesi ihtiyatlı bir hareket tarzı olmaya devam ediyor ve son tahminlerimizle uyumlu olmaya devam ediyor.
Avrupa'nın ekonomik sıkıntılarına ek olarak, uzun süreli Brexit belirsizliği var. AB, İngiltere parlamentosunun gelecek hafta üçüncü kez geri çekilme anlaşmasına karşı oy kullanması halinde Brexit uçurumunu 12 Nisan'a kadar uzatmayı kabul etti. Bu, Theresa May'e müzakere edilen Brexit anlaşmasını parlamentoya satması için üç hafta veriyor. Geri çekilme anlaşması nihayetinde kabul edilirse, geri çekilme lojistiğini çözmek için 22 Mayıs'a kadar zamanı olacak.
May'in talep ettiğinden daha kısa bir uzatmanın iyi tarafı, büyük ölçüde Birleşik Krallık ekonomik faaliyetini olumsuz etkileyen, ancak aynı zamanda Avrupa hissiyatını da olumsuz etkileyen Brexit ile ilgili belirsizliğin süresini azaltması gerektiğidir. Birleşik Krallık ekonomik tahminimiz, geçen hafta, Aralık görünümümüzdeki %1.2'ya kıyasla, 2019'da %1.6'ye düşürüldü. İngiltere Merkez Bankası bu hafta faiz oranlarını değiştirmeme kararıyla Brexit gelişmeleri hakkında endişelenmeye devam etti. Akıştaki Brexit gelişmeleri ve zayıf dış talep ile BoE'nin 2019'a kadar kenarda kalmasını bekliyoruz.
Kanada verileri ve finans piyasaları için yoğun bir haftaydı. S&P/TSX, petrol fiyatlarının Cuma günkü imalat verilerinin kötüleşen küresel ekonomik görünüme işaret etmesi ışığında erken kazanımlarından vazgeçmesiyle bu hafta zemin kaybetti. Bu arada, bütçenin yoğun olduğu haftaya, olumsuz iç ekonomik hikayeyi değiştirmeyen veriler de katıldı.
En önemli olay, Federal Hükümetin Salı günü FY2019-20 bütçesini açıklamasıydı. Hükümetin geçen yıl için öngörülen açıkları, yeni girişimleri finanse etmek için kullanılan beklenmedik parayla ilk tahminlerden daha düşüktü. Önlemlerden bazıları, yeni iade edilebilir vergi kredileri ve EI desteği ile eğitim ve iş eğitimini teşvik etmeye odaklanmayı ve Kanada Öğrenci Kredilerinde faiz maliyetlerini düşürmeyi içeriyor. Diğer odak alanları arasında, hükümetin elektrikli araçlar için bir kredi sağladığı ve yeşillendirme girişimleri için belediyelere 1 milyar dolar aktardığı çevre girişimleri yer aldı.
Tartışmasız en dikkat çeken kısım konut talebi önlemleri oldu. Spesifik olarak, İlk Kez Ev Alıcısı Girişimi, ortak bir öz sermaye ipotek programı ve RRSP para çekme limitlerinde bir artış içerir. Bu, ev sahipliği oranlarını artırmaya yardımcı olabilir, ancak satışlar ve fiyatlar üzerindeki etkisi muhtemelen küçük olacaktır. Gerçekten de, uygulanırsa 3'nin sonunda her ikisinin de yalnızca %2020 civarında daha yüksek olacağını tahmin ediyoruz. Yine de, Toronto ve Vancouver gibi bazılarının fiyat tavanı nedeniyle fazla fayda sağlayamaması ve dar pazarların potansiyel olarak daha yüksek fiyat etkileri yaşaması nedeniyle tüm pazarların fayda sağlaması beklenmiyor.
Gelir tarafında, bütçe çok az değişiklik içeriyordu ve en dikkate değer olanı, vergi tercihli muameleye tabi hisse senedi opsiyonlarının değerindeki bir üst sınırdı. Tümüyle, yeni bütçe önlemlerinin büyüme veya para politikası projeksiyonları üzerinde önemli etkileri olması muhtemel değildir. Daha da önemlisi, açığın gidişatı (Grafik 1) çoğunlukla değişmez.
Bu arada, üç eyalet hükümeti bu hafta denk bütçelere bağlılık gösterdi. New Brunswick'in makul başlangıç noktası ve planlı harcama kısıtlaması, projeksiyon ufkunda defterlerini siyahta tutmaya yardımcı olmalıdır. Saskatchewan hükümeti ayrıca, 2014 petrol fiyatı şokunun ardından büyük açıkları göz önüne alındığında cesaret verici bir başarı olan ileriye dönük fazlalık taahhüdünün sinyalini verdi. Son olarak, Quebec'in yeni hükümeti ilk bütçesini masaya yatırdı ve 2.5-4 milyar dolarlık fazlaları koruma niyetiyle bir dizi yeni önlem getirdi.
Bütçeler bir yana, iki üst düzey veri yayını haftayı kapattı. TÜFE enflasyon baskısı şaşırtıcı değildi; manşet %1.5 ile gelirken Kanada Merkez Bankası'nın temel önlemleri ortalama %1.8 ile hedefinin biraz altında seyrediyor (Grafik 2). Perakende satışlar, birinci çeyrekte tüketici harcamalarındaki yavaşlama beklentileriyle tutarlı olarak, %0.3 düşüşle ve hacimler neredeyse sabit kalarak üst üste üçüncü ayda hayal kırıklığı yarattı. Toptan ticaret, %1'lık bir artışla iyi durumdaydı. Toplamda, veriler Kanada Merkez Bankası'nın uzun bir süre boyunca kenarda kalacağı beklentisini güçlendiriyor.
ABD Kişisel Gelir ve Harcamaları – Ocak/Şubat
Yayın Tarihi: Mart 29, 2019
Önceki: Harcama: -%0.5 m/m; gelir: -%0.1
TD Tahmini: Harcama: %0.4 m/m; gelir (Şubat): %0.3
Fikir birliği: Harcama: %0.3 m/m; gelir (Şubat): %0.3
TÜFE baskısına paralel olarak ve son hızını koruyarak, çekirdek PCE enflasyonunun Ocak ayında %0.2 m/m artmasını bekliyoruz. Bu, dördüncü bir ay boyunca yıllık oranı %2'nin biraz altında tutmalıdır. Tersine, harcamaların Aralık ayındaki %0.5'lik büyük daralmadan geri dönmesi gerekirdi. %0.4'lük bir sıçramayla kaleme alıyoruz, ancak daha küçük bir artış için kapsam görüyoruz. Ayrıntılarda, hizmet harcamalarında %0.5 m/m'lik bir artışın toparlanmanın ana itici gücü olmasını ve dayanıksız tüketim harcamalarındaki artışın da manşete yardımcı olmasını bekliyoruz. Aksine, Ocak ayında dayanıklı tüketim harcamalarının olumsuz yönde hareket ettiğini görüyoruz. Sonuç olarak, manşet tahminimiz, harcamaların ilk çeyrek için %0.5'lik yumuşak bir çeyreklik artış izlediğini gösteriyor. Kişisel gelirler için, güçlü ortalama saatlik kazançların ardından Şubat ayında %1'lük bir artış bekliyoruz.
Kanada Uluslararası Ticaret - Ocak
Yayın Tarihi: Mart 27, 2019
Önceki: - $ 4.6bn
TD Tahmini: - $ 3.6bn
Konsensüs: Belirtilmemiş
TD, ithalat faaliyetindeki ılımlılığın yanı sıra daha güçlü ihracatın bir araya gelmesiyle uluslararası mal ticareti açığının Ocak ayında 3.6 milyar dolara daralmasını bekliyor. Alberta'nın enerji kısıtlama politikasının minimum etkisi olurken, ihracatlar imalat faaliyetindeki geniş bir toparlanmadan faydalanacak; boru hatları, zayıf üretime rağmen tam kapasite çalışmaya devam etti, ancak istenmeyen bir sonuç, demiryolu sevkiyatlarının hacmini etkileyecek ağır ham petrol indiriminde keskin bir daralma oldu. Bununla birlikte, yüksek petrol fiyatları, ham petrol ihracatındaki gerilemeyi fazlasıyla telafi edecektir. Defterin diğer tarafında, ithalatın sınırın güneyindeki zayıf imalat faaliyeti nedeniyle mütevazı bir düşüş ve Aralık ayındaki %1.6'lık artışın ardından daha yumuşak iç talep görmesi bekleniyor.
Kanada Reel GSYİH – Ocak*
Yayın Tarihi: Mart 29, 2019
Önceki: -0.1%
TD Tahmini: 0.0%
Konsensüs: Belirtilmemiş
Alberta'nın petrol kısıntı programından kaynaklanan çarpıtmalar, aksi takdirde iyi bir rapor olacak olana gölge düşürdüğü için, endüstri düzeyinde GSYİH'nın Ocak ayında değişmeden kalacağı tahmin ediliyor. Petrol kumu üretimi Ocak ayında %7.3 (nsa) düştü, ancak stoklar yüksek seviyelerden normalleştikçe önümüzdeki aylarda kademeli olarak toparlanacak. Enerji sektörünün dışında işler nispeten sağlam görünüyor, daha güçlü faaliyet verilerinin altı çizilirken, mevcut ev satışlarındaki bir toparlanma, Şubat ayında büyük bir gerileme öncesinde gayrimenkul üretimine kısa süreli destek sağlamalı. Şubat ayında 2014'ten bu yana en düşük hıza yavaşlayan konut başlangıçlarındaki daha fazla bozulma, ileriye dönük konut yatırımları için kötü bir işaret olsa da, inşaatın da bina yatırımında bildirilen artışa olumlu bir katkı yapması gerekiyor. Ocak ayında değişmeyen GSYİH, Q1 için mevcut izlememiz için yukarı yönlü bir risk oluşturacaktır, ancak yıl sonuna doğru art arda aylık düşüşler, Kanada Merkez Bankası'nın %0.8'lik tahminini gerçekleştirmek için yüksek bir engel teşkil edecektir.
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


