
Dolar genel olarak zayıf kalmayı sürdürüyor ve Fed'in dün güvercinleşip faiz indirimi için kapıyı açmasının ardından ağır satış baskısı altında kalıyor. Ancak İsviçre Frangı ve Kanada Doları, artan orta gerilimde bugün dikkatleri üzerine çekiyor. WTI ham petrolü, ABD'ye ait bir insansız hava aracının (ABD'ye göre uluslararası hava sahasında, İran'a göre güney İran üzerinde) İran tarafından vurulduğu haberi üzerine %4'ün üzerinde yükseldi. Güçlü enflasyon okumasından da emin olan Loonie, petrol fiyatlarının daha da yükselmesine neden oldu. Askeri çatışma korkusu, askeri çatışma güvenli liman akışının Fransa'ya yönelmesine neden oldu.
Döviz piyasalarında kalmayı sürdüren Sterlin, BoE'nin faiz oranını %0.75'te değiştirmeden tutmasının ardından büyüme görünümünü bir miktar aşağı çekmesinin ardından Doları takip ederek en zayıf ikinci sırada yer aldı. Yen, esas olarak hisse senetlerindeki güçlü yükseliş nedeniyle üçüncü en zayıf ülke konumunda bulunuyor. Ancak önemli hazine getirilerinin daha da düşmesi durumunda Yen'in her an geri döndüğünü görebiliriz. Yeni Zelanda Doları, GSYİH verilerinin yardımıyla üçüncü en güçlü dolar oldu.
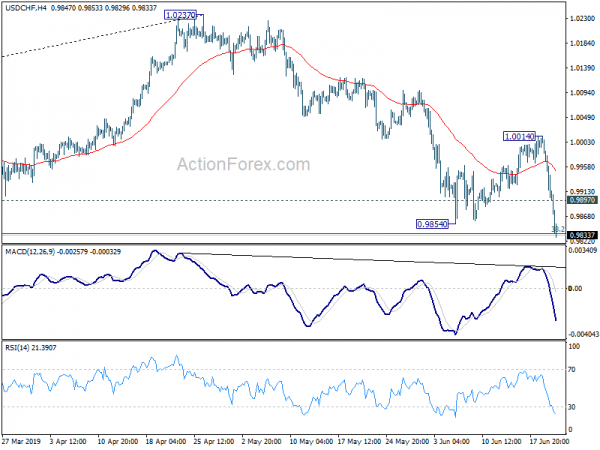
Teknik olarak USD/CHF'nin 0.9854 desteğini kırması, 1.0237'den 0.9716 desteğine doğru son düşüşün devam ettiğini doğruluyor. EUR/CHF'nin 1.1119'u kırması, 1.1476'dan düşüşün devam ettiğine ve 1.2004'ten daha büyük bir düşüş eğilimine işaret ediyor. USD/CAD'in düşüşü bir sonraki 1.3068 temel desteğine doğru hızlanıyor. EUR/CAD ayrıca 1.4877'luk düşük seviye olan 1.4759 desteğini de kırdı. EUR/GBP, 0.8871'lik küçük destek öncesinde toparlanarak Euro'nun Sterlin karşısında şimdilik üstünlüğünü koruyor.
Diğer piyasalarda S&P 500 %0.9 oranında keskin bir yükselişle açılıyor ve büyük ihtimalle yakın zamanda 2954.13 gibi rekor bir seviyeye ulaşacak. ABD 10 yıllık getirisi şu anda -0.026 düşüşle 1.999 seviyesinde, %2 seviyesinin altında. Avrupa'da FTSE %0.68 arttı. DAX %0.94 arttı. CAC %0.75 arttı. Almanya'nın 10 yıllık getirisi -0.0333 düşüşle -0.319'a geriledi. Asya'nın başlarında Nikkei %0.60 yükseldi. Hong Kong HSI %1.23 arttı. Çin Şangay SSE %2.38 arttı. Singapur Strait Times %0.80 yükseldi. Japonya 10 yıllık JGB getirisi -0.0313'ten -0.166'ya düştü.
Not: firmamız bir yarattı karlı forex robotu düşük riskli ve sabit karla aylık% 50-300!
ABD'de ilk işsizlik başvuruları 216 bine düştü, Philly Fed görünümü 0.3'e düştü
ABD'de ilk işsizlik başvuruları 6 Haziran'da sona eren haftada 216 bin beklentisinin altında -15 bin düşerek 220 bine düştü. İlk başvuruların dört haftalık hareketli ortalaması -1 bin düşüşle 281.75 bin oldu. Devam eden başvurular 37 Haziran'da sona eren haftada -1.662 bin düşüşle 8 milyona düştü. Devam eden başvuruların dört haftalık hareketli ortalaması -5.25 bin düşüşle 1.679 milyona geriledi.
Philadelphia Fed İmalat İş Görünümü yayılma endeksi Haziran ayında 16.6'dan 0.3'e keskin bir düşüş yaşayarak 10.4 beklentisini kaçırdı. Bu aynı zamanda Şubat ayından bu yana en düşük seviye. Sonuçlar, geçen aya kıyasla bölgesel üretim koşullarının daha zayıf olduğunu gösteriyor. Mevcut faaliyet, yeni siparişler, sevkiyatlar ve istihdama ilişkin endeksler olumlu kalmayı sürdürdü ancak Mayıs ayı okumalarına göre düşüş gösterdi. Anketin fiyat endeksleri fiyat baskılarında kayda değer bir ılımlılaşma olduğunu gösteriyor. Anketin gelecek endeksleri, katılımcıların yılın geri kalanında büyüme beklemeye devam ettiğini gösteriyor.
Çin, ABD ile ticaret anlaşması yapılmadan önce temel kaygıların çözülmesi gerektiğinde ısrar ediyor
Çin, önümüzdeki hafta Osaka'da yapılacak G20 Xi-Trump zirvesine ilişkin beklentileri küçümsemeye devam ediyor. Çin ticaret bakanlığı sözcüsü Gao Feng, "iki başkandan aktarılan talimatlara göre iki ticaret ekibinin başkanları iletişim kuracak" dedi. Ve "ABD'nin sorunların eşitler olarak diyalog yoluyla çözülmesi için gerekli koşulları ve atmosferi yaratacağını umuyoruz."
Ancak en önemlisi Gao, "Çin'in Çin-ABD ekonomik ve ticari istişarelerine ilişkin ilkeleri ve temel duruşunun her zaman açık ve tutarlı olduğu ve Çin'in temel kaygılarının uygun şekilde çözülmesi gerektiği" konusunda ısrar etti. Bu yılın başlarında ticaret müzakerelerinin çökmesine yol açan üç prensip meselesindeki anlaşmazlığa açıkça atıfta bulunuyordu.
Özetlemek gerekirse, üç temel farklılık anlaşmayla birlikte tüm ek tarifelerin kaldırılmasını içeriyor. Çin'in ABD mallarından ek alımları gerçekçi olmak zorunda. Ve anlaşma metninin egemenliğe tecavüz edilmeden dengelenmesi gerekiyor. Çin'i anlaşmayı iç hukukta uygulamaya zorlayan metinlerin kaldırılmasına ilişkin üçüncü maddenin ise en önemli kırmızı çizgi olduğuna inanılıyor.
BoE temkinli davranıyor, yoğunlaşan ticari gerilimler ve anlaşmasız Brexit olasılığının arttığı konusunda uyarıyor
BoE, geniş çapta beklendiği gibi Banka Faiz Oranını değiştirmeden %0.75'te bıraktı. Varlık satın alma hedefi de 435B GBP'de tutuldu. Her iki karar da oybirliğiyle 9-0 oyla alındı.
BoE, kısa vadeli verilerin Mayıs Enflasyon raporundaki tahminlerle "genel olarak uyumlu" olduğunu kaydetti. Ancak “büyümeye yönelik aşağı yönlü riskler arttı”. Küresel ölçekte "ticari gerilimler yoğunlaştı" ve "küresel hisse senedi fiyatlarında ve şirket tahvili spreadlerinde dalgalanmaya katkıda bulundu". Ayrıca büyük ekonomilerdeki vadeli faiz oranları da “önemli ölçüde daha da düştü. Ek olarak, "anlaşmasız Brexit olasılığının artması", İngiltere'nin vadeli faiz oranları ve Sterlin döviz kurları üzerinde aşağı yönlü baskı oluşturdu.
Büyüme konusunda BoE artık ikinci çeyrekte GSYİH büyümesinin yatay olmasını bekliyor. H2'nin temel büyümesi, potansiyelin "biraz" altına kadar "hafifçe zayıflamış" görünüyor. Enflasyon konusunda BoE, çekirdek enflasyonun hedefin "bir miktar altında kaldığını" söyledi. Ancak iş piyasası "sıkışıklığını sürdürüyor" ve ücret artışı "hedefle tutarlı seviyelerde" kalıyor.
BoE ayrıca ekonomik görünümün önemli ölçüde Brexit'e, zamanlamaya, niteliğine ve yeni ticaret düzenlemesine bağlı olduğunu yineledi. Ayrıca Brexit'e politika tepkisi "otomatik olmayacak ve her iki yönde de olabilir.
İngiltere'de perakende satışlar mayıs ayında %-0.5 düştü, otomobil dışı yakıt ise %-0.3 düştü
Mayıs ayına ilişkin İngiltere perakende satış verileri karışık geldi. Ay boyunca hiçbir sektör büyüme kaydetmedi. Ancak daralma beklendiği kadar kötü olmadı. Otomobil ve yakıt dahil perakende satışlar: aylık -%0.5, yıllık bazda %2.3, buna karşılık aylık -%0.5, yıllık %2.7 beklentisi. Otomobil ve yakıt hariç perakende satış: aylık -%0.3, yıllık bazda %2.2, buna karşın aylık -%0.5, yıllık %2.4 beklentisi.
BoJ, denizaşırı ekonomilere ilişkin önemli olumsuz riskler konusunda uyardı
BoJ bugün para politikasını beklendiği gibi değiştirmedi. Getiri eğrisi kontrol çerçevesi altında, kısa vadeli politika faiz oranı% -0.1 seviyesinde tutuldu. JGB alımları, 10 yılındaki JGB verimini, gelişmelere bağlı olarak bir miktar esneklik ile yaklaşık yüzde sıfır civarında tutmaya devam edecek. Parasal bazın yıllık JPY 80T civarında artması bekleniyor. Y. Harada ve G. Kataoka, 7-2 oyunda tekrar muhalif oldu.
İlişikteki açıklamada BoJ, “denizaşırı ekonomilerle ilgili aşağı yönlü risklerin önemli olacağı” konusunda uyardı. Riskler arasında ABD makroekonomik politikaları, korumacı hareketlerin sonuçları ve etkileri, Çin gibi gelişmekte olan piyasalar, BT ile ilgili mallarda küresel düzenlemeler, Brexit ve jeopolitik riskler sayılabilir.
Buna rağmen, BoJ Japonya ekonomisinin “ılımlı bir genişleme eğiliminde devam etmesi muhtemel” olduğunu belirtti. Yurt içi talebin bir yükseliş izlemesi bekleniyor. İhracatın bir miktar zayıflık göstereceği tahmin ediliyor, ancak “ılımlı bir artış eğilimi” içinde kalacaktı. TÜFE kademeli olarak% 2 seviyesine doğru yükselecektir. Bu durumun, çıktı açığının olumlu ve orta ila uzun vadeli enflasyon beklentilerinin artması nedeniyle artması bekleniyor.
Ayrıca Japonya'dan, tüm sanayi faaliyet endeksi Nisan ayında% 0.9% 0.70 anne beklentisinin üzerine çıktı.
RBA Lowe: Daha fazla oran indirimi beklemek gerçekçi değil
Bugün yayınlanan “İşgücü Piyasası ve Yedek Kapasite” konulu bir konuşmada, RBA Valisi Philip Lowe, merkez bankasının daha fazla faiz indirimi için yolunda olduğunu doğruladı. “Faiz oranlarının yüzde puanının düşürülmesinin maddi olarak üzerinde durduğumuz yolu değiştireceğini ummak gerçekçi olmaz” dedi ve “en son veriler - GSYİH ve işgücü piyasası verileri dahil - önerme ekonominin yedek kapasitesine yol açıyoruz ”dedi.
Dolayısıyla, “Kurul, ekonomideki yedek kapasiteyi geri almak ve enflasyon sonuçlarını orta vadeli hedefle uyumlu hale getirmek istediğinden, nakit oranlarında daha fazla bir düşüş beklemek gerçekçi değildir” dedi. Bununla birlikte, Avustralya’nın Ayrıca, maliye politikası ve yapısal politikalar dahil olmak üzere, tam istihdama yaklaşmak için diğer seçeneklere de dikkat edin.
Yeni Zelanda GDP, Q0.6'te% 1 arttı, zayıf detaylar RBNZ'yi dovish tarafında tuttu
Yeni Zelanda GSYİH, Q0.6'te önceki çeyreğe göre değişiklik göstermeyen ve beklentileri karşılayan 1% qoq arttı. Sektörlere bakıldığında, büyüme, mal üreten sektörlerdeki% 2.0 genişlemesinden kaynaklandı. Hizmetler büyümesi% 0.2 seviyesine gerilerken, ana sanayi% -0.7% küçüldü. Bileşenlerde, ev harcaması% 0.5, yatırım harcaması% 2.4, mal ve hizmet ihracatı% 2.8 arttı
Başlık numarası beklenenden biraz daha fazla olmasına rağmen, GSYİH'nın üçte ikisini oluşturan hizmetlerde yavaşlama endişe kaynağı olmaya devam etti. Ayrıca, yatırım büyümesi esas olarak konut ve konut dışı yapılardan kaynaklanmıştır. Diğer tüm bileşenlerde kasılmalar görüldü. RBNZ'ye, bugünün verilerinde bekle ve gör için biraz daha yer verilebilir. Ancak önyargı önümüzdeki haftaki toplantının ötesine geçmeye devam edecek.
USD / CHF Gün Ortası Outlook
Günlük Pivotlar: (S1) 0.9899; (P) 0.9958; (R1) 0.9999; Daha…
USD/CHF bugün şu ana kadar 0.9830'a kadar düştü ve 0.9854 desteğinin kırılması, 1.0237'den düşüşün devam ettiğini teyit ediyor. 55 güne kadar reddedilmesi de yakın vadede açık bir düşüş sinyaliydi. Gün içi eğilim, bir sonraki 0.9716 desteği için aşağı yönlü olmayı sürdürüyor. Artan yönde, 0.9897'lik küçük direncin kırılması, gün içi eğilimi nötr hale getirecek ve konsolidasyonları beraberinde getirecek. Ancak düşüşün yeniden başlaması için toparlanmanın 1.0014 direncinin oldukça altında sınırlı olması gerekiyor.
Büyük resimde USD/CHF'nin uzun vadeli trend çizgisi desteğinin kırılması, orta vadeli geri dönüşün ilk göstergesi. Yani 0.9186'dan (2018'in en düşük seviyesi) yükseliş zaten 1.0237'de tamamlanabilirdi). 38.2'da 0.9186'dan 1.0237'ye %0.9836'lik geri çekilmenin sürekli kırılması, 61.8'de %0.9587'lik geri çekilmeyi doğrulayacak ve hedefleyecektir. Ancak 0.9836 seviyesinden güçlü bir toparlanma, 1.0237 ve üzeri için orta vadeli yükseliş eğilimini canlandıracaktır.
Ekonomik Göstergeler Güncellemesi
| GMT | Ccy | Etkinlikler | Gerçek | Tahmin | Önceki | Revize |
|---|---|---|---|---|---|---|
| 22:45 | NZD | GSYİH Q / Q Q1 | 0.60% | 0.60% | 0.60% | |
| 01:30 | AUD | RBA Bülteni | ||||
| 02:45 | JPY | BOJ Oranı Kararı | -0.10% | -0.10% | -0.10% | |
| 05:30 | JPY | Tüm Sektörel Faaliyet Endeksi M / M Nis | 0.90% | 0.70% | -0.40% | -0.30% |
| 06:00 | CHF | Ticaret Dengesi (CHF) Mayıs | 3.41B | 2.87B | 2.29B | |
| 08:00 | EUR | ECB Aylık Bülten | ||||
| 08:30 | GBP | Perakende Satış Ex Otomatik Yakıt M / M Mayıs | -0.30% | -0.50% | -0.20% | -0.30% |
| 08:30 | GBP | Perakende Satışlar Ex Otomatik Yakıt Y / Y Mayıs | 2.20% | 2.40% | 4.90% | 4.70% |
| 08:30 | GBP | Perakende Satış A.Ş. Oto Yakıt M / M Mayıs | -0.50% | -0.50% | 0.00% | -0.10% |
| 08:30 | GBP | Perakende Satış AŞ Otomatik Yakıt Y / Y Mayıs | 2.30% | 2.70% | 5.20% | 5.10% |
| 11:00 | GBP | BoE Banka Oranı | 0.75% | 0.75% | 0.75% | |
| 11:00 | GBP | BOE Varlık Satın Alma Hedef Haz | 635B | 435B | 435B | |
| 11:00 | GBP | MPC Resmi Banka Oranı Oy | 0-0-9 | 0-0-9 | 0-0-9 | |
| 11:00 | GBP | MPC Varlık Alım Tesisi Oy | 0-0-9 | 0-0-9 | 0-0-9 | |
| 12:30 | USD | Cari Hesap (USD) Q1 | -130.4B | -125B | -134B | -143.9B |
| 12:30 | USD | İlk İşsizlik Başvuruları (JUN 15) | 216K | 220K | 222K | |
| 12:30 | USD | Philadelphia Fed İşletme Görünümü Haziran | 0.3 | 10.4 | 16.6 | |
| 14:00 | USD | Lider Endeksi Mayıs | 0.10% | 0.20% | ||
| 14:00 | EUR | Euro Bölgesi Tüketici Güven Haziran A | -6.5 | -6.5 | ||
| 14:30 | USD | Doğal Gaz Depolama | 102B |
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


