
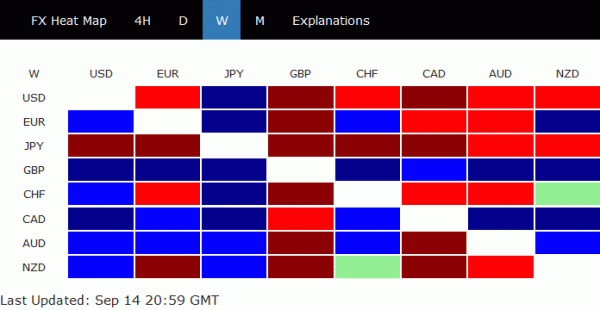
Fue otra semana típica con los titulares del mercado en movimiento volando alrededor. Siendo dos no eventos muy esperados, el BoE y el BCE no defraudaron a los inversores al no dar nada nuevo. Por otro lado, había una profunda sensación de nerviosismo antes de la decisión de la tasa del banco central turco. El CBRT trajo a los inversores de retóricas exageradas del presidente turco y entregó el muy necesario aumento de tasas. Hubo noticias de que EE. UU. Y China iban a reiniciarse, lo que golpeó al dólar y al yen e impulsó las acciones y el dólar australiano. Los incumplimientos de CPI y PPI agregaron más miseria al dólar. Pero Dollar encontró un "salvador" en Trump que disparó un tweet para volver a intensificar la tensión. Y se informa que Trump ignorará todas las protestas de las empresas estadounidenses y continuará con una nueva ronda de aranceles sobre China, en paralelo con las negociaciones comerciales.
Sterling terminó la semana como la más fuerte. La muy incierta negociación Brexit ahora parece relativamente mucho más segura que otros desarrollos en el mundo, como la política de guerra comercial del presidente turco Erdogan y Trump. Al menos, las negociaciones de Brexit son manejadas por dos lados de personas racionales que quieren llegar a un acuerdo. Puede haber nerviosismo, aún pueden ser diferencias "sustanciales", pero ambos lados son optimistas para las soluciones. Canadá terminó como el segundo más fuerte, parcialmente respaldado por petróleo WTI, que violaron brevemente el manejo de 70. El dólar australiano fue el más fuerte, ya que una vez fue impulsado por el optimismo comercial entre EE. UU. Y China y sus propios datos de empleo. Por otro lado, el yen era el más débil, seguido del dólar y luego del franco suizo.
Los mercados financieros mundiales están profundamente interconectados y las correlaciones se entrelazan de forma compleja. Por ejemplo, el banco central turco CBRT entregó el aumento de tasas muy necesario la semana pasada, aumentó la tasa de política (tasa de subastas de repo de una semana) de 17.75% a 24%. El USD / TRY se redujo desde el día máximo de 6.5514 a un valor tan bajo como 6.0169 antes de cerrar la semana en 6.1614.
Aliviar la preocupación de otra crisis inmediata de Lira turca redujo la demanda de refugio seguro y ayudó a elevar el rendimiento del paquete alemán del año 10 para cerrar en 0.447. Estuvo en 0.320 a principios de mes, antes de que Italia se comprometiera con la disciplina fiscal. Y ahora está volviendo a la parte inferior del rango anterior en torno a 0.5.
El mayor rendimiento alemán también se extendió a través del Atlántico hacia los EE. UU. Y ayudó a elevar el rendimiento del año 10 a un nivel tan alto como 3.003 antes de cerrar en 2.994. La resistencia 3.016 ahora también está dentro de la distancia de contacto, aunque el nivel de clave en 3.115 todavía está un poco lejos.
El rendimiento del año 10 japonés se mantuvo firme la semana pasada alrededor de 0.11 y cerró en 0.112. Pero aparentemente, el diferencial de rendimiento con EE. UU. Y Alemania se amplió nuevamente. Junto con la disminución de la aversión al riesgo, Yen estaba bajo mucha presión y terminó la semana como el peor rendimiento. Nikkei superó a otros importantes índices asiáticos debido a la debilidad del yen y finalmente rompió la resistencia 23050.39 para cerrar en 23094.67. El comercio sostenido por encima de 23050.39, si realmente pudiera hacerlo, allanará el camino a 24129.34.
Tenemos dudas sobre la sustentabilidad del ímpetu del Nikkei principalmente debido a la incertidumbre sobre la guerra comercial entre EE. UU. Y China. También es otro tema bastante complicado. Parece que el secretario del Tesoro, Steven Mnuchin, es el único que impulsa las conversaciones comerciales, posiblemente debido a las presiones de las empresas. El asesor económico de la Casa Blanca, Larry Kudlow, sonó como si no le importara las conversaciones. Trump sonaba como si no le importara nada. El dólar y el yen han protagonizado un rebote notable el viernes en las noticias (basadas en fuentes anónimas) de que Trump va a comenzar las tarifas 25% sobre el dólar 200B en las importaciones chinas sin importar qué, y pronto.
En este sentido, los inversores chinos parecían bastante inteligentes. El Shanghai SSE acaba de tener un rebote a medias la semana pasada. El nivel clave de soporte de 2638.38 (2016 bajo) todavía se ve muy vulnerable. Y si la nueva ronda de aranceles entra en vigencia, este 2638.30 también se eliminará con bastante firmeza. Y eso debería extenderse a otros mercados (no estadounidenses).
Los comerciantes de oro también merecen algunos cumplidos. El oro estaba en camino de sacar 1214.30 por la debilidad del dólar. Pero inmediatamente se revirtió después del tuit de Trump el jueves de que China es quien está bajo presión para llegar a un acuerdo. Y "pronto recibiremos miles de millones en aranceles y fabricaremos productos en casa". Mientras se mantenga el soporte menor de 1187.58, esperaríamos un aumento adicional hasta las 1214.30. Pero la ruptura argumentará que todo el rebote desde 1160.36 se ha completado y traerá una nueva prueba de este mínimo.
Ahora volvemos a Dollar. La barra exterior del viernes sugiere que se forme un fondo a corto plazo si se forma. Pero aún no hay confirmación de una reversión a corto plazo. Mientras se mantenga la resistencia a 95.73, la declinación más profunda está a favor. Pero la desventaja debe estar contenida por 38.2% de retroceso de 88.25 a 96.98 en 93.64 para traer rebote. La ruptura de 95.73 podría hacer que vuelva a realizar la prueba en 96.98. Pero por ahora, esperaríamos que el patrón de consolidación a mediano plazo se extienda por un tiempo antes de una eventual ruptura alcista.
Posicionar la estrategia comercial
Nuestro corto AUD / JPY fue detenido en 80.25 la semana pasada. Hemos dado algunos análisis sobre cómo fue contra nosotros aquí.
Al considerar una nueva estrategia, la confusión que Trump y su administración crearon sobre la relación comercial con China es desconcertante. ¿Tienen un consenso sobre la escalada o la desescalada? O, ¿tendrán alguna vez un consenso sobre el tema? No hay forma de que podamos predecir si las nuevas rondas de aranceles comenzarán o no, o cuándo ocurrirá. Por lo tanto, los pares Dólar, Yen y Aussie son algo que preferiríamos evitar durante al menos una semana. Las negociaciones del TLCAN parecen interminables, pero podrían surgir repentinamente con un acuerdo. Por lo tanto, también nos gustaría evitar los pares de dólares canadienses.
Bueno, parece que no hay nada que intercambiar. Pero espera, todavía creemos en el final, "prevalece el sentido común". Es decir, como se señaló anteriormente, la negociación Brexit está en camino porque es manejada por personas racionales, en ambos lados. Si hay algún problema, es más probable que surja dentro del campo de vacaciones del Reino Unido. Pero dudaríamos si los Brexiteers se atreven a superar el trato y empujarán al país al desordenado Brexit. Por lo tanto, cualquier noticia negativa del lado del Reino Unido probablemente tendrá un impacto temporal en la libra frente al euro. La UE tiene suficientes problemas para manejar, incluidos Italia y Turquía, y sin mencionar los aranceles automotrices de EE. UU. Si pudiera haber un acuerdo con el Reino Unido, lo harán. Tanto el BoE como el BCE han establecido su política con bastante claridad y prácticamente no hay posibilidad de cambiar de rumbo en el corto plazo. Así que, fundamentalmente, Sterling está en ventaja contra el Euro a medida que las negociaciones Brexit progresan gradualmente hacia un acuerdo.
Técnicamente, el ascenso picado de EUR / GBP de 0.8620 debería haberse completado en 0.9097. Y se ve como un movimiento correctivo. Se espera una caída más profunda al 61.8% de retroceso de 0.8620 a 0.9097 en 0.8802 e inferior. Pero es difícil decir si se eliminará 0.8620. Para negociar esto, intentaremos capturar un rebote en las noticias negativas de Brexit, como algunas noticias falsas de que alguien dice que las conversaciones se rompen. Venderemos en 0.8950, ligeramente por encima del 38.2% de retroceso de 0.9051 a 0.8875 en 0.8942. Stop se pone en 0.8990, por encima del 61.8% de retroceso en 0.8984. El objetivo está en 0.8800, ligeramente por debajo del nivel de 0.8802 fib. El riesgo / recompensa está en 1: 3.75. Este es un comercio a corto plazo. Y si 0.8875 se saca antes de nuestra entrada, cancelaremos el pedido.
GBP / JPY subió aún más alto que 147.00 la semana pasada antes de formar un techo temporal allí y se retiró. El sesgo inicial es neutral esta semana para algunas consolidaciones primero. La ruptura del 38.2% de retroceso de 156.59 a 139.88 en 146.26 y la línea de tendencia a la caída a medio plazo argumentan que la disminución total de 156.59 se ha completado en 139.88, justo por delante de la zona de soporte de clave 139.29 / 47. La desventaja del retroceso debería estar contenida por encima del soporte de 142.58 para traer otro rally. Arriba, 147.00 apuntará a la resistencia de la clave 149.30 para confirmar nuestra vista alcista.
En general, siempre que se mantenga el soporte del clúster 139.29 (50% de retroceso de 122.36 a 156.59 en 139.47), la disminución de 156.69 se considera un movimiento correctivo. Es decir, aún se espera que el aumento desde 122.36 (2016 bajo) se extienda más arriba a través de 156.69. Sin embargo, la interrupción sostenida de 139.29 / 47 debería confirmar la reversión a medio plazo y la perspectiva bajista.
En la imagen a más largo plazo, la falla en mantener por encima de 55 mes EMA (ahora en 152.74) está mezclando la perspectiva. No obstante, mientras 139.29 se mantenga, el aumento de 122.36 es favorable para extender 50% de 195.86 (2015 alto) a 122.36 (2016 bajo) en 159.11, y posiblemente a 61.8% de retroceso en 167.78 antes de completarse. Sin embargo, el quiebre firme de 139.29 volverá a centrarse en la zona de soporte 116.83 / 122.36.




 Signal2forex.com - Los mejores robots y señales de Forex


