
Inizio settimana 30 luglio 2018
- Il calo dei prezzi dell'elettricità è un punto di svolta per l'inflazione australiana.
- Australia: approvazioni di abitazioni, saldo commerciale, vendite al dettaglio, credito privato, indice di valore di casa CoreLogic.
- NZ: occupazione, salari, consenso per la costruzione, fiducia nelle imprese.
- Cina: NBS e Caixin PMI.
- Europa: CPI, occupazione, PIL.
- Stati Uniti: decisione politica FOMC, buste paga, inflazione PCE, indagini ISM.
- Banche centrali: decisioni politiche BOJ, BOE e RBI.
- Principali previsioni economiche e finanziarie.
Le informazioni contenute in questo rapporto sono aggiornate come 27 luglio 2018.
Il calo dei prezzi dell'elettricità è un cambio di gioco per l'inflazione australiana
L'IPC del trimestre di giugno ha stampato 0.4% qtr rispetto alle previsioni di Westpac per 0.4%. La mediana di mercato era 0.5%. Dato che in 2 la posizione dei decimali nell'IPC era 0.36% qtr, è chiaramente un aggiornamento morbido. Il tasso annuale è stato innalzato sugli effetti base a 2.1% anno rispetto a 1.9% in 2018 Q1 e 2017 Q4 e 1.8% anno in Q3.
Le misure di base, che sono regolate su base stagionale e escludono le mosse estreme, sono aumentate molto come previsto (0.46% qtr rispetto alla nostra previsione 0.50% qtr). Nel trimestre, la media ritagliata ha guadagnato 0.52% mentre la mediana ponderata ha aumentato 0.49%. Includendo le revisioni, il ritmo annuale della media delle misure di base è stato 1.9% y una moderazione rispetto al ritmo 2.0% yr nei tre trimestri precedenti.
L'analisi dell'ABS ha anche confermato la stagionalità negativa nel CPI del trimestre di giugno con la stima destagionalizzata in aumento di 0.5% qtr rispetto alla stampa del titolo 0.4% qtr. È curioso quindi che il mercato abbia avuto una previsione media 0.5% qtr per l'inflazione di fondo e core. A meno che non ci sia qualcosa di estremo nella distribuzione delle variazioni di prezzo, allora tutto il resto è uguale, ci si aspetterebbe che la previsione dell'inflazione core dovrebbe essere superiore alla stima dell'inflazione primaria, dato che i componenti sono aggiustati stagionalmente prima del pareggio. Il fatto che la stima del mediano del mercato fosse uguale alla stima principale ci suggerisce che molti analisti stanno facendo congetture plausibili per le loro previsioni e non completando le previsioni dei componenti bottom-up, quindi tagliando i risultati, come fa Westpac.
Il ritmo annualizzato di sei mesi dell'inflazione core è ora 2.0% yr da 2.0% yr in Q1 e 1.7% yr in Q4 2017. Per una misura di inflazione di base più ampia, più in linea con alcune misure internazionali, i beni e servizi del settore di mercato al netto delle voci volatili sono aumentati di 0.4% qtr mantenendo il ritmo annuale stabile a 1.1% anno.
I prezzi chiave non negoziabili, in particolare per l'alloggio, la salute e l'istruzione, frenano l'inflazione, mentre i prezzi dell'energia sono diventati una forza deflazionistica. Al di fuori di questi fattori, tuttavia, non vi è alcuna prova reale di un allargamento della deflazione / deflazione dei prezzi. Per una revisione più approfondita del CPI del trimestre di giugno si prega di fare riferimento al nostro bollettino Aust 2018 Q2 CPI: Aspettando Godot ha una corsa record presso l'ABS.
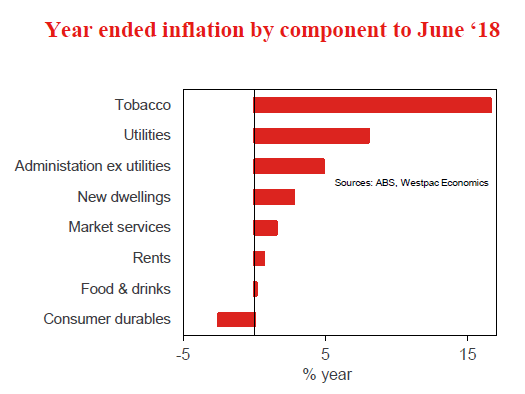
Il nostro interesse si concentra sui costi degli alloggi, come dove vanno i costi degli alloggi, così come l'inflazione non scambiata. I costi degli alloggi sono stati vicini alle nostre aspettative in aumento dello 0.2% rispetto allo 0.1% previsto. Tuttavia, il mix è stato molto interessante con affitti stabili (0.2% previsto), acquisti di abitazioni sono aumentati dello 0.8% (vs 0.5% previsto) mentre il calo delle utenze è stato superiore alle attese (–1.2% vs –0.9% previsto). Per i servizi di pubblica utilità è stato previsto un calo della bolletta elettrica (–1.3% t / trim) e un calo ancora maggiore del gas e altri combustibili domestici (–2.2% t / t).
Per gli affitti, al di fuori dell'incremento di 0.8% qtr a Hobart, tutte le altre città capitali hanno registrato affitti molto soffici o in calo. Sydney e Melbourne hanno registrato guadagni rispettivamente di 0.3% qtr e 0.2% qtr, mentre gli affitti sono diminuiti -0.2% qtr a Brisbane e -1.8% qtr a Perth. Gli affitti di Adelaide sono saliti 0.4% qtr. Andando avanti sembra che ci siano rischi al ribasso per i guadagni molto modesti degli affitti che abbiamo nel nostro profilo di inflazione.
Più significativo per il nostro profilo di inflazione è stato lo spostamento delle bollette energetiche delle famiglie. Fino a quest'anno, l'aumento dei prezzi all'ingrosso dell'elettricità e del gas spingeva i costi delle utenze domestiche a salire. Poi l'anno scorso un cambio di strategia da parte del governo del Queensland e un'inaspettata ondata di produzione di energia rinnovabile hanno visto un crollo dei prezzi all'ingrosso dell'elettricità. Anche l'intervento del governo federale nel mercato del gas lo scorso anno per garantire più gas per uso domestico ha contribuito ad alleviare le pressioni sui prezzi.
Questo è un cambio di gioco. Fino a poco tempo fa ci aspettavamo che l'aumento dei prezzi dell'elettricità sarebbe rimasto un impulso inflazionistico significativo almeno attraverso 2018 e possibilmente in 2019. Il recente calo dei prezzi all'ingrosso, che probabilmente continuerà con gli investimenti in corso in rinnovabili, più la pressione del governo federale attraverso il rilascio di un recente rapporto ACCC nel mercato nazionale dell'elettricità (l'ACCC rilascia un progetto per ridurre i prezzi dell'elettricità) prevediamo che i prezzi dell'elettricità cadere attraverso 2018 e la prima metà di 2019. Siamo stati prudenti con il declino stimato e suggeriamo che i rischi per le nostre previsioni sull'inflazione dell'elettricità sono più al ribasso che al rialzo.
L'impatto che ne deriva di questi cambiamenti è che ora prevediamo che l'inflazione complessiva rimarrà al di sotto di 2.0% anno alla fine di 2019 (la nostra previsione è per 1.7% anno alla fine 2019). È corretto; non solo non ci aspettiamo che l'inflazione ritorni a metà del target band, ma non ci aspettiamo che ritorni nella band.
Ma è importante notare che il calo dei prezzi dell'elettricità è un fattore chiave per frenare l'inflazione complessiva. Per quanto riguarda l'inflazione core, vediamo che si mantiene vicino al fondo della banda target della RBA attraverso questo periodo (2.1% yr alla fine 2019). Pertanto, pensiamo che sia troppo presto per iniziare a discutere il rischio di un taglio dei tassi da parte della RBA. Il governatore della RBA Lowe ha affermato che in un contesto di solida crescita dell'occupazione non era nell'interesse del benessere della nazione abbassare ulteriormente i tassi d'interesse, poiché data un'inflazione così bassa incorporata, questo potrebbe non generare l'impulso inflazionistico attraverso i salari ma piuttosto solo aumentare la crescita del credito e aumentare ulteriormente i prezzi delle attività. (vedi Governatore della RBA, Philip Lowe, al forum della BCE sul sistema bancario centrale). L'IPC del trimestre di giugno e le revisioni delle nostre previsioni sull'inflazione sono coerenti con una RBA in attesa fino alla fine di 2019.
Al di fuori dei servizi di pubblica utilità, l'altra area in cui la pressione al ribasso sembra essere significativa è stata la rideterminazione del prezzo stagionale inferiore alle attese per la mobilia domestica e i servizi (0.3% vs 0.8% previsto). Sembra che la pressione competitiva per contenere i prezzi in questo settore continui, quindi stiamo osservando attentamente questo spazio. Le nostre previsioni incorporano alcuni passaggi da un AUD più debole nei prossimi due anni. Qualsiasi mancanza di tale passaggio rappresenta un rischio al ribasso sia per le nostre previsioni sull'inflazione principale che per quelle di fondo.
La settimana che fu
Qui e all'estero, l'inflazione è stata un obiettivo chiave questa settimana. Inoltre, per un cambiamento le tensioni commerciali si sono allentate con il colloquio iniziale tra Stati Uniti ed Europa. Detto questo, permane lo stallo tra Stati Uniti e Cina.
Per l'Australia, l'IPC del trimestre di giugno è rimasto su un tema familiare poiché la serie principale ha deluso le aspettative del mercato per il settimo trimestre consecutivo. Il titolo e l'inflazione core sono stati entrambi positivi nel trimestre rispettivamente a 0.4% e 0.5%, con il risultato più debole dell'inflazione complessiva in seguito al mese di giugno caratterizzato da un trimestre debole (le misure di base sono destagionalizzate e quindi astratte da questa volatilità) . Anche i tassi annui rimangono allineati al fondo della fascia target, a 2.1% anno e 1.9% anno rispettivamente per l'inflazione principale e core.
Allo stato attuale, il bilanciamento dei rischi implica che l'inflazione tenderà a mantenere questo ritmo attraverso il resto di 2018 e 2019. I prezzi chiave non negoziabili, in particolare per l'alloggio, la salute e l'istruzione, frenano l'inflazione, mentre i prezzi dell'energia sono diventati una forza deflazionistica. Al di fuori di questi fattori, tuttavia, non vi è alcuna prova reale di un allargamento della deflazione / deflazione dei prezzi. Di conseguenza, l'inflazione non agirà da catalizzatore per modificare l'orientamento della politica.
Pur concentrandosi sull'Australia, vale la pena sottolineare la recente pubblicazione del WestPac Red Book di luglio, la nostra valutazione approfondita del consumatore. La chiave di questa edizione è la tensione emergente tra la visione sempre più positiva dei consumatori sull'economia e l'atteggiamento ancora circospetto nei confronti delle finanze familiari.
Il passaggio a sorpresa delle misure fiscali personali del governo ha chiaramente rafforzato il sentimento, ancor più nei confronti dell'economia più ampia delle finanze dei singoli. Probabilmente questo parla del fatto che le pressioni sul costo della vita rimangono di fronte, così come l'angoscia che la ricchezza viene erosa dal calo dei prezzi delle case, in particolare a Sydney e Melbourne. Al ritmo attuale della crescita dei consumi e al rallentamento degli investimenti residenziali, gli effetti di ricchezza negativa e gli standard di prestito più stringenti sono chiari rischi.
Per l'economia globale, è stata una settimana relativamente tranquilla, con solo due eventi chiave: un incontro tra il presidente degli Stati Uniti Trump e il presidente della Commissione CE Juncker sul commercio; e la riunione della politica di luglio della BCE.
Per il mercato, la riunione commerciale ha ottenuto ciò che si sperava: un allentamento delle tensioni commerciali attraverso un accordo per discutere la riduzione delle barriere commerciali tra le due superpotenze globali. Passerà un po 'di tempo prima che i colloqui si verifichino e i dettagli vengano rilasciati; ma per il momento, il sentimento del mercato poggerà su un piede sicuro fino a quando non si verificherà un'ulteriore escalation di tensioni tra Stati Uniti e Cina. In questo contesto, la BCE si è riunita per la riunione di luglio.
Le indicazioni fornite sulla politica erano le stesse della riunione di giugno. In particolare, i tassi rimasti in attesa "durante l'estate" sono stati confermati nel senso che il primo rialzo dei tassi non sarebbe stato possibile fino alla fine dell'estate. Ergo, la posizione politica in Europa rimarrà invariata fino almeno a settembre o ottobre 2019, ad eccezione della fine degli acquisti di asset a dicembre 2018 (che è già scontato nei mercati).
Affinché un ciclo di rialzo dei tassi inizi in quel momento, la crescita economica deve rimanere su basi ampie in modo tale che la crescita dei salari e del reddito acceleri ulteriormente e l'inflazione sviluppi una solida base. Da meno dell'1.0% anno a giugno 2018, l'inflazione core ha una lunga strada da percorrere per avvicinarsi (ma al di sotto) del 2.0% anno su base sostenuta come intende la BCE. Degno di nota dalla sessione di domande e risposte è stato: il conforto della BCE con il deprezzamento dell'euro nel 2018, che è visto come il risultato della sovraperformance degli Stati Uniti in termini di crescita e politica; e l'ennesimo appello alla riforma fiscale del presidente Draghi. Quest'ultima è certamente necessaria se si vuole che l'attività e la crescita dell'occupazione rimangano al di sopra del trend nei prossimi anni.
Grafico della settimana: errori di previsione CPI in Australia
L'IPC del trimestre di giugno ha stampato 0.4% qtr rispetto alle previsioni di Westpac per 0.4% e la media di mercato di 0.5%.
Ora abbiamo visto sette trimestri consecutivi in cui i meteorologi hanno sovrastimato la stampa CPI. L'errore medio dal trimestre di dicembre 2016 è + 0.14ppt. L'inflazione core è arrivata come previsto e, come gruppo, gli analisti stanno sostanzialmente correggendo l'impulso di inflazione di base (errore medio 0.02ppt su sette trimestri) ma continuano a sottostimare l'impulso di disinflazione che colpisce determinati settori con uno sconto maggiore del solito (o inferiore al solito) post repricing delle vendite) in quei settori.
Nuova Zelanda: settimana prima e conclusione dei dati
Durante la settimana scorsa abbiamo visto più prove che l'economia ha rallentato nella prima metà dell'anno. In particolare, la migrazione netta ha continuato a rallentare e ci sono segnali che indicano che le imprese non stanno importando attrezzature di capitale allo stesso ritmo in cui erano all'inizio dell'anno. La debole crescita degli ultimi mesi potrebbe anche significare che dopo una serie di relazioni più forti, il mercato del lavoro ha preso una pausa nel trimestre di giugno.
Questa settimana abbiamo avuto ulteriore conferma che l'economia ha cambiato marcia nel primo semestre dell'anno. Una cosa che ci aspettavamo era una pausa negli investimenti delle imprese sulla scia dell'incertezza politica e della debole fiducia delle imprese negli ultimi mesi. Questa opinione è stata supportata da recenti sondaggi in cui le imprese hanno riferito di voler investire meno nei prossimi mesi. Tuttavia, fino a questa settimana, abbiamo avuto poche prove concrete di un effettivo calo degli investimenti. I dati sugli scambi di merci di questa settimana potrebbero essere uno dei primi segni. Il ritmo delle importazioni di beni strumentali è rallentato a giugno, in linea con le nostre previsioni di una temporanea sospensione degli investimenti delle imprese nella seconda metà dell'anno. Ci aspettiamo di vedere un ulteriore raffreddamento delle importazioni di beni strumentali evidenti nei dati commerciali nei prossimi mesi.
Un altro elemento chiave del rallentamento è la migrazione netta inferiore. I dati sulla migrazione netta di giugno sono stati nuovamente coerenti con questa visione. La migrazione mensile del netbook è rallentata ulteriormente, portando la migrazione netta annuale al suo punto più basso dal mese di novembre 2015. Anche se questo è ancora un livello storicamente elevato, la migrazione annuale annua è passata da un picco di 72,500 a poco meno di 65,000 ora.
Gran parte del recente allentamento della migrazione netta è stato guidato dalla modifica dei flussi trans-Tasman. L'attrattiva relativa del mercato del lavoro australiano è migliorata grazie alla forte crescita dell'occupazione e al calo del tasso di disoccupazione. Prevediamo che l'attrattiva relativa delle condizioni del mercato del lavoro continui a muoversi a favore dell'Australia nei prossimi anni. È probabile che questo porti ad un numero crescente di neozelandesi che si recano nuovamente in Australia per cercare la loro fortuna attraverso il fosso.
Detto questo, le condizioni locali del mercato del lavoro sono attualmente incerte. Attualmente, le condizioni del mercato del lavoro sono molto salde, con il tasso di disoccupazione a un anno 9 basso e l'angoscia diffusa tra le imprese circa la difficoltà di trovare lavoratori. Tuttavia, prevediamo che il rallentamento in condizioni economiche più ampie abbia un impatto finale sulla domanda di lavoro, anche se con un certo ritardo. È probabile che queste tensioni concorrenti siano evidenti nella suite di dati sul mercato del lavoro per il trimestre di giugno pubblicato la prossima settimana.
Nel complesso, ci aspettiamo che il tasso di disoccupazione si mantenga stabile al 4.4%. Mentre i dati sul mercato del lavoro possono essere notoriamente discontinui da un trimestre all'altro, il tasso di disoccupazione tende ad essere la misura più affidabile di ciò che sta realmente accadendo. Inoltre, alcuni dettagli della prossima settimana potrebbero essere un po 'sorprendenti per i mercati finanziari. In particolare, prevediamo una crescita occupazionale negativa per il trimestre. Gran parte di questo riflette la nostra tolleranza per un modello stagionale distorto nel sondaggio piuttosto che una vera e propria divergenza di opinioni con altri previsori che prevedono una crescita occupazionale positiva. Tuttavia, un risultato apparentemente debole potrebbe generare qualche commento e una reazione nei mercati finanziari. Sottolineiamo concentrarsi sul tasso di disoccupazione come la misura più affidabile.
Con il rialzo dell'inflazione nel radar per entrambi i mercati e la Reserve Bank nelle ultime settimane, ci sarà anche interesse su come le varie misure salariali si stanno evolvendo. Fino ad oggi ci sono state poche prove che il restringimento del mercato del lavoro abbia portato a una ripresa delle pressioni salariali. E le nostre previsioni presuppongono che questo rimanga il caso nel trimestre di giugno. Anche se prevediamo un rialzo trimestrale 0.5% nell'indice del costo del lavoro (LCI) (un aumento della stringa di aumenti del 0.4%) l'aumento è dovuto principalmente al salario minimo più alto del solito di quest'anno e al salario dei lavoratori anziani dello scorso anno regolamento azionario. L'LCI tende ad evolversi molto lentamente, quindi qualsiasi deviazione dalle nostre previsioni - in entrambe le direzioni - sarebbe degna di nota. È importante sottolineare che non prevediamo che la pressione salariale sarà contenuta indefinitamente. Le crescenti aspettative inflazionistiche combinate con un basso tasso di disoccupazione e i cambiamenti politici che hanno portato il quadrante a favore dei dipendenti nelle trattative salariali dovrebbero vedere l'inflazione salariale alla fine iniziare a scivolare più in alto l'anno prossimo.
Con il mandato di doppia occupazione e inflazione della Reserve Bank ora saldamente in essere, i dati del mercato del lavoro della prossima settimana costituiranno anche una parte importante delle deliberazioni in vista della Dichiarazione sulla politica monetaria pubblicata il 9th di agosto.
Per la cronaca, riteniamo estremamente improbabile che eventuali sorprese nei dati del mercato del lavoro siano sufficienti a spostare la Banca dalla sua sospensione "per qualche tempo a venire". Mentre le pressioni inflazionistiche sono in aumento, in particolare con la stampa dell'inflazione non negoziabile al di sopra delle previsioni di RBNZ in Q2, e le misure di maggiore inflazione core, le crescenti pressioni inflazionistiche sono ampiamente compensate da una crescita più lenta. Il PIL è cresciuto del 0.4% nel trimestre di marzo, ben al di sotto delle previsioni 0.7% di RBNZ, mentre le previsioni di 0.8% per Q2 ci sembrano troppo ottimistiche.
Considerati questi sviluppi in ampia misura compensativi, è improbabile che RBNZ venga presto messo in azione. Manteniamo la nostra opinione che sarà l'ultimo trimestre di 2019 prima che la RBNZ elevi l'OCR.
Anteprime dati
Approvazioni dell'abitazione di Aus Jun
- Lug 31, Ultimo: -3.2%, WBC f / c: flat
- Mkt f / c: 1.0%, intervallo: -3.0% a 4.0%
Le approvazioni delle abitazioni sono diminuite del 3.2% a maggio con un calo sorprendentemente forte del 8.6% nelle case unifamiliari parzialmente compensato da un aumento del 4.3% in unità. Con alcune oscillazioni selvagge in alcuni dettagli dello stato, si consiglia cautela nell'interpretazione delle ultime cifre. In particolare, una brusca caduta in Qld potrebbe rivelarsi un rumore o un abbandono temporaneo. Più in generale, le parti chiave delle previsioni di Westpac per un ulteriore indebolimento nella costruzione di grattacieli devono ancora arrivare.
L'aggiornamento di giugno dovrebbe risolvere alcune di queste domande. Mentre la caduta di maggio sembra esagerata, le approvazioni del finanziamento dell'edilizia abitativa continuano a puntare a una chiara tendenza al ribasso nelle approvazioni non high rise. Nel frattempo, gli acquisti di siti hanno indicato per qualche tempo un ulteriore netto calo per le approvazioni in rialzo. A conti fatti, ci aspettiamo che le approvazioni totali restino piatte a giugno, anche se alcuni restituiscono la debolezza di maggio nelle case. I rischi abbondano, comprese potenziali revisioni al rialzo delle stime precedenti.
Aus giugno credito privato
- Jul 31, Ultimo: 0.2%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, intervallo: 0.3% a 0.4%
La crescita del credito del settore privato è modesta e rallenta quando l'alloggio si raffredda. A maggio, il credito è cresciuto solo del 0.2% e la crescita annuale è scesa al 4.8%, in calo rispetto a 5.4% lo scorso settembre. Per giugno, prevediamo un aumento del 0.3% e una crescita annuale di 4.5%, il ritmo più lento dall'inizio di 2014.
Il credito immobiliare, in questa fase tardiva del ciclo, sta rallentando mentre le condizioni di prestito più strette vedono un nuovo calo del credito. A maggio, la crescita del credito immobiliare è stata di 0.37% m, 5.8% anni. Il ritmo annualizzato del mese 3 è diminuito a 5.1% ed è impostato per scendere al ribasso.
Il credito aziendale, 3.8% superiore al livello di un anno fa, è volatile attorno a un modesto trend al rialzo in quanto le imprese aumentano gli investimenti nell'economia reale. Per maggio è stato un aggiornamento debole, -0.2%, dopo un salto di 1.2% rispetto ai due mesi precedenti. Prevediamo un piccolo aumento a giugno, ma la volatilità significa che c'è un grado di incertezza attorno a questa cifra.
Il credito personale continua a contrarsi, -1.3% nel corso dell'anno.
Aus Jul CoreLogic indice di valore domestico
- Agg 1, Ultimo: -0.3%, WBC f / c: -0.5%
Il mercato immobiliare australiano continua a correggere. I prezzi sono diminuiti di 0.3% a giugno, segnando il nono calo mensile consecutivo. I prezzi nazionali sono in calo del 2.2% rispetto al loro picco di settembre.
La correzione rimane sia relativamente superficiale che ristretta, concentrata nei già forti mercati di Sydney e Melbourne. Questi due mercati non hanno visto alcun aumento netto dei prezzi da 2016 e mid-2017 rispettivamente. Il mercato di Perth rimane bloccato anche nella sua correzione a lungo termine.
L'indice giornaliero indica che lo slittamento dei prezzi è tornato a salire a luglio con un calo del 0.5%, il che significa che i prezzi sono in calo -2.5% a livello nazionale. I tassi di liquidazione delle aste si sono indeboliti notevolmente attraverso maggio-giugno-luglio, evidenziando un'ulteriore difficoltà derivante dal rafforzamento dei criteri di prestito e dai tempi di elaborazione più lunghi.
Bilancia commerciale Aus Jun, AUDbn
- Agg 2, Ultimo: 0.8, WBC f / c: 1.1
- Mkt f / c: 0.9, intervallo: da 0.2 a 1.6
Il conto commerciale mensile dell'Australia è stato in surplus finora in 2018. Per giugno, prevediamo un altro surplus commerciale, aumentando leggermente a $ 1.1bn, da $ 0.8bn a maggio.
La bolletta delle importazioni dovrebbe essere sostanzialmente invariata, con un aumento dei volumi potenzialmente compensato da un modesto abbattimento dei prezzi del carburante (a seguito di forti aumenti).
Si prevede che gli utili delle esportazioni aumenteranno del 0.8%, $ 0.3bn, sostenuti da un aumento dei volumi di carbone e da un aumento dei prezzi del carbone. Si prevede che i combustibili (incluso il GNL) e i minerali metalliferi (compreso il minerale di ferro) siano poco variati con modesti guadagni in termini di volumi compensati da prezzi più bassi.
Il surplus commerciale mensile medio per Q2 sarebbe $ 0.8bn (soggetto a revisioni), restringendo da $ 1.2bn per Q1. Questo modesto peggioramento probabilmente riflette l'impatto di un calo delle ragioni di scambio, in calo di circa -1½%.
Commercio al dettaglio di Aus Jun
- Agg 3, Ultimo: 0.4%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, intervallo: 0.1% a 0.7%
I rivenditori hanno registrato un aumento leggermente superiore alle attese, anche se modesto, delle vendite di 0.4% a maggio. Un rimbalzo in abbigliamento e nei grandi magazzini ha guidato il guadagno con condizioni deboli in altre categorie. Alcuni rimbalzi sono probabilmente legati alle condizioni meteorologiche dopo che condizioni anormalmente calde hanno gravato sulle vendite di abbigliamento nella prima parte dell'inverno. Il commercio al minuto di abbigliamento e di grandi magazzini era piatto nel mese.
Gli indicatori suggeriscono che i rivenditori hanno continuato a vedere condizioni miste a giugno. Il sentiment dei consumatori si è alzato in seguito ai tagli fiscali annunciati nel budget di maggio, ma le componenti chiave relative alla spesa sono rimaste deboli. I sondaggi sulle aziende private sono stati contrastanti, le risposte al sondaggio NAB per il retail, ma il sondaggio AiG mostra un miglioramento. A conti fatti, ci aspettiamo che maggio mostri un guadagno di 0.3%. Si noti che le pressioni di sconto sui prezzi stanno attenuando un tocco e potrebbero facilitare ulteriormente le modifiche GST di luglio 1, il che significa che le merci importate di basso valore saranno ora tassate.
Aus Q2 vendite al dettaglio reali
- Agg 3, Ultimo: 0.2%, WBC f / c: 0.8%
- Mkt f / c: 0.8%, intervallo: 0.4% a 1.0%
Q1 era un trimestre debole per i consumatori con vendite al dettaglio reali in aumento solo del 0.2%. La principale sorpresa riguardava i prezzi al dettaglio che aumentavano del 0.4%, rappresentando la maggior parte del guadagno nominale delle vendite nel trimestre. Il rialzo dei prezzi è stato trainato principalmente dal cibo, con la deflazione dei prezzi che continua tra le categorie non alimentari. In particolare, il dettaglio ha mostrato un calo dei volumi da un quarto a quasi tutte le categorie non alimentari.
Il risultato deludente di Q1 segue una corsa incerta, i quattro trimestri precedenti mostrano guadagni di 0.2%, 1.4%, 0.2% e 0.8%. Alcuni di questi potrebbero essere dovuti a cambiamenti nei tempi di vendita, in particolare nel periodo di Natale-Capodanno.
È probabile che l'aggiornamento Q2 mostri un rimbalzo. Le vendite nominali sono sulla buona strada per salire di 1.0% rispetto a 0.6% in Q1. Il dettaglio dell'IPC di Q2 suggerisce che i prezzi al dettaglio sono aumentati di circa 0.2% nel trimestre, questa volta con la debolezza del settore alimentare che ha compensato i prezzi non alimentari più rigidi. Mentre incerto, il mix punta ad un aumento del 0.8% nelle vendite reali.
Consenso residenziale di NZ Jun
- Lug 31, Ultimo: + 7.1%, WBC f / c: -12%
L'emissione di consenso residenziale è aumentata in maggio, aumentando del 7.1%. Ciò ha portato i numeri di consenso al loro massimo livello da 2004. In parte, questo ritiro è stato causato da alcuni cambiamenti "grumosi", incluso un aumento di circa 25% nella categoria di case standalone solitamente stabile a Auckland il mese scorso. Ancora più importante, c'è stato un notevole aumento di tendenza dei consensi di media densità a Auckland, supportato da modifiche normative.
I numeri di consenso nella maggior parte delle altre regioni rimangono fermi, sebbene l'emissione a Canterbury stia gradualmente riducendo.
Con qualche emissione "nodosa" negli ultimi mesi, ci aspettiamo di vedere un considerevole ritiro dei numeri di consenso complessivo a giugno. Tuttavia, si prevede che il livello di emissione rimarrà elevato, supportato da un numero elevato di consensi per le abitazioni a media densità ad Auckland.
Confidenza commerciale NZ Jun ANZ
- Jul 31, Ultimo: -39
La fiducia delle imprese si è indebolita ulteriormente a giugno e le aspettative delle imprese sulla propria attività sono scese al livello più basso dal mese di novembre 2017.
Il calo della fiducia delle imprese è stato relativamente diffuso. Tuttavia, a giugno si è registrato un miglioramento della fiducia nel settore agricolo in seguito all'annuncio del governo della sua intenzione di tentare l'estirpazione di Mycoplasma bovis e una forte previsione di pagamento di apertura da parte di Fonterra. Da allora i prezzi dei prodotti caseari sono diminuiti drasticamente, il che può ammalorare la fiducia.
Le aspettative di inflazione sono aumentate ulteriormente a giugno e potrebbero andare oltre nei prossimi mesi sulla scia dell'aumento dei prezzi della benzina e dell'aumento dell'inflazione complessiva.
Indagine sulle forze di lavoro domestiche in NZ Q2
- Aug 1 Occupazione, Ultima: + 0.6%, WBC f / c: -0.3%, Mkt f / c: + 0.4%
- Aug 1 Disoccupazione Ultimo: 4.5%, WBC f / c: 4.4%, Mkt f / c: 4.4%
Il mercato del lavoro della Nuova Zelanda si è inasprito negli ultimi anni. Ma il rallentamento della crescita economica rischia di rallentare il passo del miglioramento.
Ci aspettiamo che il tasso di disoccupazione si mantenga stabile a 4.4% nel trimestre di giugno, ponendo fine a una riduzione di cinque trimestri. Ciò è in linea con le previsioni della Reserve Bank e altre previsioni di mercato.
Dove ci differenziamo è nella nostra previsione di un calo dell'occupazione per il trimestre. Questo riflette in gran parte la nostra tolleranza per un modello stagionale distorto nel sondaggio. Tuttavia, un risultato apparentemente debole probabilmente genererebbe una reazione nel mercato. Raccomandiamo di concentrarci sul tasso di disoccupazione come misura più affidabile delle tendenze del mercato del lavoro.
NZ Q2 Indice del costo del lavoro
- Aug 1, settore privato Ultimo: 0.4%, WBC f / c: 0.5%, Mkt f / c: 0.6%
L'indice del costo del lavoro è una misura molto lenta della crescita dei salari. Gli ultimi anni hanno visto una serie di guadagni trimestrali 0.4%, a parte il saldo degli stipendi dei lavoratori anziani in Q3 lo scorso anno.
Prevediamo un aumento del 0.5% leggermente maggiore per il trimestre di giugno. Il fattore principale è l'aumento del salario minimo 4.8% di quest'anno, rispetto agli aumenti medi di 3.4% negli ultimi anni. A parte questo, non ci aspettiamo di vedere ancora prove diffuse di una ripresa nella crescita dei salari.
Al contrario, la misurazione del Trimest Employment Survey (QES) dei guadagni orari medi è stata accelerata nell'ultimo anno e ci aspettiamo un'ulteriore ripresa questa volta. Ma questo provvedimento ha rallentato bruscamente un anno fa, e non è chiaro se questo rimbalzo sarà sostenuto
Bank Bank dell'Inghilterra Bank Rate
- Agg 2, Ultimo: 0.5%, WBC f / c: 0.5%, Mkt f / c: 0.75%
La decisione di agosto della Bank of England sembra equilibrata. Il BOE ha già segnalato che nei prossimi anni sarà necessario un graduale moderato restringimento. E dalla loro precedente decisione, abbiamo visto il tasso di disoccupazione rimanere basso e un certo numero di indicatori hanno indicato un rafforzamento della crescita nella parte centrale dell'anno.
Tuttavia, il ritmo della crescita rimane attenuato. Inoltre, l'inflazione si è attenuata, con il core rate ridotto al 1.9%. Oltre a questi fattori, il contesto politico rimane roccioso, con la Brexit che getta un'ombra lunga sulle prospettive a lungo termine dell'economia.
Dati i persistenti rischi al ribasso, ci aspettiamo che la Bank of England manterrà il Bank Rate sospeso nella sua riunione di agosto e che manterrà un graduale restringimento della tendenza.
Riunione politica degli Stati Uniti del FOMC agosto
- Agg 1, Ultimo: 1.875%, WBC f / c: 1.875%
La recente serie di dati è stata condotta con fiducia e con il FOMC. Anche se è molto improbabile che il carrello delle mele venga sconvolto accelerando il ritmo dei rialzi dei tassi sui fed funds, il punto di vista per l'economia dopo la riunione di Aug 1 sarà molto costruttivo.
Evidente nelle recenti comunicazioni è stata la forte fiducia nel mercato del lavoro e quindi il consumo delle famiglie. Nel frattempo, nel settore delle imprese, sebbene le recenti tensioni commerciali abbiano favorito i rischi, in generale il Comitato continua a ritenere che gli investimenti contribuiranno alla crescita per quest'anno e per il prossimo.
È anche evidente che il presidente Powell e il resto del FOMC non sono (ancora) preoccupati di ciò che la curva dei rendimenti potrebbe segnalare, o delle condizioni finanziarie in senso più ampio. Quest'ultimo morde, ma non fino a metà 2019 dopo altre quattro escursioni.
Rapporto sull'occupazione negli Stati Uniti
- Aug 3 Cambio occupazione, Ultima: 213k, WBC f / c: 180k
- Aug 3 Tasso di disoccupazione, Ultimo: 4.0%, WBC f / c: 3.9%
Il mercato del lavoro statunitense ha continuato a superare le aspettative in 2018. La crescita dell'occupazione continua a funzionare ben prima del ritmo necessario per mantenere costante il tasso di disoccupazione. E, di conseguenza, tutte le misure del lasso di lavoro del mercato del lavoro hanno continuato a muoversi più in basso, superando livelli storicamente bassi.
Vieni a luglio, cerchiamo un altro risultato forte, anche se un po 'più modesto di quelli visti di recente. Un guadagno 180k vedrebbe comunque che il ritmo medio di 2018 fino a oggi rimane al di sopra di quello di 2017, e rafforzerebbe ulteriormente il caso di guadagni salariali più forti.
Su questo punto, vale la pena notare che i dati di giugno per il reddito personale e l'indice dei costi di occupazione su 31 luglio precederanno il rapporto sull'occupazione di luglio. Entrambi sono degni di attenzione.




 Signal2forex.com - I migliori robot e segnali Forex


