
כשגולדמן זאקס ביקש מהאנק פולסון להיות האיש האחראי על אסיה ב-1990, זה היה מסיבה פשוטה: הוא היה מבוסס בשיקגו, מה שאומר שהוא היה קצת יותר קרוב לאזור מאשר ראשי בנק ההשקעות שלו בניו יורק - "זה יגיד לך כמה חשובה אסיה לתוכניות של החברה אז", הוא נזכר מאוחר יותר.
איך השתנו הזמנים. לבנקים גלובליים יש כעת פעילות גדולה בהונג קונג, סינגפור ובמקומות אחרים באזור. אסיה הפכה למהלך הברור עבור בנקי השקעות בארה"ב שמביטים בעמלות עסיסיות, עבור בנקים אירופיים מצומצמים המנסים לברוח מצמיחה פושרת בבית ועבור חברות השקעות פרטיות בחיפוש אחר העסקה הגדולה הבאה. אבל בעוד שכל אסיה עלתה בחשיבותה, ברור שסין נמצאת בליגה משלה.
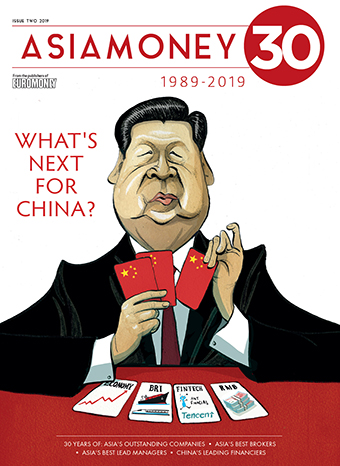
Asiamoney פורסם לראשונה באוקטובר 1989. באותה תקופה, לסין לא היו לא בורסות ולא בנקים במדיניות מוגדרת היטב. דנג שיאופינג, מתקן השוק הגדול במדינה, נאבק לבסס את כוחו. החברות ב-WTO הייתה במרחק של יותר מעשור.
נראה שסין התפתחה מעט מבחינת המבנים הפוליטיים שלה מאז, אבל דברים רבים אחרים השתנו מאוד. התוצר המקומי הגולמי של המדינה לנפש היה 310.8 דולר כשפרסמנו לראשונה; זה היה 8,826.9 דולר בסוף 2017. הבנקים הסיניים הם כיום הגדולים בעולם לפי נכסים. חברות סיניות כמו עליבאבא וטנסנט מפורסמות מחוץ לשווקי הבית שלהן.
חלו גם שינויים סיסמיים באופן שבו קובעי המדיניות הסיניים מתייחסים לשוקי ההון. בסוף שנות ה-1990, כאשר החברות הראשונות בבעלות ממשלתית סינית פנו להונג קונג עם הנפקות ראשוניות, חברות offshore הציעו ידע באותה מידה שהן עשו הון. חברות סיניות היו צפויות ללמוד על תקני גילוי, אסטרטגיה עסקית ומבני הון מיטביים.
כשחברות זרות הלכו לכיוון השני, הם הורשו להרוויח כסף בסין, אבל הם היו צריכים לחלוק את הידע שלהם.
רבים מלקחי המפתח נלמדו כעת. עם תוכניות Bond Connect ו-Stock Connect, למשקיעים זרים יש גישה נוחה לשוקי ההון של סין. לאחר שורה של שינויים כללים ב-2018, לזרים יש גישה הרבה יותר טובה לדירוגי הבנקאות, הביטוח, המסחר בניירות הערך ודירוג האשראי של סין.
זה לא יוצא דופן לשמוע בנקאים שעובדים בבתים קטנים יותר מדברים באופן כללי מאוד על האופן שבו החברה שלהם 'עושה סין'. זו גישה חסרת היגיון עבור מדינה כה גדולה ומגוונת
סין, זמן רב התלמידה הסבלנית, הפכה למורה. זה יכול להוביל מדי פעם לתוצאות מפוקפקות - בנקאי חוב, בפרט, מתלוננים על מחליק סטנדרטים - אבל העדיפות של בנקים גלובליים היא עכשיו למידה על סין, ולא להיפך. המדינה נותרה חידה שהבנקים מתקשים לפצח.
הערה: המתכנתים שלנו פיתחו רווחי במט"ח רובוט עם סיכון נמוך רווח יציב!
איך בנקים צריכים לנווט בסין? הגישה הגרועה ביותר היא להתייחס אליו כמונוליט. זה לא יוצא דופן לשמוע בנקאים שעובדים בבתים קטנים יותר מדברים באופן כללי מאוד על האופן שבו החברה שלהם 'עושה סין'. זו גישה חסרת היגיון עבור מדינה כה גדולה ומגוונת: נקודת המוצא צריכה להיות זיהוי האזורים או המגזרים שבהם אתה רוצה להתמקד, ומשם לבחור את בסיס הלקוחות.
אותו טיעון חל על תמהיל תזרים העסקאות המקומי והבינלאומי שהבנק מנסה לתפוס. זה מפתה לבנקים לנסות להיות הטובים ביותר באג"ח סיניות, למשל, אבל זה אומר שני דברים שונים: האם אתה מדבר על השווקים בחו"ל או על החוף? בנקים ענקיים אולי יוכלו להתעלם מההבחנה הזו, אבל רובם צריכים לבחור צד.
יש גם, כמובן, סיכון להתרכז יותר מדי. הבנקים האלה שהקדישו את עצמם למיזוגים ורכישות יוצאות סיניות לפני כמה שנים תוהים כעת כיצד להגדיל את ההכנסות. אלה המסתמכים על תזרימי תשואות גבוהות כדי לחזק את הכנסותיהם מעמלות כעת, עשויים לחשוב על אותו הדבר בעוד כמה שנים.
אין תשובות קלות. אבל לא פחות ברורים הם התגמולים המוצעים עבור אותם בנקים שיכולים לנהל משא ומתן על סין בעשורים הקרובים.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


