
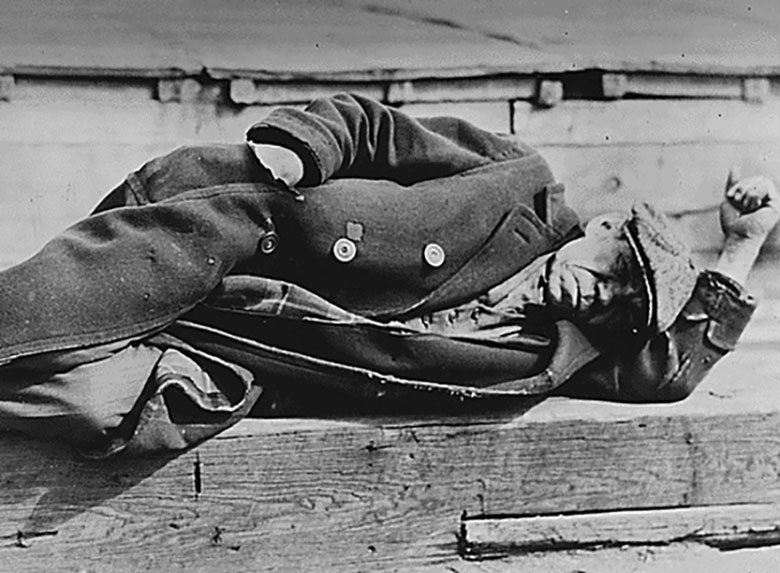
"השאלה הרחבה יותר היא אם החומרה תהיה בסופו של דבר קרובה יותר לשנת 2008 או לשפל הגדול של 1929"
ציון הסיכון בארה"ב ירד בסקר סיכון המדינה של Euromoney ברבעון הראשון של 1, אם כי יש לו פוטנציאל להשתפר עם הקפיצה הכלכלית - בהתחשב בכך שהפגיעה ממגיפת הקורונה העולמית הייתה הגורם הגדול ביותר שמכביד על ציוני גורמי הסיכון הכלכליים של הסקר עד כה השנה.
הכלכלה התכווצה בקצב שנתי של 5% ברבעון הראשון, גרוע מהאומדן הזמני של 4.8%, והוריד את ציוני התמ"ג, האבטלה ויציבות המטבע, כשהדולר בלחץ.
החשבונות הלאומיים של הרבעון השני צפויים להיות גרועים עוד יותר, כאשר הכלכלה נמנעה לתקופה מסוימת כדי להגן על בריאות הציבור, והנסיעות והתיירות יצטמצמו.
מובן שחזאים כלכליים מפרסמים תרחישי תחזיות מדאיגים יותר ויותר.
השבוע, ה-OECD חזה ירידה ריאלית בתוצר האמריקני של 7.3% לשנת 2020, לאחר צמיחה של 2.3% ב-2019, כאשר הן הצריכה הפרטית והן ההשקעות הקבועות ירדו ב-8% כל אחת, ונפח היצוא ב-10%.
ה-OECD גם סיפק תרחיש של פגיעה כפולה המשלב גל שני אפשרי של זיהומים, המראה התכווצות התמ"ג ב-8.4% השנה.
קפיצה אחורה
למרבה המעודדת, החזרה לאחור התרחשה במאי, עם כ-2.5 מיליון משרות שהוחזרו בבנייה, קמעונאות, ייצור ושירותי בריאות, שהביאו לירידה בשיעור האבטלה ל-13.3% מהשיא שלאחר המלחמה של 14.7% באפריל.
זה עדיין נורא, אבל זה יכול היה להיות הרבה יותר גרוע, והתחזיות לשנת 2021 מעודדות, כשהתמ"ג גדל ב-4.1%, צופה ה-OECD, ומסכים עם כלכלני המגזר הפרטי שחזו את החזרה.
העומס המוטל על ידי חבילות התמריצים על הכספים הציבוריים הוא גורם סיכון לטווח ארוך יותר
- מרקו ויצ'נזינו, פרויקט אסטרטגיה גלובלי
מחיקת נכסי ארה"ב היא משחק שוטים ואנליסטים רבים המשתתפים בסקר סיכוני המדינה של Euromoney מצביעים על ארה"ב כאופציה בטוחה.
"האופוריה של סיום הנעילה לאחר קוביד-19 תגלוש ככל הנראה לתחילת הרבעון השלישי", אומר מרקו ויצ'נזינו, תורם לסקר ומנהל Global Strategy Project, חברת ייעוץ עסקי בינלאומי לסיכון גיאופוליטי.
"בשלב מוקדם זה, השווקים נשארים בדרך כלל מנותקים מהמציאות הפוליטית והחברתית", הוא מוסיף, ומציין את החיוביות הנובעת מדוח התעסוקה ותחושת הביטחון הכללית שחבילות התמריצים יימשכו כנדרש עם תמיכה דו-מפלגתית רחבה, במיוחד בנובמבר. הבחירות לנשיאות מתקרבות.
תורמים אחרים לסקר מיקור ההמונים של Euromoney נוקטים דעה דומה. הם כוללים את רוברט ניל, פרופסור באוניברסיטת אינדיאנה, שמציין את התגובה האופטימית של שוק ההון להקלת הנעילה.
מדד S&P 500 חוזר כעת מעל לרמה ששררה בינואר, כאשר מדד הדאו ג'ונס והנאסד"ק מציגים שתיהן עליות דומות. לדברי ניל, "השווקים נוטים להיות טובים בציפייה לריבאונדים".
סיכונים בסיסיים
עם זאת, נוצרת הסכמה גם סביב התמונה הגדולה יותר העומדת בפני משקיעים, המוגדלת על ידי נפילת הקורונה.
הדבר ברור מהחמרה בגירעון התקציבי (הממשלתי), שכבר גדל בשנה שעברה ל-7.3% מהתמ"ג. כעת הוא צפוי להתרחב ל-15% מהתמ"ג ב-2020, על פי ה-OECD, ועדיין יהיה כ-10.5% מהתמ"ג בשנה הבאה.
זה יביא לעלייה של החוב הגולמי מ-108.5% מהתמ"ג ל-133.1%, אך יהיה גרוע עוד יותר עם גל שני, שלא לדבר על התחייבויות הוצאות גבוהות מהחזוי או הכנסות נמוכות יותר ממסים.
"העומס המוטל על ידי חבילות התמריצים על הכספים הציבוריים הוא גורם סיכון לטווח ארוך יותר", מזהיר ויצ'נצינו.
|
רוברט ניל, |
ניל מוסיף: "הגירעון הפיסקאלי מופחת כדי לאפשר לממשלה להוציא יותר כסף, אבל זה בהחלט יהפוך לבעיה בשלב מסוים, קודם כל ברמת המדינה."
הוא גם מצביע על גורמי סיכון פוטנציאליים אחרים. הם כוללים מדיניות סחר, שהפכה ל"מנגנון למטרות פוליטיות, ללא נטייה להתמעט".
ניל מצביע על האופן שבו המגזר העסקי, בעיקר חברות קטנות יותר, "יתמודד עם אקלים קשה של שינוי התנהגות צרכנים וגישה להון הדוקה" והוא מזכיר את תפקידם של "הסיכונים האידיוסינקרטיים", כגון מגיפות ואי שקט חברתי.
ויצ'נצינו מסכים שהאפשרות של המשך תסיסה פוליטית, יחד עם אי הוודאות הלא יוצאת דופן שלעתים קרובות מלווה שנת בחירות לנשיאות ארה"ב - במיוחד התקופה של ספטמבר-אוקטובר המובילה לבחירות ב-3 בנובמבר - הם גורמים שיש להיזהר מהם.
"אופוריית השוק עשויה להיות מוקדמת ועמידות היסודות שלה מוטלת בספק בטווח הארוך יותר", הוא אומר.
זה מודגש על ידי ציון הסיכון בארה"ב, שנמצא בירידה ארוכת טווח בסקר של Euromoney, המדגיש אי נוחות זוחלת כלפי ארה"ב, המופיעה בציונים מופחתים עבור מדדי סיכון כלכליים, פוליטיים ומבניים שונים שמומחים שופטים בכל רבעון.
הציון בארה"ב ירד ב-10 נקודות במהלך העשור האחרון, אחת מ-24 המדינות היחידות מבין 174 הנסקרים עם ירידה דו-ספרתית.
זה לא אומר שארה"ב היא פתאום סיכון גדול, אבל אי אפשר עוד לתאר אותה כהשקעה מצופה זהב ובטוחה במיוחד, לאחר שירדה ממקום 15 ל-19 בדירוג הסיכון העולמי.
ויצ'נזינו מפרט משתנים בלתי צפויים אחרים במשחק, ומוסיף לאי הוודאות ארוכת הטווח של התשואות בארה"ב, ומציין ראשית כי מעט ידוע על הנגיף הזה וכי בנוסף לגל שני אפשרי, עלול להתפתח זן מוטציה מסוכן יותר.
בהמשך הוא מציין שההוצאה הצרכנית נמוכה, ולא ברור מתי היא תתגבר. ברור שחוסר ביטחון תעסוקתי והכנסה ישפיע, וויצ'ינו שואל כמה משרות יאבדו לצמיתות.
"מספרי האבטלה עדיין גבוהים בהרבה מאלה של המיתון הגדול של 2008", הוא אומר בבהלה, ו"יש ודאות כללית שחומרת הנעילה הגדולה של 2020 תעלה על זו של המיתון הגדול של 2008.
"השאלה הרחבה יותר היא אם החומרה תהיה בסופו של דבר קרובה יותר לשנת 2008 או לשפל הגדול של 1929, או שתהיה איפשהו באמצע".
עבור משקיעים אמריקאים שנדבקו בהתלהבות 'פוסט קוביד', עדיין ראוי לציין שהסיכונים גדלו.
זה אומר שיכולים להיות כמה ימים קודרים לפנינו.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


