
Singapurski UOB stał się najnowszym bankiem w Azji, który próbuje wykorzystać nieudany sukces chińskich graczy z branży fintech. W kwietniu ogłosił nową firmę o nazwie Avatec, joint venture pomiędzy UOB i chińskim Pintec Technology Holdings. Jego celem jest połączenie umiejętności banku w południowo-wschodniej Azji ze sprawdzoną umiejętnością chińskiego partnera w zakresie big data.
Według KPMG w regionie mieszka 600 milionów ludzi, z których tylko 27% posiada konto bankowe. W szczególności dostęp do kredytu jest problematyczny i właśnie w tym miejscu joint venture spodziewa się wypełnić lukę: poprzez opracowanie skuteczniejszych i dokładniejszych sposobów oceny jakości kredytowej potencjalnych klientów. W rezultacie, teoretycznie, UOB dociera do znacznie większej liczby klientów bez podejmowania większego ryzyka.
Pintec jest najbardziej znany w Chinach ze swojej cyfrowej platformy pożyczkowej Dumiao, która wykorzystuje informacje kredytowe stron trzecich i transakcje e-commerce do generowania decyzji kredytowych, kładąc duży nacisk na sztuczną inteligencję i uczenie maszynowe. Jej klientami są China Telecom i działający wyłącznie online XWBank z siedzibą w Syczuanie.
„Chcemy rozszerzyć nasze rozwiązania na inne kraje”, mówi William Wei, założyciel i dyrektor generalny Pintec. „Azja Południowo-Wschodnia jest podobna do Chin trzy lata temu: ogromna populacja, szybko rozwijające się gospodarki, ogromne zapotrzebowanie na usługi finansowe i dobrze rozwijająca się branża internetowa”.
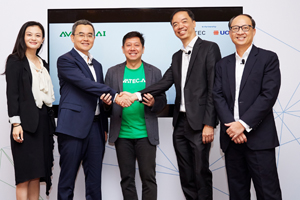
| Od lewej do prawej: Zhou Jing, Pintec, William Wei, Pintec, Dennis Tan, Avatec, Dennis Khoo, UOB i Vincent Lim, UOB, na premierze Avatec |
Zhou Jing, dyrektor naczelny spółki zależnej Dumiao firmy Pintec, mówi, że 90-dniowe wskaźniki opóźnień w przypadku portfeli zgromadzonych przy użyciu tej samej technologii, z której będzie korzystać nowe JV, są stale poniżej 2%.
„Dzięki zastosowaniu tej technologii osiągnęliśmy wydajność, szybkość i skuteczność” – mówi.
Istnieją jednak konkretne powody, dla których fintechy radzą sobie tak dobrze w Chinach i nie chodzi tylko o ogromną populację i rosnącą klasę średnią. Równie ważne było łagodne środowisko regulacyjne, system bankowy, który zaniedbał potrzeby handlu detalicznego, populacja, która jest niezwykle pewna w zawieraniu transakcji za pośrednictwem smartfonów oraz rynek, który wyklucza wielu międzynarodowych graczy z branży e-commerce i mediów społecznościowych. Czy zatem model chiński może działać w Azji Południowo-Wschodniej z wieloma jurysdykcjami?
Dennis Khoo, szef regionalnego banku cyfrowego i inicjatyw strategicznych w UOB, mówi, że właśnie dlatego partnerstwo ma sens.
„Jest większe pytanie”, mówi Euromoney, „o to, jak wygląda globalna bankowość detaliczna. Powiedziałbym, że to nie jest tak globalne. Nadal trzeba liczyć się z ekonomią, demografią wielu krajów, ze sposobem, w jaki się to robi. Dlatego to przedsięwzięcie ma sens: UOB ma głęboką wiedzę w regionie”.
Przybywający fintech nie miałby wystarczającej świadomości lokalnej rynków Azji Południowo-Wschodniej, podczas gdy banki nie mają w domu technologii, która mogłaby zrobić to, co mogą zrobić chińskie fintechy.
„Dziś w naszym cyfrowym świecie wielu ludzi myśli, że są bankami” – mówi. „Ale nie jest łatwo zostać bankiem. To, w czym banki są naprawdę dobre, to zarządzanie ryzykiem, w szczególności zarządzanie ryzykiem kredytowym. To przedsięwzięcie pozwoli wdrożyć technologię, aby zapewnić, że banki będą nadal bardzo dobre w zarządzaniu ryzykiem kredytowym. Jeśli tego nie zrobimy, banki pozostaną w tyle”.
UOB będzie właścicielem 60% udziałów, Pintec 40%. Khoo mówi, że nie spodziewa się wzrostu niespłacanych kredytów w wyniku rozszerzenia portfela kredytów UOB poprzez nowe przedsięwzięcie.
Masa Krytyczna
Badanie bankowości cyfrowej w Azji opublikowane przez McKinsey 17 kwietnia na podstawie 17,000 15 respondentów z banków miejskich na XNUMX rynkach azjatyckich wykazało, jak szybko bankowość cyfrowa zyskuje masę krytyczną w Azji.
Okazało się, że penetracja bankowości cyfrowej we wschodzącej Azji średnio podwoiła się od czasu ostatniego badania w 2014 r.; że penetracja bankowości smartfonowej rosła w jeszcze szybszym tempie, od dwóch do czterech razy w wielu wschodzących krajach azjatyckich w tym samym okresie; oraz że prawie połowa wschodzących respondentów z Azji, którzy nie korzystają obecnie z bankowości cyfrowej, prawdopodobnie zrobi to w przyszłości.
Badanie wykazało również, że 55% klientów w Azji wschodzącej i 80% klientów w Azji rozwiniętej rozważyłoby otwarcie rachunku w bezoddziałowym, wyłącznie cyfrowym banku.
Tymczasem wtargnięcie niebanków do sektora płatniczego trwa. Euromoney poinformował o firmach współdzielących przejazdy Grab i GoJek oraz ich nowych ofertach płatności, a także o decyzji linii lotniczej AirAsia o uruchomieniu działu usług finansowych. Od tego czasu podobne ambicje ogłosiła kolejna linia lotnicza – japońska ANA.
ANA twierdzi, że wykorzysta dane od 31 milionów użytkowników mil lotniczych, aby świadczyć japońskim konsumentom usługi obejmujące nieruchomości, ubezpieczenia i zdrowie. Mówi, że do 2022 r. chce generować 20% swoich całkowitych przychodów z działalności pozalotniczej. Jej dyrektor naczelny, Shinya Katanozaka, powiedział Financial Times: „Dążymy do stworzenia Alipay Alipay w wersji ANA”.
Udostępnianie danych
Jednym z interesujących wniosków z badania McKinsey było to, że konsumenci we wschodzącej Azji nie wydają się szczególnie wrażliwi na korzystanie z ich danych – mimo że zdecydowanie najczęstszym pytaniem w ogłoszeniu UOB było pytanie o ochronę danych.
Według McKinsey około 62% klientów bankowych we wschodzącej Azji jest otwartych na udostępnianie danych bankom w celu uzyskania spersonalizowanych ofert, co stanowi ogromny kontrast do zaledwie 23% w rozwiniętej Azji.
Z pewnością nie brakuje cyfrowych wtargnięć do azjatyckiej bankowości. Ostatnie godne uwagi wydarzenia to między innymi singapurski DBS, który przedstawił metodologię pomiaru różnych zwrotów z kapitału pomiędzy klientami cyfrowymi i tradycyjnymi. W Indiach nowy biznes usług finansowych Aditya Birla uruchomił cyfrową platformę pożyczek, a State Bank of India uruchomił aplikację Yono, aby pozyskać 600 milionów cyfrowych klientów. W Chinach Ant Financial uruchomił silnik oceny kredytowej Sesame oraz grupę ubezpieczeniową Ping An swoją platformę Good Doctor, która łączy usługi finansowe, ubezpieczenia oraz internetowe konsultacje medyczne i diagnostykę. W Korei uruchomiono Kakaobank, który pozyskał milion klientów w ciągu pierwszych pięciu dni, atakując 40 milionów użytkowników czatu Kakao.
Link do źródła informacji: www.euromoney.com




 Signal2forex.com - Najlepsze roboty i sygnały Forex


