
RBNZ będzie jedynym dużym bankiem centralnym, który w przyszłym tygodniu podejmie decyzję w sprawie stóp procentowych, ale to nie znaczy, że harmonogram jest napięty, ponieważ istnieje mnóstwo kluczowych danych gospodarczych gotowych do publikacji. Dane o wzroście w Niemczech ujawnią, czy tradycyjna gwiazda strefy euro weszła w techniczną recesję, podczas gdy w Ameryce zeznania szefa Fed Jaya Powella mogą dostarczyć wskazówek na temat niedawnej „pauzy” w obniżkach stóp procentowych. Poza zwykłymi kwestiami gospodarczymi rynki będą uważnie śledzić doniesienia handlowe w obliczu utrzymującej się euforii związanej z częściowym porozumieniem, a także sondaże wyborcze w Wielkiej Brytanii.
Czy Niemcy popadły w techniczną recesję?
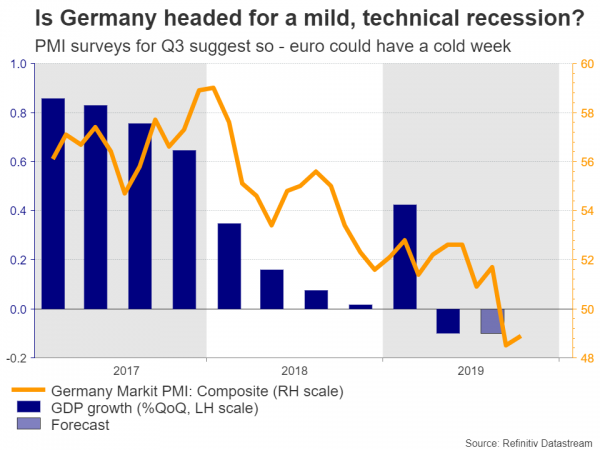
Największa gospodarka Europy będzie pod lupą w czwartek, kiedy na rynki trafią wstępne dane o PKB za III kwartał. Po spadku w II kwartale, kolejna liczba ujemna oznaczałaby techniczną recesję, ponownie wzbudzając obawy o przyszłość strefy euro. Biorąc pod uwagę, jak słabe były niemieckie PMI w całym kwartale, taki wynik – niestety – wydaje się dość prawdopodobny.
Jeśli tak się stanie, może to być bardzo nieprzyjemny tydzień dla euro, ponieważ „zagłada i mrok” ostatnich lat powraca, by ją prześladować. Może to zwiększyć prawdopodobieństwo, że Europejski Bank Centralny (EBC) pod przewodnictwem Christine Lagarde wprowadzi jeszcze więcej bodźców monetarnych, czego rynki obecnie nie uważają za bardzo prawdopodobne, sądząc po cenach przyszłych obniżek stóp procentowych.
Jednak ogólnie rzecz biorąc, łagodne pogorszenie koniunktury w Niemczech mogłoby (paradoksalnie) być dokładnie tym, czego obecnie potrzebuje strefa euro. Europejska polityka pieniężna jest już wyczerpana, więc dalsze bodźce EBC – takie jak większe zastrzyki QE – byłyby prawdopodobnie nieskuteczne w ożywianiu gospodarki. Raczej pilnie potrzebny jest bodziec fiskalny, ale jedynym krajem posiadającym prawdziwą przestrzeń fiskalną są Niemcy, a Berlin dał boleśnie jasno do zrozumienia, że odkręci kurki wydatkowe jedynie po uderza kryzys. Dlatego płytka recesja w Niemczech może być katalizatorem, który ostatecznie popchnie rządy do działania i zapobiegnie jeszcze głębszemu kryzysowi.
Tymczasem we wtorek opublikowany zostanie niemiecki sondaż ZEW za listopad, a w czwartek poznamy drugi szacunek PKB za III kwartał dla całej strefy euro. Jeśli chodzi o politykę, weekendowe wybory w Hiszpanii mogą trafić na pierwsze strony gazet, ale jest mało prawdopodobne, aby miały one duży wpływ na rynki.
RBNZ: Obniżka stóp zależy od oczekiwań inflacyjnych
Bank Rezerw Nowej Zelandii (RBNZ) ogłosi swoją decyzję w środę wcześnie rano i rynki wydają się nieco podzielone co do tego, czy decydenci zamierzają obniżyć stopy procentowe. Sugerowane prawdopodobieństwo obniżki wynosi obecnie 65%, w porównaniu z około 50% kilka dni temu.
Jednak może to być znacznie bliższa decyzja, niż sugeruje obecna cena. Ostatnie wydarzenia, na marginesie, są zachęcające. Inflacja była silniejsza niż przewidywał RBNZ w III kwartale, podobnie jak rynek pracy, podczas gdy zawieszenie broni między USA a Chinami stworzyło jaśniejszy obraz eksportu.
W obecnej sytuacji sytuacja nie wygląda na tyle tragiczną, aby RBNZ pociągnął za spust, choć jest coś, co może to zmienić. Bank centralny opublikuje we wtorek kwartalne badanie oczekiwań inflacyjnych, a jego wyniki prawdopodobnie zadecydują o ewentualnej obniżce stóp procentowych. Nagły spadek oczekiwań zapoczątkował cykl łagodzenia polityki pieniężnej w 2016 r. i „podwójną” obniżkę stóp procentowych na początku lata, więc może to być najważniejsza zmienna dla decydentów. Jeśli oczekiwania utrzymają się mniej więcej na stałym poziomie, RBNZ może wstrzymać ogień, a cena kiwi może wzrosnąć – w przeciwnym razie stopy prawdopodobnie zostaną obniżone, a waluta może spaść.
Ostatnia uwaga. Wycena obniżki stóp procentowych z prawdopodobieństwem 65% oznacza, że spadkowa reakcja kiwi w przypadku rzeczywistej obniżki stóp będzie prawdopodobnie mniejsza niż odpowiadająca jej obniżka stóp procentowych, jeśli stopy nie zostaną obniżone.
Sprzedaż detaliczna w USA i świadectwo Powella wyznaczające kierunek dla potężnego dolara
W Stanach Zjednoczonych kalendarz jest stosunkowo napięty aż do środy, kiedy prezes Fed Jay Powell będzie składał zeznania przed Wspólną Komisją Ekonomiczną Kongresu. Inwestorzy będą wysłuchiwać wszelkich sygnałów z polityki pieniężnej, ponieważ Powell prawdopodobnie zostanie przesłuchany w sprawie niedawnych obniżek stóp procentowych i późniejszej „pauzy” ogłoszonej przez jego bank centralny.
Niestety, wątpliwe jest, czy usłyszymy coś nowego. Fed dał jasno do zrozumienia, że po trzykrotnym obniżeniu stóp procentowych chce teraz się wycofać i pozwolić, aby bodziec zadziałał, zanim rozważy ponowne podjęcie działań. W istocie głównym czynnikiem, który zadecyduje o ponownym obniżeniu stóp procentowych, jest wojna handlowa, a ponieważ Powell nie ma nad tym kontroli, jest mało prawdopodobne, aby przedstawił jakiekolwiek rzeczywiste spostrzeżenia.
Ważniejsze dla dolara, zwłaszcza tego ostatniego, mogą być raczej środowe dane o inflacji CPI i piątkowa sprzedaż detaliczna – obie za październik. Konsumpcja była ostatnio głównym filarem podtrzymującym amerykańską gospodarkę, zatem potwierdzenie, że pozostaje ona w dobrym stanie, mogłoby spowodować dalsze zmniejszenie szans na krótkoterminowe obniżki Fed, co w konsekwencji doprowadzi do wzrostu wartości dolara.
Napływ danych z Wielkiej Brytanii raczej nie odwróci uwagi funta od wyborów
Z Wielkiej Brytanii napływa lawina danych. Dane o PKB za III kwartał zostaną opublikowane w poniedziałek, najnowsze statystyki dotyczące zatrudnienia zostaną opublikowane we wtorek, zanim dane o inflacji i sprzedaży detalicznej za październik trafią na rynki odpowiednio w środę i czwartek.
Jak zwykle jednak funt będzie prawdopodobnie reagował wyłącznie na politykę, a nie ekonomię. Oczy wszystkich zwrócone są na kampanię wyborczą, a obecnie największym czynnikiem wpływającym na notowania funta szterlinga mogą być sygnały z sondaży. Ogólnie rzecz biorąc, funt prawdopodobnie ucieszyłby wszelkie oznaki, że którakolwiek z głównych partii może uzyskać zdecydowaną większość, ponieważ oznaczałoby to albo przyjęcie porozumienia Johnsona, albo drugie referendum w przyszłości. Z drugiej strony wszelkie oznaki, że mniejsze partie zyskują na popularności, zwiększyłyby ryzyko zawieszenia parlamentu, a tym samym pogłębienia się impasu, co negatywnie wpłynie na funta szterlinga.
Chińskie publikacje przyglądają się zbliżaniu się częściowej umowy handlowej
W drugiej co do wielkości gospodarce świata dane dotyczące sprzedaży detalicznej, produkcji przemysłowej i inwestycji w środki trwałe za październik zostaną opublikowane w czwartek. Jednak zarówno juan, jak i nastroje rynkowe prawdopodobnie będą bardziej reagować na rozwój sytuacji w handlu. W tej kwestii raporty sugerują, że Waszyngton zgodził się wycofać część swoich ceł, aby dokończyć realizację „pierwszej fazy” porozumienia.
Oficjalne potwierdzenie tego mogłoby przynieść dalszą ulgę rynkom, pomagając we wzroście aktywów, takich jak akcje i waluty towarowe, takie jak australijska, szkodząc jednocześnie bezpiecznym przystaniom – w szczególności jenowi.
Jednak patrząc dalej, jakikolwiek rzeczywisty postęp po „pierwszym etapie” porozumienia wydaje się wątpliwy. Na etapie drugim zostaną omówione drażliwe kwestie, a Chiny dały jasno do zrozumienia, że nie pójdą w tej kwestii na kompromis, przygotowując grunt pod dalsze napięcia – być może na początku przyszłego roku. Rzecz w tym, że gdy ucichnie szum wokół pierwszej fazy porozumienia, optymizm co do dalszego postępu może szybko wyparować.
Dane o zatrudnieniu w Australii w miarę optymizmu w handlu
Australijska waluta zaobserwowała ostatnio spektakularne ożywienie, przy poprawiających się perspektywach dla handlu, a RBA zasygnalizował, że na jakiś czas skończył z obniżkami stóp procentowych, co podsyciło rajd. Rynki dają obecnie zaledwie 15% szans na kolejną obniżkę w grudniu, która może spaść do zera, jeśli nadchodzący indeks cen płac za III kwartał (środa) i dane o zatrudnieniu za październik (czwartek) będą mocne.
Japoński PKB: w trudnej sytuacji
W krainie wschodzącego słońca statystyki dotyczące PKB za trzeci kwartał ujrzą światło dzienne w czwartek, a prognozy wskazują na spowolnienie wzrostu w związku ze słabym popytem zewnętrznym, który szkodzi eksportowi. Pocieszające jest to, że popyt krajowy prawdopodobnie utrzymał się na stałym poziomie, ale może się to zmienić w IV kwartale, ze względu na podwyżkę podatku obrotowego w październiku. Ostatnim razem, gdy Japonia podniosła ten podatek w 4 r., nastąpiła recesja, więc BoJ prawdopodobnie poczeka na wyniki za IV kwartał, zanim wyciągnie jakiekolwiek wnioski na temat gospodarki.
Jeśli chodzi o jena, krótkoterminowe perspektywy wydają się ponure w obliczu utrzymującej się euforii handlowej. To powiedziawszy, optymizm ten nie wydaje się trwały i zakładając, że napięcia ponownie wybuchną na początku przyszłego roku w związku z brakiem znaczącego postępu, waluta może nastąpić silny powrót.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


