
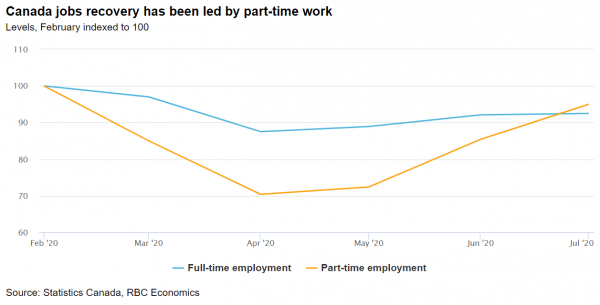
Ożywienie miejsc pracy prawdopodobnie przedłużyło się do sierpnia wraz z dalszą poprawą w szerszym kontekście gospodarczym. Około 1.7 miliona z 3 milionów kanadyjskich miejsc pracy utraconych w marcu i kwietniu powróciło do lipca, wraz z początkowym odbiciem PKB po złagodzeniu środków ograniczania wirusów, które było ostrzejsze niż się obawiano.
Rzeczywiście, aktywność gospodarcza wzrosła w lipcu o kolejne 3%, ponieważ sprzedaż produkcji wzrosła o 8.7% (nawet jeśli wzrost sprzedaży detalicznej stracił na sile, zwiększając się zaledwie o 0.7%). Podobnie silne wzrosty miały miejsce w maju i czerwcu, na czele z odbiciem wydatków gospodarstw domowych dzięki potężnym rządowym programom wsparcia dochodów.
Ogólnie rzecz biorąc, utrzymująca się siła ożywienia w zeszłym miesiącu sugeruje, że gospodarka może osiągnąć lepsze wyniki niż nasze własne wezwanie do 33-procentowego wzrostu PKB w trzecim kwartale (oraz 32% prognozę Banku Kanadyjskiego). Dobra wiadomość, zwłaszcza w świetle szokująco dużego spadku w II kwartale o 2% (w ujęciu rocznym). Pozostajemy ostrożnym optymistą, że ożywienie będzie kontynuowane do końca 38.7 r. – ale w wolniejszym tempie, które nadal spowoduje, że PKB w IV kwartale będzie znacznie poniżej poziomu sprzed roku.
Niemniej jednak, dalszy wzrost zatrudnienia (i PKB) będzie coraz trudniejszy do zdobycia. A za tym, co było lepszym niż oczekiwano początkowym odbiciem, kryje się wiele bieżących obaw. Oczywiście rynki pracy (podobnie jak cała gospodarka) nadal funkcjonują znacznie poniżej „normalnych” poziomów. Wzrost zatrudnienia o 250 tys., którego spodziewamy się w sierpniu, jest niższy od wzrostu o 400 tys. w lipcu i nadal spowoduje, że od lutego liczba miejsc pracy zostanie zmniejszona o około milion – niedobór, który i tak jest ponad dwukrotnie większy niż całkowita utrata miejsc pracy w sezonie 2008/09 recesja.
Stopa bezrobocia może przez kolejny miesiąc utrzymać się na poziomie dwucyfrowym, spadając do 10% z prawie 11% w lipcu. Ale ta miara – choć już historycznie podwyższona – wciąż nie docenia słabości obecnego rynku pracy. Chociaż liczba miejsc pracy znacznie wzrosła od kwietniowych minimów, duża liczba osób powracających do pracy robi to w skróconych godzinach. Około 345 tys. z 419 tys. wzrostu zatrudnienia w lipcu pochodziło z pracy w niepełnym wymiarze godzin – a ponad jedna trzecia tych wzrostów była niedobrowolna (czyli ci pracownicy woleliby pracować więcej godzin).
W międzyczasie popyt na usługi – zwłaszcza te w mocno dotkniętym sektorze turystycznym – pozostaje bardzo niski. W lipcu nadal było o ponad 400 tys. mniej miejsc pracy w usługach zakwaterowania, gastronomii i rozrywce w porównaniu z lutym – a te miejsca pracy będą jednymi z najwolniej powracających, dopóki zagrożenie wirusem będzie ograniczać turystykę.
Odzyskanie miejsc pracy w USA podąża za Kanadą – ponieważ rządowe wsparcie spada dla milionów
Na południe od granicy spodziewamy się, że w sierpniu powrócą kolejne 2 miliony miejsc pracy – czwarty z rzędu przyrost miejsc pracy mierzony w milionach – co skłoni stopę bezrobocia do 10%. Mimo to Stany Zjednoczone odzyskają tylko połowę z 22-milionowego spadku, którego doświadczyły w marcu i kwietniu – mniej niż mniej więcej dwie trzecie zniesienia, którego oczekujemy do sierpnia w Kanadzie.
Większym problemem dla Stanów Zjednoczonych, wraz z wciąż podwyższonym rozprzestrzenianiem się wirusa, jest spadek wsparcia dochodu dla osób nadal bez pracy. Dochód rozporządzalny gospodarstw domowych gwałtownie wzrósł zarówno w Stanach Zjednoczonych, jak iw Kanadzie w drugim kwartale dzięki nowym rządowym płatnościom transferowym mającym zrekompensować straty płacowe. Ale podczas gdy nowy pakiet programów zastępujących płatności CERB w Kanadzie znacznie obniżył tutaj ryzyko dochodowe, federalne podwyższenie płatności z tytułu ubezpieczenia zatrudnienia w USA już wygasło – a nowe przelewy zatwierdzone dekretem prezydenta Trumpa były powolne, aby uzyskać na zewnątrz.
Ożywienie w przemyśle w celu zwiększenia przepływów handlowych i nastrojów biznesowych
W przypadku Kanady umacniające się ożywienie w przemyśle powinno skutkować wyższymi międzynarodowymi przepływami handlowymi, szczególnie w sektorze motoryzacyjnym, gdzie raporty sugerują, że produkcja w lipcu znacznie przekroczyła poziom sprzed roku. Oczekuje się, że ogólny wzrost importu (9.5%) nieznacznie przewyższy wzrost eksportu (6.5%), ponieważ import nadal ma dużo do nadrobienia w porównaniu do poziomów z lutego. To powinno sprawić, że deficyt handlowy będzie nieco większy i wyniesie 4.7 miliarda dolarów.
Zaczynamy też otrzymywać wczesne wskaźniki nastrojów za sierpień. Barometr CFIB spadł w ciągu miesiąca, ale nadal wygląda znacznie lepiej niż w drugim kwartale. Za granicą „błyskawiczny” wskaźnik PMI dla przemysłu strefy euro obniżył się w sierpniu po znacznym wzroście w lipcu. Mimo to – ta sama miara w USA, która prawdopodobnie ma większe konsekwencje dla kanadyjskiego sektora przemysłowego, biorąc pod uwagę ściśle powiązane łańcuchy produkcyjne – poprawiła się w sierpniu. Spodziewamy się, że w przyszłym tygodniu PMI dla kanadyjskiego przemysłu nadal będzie mógł wzrosnąć o cal.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


