
Najważniejsze informacje z USA
- Przewodniczący Rezerwy Federalnej Powell ujawnił zmianę w strategii polityki pieniężnej Fedu, ogłaszając, że będzie on celował w stopę inflacji „która wynosi średnio 2% w czasie” (zamiast ścisłego celu 2%) i będzie zajmować się niedoborami zatrudnienia od maksymalnego poziomu (a nie odchyleń). Podsumowując, oznacza to skłonność do utrzymywania stóp na długo po rozpoczęciu ożywienia gospodarczego.
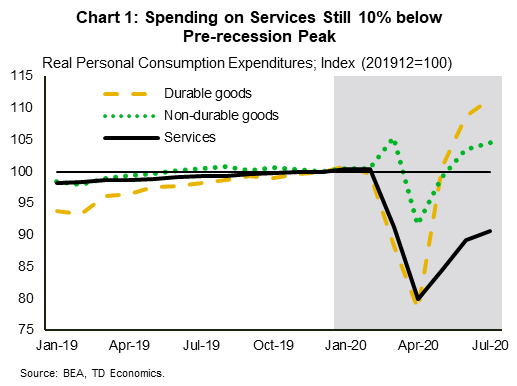
- Dane o dochodach i wydatkach osobistych w tym tygodniu wykazały kontynuację, choć spowalniają postępy w wychodzeniu z szoku wywołanego pandemią na początku tego roku. Realne wydatki osobiste wzrosły w lipcu o 1.6% w porównaniu z 5.7% w czerwcu. Całkowite wydatki są nadal o 4.9% niższe od szczytu sprzed recesji, a deficyt w całości wynika z wydatków na usługi.
Najciekawsze w Kanadzie
- Realny PKB Kanady skurczył się w koszmarnym tempie 38.7% w ujęciu rocznym w drugim kwartale. Spadek był jednak spowodowany słabością marca/kwietnia i od tego czasu obraz się poprawił. Do tej pory miesięczny PKB wzrósł w czerwcu o 6.5% m/m.
- Chociaż wzrost w trzecim kwartale powinien być silny, dynamika słabnie. Dane statystyczne Statcan wskazują na wolniejszy miesięczny wzrost PKB o 3% w lipcu. W sierpniu indeks barometru biznesowego CFIB spadł o kilka punktów.
- Rynki były bardziej skoncentrowane na corocznym spotkaniu bankierów centralnych, które normalnie odbywałoby się w Jackson Hole. Gubernator BoC Macklem przemawiał na sympozjum, ale jego przemówienie pozostawiło rynkom niewiele, co mogłoby pomóc w wywnioskowaniu przyszłego stanowiska polityki pieniężnej.
USA – Rezerwa Federalna odwraca scenariusz, celuje w średnią inflację
Nie jest łatwo być bankierem centralnym. Zadanie Rezerwy Federalnej – aby utrzymać gospodarkę i inflację w równym tempie, mając tylko władzę nad monetarną prasą drukarską – zostało znacznie utrudnione przez bezprecedensową globalną pandemię. Chociaż niższe stopy procentowe z pewnością pomagają, o czym świadczy silne odbicie aktywności na rynku motoryzacyjnym i mieszkaniowym, nadal istnieje duża luka do wypełnienia innych obszarów wydatków, mniej wrażliwych na stopy procentowe. Rzeczy takie jak usługi gastronomiczne i zakwaterowanie, opieka zdrowotna i usługi rekreacyjne, które łącznie stanowią 90% deficytu w wydatkach w porównaniu ze styczniem tego roku, nie powrócą do normy, dopóki zagrożenie wirusem będzie się utrzymywać. Dopóki tego nie zrobią, zatrudnienie pozostanie ograniczone.
Nie tylko kryzys zdrowotny utrudnił Rezerwie Federalnej osiągnięcie maksymalnego poziomu zatrudnienia i stabilności cen (co interpretuje jako stopę inflacji bliską 2%). Jego tradycyjna dźwignia polityki – stopa funduszy federalnych – jest stale osłabiana przez efektywną dolną granicę. Gdy spadnie do zera, musi sięgnąć po mniej tradycyjne narzędzia, takie jak zakupy aktywów na dużą skalę. Jednocześnie wydaje się, że relacje między zmiennymi ekonomicznymi, na których opierał się, aby zrealizować swój mandat, uległy osłabieniu. Gorący rynek pracy nie wydaje się wywierać presji wzrostowej na inflację tak, jak wydawało się to w przeszłości.
W obliczu wyzwań związanych z osiągnięciem swoich celów, Rezerwa Federalna zdecydowała, że konieczna jest szansa na tor. Oczywiście nic zbyt rewolucyjnego, ale uznanie, że powinno się bardziej interesować zatrudnieniem poniżej celu niż jego osiąganiem. Jednocześnie, po konsekwentnym przewidywaniu przyszłej ścieżki inflacji w ciągu ostatniej dekady, doszedł do przekonania, że powinien mniej martwić się o przekroczenie celu na poziomie 2%. Tak więc, zamiast kierować się prognozą inflacji na poziomie 2%, będzie ona kierować się stopą uwzględniającą niedawną przeszłość – średni cel inflacyjny. Innymi słowy, jeśli inflacja jest słaba, na przykład z powodu okresu słabości gospodarczej, nie zaostrzy natychmiast polityki, nawet jeśli inflacja przekroczy 2%.
Warto rozpakować teorię stojącą za tą ostatnią zmianą. Uważa się, że kontrolowanie przyszłej inflacji zależy od wpływania na oczekiwania ludzi. Aby doprowadzić inflację do (teraz przeciętnego) celu, musi przekonać ludzi, że jest w porządku, gdy jest trochę za krzywą, kiedy zaczyna się pojawiać. Dopiero okaże się, jak skuteczne może to być. Komunikacja będzie wyzwaniem. Ludzie nie przepadają za inflacją i będzie nacisk na zaostrzenie polityki, gdy rzeczywista stopa wzrośnie powyżej 2%. Fed nie powiedział również, jak długo uśrednia historię ani jak wysoka pozwoli na przekroczenie inflacji, po prostu toleruje ją „umiarkowanie powyżej 2%”. Czy zaostrzy politykę, jeśli inflacja wyniesie 2.5%, czy 3% będzie bardziej odpowiednim progiem? Jednocześnie inne czynniki poza oczekiwaniami mogą utrzymywać presję na wzrost cen. To, że chce, aby inflacja wzrosła powyżej 2%, nie oznacza, że tak się stanie. Zapytaj tylko Bank Japonii.
Mimo to, jak dotąd reakcja rynków na komunikat była pozytywna. Giełdy ożyły na wiadomościach. To ma sens. Przyjęta według wartości nominalnej stopa funduszy federalnych prawdopodobnie pozostanie niższa jeszcze przez dłuższy czas.
Kanada – Brzydka z „K”
Najważniejszym wydarzeniem tygodnia była bez wątpienia publikacja danych o PKB za II kwartał. Podobnie jak jej sąsiad z południa, raport Kanady był niemal od ściany do ściany horrorem, z PKB kurczącym się w koszmarnym tempie 38.7% w ujęciu rocznym. Każda kategoria wydatków kurczyła się w rekordowym tempie, choć konsumpcja usług w gospodarstwach domowych (51.8% w ujęciu rocznym) odpowiadała za blisko 50% zasadniczego spadku. Gdzie indziej inwestycje przedsiębiorstw w konstrukcje, maszyny i urządzenia spadły o 56.7%, podczas gdy wydatki mieszkaniowe spadły o 47.6% – z powodu kwietniowego przestoju w branży budowlanej Quebecu i ogromnego kwartalnego spadku sprzedaży domów. Eksport (-55.6%) i import również mocno spadł (64.1%).
Pomimo brzydkiego raportu, rynki prawie nie były wstrząśnięte. W rzeczywistości, S&P TSX był na dobrej drodze do zakończenia tygodnia na wyższym poziomie – wspierany przez sektor finansowy – a dolar tylko nieznacznie spadł w następstwie danych (chociaż jest również na dobrej drodze do zakończenia tygodnia na wyższym poziomie). Dlaczego rynki prawie nie mrugnęły okiem? Dane o PKB są wsteczne i w dużej mierze odzwierciedlają ogromne spadki aktywności w marcu/kwietniu. W związku z tym rynki były dobrze przygotowane na prawdopodobieństwo fatalnej liczby nagłówków. Byli również bardziej skoncentrowani na dorocznym spotkaniu bankierów centralnych na sympozjum, które zwykle odbywa się w Jackson Hole w stanie Wyoming. Gubernator Macklem przemawiał w czwartek na sympozjum, ale jego komentarze ograniczały się do tego, jak banki centralne mogą lepiej komunikować się ze społeczeństwem, któremu służą, bez niczego, co mogłoby pomóc w wywnioskowaniu przyszłego stanowiska polityki.
Co więcej, obraz polepszył się od kwietnia (wykres 1), przy czym miesięczny PKB w przemyśle już rósł w maju, a w czerwcu wzrósł o kolejne 6.5% m/m. Co więcej, statystyki Statcan wskazują na solidny 3% wzrost w lipcu. Podsumowując, ten ciąg pozytywnych danych wskazuje, że gospodarka Kanady odzyskała znaczną część produkcji utraconej w marcu/kwietniu. A poprawiający się wzrost pod koniec drugiego kwartału wyznacza stół do ogromnego wzrostu PKB w trzecim kwartale. Rzeczywiście, biorąc pod uwagę lipcowy raport Statcan i zakładając wzrosty zbliżone do trendów w sierpniu i wrześniu, PKB w przemyśle osiągnęłoby ponad 40% zanualizowany wzrost w trzecim kwartale.
Chociaż wzrost w trzecim kwartale prawie na pewno będzie niezwykle silny, nie może on rosnąć w ten sposób w nieskończoność, a dynamika przewidywalnie zwalnia. Przekonaliśmy się o tym w ciągu tygodnia wraz z opublikowaniem barometru CFIB dla małych firm. Zaufanie małych przedsiębiorstw spadło w sierpniu o kilka punktów, osiągając 59.2. To jest poniżej długoterminowej średniej. Raport zasygnalizował również, że pomimo wzrostów osiągniętych od kwietnia, pełne ożywienie zajmie trochę czasu. Na przykład odsetek netto firm zgłaszających swoją obecną sytuację biznesową jako „dobrą” poprawił się, ale pozostał znacznie poniżej poziomów sprzed pandemii (luty). To samo dotyczyło intencji zatrudnienia netto (wykres 2). Wyniki te są zgodne z naszym poglądem na przedłużone ożywienie gospodarki Kanady. A ożywienie to prawdopodobnie będzie nierównomierne, co zwiększa ryzyko, że może mieć kształt litery „K”, gdzie niektóre branże potrzebują znacznie więcej czasu na wyrwanie się z zastoju. Mieliśmy na to wyraźne dowody w tym tygodniu, gdy liczba pasażerów kanadyjskich linii lotniczych spadła o 94% od lutego do czerwca.
USA: Nadchodzące kluczowe wydania gospodarcze
Amerykański indeks ISM dla przemysłu – sierpień
Data wydania: 1 września 3 r.
Poprzedni: Rys. 54.2; Usługi 58.1
Prognoza TD: Schemat 54.6; Usługi 56.8
Konsensus: schemat 54.5; Usługi 57.0
Inne opublikowane już za sierpień ankiety dla przemysłu wskazują na kolejny dość dobry odczyt indeksu ISM dla przemysłu. To powiedziawszy, podejrzewamy, że dynamika osłabnie wraz ze spadkiem wsparcia fiskalnego. I odwrotnie, indeks usług ISM prawdopodobnie pozostał dość wysoki w sierpniu, ale nie tak wysoki jak zaskakująco mocny odczyt z lipca 58.1 – który wzrósł z 57.1 pomimo drugiej fali COVID. Indeks usług Markit wzrósł we wstępnym raporcie za sierpień, ale poziom 54.8 nadal był znacznie poniżej indeksu ISM.
Indeks cen PCE prawdopodobnie gwałtownie wzrósł w lipcu i to nie tylko ze względu na ceny benzyny. Ceny bazowe prawdopodobnie wzrosły w wyniku odwrócenia niektórych wcześniejszych spadków cen związanych z podróżami. To powiedziawszy, wynik netto ostatnich wahań wydaje się znacznie spowolnić. Szacujemy, że ceny bazowe wzrosły w lipcu o 1.2% r/r wobec 0.9% w czerwcu, ale nadal spadły z 1.9% w lutym (przed COVID).
Zatrudnienie w USA - sierpień
Data wydania: wrzesień 4, 2020
Poprzedni: płace poza rolnictwem (nfp) 1.8 mln; stopa bezrobocia 10.2%; średnie wynagrodzenie godzinowe (ahe) 0.2% m/m, 4.8% r/r
Prognoza TD: nfp 1.0 mln; stopa bezrobocia 10.0%; ahe 0.0% m/m, 4.4% r/r
Konsensus: nfp 1.5 mln, stopa bezrobocia 9.8%; ahe 0.0% m/m, 4.5% r/r
Płace prawdopodobnie znacznie wzrosły według standardów sprzed COVID, ale tempo ponownie spadło. Nasza prognoza zakłada spadek o 11.9 mln od lutego, z 22.2 mln do kwietnia, ale nadal spójny z ogromnym wzrostem netto luzu. Prognoza przewiduje wzrost liczby pracowników tymczasowych spisowych o około 240 tys. Stopa bezrobocia prawdopodobnie pozostała historycznie wysoka. Średnie zarobki na godzinę prawdopodobnie nadal wykazywały wzrost netto ze względu na zmiany w strukturze mieszanej – większe osłabienie netto w przypadku niskopłatnych niż wysokopłatnych miejsc pracy podniosło średni poziom; nasza prognoza 4.4% dla 12-miesięcznej zmiany w porównaniu z około 3% trendem do lutego.
Kanada: Nadchodzące kluczowe wydania ekonomiczne
Kanadyjski międzynarodowy handel towarami – lipiec
Data wydania: wrzesień 3, 2020
Poprzedni: - $ 3.2bn
Prognoza TD: - $ 2.0bn
Konsensus: NA
TD oczekuje, że deficyt w międzynarodowym handlu towarami zmniejszy się do 2.0 mld USD w lipcu, do czego przyczynił się kolejny znaczny wzrost eksportu pojazdów silnikowych. Produkcja samochodów (nsa) powróciła do poziomów sprzed COVID w czerwcu i utrzymywała się na mniej więcej stabilnym poziomie przez następny miesiąc, pomimo sezonowych przeciwności, które spowodowały, że lipcowa produkcja spadła średnio o 35% w ciągu ostatnich 5 lat. Produkty leśne powinny stanowić kolejne źródło siły, podczas gdy stabilny import PADD II sugeruje niewielkie zmiany w rzeczywistym eksporcie energii. Siła eksportu zostanie częściowo skompensowana przez bardziej umiarkowany wzrost importu po wzroście o 22% w zeszłym miesiącu.
Zatrudnienie w Kanadzie - sierpień
Data wydania: wrzesień 4, 2020
Poprzedni: 418k, stopa bezrobocia: 10.9%
Prognoza TD: 225k, stopa bezrobocia: 10.2%
Konsensus: NA
Ożywienie na rynku pracy ma dalej hamować, a w sierpniu ponownie zatrudniono 225 tys. pracowników, w porównaniu z 418 tys. i 953 tys. w czerwcu i lipcu. Odzwierciedla to przerwę lub plateau w planach ponownego otwarcia po wycofaniu środków nadzwyczajnych, które poprawiły wydajność na wczesnym etapie ożywienia. Mimo to dane Google dotyczące mobilności nadal pokazują więcej czasu spędzonego w miejscach pracy, a mniej w miejscach zamieszkania do sierpnia. Statystyki świadczeń nadzwyczajnych wskazują również na mniejsze wykorzystanie tych programów, z 447 tys. wniosków CERB w tygodniu referencyjnym, co stanowi spadek o około 10% w porównaniu z lipcowym LFS. Ostatnie zmiany w CEWS przyniosą również korzyści rynkowi pracy, ponieważ większy odsetek pracodawców kwalifikuje się do dopłat do wynagrodzeń. Jeśli wzrost zatrudnienia spowolni do 225 tys. tempa zgodnie z oczekiwaniami, stopa bezrobocia obniży się do 10.2%, przy założeniu dalszego ożywienia aktywności zawodowej, i pozostawi całkowite zatrudnienie o 5.8% poniżej poziomów sprzed COVID.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


