
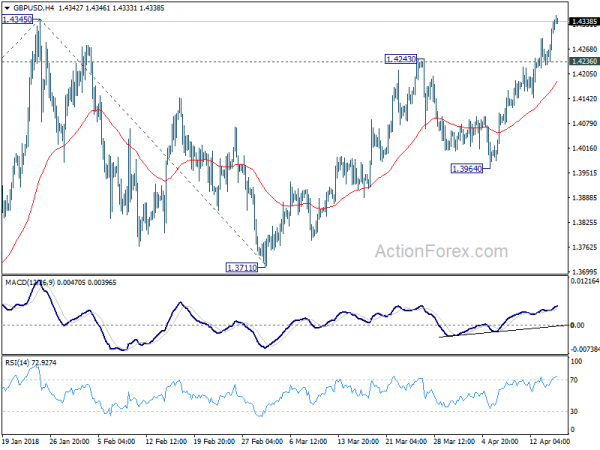
La sterlina si ritira leggermente nella sessione asiatica di oggi, contro dollaro, euro e yen. Ma rimane il più forte della settimana. La violazione della resistenza di 1.4345 in GBP/USD durante la notte segnala una ripresa del trend al rialzo a medio termine. Ma il rally ha rallentato un po' laggiù. Per ora, GBP/JPY è limitato al di sotto del massimo della scorsa settimana a 133.83, mentre EUR/GBP è mantenuto al livello equivalente a 0.8627. I commercianti sono in attesa dei dati sull'occupazione nel Regno Unito oggi e dell'IPC domani, il che sarebbe importante per determinare il percorso dei tassi della BoE quest'anno.
Altrove nei mercati valutari, il dollaro australiano è scambiato ampiamente al ribasso oggi dopo che i verbali della RBA hanno ribadito la sua posizione paziente sull'inasprimento. Anche la Nuova Zelanda e il dollaro canadese sono deboli. Il dollaro è stato sottoposto a una certa pressione di vendita ieri, ma finora si è aggrappato ai livelli di supporto a breve termine. In particolare, EUR/USD rimane al di sotto di 1.2396 e USD/CAD sopra 1.2544. Questi due livelli, però, sembrano vulnerabili.
I dati sull'occupazione nel Regno Unito e la crescita salariale devono essere osservati da vicino
- annuncio pubblicitario -
I dati sul lavoro nel Regno Unito saranno al centro della prossima sessione. Il tasso di disoccupazione dovrebbe rimanere invariato al 4.3% a febbraio. E, cosa ancora più importante, si prevede che i guadagni settimanali medi accelerino al 3.0% 3moy. La crescita dei salari, insieme al rilascio dell'IPC di domani, sarà cruciale per determinare il percorso dei tassi della BoE quest'anno.
Secondo un sondaggio Bloomberg appena pubblicato oggi, tre quarti degli analisti ora si aspettano un aumento della BoE di maggio, rispetto al 54% del mese scorso. Successivamente, la maggioranza si aspettava che la BoE resistesse per il resto del 2018 fino a un altro aumento nel febbraio 2019.
Per ora, con i buoni progressi osservati nei negoziati sulla Brexit, le incertezze giacciono più sui dati economici. Ci sono ancora un paio di possibili scenari. Se i dati dovessero peggiorare, la BoE potrebbe scegliere di tenere il fuoco fino a novembre. Oppure, se l'inflazione rimane solida con l'accelerazione della crescita salariale, la BoE potrebbe aggiungere un altro aumento a novembre, facendo il secondo quest'anno.
Verbale RBA: la crescita supera il potenziale, ma non è ancora valida per l'aumento a breve termine
Il verbale della riunione della RBA di aprile sembrava essere piuttosto equilibrato. RBA sembrava ottimista e ha detto su 2018, si prevede che la crescita del PIL "superi il potenziale. Si prevedeva che l'inflazione CPI "aumentasse gradualmente" fino a raggiungere un target leggermente superiore al 2%. Inoltre, gli indicatori anticipatori hanno continuato a puntare a una "crescita superiore alla media dell'occupazione" nel periodo a venire.
Tuttavia, RBA ha anche avvertito che "la possibilità di un'escalation delle restrizioni commerciali rappresentava un rischio per le prospettive globali che dovevano essere monitorate attentamente". Inoltre, "l'alto livello del debito in Cina e la quota significativa dell'attività dei mercati finanziari nei settori non regolamentati hanno continuato a rappresentare un rischio importante per le prospettive per l'economia cinese".
Per quanto riguarda l'intervallo di cambio, RBA ha ribadito che "un apprezzamento del dollaro australiano dovrebbe comportare una ripresa più lenta dell'attività economica e dell'inflazione rispetto alle previsioni". Sulla politica monetaria, la RBA ha anche ribadito che la prossima mossa "sarebbe salita, piuttosto che verso il basso ". Ma ancora, "non c'era un forte motivo per un aggiustamento a breve termine della politica monetaria".
Il PIL cinese è cresciuto del 6.8% nel primo trimestre, aggiungendo 1 miliardi di dollari di titoli di debito statunitensi a febbraio
Rilasciato dalla Cina, il PIL del primo trimestre è cresciuto del 1% su base annua, lo stesso del trimestre precedente e ha soddisfatto le aspettative. Le vendite al dettaglio sono aumentate del 6.8% a/a a marzo, in aumento rispetto al precedente 10.1% a/a e hanno superato le aspettative del 9.7% a/a. La produzione industriale, tuttavia, è aumentata del 9.7% a/a, ha rallentato rispetto al precedente 6.0% a/a e ha mancato le aspettative del 7.2% a/a. Anche gli investimenti in immobilizzazioni sono rallentati al 6.9% a/a, in calo dal 7.5% a/a e hanno mancato le aspettative del 7.9% a/a. Nel complesso, l'insieme di dati ha mostrato una robusta dinamica di crescita.
Separatamente, i dati del Tesoro statunitense hanno mostrato che la Cina è rimasta il principale creditore estero degli Stati Uniti, detenendo a febbraio 1.18 trilioni di dollari in obbligazioni, cambiali e banconote statunitensi. Il debito detenuto dalla Cina ha infatti raggiunto 8.5 miliardi di dollari nel mese, il più grande aumento degli ultimi sei mesi. Ma va notato che i dati erano per il periodo anche prima dei 232 dazi sull'acciaio degli Stati Uniti, per non parlare dei dazi della Sezione 301 contro la Cina. Resta da vedere l'impatto delle tensioni commerciali sull'interesse cinese per il debito statunitense. Nel frattempo, il Giappone è diventato il secondo detentore estero di debiti statunitensi, con un leggero calo da 1.07 trilioni di dollari a 1.06 trilioni di dollari.
Altrove
Il sentimento economico tedesco ZEW sarà un'altra caratteristica della sessione europea. Il Canada rilascerà le transazioni di titoli internazionali nel corso della giornata. Gli Stati Uniti rilasceranno l'inizio dell'edilizia abitativa e i permessi di costruzione, la produzione industriale e l'utilizzo della capacità.
Prospettiva giornaliera GBP / USD
Pivot giornalieri: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; Di Più….
Il rally della coppia GBP/USD continua fino a 1.4353 finora e il superamento di 1.4345 indica la ripresa del trend rialzista di medio termine. Il bias intraday rimane al rialzo per la proiezione del 61.8% da 1.3038 a 1.4345 da 1.3711 a 1.4519 successivo. Al ribasso, al di sotto di 1.4236 un supporto minore diventerà nuovamente neutrale la polarizzazione intraday. Ma il ritiro dovrebbe essere contenuto ben al di sopra del supporto di 1.3964 per portare un altro rally.
Nell'immagine più grande, l'aumento da 1.1946 (2016 in basso) è in corso e riprende. Correggono almeno la tendenza al ribasso a lungo termine da 2007 a 2.1161. Un ulteriore rally verrebbe riportato al ritracciamento 38.2% di 2.1161 (2007 alto) a 1.1946 (2016 basso) a 1.5466. Continueremo a preferire questa visione rialzista di medio termine a condizione che registri il supporto 1.3711, anche in caso di arretramento profondo.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Verbale della riunione di aprile RBA | ||||
| 2:00 | CNY | PIL Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | Vendite al dettaglio YTD Y / Y Mar | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | Produzione industriale YTD Y / Y mar | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | Riserve fisse Ex YTD rurali Y / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | Produzione industriale M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | GBP | Cambio di richieste di sussidio di disoccupazione | 9.2k | |||
| 8:30 | GBP | Tasso di disoccupazione dell'ILO 3Mems Feb | 4.30% | 4.30% | ||
| 8:30 | GBP | Guadagni settimanali medi 3M / Y Feb | 3.00% | 2.80% | ||
| 9:00 | EUR | Sentimento economico tedesco ZEW Apr | 88 | 90.7 | ||
| 9:00 | EUR | Aspettative tedesche ZEW Apr | -1 | 5.1 | ||
| 9:00 | EUR | Sentimento economico ZEW Eurozona Apr | 7.3 | 13.4 | ||
| 12:30 | CAD | Transazioni internazionali di valori mobiliari (CAD) Feb | 5.68B | |||
| 12:30 | CAD | Vendite di produzione M / M Feb | 1.00% | -1.00% | ||
| 12:30 | USD | Inizio degli alloggi Mar | 1.27M | 1.24M | ||
| 12:30 | USD | Permessi di costruzione marzo | 1.33M | 1.30M | ||
| 13:15 | USD | Produzione industriale M / M Mar | 0.40% | 1.10% | ||
| 13:15 | USD | Capacità di utilizzo marzo | 77.90% | 78.10% |
Collegamento alla fonte di informazioni: www.actionforex.com




 Signal2forex.com - I migliori robot e segnali Forex


