
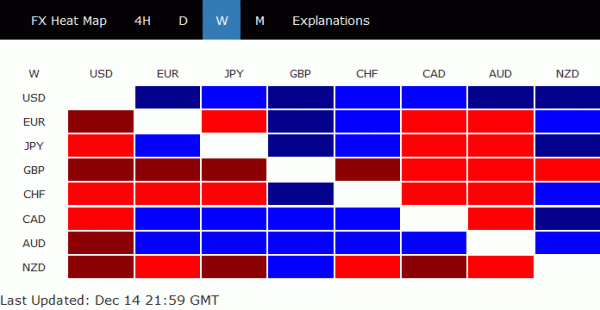
La sterlina e la Brexit erano al centro dell'attenzione durante la prima parte della scorsa settimana. Il voto del parlamento sulla Brexit è stato rinviato almeno a gennaio. Il primo ministro britannico Theresa May è sopravvissuto alla sfida della leadership, ma la sua posizione è traballante con oltre un terzo dei suoi parlamentari votati contro di lei. La visita all'UE è stata vista da alcuni come un completo fallimento poiché May ha ricevuto solo alcuni vaghi chiarimenti e assicurazioni dall'UE. Non si sa ancora come May possa ottenere l'accordo sulla Brexit attraverso i Comuni. Dopotutto, la sterlina è finita come la più debole la scorsa settimana.
D'altra parte, il dollaro ha chiuso come il più forte, con l'aiuto delle preoccupazioni per il rallentamento globale. In particolare, Cina ed Eurozona hanno rilasciato alcuni dati molto scarsi. Ma gli Stati Uniti non sono privi di problemi. La forte svendita delle azioni statunitensi di venerdì indica che ci sono preoccupazioni che il rallentamento globale si possa eventualmente diffondere negli Stati Uniti. La curva dei rendimenti ha terminato l'inversione della settimana tra 2 e 5 anni. L'attenzione si focalizzerà sull'aumento dei tassi della Fed questa settimana e, soprattutto, sulle nuove proiezioni economiche.
Altre prove del rallentamento globale...
Guardando oltre tutti i rischi "specifici" di Brexit, guerra commerciale, bilancio italiano e mercati emergenti, il rallentamento globale è il tema principale dei mercati finanziari in questo momento. In particolare, il motore cinese ha rallentato notevolmente. La forte decelerazione di novembre nella crescita delle importazioni dal 21.4% a/a al 3.0% a/a e della crescita delle esportazioni dal 15.5% a/a al 5.4% a/a, in termini di USD, è stato il primo allarme. Quindi la crescita della produzione industriale è rallentata dal 5.9% a/a al 5.4% a/a e le vendite al dettaglio sono rallentate dall'8.6% a/a all'8.1% a/a. Il passaggio dall'export alla domanda interna non sembrava funzionare bene.
Passando all'Eurozona, le prospettive sono ancora peggiori. Il PMI composito di dicembre dell'Eurozona è sceso al minimo di 49 mesi a 51.3, con il PMI manifatturiero al minimo di 35 mesi di 51.4, quello dei servizi PMI al minimo di 49 mesi a 51.4. Il composito PMI tedesco è sceso al minimo di 48 mesi a 52.2. Il composito PMI francese è sceso di 49.3, il minimo su 30 mesi e la prima contrazione in 2 anni e mezzo. Il presidente della BCE Mario Draghi ha affermato che la discussione del decisore politico è avvenuta con “continua fiducia con crescente cautela”. Ma tale descrizione potrebbe dover cambiare mentre lo slancio della crescita rallenta ulteriormente nel 1.
Il principale sviluppo positivo attualmente è che i negoziati commerciali USA-Cina sembravano fare veri progressi. In particolare, la Cina ha già avviato grandi acquisti di semi di soia statunitensi. Inoltre, le tariffe di ritorsione su automobili e componenti statunitensi sono state sospese per 90 giorni fino al 31 marzo. Sembra che entrambe le parti vogliano concludere un accordo e nelle prossime settimane potrebbero essere rilasciate ulteriori informazioni sulle riforme della Cina.
Ma gli Stati Uniti non sono immuni
Trump ha affermato che l'economia cinese stava crescendo molto più lentamente del previsto a causa della "nostra guerra commerciale con loro". Non ci obietteremo. È solo una questione di quando il rallentamento in Cina, e in altre parti del mondo, si ripercuoterebbe, attraverso l'economia globale interconnessa, negli Stati Uniti. Il PMI composito statunitense è sceso al minimo degli ultimi 19 mesi a 53.9 a dicembre, il che ha indicato che lo slancio sta svanendo. E a giudicare dall'andamento dei mercati azionari e del tesoro, l'economia statunitense è tutt'altro che sicura.
Durante la settimana, il DOW ha chiuso in ribasso dell'1.18%, l'S&P 500 ha perso il -1.26% e il NASDAQ è sceso del -0.84%. Allo stesso tempo, il DAX è aumentato dello 0.72%, il CAC dello 0.84% e anche il FTSE dello 0.84%. I mercati asiatici sono stati solo misti. Nikkei ha continuato a soffrire di più e ha perso -1.40%. Il Singapore Strait Times perde il -1.09%. Ma la Cina Shanghai SSE è semplicemente scesa dello 0.47%. Hong Kong HSI ha addirittura chiuso in rialzo dello 0.12%.
Le prospettive a breve termine di DOW sono piuttosto ribassiste con un'altra chiusura al di sotto dell'EMA a 55 settimane. Finché regge il massimo della scorsa settimana a 24828.29, un ulteriore calo è favorevole all'estensione della correzione a medio termine da 26951.81. Riteniamo che, anche se è possibile osservare una fluttuazione temporanea, tale correzione dovrebbe estendersi al ritracciamento del 38.2% da 15450.56 a 26951.81 a 22558.33 prima del completamento.
I rendimenti dei titoli di stato USA si sono in qualche modo stabilizzati la scorsa settimana, ma non hanno avuto slancio per una ripresa significativa. Da notare che il rendimento a 3 anni ha chiuso a 2.732 la mentre il rendimento a 5 anni ha chiuso a 2.736. Cioè, questa parte della curva dei rendimenti non è più invertita. Tuttavia, il rendimento a 2 anni ha chiuso a 2.741. Ciò significa che la curva dei rendimenti è ora invertita tra i rendimenti a 2 e 5 anni.
Proiezioni della Fed per fornire indicazioni
Gli occhi si rivolgeranno alla decisione sul tasso del FOMC questa settimana. La Fed dovrebbe ancora generalmente aumentare i tassi sui fondi federali al 2.25-2.50%. Non dovrebbero esserci sorprese. E la domanda è su quanti altri rialzi dei tassi la Fed effettuerà il prossimo anno. E, dato che il presidente della Fed Powell ha confuso i mercati con la sua retorica sui “tassi appena al di sotto della neutralità”, è obbligato a fornire ulteriori chiarimenti.
E, naturalmente, ciò che conta di più sono le nuove proiezioni economiche della Fed, tra cui crescita, inflazione, tassi sui fondi federali e tassi di lungo periodo. Le decisioni del FOMC sono, dopo tutto, piuttosto scientifiche. Ma al momento, i futures sui fondi Fed stanno valutando solo circa il 46% di possibilità che il tasso dei fondi federali sia al 2.50-2.75% e oltre dopo la riunione del FOMC di giugno. Cioè, c'è meno del 50% di possibilità di un aumento del tasso nel primo semestre. Gli investitori sono piuttosto convinti che le proiezioni della Fed dovrebbero fornire indicazioni sufficienti per le aspettative dei mercati. E darebbero anche il tono ai mercati almeno fino a gennaio.
Indice del dollaro ancora rialzista, ma senza convinzione
Il dollaro è stata la valuta principale più forte la scorsa settimana. Ma le prospettive non sono ancora troppo convincenti. La coppia EUR/USD è riuscita a mantenere un supporto minore sopra 1.1267 nonostante il forte calo di venerdì. Anche l'USD/JPY si è ritirato notevolmente dopo aver toccato 113.70. La mancanza di convinzione si riflette anche nell'indice del dollaro. È senza dubbio ancora rialzista nel breve termine, rimanendo al di sopra della linea di tendenza e aumentando l'EMA a 55 giorni. Ma lo slancio al rialzo è diminuito per un po', come si è visto nel quotidiano MACD. Il ritracciamento del 61.8% da 103.82 (massimo 2017) a 88.25 (minimo 2018) a 97.87 rimane un ostacolo difficile da superare. Le nuove proiezioni e la retorica della Fed saranno un fattore chiave per determinare se l'indice del dollaro può superare questa resistenza di Fibonacci, o rifiutarlo. La rottura del supporto a 96.36 sarà un primo, ma importante, segno di inversione ribassista.
Posizione di trading
Manteniamo il nostro short EUR/JPY (inserito a 127.80, stop a 129.30) aggiornato la scorsa settimana. Mentre l'EUR/JPY ha recuperato fino a 129.25 la scorsa settimana, si è mantenuto al di sotto del nostro stop a 129.30. Il conseguente forte calo ha anche mantenuto al sicuro la nostra posizione corta e non ha fatto nulla per cambiare la nostra visione ribassista. Pertanto, manterremo una posizione corta con stop invariato.
È un po' presto per essere ribassisti a medio termine. Ma EUR/JPY rimane al di sotto dell'EMA a 55 settimane, il che indica una debolezza di fondo. Prevediamo che la caduta da 137.49 riprenda alla fine e si estenda al 61.8% del ritracciamento da 109.03 a 137.49 a 119.90. Ma osserveremo anche le reazioni da 124.08 da vicino.
AUD/USD è sceso a 0.7151 la scorsa settimana. Lo sviluppo ha confermato il completamento del rimbalzo correttivo da 0.7020 a 0.7393. La distorsione iniziale rimane al ribasso questa settimana per aver prima testato nuovamente il minimo di 0.7020. Al rialzo, tuttavia, la rottura della resistenza di 0.7246 ritarderà il caso ribassista e riporterà la tendenza al rialzo. Il rimbalzo da 0.7020 potrebbe probabilmente dirigersi al ritracciamento del 38.2% da 0.8135 a 0.7020 a 0.7446 prima del completamento.
Nel quadro più ampio, un minimo a medio termine è in atto a 0.7020 davanti al supporto chiave di 0.6826 (minimo 2016). Si potrebbe ancora vedere un rimbalzo più forte per correggere l'intero calo dal massimo di 0.8135. Ma ci aspetteremmo una forte resistenza dal supporto di 0.7500 trasformata in resistenza per limitare il rialzo. Il calo a medio termine da 0.8135 dovrebbe riprendere più tardi e estendersi fino a raggiungere il minimo di 0.6826 in una fase successiva, dopo il completamento della correzione da 0.7020.
Nell'immagine a lungo termine, la struttura correttiva di rimbalzo da 0.6826 (2016 basso) a 0.8135 e l'impossibilità di interrompere il ritracciamento 38.2% di 1.1079 (2011 alto) a 0.6826 a 0.8451, hanno implicazioni ribassiste. Anche AUD / USD è stato rifiutato dal mese XMA di 55. Ora, il trend negativo di 1.1079 è a favore dell'estensione. In caso di interruzione di 0.6826, il prossimo obiettivo sarà la proiezione 61.8% di 1.1079 in 0.6826 da 0.8135 a 0.5507.




 Signal2forex.com - I migliori robot e segnali Forex


