Ci sono stati così tanti eventi di alto profilo la scorsa settimana. Alla fine, quelli positivi sono stati più che sufficienti per compensare quelli negativi. La tregua commerciale USA-Cina è stata prorogata a tempo indeterminato e sembra più vicino che mai un accordo. L'aumento della ponderazione dei titoli cinesi da parte di MSCI ha dato alla Cina un altro enorme impulso. La possibilità di una Brexit senza accordi è svanita molto con i nuovi accordi del primo ministro britannico Theresa May. D'altra parte, l'escalation delle tensioni Pakistan-India e il crollo del vertice Trump-Kim in Vietnam hanno appena avuto un impatto molto breve sui mercati.
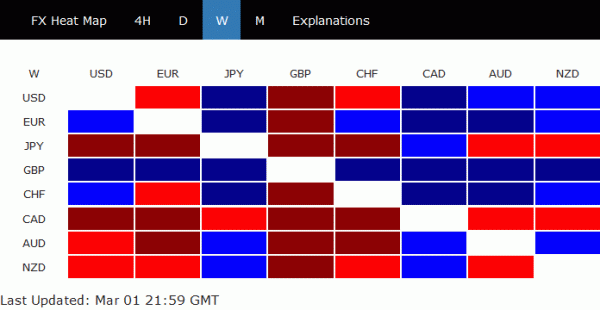
Sebbene i dati economici pubblicati durante la settimana siano stati contrastanti, sono emerse voci di un minimo rallentamento globale, poiché i rischi stanno diminuendo. La svolta nel sentiment ha spinto i rendimenti dei Treasury nettamente al rialzo. Lo yen ha subito un'ondata di vendite a causa del forte aumento dei divari di rendimento, con il JGB a 10 anni che è rimasto negativo. Tuttavia, il dollaro canadese ha preso il punto più debole poiché il PIL del quarto trimestre molto più debole del previsto ha suggerito che la sua economia potrebbe essere lasciata indietro da altri. Anche la vendita tardiva dei prezzi del petrolio non ha favorito il Loonie. La sterlina ha chiuso come la più forte, seguita dall'euro. Ma la forza tardiva in Dollar suggerisce che sta recuperando terreno molto rapidamente.
Progressi fatti nei colloqui commerciali USA-Cina, ma non si fa nulla finché tutto non viene fatto
Sembrava che fossero stati compiuti progressi sufficienti nei negoziati commerciali USA-Cina per convincere Trump ad annunciare l'estensione della tregua commerciale a tempo indeterminato all'inizio della scorsa settimana. La notizia ha dato un tono positivo ai mercati finanziari globali, in particolare in Cina. Il rappresentante commerciale degli Stati Uniti pubblicherà un avviso formale nel registro federale la prossima settimana, confermando che l'aliquota del dazio aggiuntivo per i prodotti oggetto dell'azione di settembre 2018 rimarrà al 10 percento fino a nuovo avviso".
I commenti del funzionario statunitense in merito alla negoziazione sono stati generalmente positivi anche se l'USTR Robert Lighthizer sembrava cauto. Nella sua testimonianza alla House Ways and Means Committee, Lighthizer ha affermato che sono stati compiuti "veri progressi" e che gli Stati Uniti potrebbero "girare l'angolo" nelle relazioni economiche con la Cina". Ma "molto deve ancora essere fatto" prima che venga raggiunto un accordo e "soprattutto dopo che è stato raggiunto".
Il segretario al Tesoro Steven Mnuchin, ha affermato che il team sta lavorando a un documento di 150 pagine, molto dettagliato, per impegni "significativi" "strutturali" dalla Cina. Mnuchin sperava di "fare progressi questo mese". E, «se lo faremo, ci sarà un vertice dei Presidenti». Il direttore del Consiglio economico nazionale Larry Kudlow ha elogiato che "Lighthizer ha fatto miracoli su questo accordo cinese" e "non siamo mai arrivati così lontano sul commercio cinese".
Tuttavia, come al solito con qualsiasi accordo, viene concordato solo quando tutto è concordato. Trump ha indicato in un tweet sabato di aver fatto un'improvvisa richiesta alla Cina di rimuovere "immediatamente" tutte le tariffe sui prodotti agricoli americani. Ha affermato che è "basato sul fatto che ci stiamo muovendo bene con le discussioni sul commercio" e non ha aumentato le tariffe il 1 marzo.
Non è chiaro quale sarebbe la risposta della Cina alla richiesta di Trump. Dal punto di vista della Cina, la risposta logica equivalente all'astenersi di Trump da più dazi è di non imporre misure di ritorsione proprie. E la Cina ha già effettuato alcuni acquisti in buona fede di semi di soia statunitensi dall'inizio della tregua commerciale. I leader cinesi potrebbero avere le proprie ragioni nel respingere le richieste di Trump. La trattativa potrebbe andare in discesa se la Cina dicesse "no".
E per ricapitolare, Trump ha detto dopo che il vertice con il leader nordcoreano Kim Jong-un è crollato che "sono sempre pronto a camminare" e "non ho mai paura di abbandonare un accordo, e lo farei con la Cina, anche, se non ha funzionato. Ha abbandonato un accordo con Kim dopo aver viaggiato fino in Vietnam. Può certamente abbandonare un accordo con la Cina seduto nello Studio Ovale.
La risposta della Cina sarà seguita da vicino e questo potrebbe essere il punto di svolta in interi negoziati commerciali USA-Cina
La ponderazione dei quadrupoli dell'MSCI delle azioni cinesi potrebbe tradursi in miliardi di afflussi
I sentimenti di mercato sono stati ulteriormente rafforzati, in particolare ancora in Cina, dopo che MSCI ha annunciato di aumentare il peso delle azioni cinesi A negli indici MSCI. La ponderazione sarà aumentata dal 5%% al 20% in tre fasi:
- Fase 1: MSCI aumenterà il fattore di inclusione dell'indice di tutte le azioni China A Large Cap negli indici MSCI dal 5% al 10% e aggiungerà le azioni ChiNext Large Cap con un fattore di inclusione del 10% in coincidenza con la Revisione semestrale dell'indice di maggio 2019.
- Fase 2: MSCI aumenterà il fattore di inclusione di tutte le azioni China A Large Cap negli indici MSCI dal 10% al 15% in coincidenza con la revisione trimestrale dell'indice di agosto 2019.
- Fase 3: MSCI aumenterà il fattore di inclusione di tutte le azioni China A Large Cap negli indici MSCI dal 15% al 20% e aggiungerà le azioni China A Mid Cap, comprese le azioni ChiNext idonee, con un fattore di inclusione del 20% agli indici MSCI in coincidenza con la revisione semestrale dell'indice di novembre 2019.
Al termine del processo, nell'MSCI Emerging Markets Index ci saranno 253 azioni China A large e 168 mid cap, comprese 27 azioni ChiNext, che rappresentano un peso del 3.3% nell'indice pro forma.
La decisione è stata generalmente vista come un riconoscimento simbolico della crescente importanza dei mercati azionari cinesi. Potrebbe suscitare un crescente interesse da parte delle istituzioni finanziarie statunitensi ed europee per le azioni A cinesi. D'altra parte, è anche un'indicazione che il mercato dei capitali cinese si sta aprendo molto più velocemente del previsto. E gli investitori stranieri assumerebbero un ruolo molto più importante nei mercati cinesi.
Morgan Stanley ha affermato che sarebbero attratti fino a 3 miliardi di dollari di flussi passivi, oltre ai 15 miliardi di dollari evidenziati in precedenza. Harvest Global Investments ha affermato che, insieme alle politiche di apertura, la decisione significherebbe fino a 100 miliardi di dollari di afflussi esteri in azioni A nel 2019, più del doppio dei 45 miliardi di dollari nel 2018. T. Rowe Price ha affermato che la decisione si tradurrà in 40 miliardi di dollari di afflussi.
Le possibilità di una Brexit senza accordi sono diminuite dopo i nuovi accordi
La diminuzione delle possibilità di una Brexit senza accordi ha dato un forte impulso alla sterlina e anche ai sentimenti generali del mercato. A questo punto, non è ancora chiaro come l'UE e il Regno Unito risolveranno il problema del backstop irlandese. Affinché la Camera dei Comuni lo approvi, deve essere legalmente vincolante che il backstop sia temporaneo. L'UE è disposta a offrire ulteriori assicurazioni, nient'altro. Con o senza un accordo Brexit aggiornato, tre votazioni sono previste tra il 12 e il 14 marzo.
12 marzo – Voto significativo su un nuovo accordo Brexit. Il primo ministro Theresa May ha promesso di rinegoziare con l'UE, in particolare sulla questione del backstop irlandese. Poiché l'UE si è finora rifiutata di riaprire i negoziati, il meglio che il Primo Ministro May potrebbe fare è assicurarsi alcune "garanzie legali".
13 marzo – Votazione no-deal. Se il "nuovo" accordo viene nuovamente respinto il 12 marzo, il primo ministro May presenterebbe una mozione, chiedendo se i parlamentari appoggiano l'uscita dall'UE senza un accordo il 29 marzo. Questo per ottenere un consenso esplicito dal parlamento poiché il primo ministro May ha affermato che il Regno Unito “partirà senza un accordo solo se ci sarà il consenso esplicito alla Camera per quell'esito”.
14 marzo – Votazione sulla proroga dell'art. 50 (ritardando l'uscita ufficiale dall'UE dal 29 marzo 2019). Se la mozione di cui sopra viene respinta, il che significa che il parlamento respinge a maggioranza una Brexit senza accordo, dovrebbe quindi votare se "cercare una breve e limitata proroga dell'articolo 50". Se la proroga viene approvata, il PM May dovrebbe chiedere l'approvazione unanime del parlamento dell'UE sulla proroga.
Anche con l'accordo, c'è ancora qualche incertezza. In caso di ritardo, un breve lasso di tempo difficilmente sarebbe significativo per qualsiasi svolta. Alcuni nel parlamento Ue propongono invece una proroga di 21 mesi. Una proroga più lunga aumenterebbe le possibilità di un secondo referendum. E, mentre è più probabile che la maggioranza voti per una proroga se non viene approvato alcun accordo, May deve ancora rivelare un piano di emergenza se il voto di proroga fosse respinto.
Ma dopotutto, per ora, la scena è pronta che ci sarà una Brexit senza accordi solo se ci sarà "consenso esplicito" in Parlamento.
I rendimenti dei titoli di stato globali sono aumentati, ma JGB è rimasto negativo
Gli sviluppi nei mercati finanziari sono il risultato di una combinazione di tutti i fattori, in particolare i tre precedenti. I rendimenti dei Treasury negli Stati Uniti, nel Regno Unito e in Germania sono aumentati notevolmente durante la settimana. Il rendimento degli Stati Uniti a 10 anni è salito di 0.1 per chiudere a 2.755 la scorsa settimana e ha recuperato il livello di 2.7. Il consolidamento da 2.799 è probabilmente completato a 2.632. L'attenzione immediata è tornata sulla resistenza di 2.799 questa settimana e la rottura lì confermerà questo caso rialzista. Ancora più importante, ciò indicherebbe anche che la correzione a medio termine da 3.248 è stata completata a 2.554, davanti al ritracciamento del 38.2% da 1.336 (minimo 2016) a 3.248 (massimo 2018) a 2.517. E c'è la prospettiva di testare nuovamente 3.248 avanti in questo caso.
Il rendimento a 30 anni degli Stati Uniti è stato più forte e ha confermato lo sviluppo rialzista del rendimento a 10 anni. La resistenza equivalente a 3.109, che è vicina al ritracciamento del 38.2% da 3.3455 a 2.900 a 3.112, è stata definitivamente eliminata. Il rimbalzo da 2.900 è ripreso. E la correzione da 3.455 avrebbe dovuto essere completata a 2.900 dopo aver raggiunto il ritracciamento del 38.2% da 2.102 (minimo 2016) a 3.455 (massimo 2018) a 2.938. Un ulteriore aumento dovrebbe essere visto al ritracciamento del 61.8% da 3.3455 a 2.900 a 3.242 nel breve termine. C'è anche la prospettiva di ripetere il test 3.455.
Sono stati osservati forti rialzi anche per i rendimenti dei gilt a 10 anni del Regno Unito e dei bund a 10 anni tedeschi. Anche il rendimento del JGB giapponese a 10 anni è aumentato, ma ha chiuso in negativo a -0.01.
Le azioni statunitensi sono ferme ma non hanno slancio, le azioni cinesi sono aumentate
Le azioni statunitensi sono state ferme la scorsa settimana, ma non hanno avuto slancio al rialzo. Il DOW ha raggiunto il massimo di 26241.42 lunedì, ma da allora si è ritirato. Come notato in precedenza, DOW è già nella zona di vendita al di sopra del 78.6% di ritracciamento da 26951.81 a 21712.53 a 25830.6041. Stiamo solo vedendo l'aumento da 21712.53 solo come una gamba nel modello di consolidamento da 26951.81. Pertanto, anche in caso di un altro rialzo, il DOW dovrebbe continuare a perdere slancio al rialzo. In effetti, sta già perdendo slancio, come si è visto nel MACD quotidiano. La rottura del supporto di 25762.21 dovrebbe almeno innescare un ritorno all'EMA a 55 giorni (ora a 25062.58) con la prospettiva di invertire l'intero rialzo da 21712.53.
Il rally delle azioni cinesi la scorsa settimana è stato totalmente al di fuori delle nostre aspettative. Shanghai SSE ha eliminato il ritracciamento del 38.2% da 3587.03 a 2440.90 a 2878.72 la scorsa settimana. Un ulteriore aumento dovrebbe essere visto al ritracciamento del 61.8% a 3149.20 nel breve termine. Ancora più importante, la forte rottura dell'EMA a 55 settimane sostiene che il calo correttivo da 5178.19 (massimo 2015) si è completato con tre ondate fino a 2440.90 (in condizioni di convergenza rialzista nel MACD settimanale. C'è la prospettiva di tornare al ritracciamento del 38.2% di 5178.19 a 2440.90 a 3486.54 a medio termine.
Il DAX tedesco ha esteso il rimbalzo da 10279.20 la scorsa settimana. È in parte sollevato anche da dati sulle vendite al dettaglio tedesche molto più forti del previsto. Le prospettive a breve termine ora rimarranno rialziste fintanto che il minimo della scorsa settimana a 11416.08 vale. Il focus è immediatamente sulla resistenza chiave 11726.62. È vicino all'EMA a 55 settimane (ora a 11763.83). La rottura decisiva dovrebbe confermare il completamento della correzione a medio termine da 13596.89 (massimo 2018). E in tal caso, dovremmo almeno vedere un ulteriore aumento del ritracciamento del 61.8% da 13596.89 a 10279.20 a 12329.53.
Posizione di trading
Abbiamo una posizione corta su AUD/JPY (venduta a 78.40). Il nostro stop a 79.84 non è stato raggiunto nonostante un paio di tentativi di recupero nel cross. Ci sbagliavamo totalmente sull'aspettativa della forza dello yen. In particolare, il previsto rifiuto dell'EMA a 55 giorni in USD/JPY e EUR/JPY non si è verificato. Invece, l'ampliamento degli spread di rendimento ha spinto sia USD/JPY che EUR/JPY a salire nettamente, eliminando i livelli di resistenza chiave. Le ragioni per una ripresa del trend rialzista dello yen non esistono più.
Tuttavia, avevamo ancora ragione nell'aspettarci la debolezza australiana. Tale debolezza si vede meglio nella mancanza di una reazione positiva al forte rally dei titoli cinesi. E, fondamentalmente, l'aspettativa di un taglio dei tassi RBA ha continuato a crescere. Qualche ulteriore svendita potrebbe essere vista dopo la decisione sui tassi RBA, il PIL australiano, la bilancia commerciale e le vendite al dettaglio di questa settimana.
Considerando tutto, passeremo da AUD/JPY short a AUD/USD short questa settimana. Chiuderemo l'AUD/JPY all'apertura del mercato. Quindi, venderemo AUD/USD alla rottura di 0.7050 (sotto il supporto di 0.7054), con stop a 0.7125 (sopra la resistenza minore di 0.7121). La rottura ferma di 0.7054 confermerà il completamento del rimbalzo da 0.6722. L'AUD/USD si mantiene all'interno del canale a medio termine e non è riuscito a superare l'EMA a 55 giorni, il che mantiene intatta la tendenza al ribasso di medio termine. Sebbene 0.6722 sia il primo obiettivo, stiamo effettivamente cercando di rompere 0.6722 per riprendere una tendenza al ribasso più ampia a 0.6008 (minimo 2008).
EUR/JPY è salito fortemente fino a 127.50 la scorsa settimana prima di chiudere a 127.19, mentre l'aumento da 118.62 si estendeva e accelerava. La propensione iniziale rimane al rialzo per il ritracciamento del 61.8% da 137.49 a 118.62 a 130.28 successivo. Sul lato negativo, la rottura del supporto minore di 126.60 renderà neutrale la polarizzazione intraday e porterà prima i consolidamenti. Ma il ribasso della ritirata dovrebbe essere contenuto dalla zona di supporto 124.23/125.95 per portare una ripresa al rialzo.
Nel quadro più ampio, lo sviluppo attuale sostiene che il declino a medio termine da 137.49 (massimo 2018) si è già completato con tre ondate fino a 118.62. La rottura decisiva della resistenza a 133.12 confermerà questo caso rialzista. E la tendenza al rialzo totale da 109.03 (minimo 2016) potrebbe riprendere fino a 137.49 in quel caso. Sul lato negativo, la rottura del supporto di 124.23 invaliderà questo caso e riporterà invece l'attenzione su 118.62.
Nel quadro a lungo termine, EUR/JPY si mantiene in un modello laterale a lungo termine, stabilito dal 2000. La caduta da 137.49 è vista come una gamba in caduta all'interno del modello e potrebbe essere completata. La rottura della resistenza di 133.12 invierà probabilmente EUR/JPY attraverso 137.49 verso 149.76 (massimo 2014).
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex