
I rendimenti mondiali del tesoro sono amplificati dai solidi dati provenienti dalla Cina di oggi. La produzione tedesca di 10 ha raggiunto il livello più alto di 0.104 ed è tornata a 0.08. Le violazioni dei tassi negli USA di 10 hanno colpito 2.614 e ora sta tentando di possedere un handle 2.6. Questi sono entrambi segnali di miglioramento dei sentimenti di mercato, in quanto la stabilizzazione del rallentamento della Cina è un fattore chiave per il rimbalzo dell'economia globale nella seconda metà dell'anno. Tuttavia, tale ottimismo non si riflette molto negli stock di ipercomprato, specialmente negli Stati Uniti. L'EDI apre la giornata in piano, leggermente in rosso.
Nei mercati valutari, il dollaro australiano è un chiaro vincitore per gran parte della giornata. Tuttavia, il Canada prende il sopravvento come il più forte dopo che l'IPC core ha improvvisamente accelerato a marzo. L'euro è il terzo più forte per ora, scrollando di dosso il downgrade delle prospettive di crescita del governo tedesco. Il dollaro neozelandese è il più debole per oggi dato che i dati sull'IPC scadenti aumentano le possibilità di un imminente taglio del tasso RBNZ alla prossima riunione. Il franco svizzero è il secondo più debole, seguito dalla sterlina, mentre l'IPC del Regno Unito non ha accelerato.
Negli Stati Uniti, DOW è attualmente in ribasso dello 0.16%. L'S & P 500 è in rialzo dello 0.07%. Il NASDAQ è in rialzo dello 0.36%. Il rendimento a 10 anni è aumentato di 0.0030 a 2.599. In Europa, il FTSE è in rialzo dello 0.04%. DAX è in rialzo dello 0.72%. Il CAC è aumentato dello 0.66%. Il rendimento decennale tedesco è aumentato di 10 a 0.009. All'inizio in Asia, il Nikkei è salito dello 0.080%. L'HSI di Hong Kong è sceso del -0.25%. China Shanghai SSE è salito dello 0.02%. Singapore Strait Times è salito dello 0.29%. Il rendimento del JGB a 0.50 anni in Giappone è aumentato di 10 a -0.01.
Il dollaro canadese salta mentre l'IPC core è accelerato a marzo
Il dollaro canadese aumenta durante la prima sessione USA, in quanto l'inflazione di fondo è stata superiore alle attese. L'IPC principale è salito del 1.9% a marzo, accelerato da 1.5% su base annua, ma ha soddisfatto le aspettative. Il comune core CPI è rimasto invariato a 1.8% su base annua, aspettative corrispondenti. Tuttavia, la mediana core CPI ha accelerato a 2.0% su base annua, su 1.8% su base annua e ha battuto l'aspettativa su 1.8% su base annua. Il trim core CPI è salito a 2.1% su base annua, su 1.9% su base annua e ha superato le aspettative di 1.8% su base annua.
Anche in uscita, il surplus commerciale canadese è stato inferiore alle attese al CAD 2.9B di febbraio. Il deficit commerciale degli Stati Uniti si è ridotto a USD -49.4B a febbraio.
CPI UK invariato a 1.9%, core a 1.8%, Sterling costante
A marzo l'IPC del Regno Unito è rimasto invariato a 1.9% a / a, al di sotto delle aspettative di 2.0% a / a. Anche il CPI core è rimasto invariato a 1.8% su base annua, al di sotto delle aspettative di 1.9% su base annua. RPI rallentato a 2.4% su base annua, in calo da 2.5% su base annua e mancata attesa di 2.6% su base annua.
L'input PPI è sceso -0.2% mom, è aumentato 3.7% su base annua, al di sotto delle aspettative di 0.3% mom, 3.9% su base annua. L'output PPI è aumentato 0.3% mom, 2.4% yoy, rispetto alle aspettative di 0.2% mom, 2.1% yoy. Il core di output PPI è aumentato di 0.02% mom, 2.2% yoy rispetto all'aspettativa di 0.1% mom, 2.2% yoy.
L'indice dei prezzi delle abitazioni è salito del 0.6% a febbraio, ben al di sotto delle aspettative di 1.3% su base annua.
CPI dell'eurozona confermato a 1.4%, core a 0.8%
L'IPC dell'Eurozona è stato finalizzato a 1.4% a / a a marzo, non rivisto, a partire da 1.5% a / a febbraio. Il CPI core è stato finalizzato a 0.8% su base annua, invariato rispetto alla lettura di febbraio. L'inflazione di EU28 è stata confermata a 1.6% su base annua.
Il contributo maggiore al tasso annuo di inflazione nell'area dell'euro è venuto dall'energia (+0.52 punti percentuali, pp), seguita da servizi (+0.51 pp), cibo, alcol e tabacco (+0.34 pp) e beni industriali non energetici (+0.04 pp).
Germania dimezza la previsione di crescita 2019 a 0.5%
Il ministero dell'economia tedesco ha ridotto le previsioni di crescita di 2019 a un semplice 0.5%, solo metà della proiezione di gennaio di 1.0% (declassata da 1.8%). Se realizzato, sarebbe la crescita più lenta in sei anni. Per 2020m, si prevede che la crescita aumenti fino al 1.5%.
Il ministro dell'Economia Peter Altmaier ha detto esternamente, rallentando la crescita globale, le tensioni commerciali e l'incertezza della Brexit stanno pesando sull'economia. Internamente, l'introduzione delle nuove normative sulle emissioni delle auto e dei bassi livelli insolitamente bassi del Reno sono fattori negativi.
Il ministero ha anche osservato che l'economia globale dovrebbe riprendere un po 'di slancio. Una forte importazione significherebbe un contributo negativo alla crescita di 2019, "puramente matematicamente".
Cina Il PIL di Q1 è cresciuto del 6.4%. Produzione, vendite, investimenti rimbalzati
Un altro gruppo di dati dalla Cina ha rilasciato oggi sorpreso al rialzo. La crescita del PIL è arrivata a 6.4% su base annua in Q1, invariata rispetto al trimestre precedente e ha superato le aspettative di 6.3% su base annua.
A marzo, la produzione industriale è aumentata fortemente di 8.5% ytd yoy, accelerata da 5.3% e ha superato le attese di 5.6%. Le vendite al dettaglio sono aumentate del 8.7% su base annua, aumentate di 8.2% e hanno superato le attese di 8.3%. Gli investimenti in immobilizzazioni sono aumentati del 6.3% y / anno, in aumento del 6.1% su base annua e dell'aspettativa corrispondente di 6.3%. Anche il tasso di disoccupazione è migliorato da 5.3% a 5.2%.
Dati recenti dalla Cina hanno continuato a dipingere il quadro della stabilizzazione in rallentamento e hanno sollevato la speranza che la ripresa sia in arrivo. Questa è una condizione importante per il miglioramento delle prospettive globali.
L'IPC della Nuova Zelanda ha rallentato a 1.5%, consolidando la necessità di un imminente allentamento di RBNZ
Il dollaro neozelandese scende bruscamente dopo i dati sull'inflazione al consumo peggiori del previsto. L'IPC è aumentato 0.1% qoq in Q1, sotto l'aspettativa di 0.3% qoq. Ogni anno, l'IPC ha rallentato a 1.5% su base annua, in calo rispetto a 1.9% su base annua e mancate aspettative di 1.7% su base annua. L'IPC negoziabile è sceso di -0.4% su base annua mentre l'IPC non negoziabile è salito del 2.8% a / a.
L'IPC è stato persistentemente debole ed è rimasto al di sotto del punto medio del range target di 1-3% di RBNZ per l'ottavo trimestre consecutivo. Infatti, CPI ha violato il livello 2% solo una volta in Q1 2017 (2.2%) da 2011. Ieri, il governatore della RBNZ Adrian Orr ha osservato che "le possibilità che i numeri dell'inflazione del primo trimestre siano in calo sono già state prese in considerazione nell'incertezza accomodante della RBNZ". La sorpresa negativa sta dando a Orr un quadro ancora peggiore e rafforza l'imminente necessità di un allentamento della politica.
Dall'Australia, il principale indice di Westpac è salito a 0.2% mamma a marzo.
Le esportazioni giapponesi sono crollate a marzo, hanno destato preoccupazione per la contrazione del PIL di Q1
A marzo, in termini tendenziali, le esportazioni giapponesi sono diminuite di -2.4% su base JPY 7.20T. Le importazioni sono aumentate del 1.1% su base annua in JPY 6.67T. Il surplus commerciale è arrivato a JPY 0.53T, rispetto allo JPY 0.33T del mese precedente. In termini destagionalizzati, le esportazioni sono diminuite del -1.0% su base annua a JPY 6.61T. Le importazioni sono aumentate del 2.1% su base annua in JPY 6.78T. Il deficit commerciale era al JPY -0.18T.
Le esportazioni verso la Cina, il principale partner commerciale del Giappone, sono diminuite del -9.4% su base annua, invertendo la crescita del 5.6% a febbraio. Le esportazioni verso l'Asia nel suo complesso sono diminuite del -5.5% su base annua, un quinto mese di declino. Il crollo delle esportazioni potrebbe ridurre le spese in conto capitale e la crescita dei consumi privati. E ha sollevato preoccupazioni sul fatto che l'economia si sia contratta nuovamente in Q1.
Sempre dal Giappone, la produzione industriale è stata finalizzata a 0.7% mom a febbraio.
Outlook Mid-Day USD / CAD
Pivot giornalieri: (S1) 1.3329; (P) 1.3366; (R1) 1.3387; Di Più…
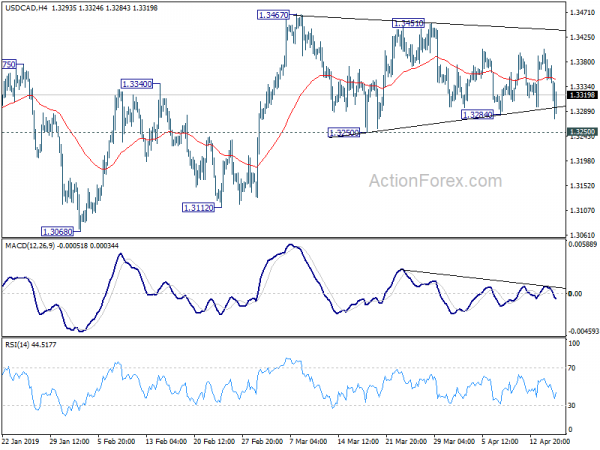
La coppia USD / CAD scende bruscamente fino a 1.3274 ma rimane al di sopra del supporto 1.3250. Outlook è invariato e il bias infragiornaliero rimane neutrale. Il consolidamento da 1.3467 è in corso e potrebbe estendersi, ma prima o poi è previsto un breakout al rialzo. Al rialzo, la ferma interruzione di 1.3467 confermerà questo caso rialzista e mirerà alla resistenza 1.3664 successiva. Tuttavia, l'interruzione decisiva di 1.3250 ridurrà il bias al ribasso per la zona di supporto 1.3068 / 3112.
Nel quadro generale, la coppia USD / CAD si mantiene ben all'interno del canale in crescita a medio termine (supporto a 1.3212). Pertanto, anche se il momentum e la struttura al rialzo non sono convincenti, un ulteriore aumento è ancora a favore. La rottura decisiva del ritracciamento 61.8% di 1.4689 (2016 alto) a 1.2061 a 1.3685 e 1.3793 aprirà la strada per ripetere il test di 1.4689 (2015 alto). Tuttavia, una rottura decisa del supporto del canale dovrebbe indicare un'inversione al ribasso, dopo il rifiuto da parte di 1.3793, e portare una maggiore caduta al supporto 1.3068 per conferma.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 22:45 | NZD | CPI Q / Q Q1 | 0.10% | 0.30% | 0.10% | |
| 22:45 | NZD | CPI Y / Y Q1 | 1.50% | 1.70% | 1.90% | |
| 23:50 | JPY | Bilancia commerciale (JPY) Mar | -0.18T | -0.30T | 0.12T | 0.03T |
| 00:30 | AUD | Indice principale Westpac M / M Mar | 0.20% | 0.00% | ||
| 02:00 | CNY | PIL Y / Y Q1 | 6.40% | 6.30% | 6.40% | |
| 02:00 | CNY | Produzione industriale YTD Y / Y mar | 8.50% | 5.60% | 5.30% | |
| 02:00 | CNY | Vendite al dettaglio YTD Y / Y Mar | 8.70% | 8.30% | 8.20% | |
| 02:00 | CNY | Riserve fisse Ex YTD rurali Y / Y Mar | 6.30% | 6.30% | 6.10% | |
| 02:00 | CNY | Tasso senza lavoro rilevato Mar | 5.20% | 5.30% | ||
| 04:30 | JPY | Produzione industriale M / M Feb F | 0.70% | 1.40% | 1.40% | |
| 08:00 | EUR | Conto corrente Eurozone (EUR) Feb | 26.8B | 33.2B | 36.8B | |
| 08:30 | GBP | CPI M / M Mar | 0.20% | 0.20% | 0.50% | |
| 08:30 | GBP | CPI Y / Y Mar | 1.90% | 2.00% | 1.90% | |
| 08:30 | GBP | Core CPI Y / Y Mar | 1.80% | 1.90% | 1.80% | |
| 08:30 | GBP | RPI M / M Mar | 0.00% | 0.20% | 0.70% | |
| 08:30 | GBP | RPI Y / Y Mar | 2.40% | 2.60% | 2.50% | |
| 08:30 | GBP | Ingresso PPI M / M Mar | -0.20% | 0.50% | 0.60% | 1.00% |
| 08:30 | GBP | Ingresso PPI Y / Y Mar | 3.70% | 4.10% | 3.70% | 4.00% |
| 08:30 | GBP | Uscita PPI M / M Mar | 0.30% | 0.30% | 0.10% | 0.30% |
| 08:30 | GBP | Uscita PPI Y / Y Mar | 2.40% | 2.20% | 2.20% | 2.40% |
| 08:30 | GBP | PPI Output Core M / M Mar | 0.00% | 0.10% | 0.10% | 0.20% |
| 08:30 | GBP | PPI Output Core Y / Y Mar | 2.20% | 2.20% | 2.20% | 2.30% |
| 08:30 | GBP | Indice dei prezzi delle abitazioni Y / Y Feb | 0.60% | 1.30% | 1.70% | |
| 09:00 | EUR | Saldo commerciale della zona euro (EUR) Feb | 19.5B | 16.8B | 17.0B | 17.4B |
| 09:00 | EUR | Eurozona CPI M / M Mar | 1.00% | 0.30% | 0.30% | |
| 09:00 | EUR | Eurozona CPI Y / Y Mar F | 1.40% | 1.40% | 1.50% | |
| 09:00 | EUR | Eurozona CPI Core Y / Y Mar F | 0.80% | 0.80% | 0.80% | |
| 12:30 | CAD | Commercio internazionale di merci (CAD) Feb | 2.90B | 3.50B | -4.25B | -3.09B |
| 12:30 | CAD | CPI M / M Mar | 0.70% | 0.60% | 0.70% | |
| 12:30 | CAD | CPI Y / Y Mar | 1.90% | 1.90% | 1.50% | |
| 12:30 | CAD | CPI Core - Comune Y / Y Mar | 1.80% | 1.80% | 1.80% | |
| 12:30 | CAD | CPI Core - Median Y / Y Mar | 2.00% | 1.80% | 1.80% | |
| 12:30 | CAD | CPI Core - Trim Y / Y Mar | 2.10% | 1.80% | 1.90% | |
| 12:30 | USD | Saldo commerciale (USD) Feb | -49.4B | -53.5B | -51.1B | |
| 14:00 | USD | Inventari all'ingrosso M / M Feb | 0.40% | 1.20% | ||
| 14:30 | USD | Scorte di petrolio greggio | 1.6M | 7.0M | ||
| 18:00 | USD | Federal Reserve Beige Book |
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


