
Le preoccupazioni per il bilancio italiano sono al centro dell'attenzione oggi. La resa in Italia di 10 ha raggiunto il livello più alto di 2.812. D'altra parte, la resa in termini di 10 tedeschi è scesa fino a -0.131. La resa annuale di 10 negli Stati Uniti viene anche trascinata fino a 2.364 fino ad ora. Questi sono chiaramente segni di avversione al rischio anche se le perdite del mercato azionario sono limitate per il momento. Nella parte posteriore, i dati mediocri indicano anche che il rallentamento sta riprendendo dopo una breve ripresa stagionale a marzo. Più debole del previsto Le vendite al dettaglio negli Stati Uniti aumentano le preoccupazioni degli investitori in generale.
Nei mercati valutari, lo yen e il franco svizzero sono tornati come i più forti per oggi, grazie alla caduta dei rendimenti dei titoli di stato in Germania e negli Stati Uniti. Il dollaro sta seguendo un terzo forte, soprattutto grazie alla debolezza altrove. Sterling subisce una nuova vendita nella prima sessione americana ed è ora la più debole. Il dollaro australiano e neozelandese segue come il più debole.
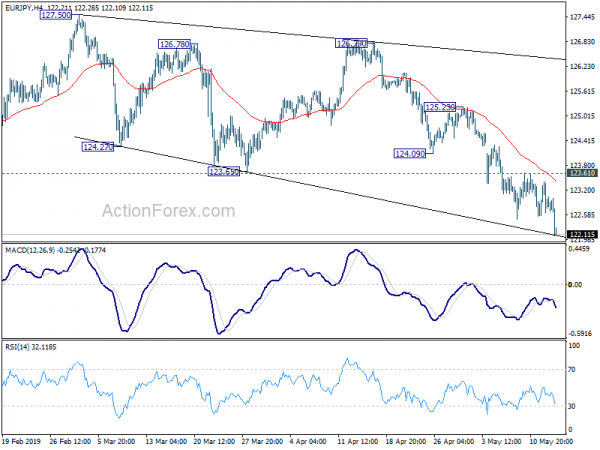
Tecnicamente, EUR / JPY e GBP / JPY hanno ripreso il recente declino oggi eliminando i minimi temporanei 122.48 e 141.20. Più calo è previsto testa. La coppia USD / JPY rimane al di sotto del minimo temporaneo di 109.02 per ora, ma potrebbe facilmente essere trascinata verso il basso da altri cross Yen. L'AUD / USD sta estendendo il recente autunno con l'attenzione sul livello di proiezione fibonacci 0.6913. La rottura decisiva lì, con l'accelerazione al ribasso, rafforzerà il caso di una più ampia ripresa della tendenza al ribasso. La rottura di GBP / USD del supporto 1.2865 dovrebbe confermare nuovamente l'inversione a breve termine di 1.2391. La coppia USD / CAD resta nel range in quanto l'IPC canadese è rimasto sostanzialmente stabile.
In Europa, attualmente, FTSE è in crescita del 0.04%. DAX è in calo -0.93%. CAC è in calo -0.66%. La resa in 10 tedesca è in calo -0.051 a -0.0118. Il rendimento italiano di 10 è aumentato di 0.024 a 2.758. All'inizio in Asia, il Nikkei ha guadagnato 0.58%. Hong Kong HSI è salito del 0.52%. La Cina Shanghai SSE è salito del 1.91%. Il Singapore Strait Times ha perso -0.15%. Il rendimento del JGB giapponese del 10-anno è salito di 0.001 a -0.05.
Il differenziale di rendimento tedesco-italiano si allarga alle rinnovate preoccupazioni italiane
Lo spread di rendimento tra Germania e Italia si allarga ancora oggi con il timore di un nuovo bilancio espansivo in Italia e il rinnovato rischio di scontro con l'UE. Il fattore scatenante è stato l'impegno del Vice Primo Ministro italiano Matteo Salvini, ieri, per essere pronto a lasciare che il deficit di bilancio salisse al di sopra dei limiti dell'UE se dovesse incrementare l'occupazione.
Salvini è raddoppiato oggi e ha detto che "Se ci sono regole europee che stanno morendo di fame in un continente, queste regole devono essere cambiate". Sulle attuali reazioni del mercato ai suoi commenti, ha detto che "non è assolutamente preoccupato", perché "il diritto degli italiani a un lavoro, alla vita e alla salute viene prima di tutto".
Il PIL tedesco è cresciuto del 0.4% in Q1 sulla resilienza interna, primo raggio di speranza, ma l'incertezza rimane
Germania Il PIL è cresciuto del 0.4% su base trimestrale in Q1, le aspettative sul mercato sono state pari. Anche questo è stato un miglioramento significativo rispetto alla crescita di 4% di Q0.0. Il confronto trimestrale (prezzi, stagionalità e aggiustamenti di calendario) mostra che i contributi positivi derivano principalmente dalla domanda interna.
Gli investimenti fissi in costruzioni e macchinari e attrezzature sono aumentati considerevolmente. Anche la spesa per consumi finali delle famiglie è aumentata notevolmente. Tuttavia, la spesa per consumi finali delle amministrazioni pubbliche ha registrato un calo. E c'erano segnali contrastanti sul commercio estero; poiché le esportazioni e le importazioni sono aumentate.
Il ministro dell'Economia Peter Altmaier ha detto che i dati sulla crescita sono stati un "primo raggio di speranza" dopo due trimestri senza espansione. Tuttavia, ha avvertito che "le dispute commerciali internazionali sono ancora irrisolte". Ha esortato: "dobbiamo fare tutto il possibile per trovare soluzioni accettabili che consentano il libero scambio".
Il PIL dell'Eurozona è cresciuto del 0.4% in Q1, l'occupazione è cresciuta del 0.3%
Il PIL dell'Eurozona è cresciuto del 0.4% su base trimestrale in Q1, aspettative corrispondenti. Il PIL dell'UE 28 è cresciuto del 0.5% qoq. Nel corso dell'anno, il PIL della zona euro è salito del 1.2% a / a, mentre il PIL di EU28 è cresciuto del 1.5% a / a. L'occupazione è cresciuta di 0.3% qoq in Q1, sopra le attese di 0.2% qoq. L'occupazione EU 28 è cresciuta del 0.3% qoq.
Le vendite al dettaglio negli Stati Uniti sono calate del -0.2%, le vendite di auto in circolazione sono aumentate del 0.1%, entrambe le aspettative mancate
Ad aprile, le vendite al dettaglio degli Stati Uniti sono calate di -0.2%, le aspettative mancate dell'aumento di 0.2% mamma. Le vendite di auto esclusive sono aumentate solo di 0.1% mom, molto inferiori alle aspettative di 0.7% mom. La produzione industriale è diminuita di -0.4% rispetto all'aspettativa di 0.0%. Empires L'indice di produzione statale è salito a 17.8 a maggio, su da 10.1 e ha battuto l'aspettativa 8.0.
L'IPC del Canada è salito al 2.0%, in linea con le aspettative del mercato
Ad aprile, l'IPC del Canada ha accelerato a 2.0% a / a, rispetto a 1.9%, ha soddisfatto le aspettative. Il CPI core commons è rimasto invariato a 1.8%, le aspettative corrispondenti. Mediana core CPI rallentata a 1.9% su base annua, mancata aspettativa di 2.0% su base annua. Trim core CPI rallentato a 2.0% su base annua, mancata aspettativa di 2.1% su base annua.
La crescita delle vendite al dettaglio in Cina è rallentata al minimo da quando 2003, anche la produzione industriale e gli investimenti in immobilizzazioni hanno perso
La crescita della produzione industriale in Cina è rallentata a 5.4% su base annua ad aprile, mancata attesa di 6.5% a / a. Questo è anche il netto peggioramento del picco di 4 dell'anno di 8.5% su base annua a marzo. La crescita degli investimenti di titoli fissi è rallentata a 6.1% ytd yoy, in calo rispetto a 6.3% e le aspettative mancate di 6.4%.
Più seriamente, la crescita delle vendite al dettaglio è rallentata a 7.2% su base annua, in calo rispetto a 8.7% su base annua e mancate aspettative di 7.2% su base annua. Questa è anche la crescita più bassa da maggio 2003. Quelle ammaccature sperano di spostare il peso dell'economia dalle esportazioni alla crescita della domanda interna. Il tasso di disoccupazione, tuttavia, è sceso al 5.2%.
Altro su Cina: il rallentamento della Cina riprende mentre gli effetti stagionali sono sbiaditi
Aussie cade dopo che il prezzo dei salari è mancato, il sentimento dei consumatori è salito a malapena
L'Australia, l'indice dei prezzi salari è aumentato solo di 0.5% su base trimestrale in Q1, al di sotto delle attese di 0.6% qoq. Westpac Consumer Sentiment ha aumentato 0.3% a 101.3 a maggio, da 100.7.
Westpac ha anche osservato che l'allentamento della distorsione è stato espresso dalla RBA durante la riunione della scorsa settimana, con previsioni di crescita e inflazione ridotte a livelli "appena accettabili". Ancora più importante, tali previsioni si basano sui prezzi di mercato per un taglio totale del tasso per. Westpac ha affermato che le tensioni tra forte mercato del lavoro e PIL debole saranno risolte nei prossimi mesi. E il caso del taglio RBA di agosto sarebbe diventato chiaro.
Outlook Mid-Day EUR / JPY
Pivot giornalieri: (S1) 122.48; (P) 122.95; (R1) 123.32; Di Più….
Il calo di EUR / JPY è ripreso dopo un breve consolidamento e raggiunge il livello più basso di 122.08 finora. Il pregiudizio intraday è tornato al ribasso. La caduta attuale da 127.50 dovrebbe estendersi per ripetere il test 118.62 in basso. Al rialzo, è necessaria la rottura della resistenza 123.61 per indicare il fondo a breve termine. Altrimenti, la prospettiva rimarrà ribassista in caso di recupero.
Nel quadro generale, lo sviluppo corrente sostiene che il rimbalzo da 118.62 è solo una correzione e ha completato a 127.50. EUR / JPY rimane in canale a lungo termine da 137.49 (2018 alto). La rottura decisiva di 118.62 confermerà la ripresa di questa caduta a medio termine e il target 109.20 basso. Per ora, questo sarà il caso preferito fintanto che la resistenza 125.23 è valida.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Japan Money Stock M2 + CD Y / Y Apr | 2.60% | 2.30% | 2.40% | |
| 00:30 | AUD | Fiducia dei consumatori Westpac maggio | 0.60% | 1.90% | ||
| 01:30 | AUD | Indice dei prezzi di saldi Q / Q Q1 | 0.50% | 0.60% | 0.50% | |
| 02:00 | CNY | Attività fisse Ex YTD rurali Y / Y Apr | 6.10% | 6.40% | 6.30% | |
| 02:00 | CNY | Produzione industriale Y / Y Apr | 5.40% | 6.50% | 8.50% | |
| 02:00 | CNY | Vendite al dettaglio Y / Y Apr | 7.20% | 8.60% | 8.70% | |
| 02:00 | CNY | Tasso senza lavoro rilevato Apr | 5.00% | 5.20% | ||
| 06:00 | JPY | Ordini macchine utensili Y / Y Q1 Apr P | -33.40% | -28.50% | ||
| 06:00 | EUR | PIL tedesco Q / Q Q1 P | 0.40% | 0.40% | 0.00% | |
| 09:00 | EUR | Eurozona Occupazione Q / Q Q1 P | 0.30% | 0.20% | 0.30% | |
| 09:00 | EUR | PIL dell'Eurozona Q / Q Q1 P | 0.40% | 0.40% | 0.40% | |
| 12:30 | CAD | CPI M / M Apr | 0.40% | 0.40% | 0.70% | |
| 12:30 | CAD | CPI Y / Y Apr | 2.00% | 2.00% | 1.90% | |
| 12:30 | CAD | CPI Core - Comune Y / Y Apr | 1.80% | 1.80% | 1.80% | |
| 12:30 | CAD | CPI Core - Median Y / Y Apr | 1.90% | 2.00% | 2.00% | |
| 12:30 | CAD | CPI Core - Trim Y / Y Apr | 2.00% | 2.10% | 2.10% | |
| 12:30 | USD | Empire State Manufacturing maggio | 17.8 | 8 | 10.1 | |
| 12:30 | USD | Anticipo delle vendite al dettaglio M / M Apr | -0.20% | 0.20% | 1.60% | 1.70% |
| 12:30 | USD | Vendita al dettaglio Ex Auto M / M Apr | 0.10% | 0.70% | 1.20% | 1.30% |
| 13:15 | USD | Produzione industriale M / M Apr | -0.50% | 0.00% | -0.10% | 0.20% |
| 13:15 | USD | Capacità di utilizzo aprile | 77.90% | 78.70% | 78.80% | 78.50% |
| 14:00 | USD | Indice del mercato immobiliare NAHB maggio | 64 | 63 | ||
| 14:00 | USD | Inventari commerciali Mar | 0.00% | 0.30% | ||
| 14:30 | USD | Scorte di petrolio greggio | 0.0M | -4.0M |
Revisione Signal2forex




 Signal2forex.com - I migliori robot e segnali Forex


