
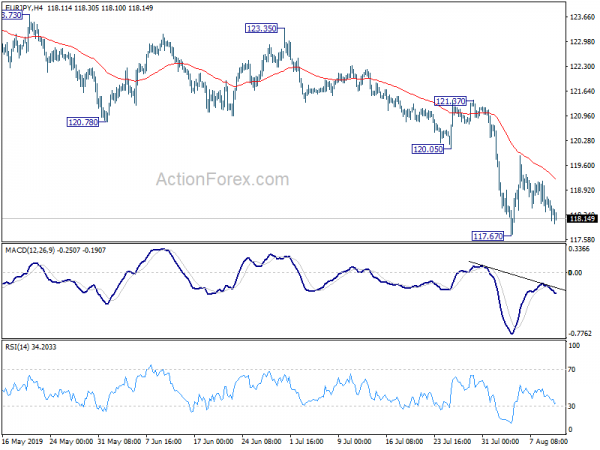
I mercati finanziari sono relativamente tranquilli oggi con il Giappone e Singapore in vacanza. Lo yen e il franco svizzero sono generalmente più solidi, ma non è ancora chiaro il seguito degli acquisti per estendere il rally della scorsa settimana. D'altra parte, il dollaro è debole, ma l'attenzione dovrebbe essere più sulla debolezza del dollaro sterlina e della Nuova Zelanda. Il calendario economico è quasi vuoto oggi e senza nuovi stimoli, ci aspetteremmo che la tendenza all'avversione al rischio della scorsa settimana continui.
Tecnicamente, sia USD / JPY che GBP / JPY stanno estendendo il recente declino. Il minimo temporaneo di 117.67 in EUR / JPY verrebbe guardato per confermare ulteriormente un ampio rafforzamento dello yen. Nel frattempo, anche il minimo temporaneo di 1.0863 in EUR / CHF sarà monitorato per debolezza in Euro e forza in Svizzera.
In Asia, attualmente, Hong Kong HSI è aumentato del 0.01%. Cina Shanghai SSE è aumentato del 0.70%. Il Giappone e Singapore sono in vacanza.
Goldman Sachs: nessun accordo commerciale USA-Cina previsto prima delle elezioni presidenziali di 2020
Goldman Sachs ha avvertito in una nota rilasciata domenica di aspettarsi che le tariffe destinate al restante 300B in USD delle importazioni statunitensi dalla Cina entreranno in vigore il 1 di settembre. E, un accordo commerciale tra Stati Uniti e Cina non è più previsto prima delle elezioni presidenziali negli Stati Uniti di 2020. Inoltre, si aspetta un calo dell'0.6% sull'economia americana mentre "crescono i timori che la guerra commerciale scateni una recessione". Per Q4, Goldman Sachs ha abbassato le previsioni di crescita del PIL degli Stati Uniti di 20 punti base a 1.8% annualizzato.
La nota ha aggiunto "nel complesso, abbiamo aumentato la nostra stima dell'impatto sulla crescita della guerra commerciale". L'interruzione della catena di approvvigionamento potrebbe indurre le società statunitensi a ridurre la propria attività domestica. "I driver di questo modesto cambiamento sono che ora includiamo una stima degli effetti del sentiment e dell'incertezza e che i mercati finanziari hanno risposto in particolare alle recenti notizie commerciali".
Inoltre, "in relazione, l'effetto del sentiment degli affari di un aumento del pessimismo sulle prospettive delle notizie sulla guerra commerciale può indurre le imprese a investire, assumere o produrre di meno".
L'Irlanda non ha ribadito alcuna posizione di rinegoziazione sul sostegno arretrato e sulla Brexit
Il primo ministro britannico Boris Johnson e il primo ministro irlandese Leo Varadkar si incontreranno all'inizio di settembre. Ma prima di ciò, il portavoce di Varadkar ha chiaramente indicato che non vi è alcuna prospettiva di rinegoziare il sostegno irlandese all'accordo di recesso dalla Brexit. Il portavoce ha osservato che le discussioni “darebbero ad entrambe le parti l'opportunità di comprendere meglio le rispettive posizioni. Come è stato più volte chiarito, l'accordo di recesso e il backstop non sono in fase di negoziazione. "
D'altra parte, il capo consigliere europeo di Johnson, David Frost, dovrebbe visitare nuovamente Bruxelles nei prossimi giorni. In precedenza, è stato riferito che Frost ha parlato all'UE del nuovo scenario centrale della Brexit senza accordo di Johnson. Ma questo è stato negato da Downing Street. Johnson incontrerà anche il presidente della Commissione europea, Jean-Claude Juncker, per la prima volta in una riunione del G7 a Biarritz alla fine di questo mese.
RBNZ potrebbe tagliare teoricamente al -0.35%, durante la crisi
Secondo un rapporto Bloomberg, RBNZ ha iniziato a definire un progetto per aggiornare la sua strategia di politica monetaria non convenzionale e l'attuazione quest'anno. Anche se si dice che sia "in una fase molto precoce" e la banca centrale ha rifiutato di non fare ulteriori commenti, né di rilasciare ulteriori informazioni.
Sul tasso di interesse, i tassi attesi di RBNZ potrebbero scendere fino a -0.35% ”prima di rischiare l'accumulo di denaro fisico. E questo "mitigherà solo parzialmente qualsiasi grande shock economico". L'acquisto di attività su larga scala è un'altra opzione, ma è improbabile che tali misure producano pienamente i risultati desiderati in una grave recessione. “Uso mirato della politica fiscale” è probabilmente richiesto per supportare qualsiasi politica non convenzionale.
Guardando al futuro
I dati economici sono tornati al centro dell'attenzione questa settimana. CPI USA, vendite al dettaglio e sondaggi della Fed regionale saranno presenti. L'Eurozona rilascerà PIL e ZEW tedeschi. Il Regno Unito rilascerà occupazione, CPI e vendite al dettaglio. L'Australia rilascerà l'occupazione e la fiducia delle imprese. Saranno inoltre presentati un paio di dati cinesi tra cui investimenti, produzione e vendite al dettaglio.
Ecco alcuni punti salienti per la settimana a venire:
- Lunedì: saldo del bilancio federale USA
- Martedì: Giappone PPI, indice del settore terziario, ordini di macchine utensili; Fiducia delle imprese in Australia NAB; Finale CPI tedesco, sentimento economico ZEW; Occupazione nel Regno Unito; CPI USA.
- Mercoledì: ordini di macchine in Giappone; Fiducia dei consumatori in Australia Westpac, indice dei prezzi salariali; Cina investimenti in immobilizzazioni, produzione industriale, vendite al dettaglio, disoccupazione; PIL tedesco; UK CPI, RPI, PPI; Occupazione nella zona euro, PIL, produzione industriale; Prezzi all'importazione negli Stati Uniti.
- Giovedì: occupazione in Australia; PPI svizzero; Vendite al dettaglio nel Regno Unito; Vendite al dettaglio negli Stati Uniti, manifattura Empire State, indagine di Philly Fed, produttività non agricola, richieste di sussidi di disoccupazione, produzione industriale, inventari aziendali, indice di alloggi NAHB.
- Venerdì: indice di produzione della Nuova Zelanda BusinessNZ; Bilancia commerciale della zona euro; Acquisti di titoli esteri in Canada; Inizia l'edilizia abitativa negli Stati Uniti e costruisce permessi, sentimenti del Michigan.
EUR / JPY quotidiano Outlook
Pivot giornalieri: (S1) 118.04; (P) 118.39; (R1) 118.69; Di Più….
Oggi l'EUR / JPY scende leggermente, ma rimane al di sopra del minimo temporaneo di 117.67. Il pregiudizio infragiornaliero rimane neutrale per il momento e si potrebbero vedere più consolidamenti. Ma anche in caso di un altro recupero, il rialzo dovrebbe essere limitato al di sotto del supporto 120.05 trasformato in resistenza per riportare la caduta. Sul lato negativo, l'interruzione di 117.67 riprenderà il recente calo da 127.50 al supporto 114.84 successivo.
In una prospettiva più ampia, la tendenza al ribasso di 137.49 è ancora in corso. È visto come una gamba cadente del modello laterale pluriennale. Si potrebbe vedere una caduta più profonda su 109.48 (2016 basso e inferiore). Sul lato positivo, la rottura della resistenza 127.50 è necessaria per confermare l'inversione a medio termine. In caso contrario, le prospettive rimarranno ribassiste in caso di forte rimbalzo.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 08:00 | CHF | Total Sight Deposits CHF (AUG 9) | 582.7B | |||
| 18:00 | USD | Bilancio mensile (USD) lug | -120.0B | -8.5B |




 Signal2forex.com - I migliori robot e segnali Forex


