
L'avversione al rischio continua nella sessione asiatica mentre l'epidemia di coronavirus cinese continua a peggiorare. Il SSE di Shanghai è attualmente in calo del -8.13%, raggiungendo gli altri quando è tornato dalle vacanze. Il Nikkei è sceso dell'1.10%. Singapore Strait Times è sceso dell'1.07%. Tuttavia, l'HSI di Hong Kong è cresciuto dello 0.09%.
I mercati valutari sono relativamente tranquilli, tuttavia, poiché le coppie principali sono croci che rimangono all'interno del range di venerdì. I dollari australiani e neozelandesi sono leggermente più solidi mentre Sterling e Yen sono più morbidi. Ma la foto potrebbe drasticamente sfuggire con il passare della giornata.
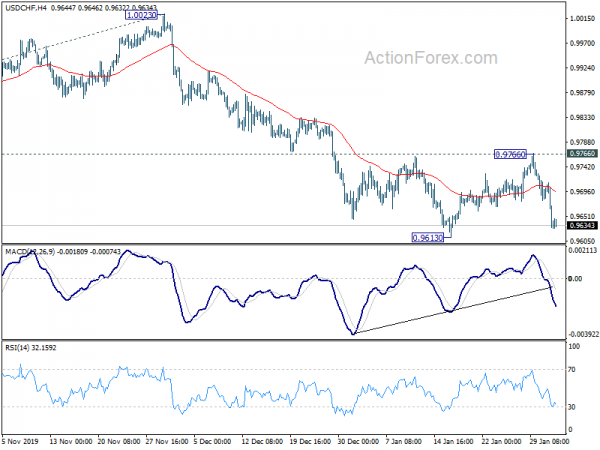
Tecnicamente, l'USD / CHF si dirige al supporto a 0.9613 e la rottura riprenderà l'intera tendenza in discesa da 1.0237. La coppia EUR / CHF potrebbe seguire il minimo temporaneo di 1.0665. Tuttavia, per ora, ci aspettiamo che un forte supporto dal livello di supporto chiave 1.0629 contenga un aspetto negativo. La reazione di EUR / CHF a 1.0629 deciderà se il rimbalzo di EUR / USD a 1.0992 potrebbe sostenere.
I casi di coronavirus in Cina salgono al 17205, PBoC taglia i tassi di interesse
Secondo la National Health Commission cinese, alla fine del 2 febbraio, il numero totale di casi confermati di coronavirus è salito a 17205, con 2296 casi gravi. Il bilancio delle vittime è salito a 361. I casi sospetti sono saliti a 21558. Il numero di persone rintracciate è salito a 189583.
A livello globale, sono stati segnalati almeno 171 casi in Australia, Gran Bretagna, Francia, Germania, Hong Kong, Giappone, Russia, Spagna, Tailandia, Taiwan, Stati Uniti e altri 13 paesi. La trasmissione da persona a persona è stata segnalata negli Stati Uniti, in Germania, Giappone, Tailandia, Vietnam e Corea del Sud. Le Filippine hanno riportato il primo decesso fuori dalla Cina domenica.
PBoC ha inaspettatamente abbassato i tassi di interesse oggi in risposta alla crisi nel paese. Il tasso di pronti contro termine inverso a sette giorni è stato ridotto dal 2.50% al 2.40%. Il tenore di 14 giorni è stato ridotto dal 2.65% al 2.55%. La banca centrale ha anche introdotto il caso CNY 1.2T nei mercati monetari attraverso contratti di riacquisto di obbligazioni inverse.
La produzione di China Caixin PMI è scesa a 51.1, l'economia ha bisogno di adeguate politiche anticicliche
China Caixin PMI Manufacturing è sceso a 51.1 a gennaio, in calo rispetto a 51.5, mancando le aspettative di 51.3. La produzione e il nuovo lavoro si sono entrambi espansi a tassi più contenuti. L'occupazione è diminuita per la prima volta in tre mesi. Tuttavia, la fiducia delle imprese è migliorata con l'allentamento delle tensioni commerciali.
Zhengsheng Zhong, presidente ed economista capo del gruppo CEBM, ha dichiarato: "" L'economia manifatturiera cinese si è ripresa ad un ritmo più lento all'inizio dell'anno. Sebbene l'accordo commerciale abbia rafforzato la fiducia delle imprese, alcuni produttori non hanno reintegrato le scorte nonostante la ripresa della produzione, a causa del limitato miglioramento della domanda interna ed estera. La pressione derivante dall'aumento dei costi delle materie prime merita attenzione. A breve termine, anche l'economia cinese sarà influenzata dalla nuova epidemia di polmonite e pertanto dovrà ottenere il sostegno di adeguate politiche anticicliche ".
La produzione PMI giapponese è stata completata a 48.8, rappresentando ancora un settore in difficoltà
La produzione PMI giapponese è stata completata a 48.8 a gennaio, in leggero aumento rispetto a 48.4 di dicembre. Ma il contratto è continuato dallo scorso maggio. La produzione e i nuovi ordini hanno registrato ulteriori cali. La domanda di esportazione è diminuita, ma la flessione mostra segni di allentamento. Sul lato positivo, la fiducia delle imprese raggiunge il livello più alto da agosto 2018.
Joe Hayes, economista di IHS Markit, ha dichiarato: “I dati sulla produzione manifatturiera in Giappone stanno ancora rappresentando un settore in difficoltà, facendo sì che le aziende riducano la produzione per un altro mese a causa della domanda debole e delle incertezze globali. “Graffiare sotto la superficie e scopriamo che il settore dei beni strumentali è stato un particolare scaglionatore, con i dati qui che mostrano riduzioni nette e accelerate della produzione e di nuovi ordini. La caduta della domanda di beni strumentali non fa ben sperare per le prospettive economiche globali, né per le esportazioni giapponesi. "
La produzione australiana di AiG è scesa a 45.4, la più bassa dal 2015
L'indice Australia AiG Performance of Manufacturing è sceso a 45.4 a gennaio, da 48.3. Questa è la lettura più bassa dal 2015 e suggerisce una contrazione più rapida nel settore. AiG ha dichiarato: “Gennaio è tradizionalmente il mese più lento per la produzione australiana, ma l'inizio del 2020 è stato ancora più lento del solito. Tutti i settori manifatturieri hanno riportato condizioni più deboli a gennaio rispetto a dicembre e solo il settore alimentare e delle bevande ha riportato condizioni in espansione ".
Sempre dall'Australia, i permessi di costruzione sono scesi del -0.2% a dicembre, meglio delle aspettative del -3.0% a / a. L'indicatore dell'inflazione dei titoli TD è salito dello 0.3% m / m a gennaio.
Grande settimana per l'Aussie mentre RBA ha preparato il terreno per le riduzioni dei tassi, anche gli Stati Uniti ISM e NFP hanno guardato
È una settimana importante per il dollaro australiano, mentre anche l'AUD / USD sta premendo il livello di supporto chiave a 0.6670. Si prevede che la RBA manterrà il tasso di interesse invariato allo 0.75%. Dopo alcuni miglioramenti nei dati economici pubblicati di recente, i mercati hanno spinto le aspettative di taglio dei tassi ad aprile. Westpac prevede un taglio di 25 punti base ad aprile e poi un altro ad agosto, con un tasso di cassa che si stabilirà successivamente allo 0.25%. Le nuove previsioni economiche della RBA potrebbero avere revisioni al ribasso nelle proiezioni di crescita, che aprono la strada ai tagli. Inoltre, ci saranno anche birre al dettaglio e bilancia commerciale australiana.
Altrove, i dati economici provenienti dagli Stati Uniti saranno ugualmente importanti. I prezzi di mercato di una riduzione della Fed entro giugno sono aumentati con l'epidemia di coronavirus. Ma i focus si rivolgeranno innanzitutto agli indici ISM e ai libri paga non agricoli. Dall'Europa, l'attenzione principale sarà rivolta alle previsioni economiche e al bollettino della BCE dell'UE. Altri dati da tenere d'occhio includono l'occupazione canadese, l'occupazione neozelandese e la bilancia commerciale cinese.
Ecco alcuni punti salienti della settimana:
- Lunedì: indice di produzione AiG in Australia, approvazioni per l'edilizia; China Caixin PMI manufacturing, Japan PMI manufacturing final; Finale di produzione PMI dell'Eurozona; Finale di produzione del PMI britannico; Produzione ISM statunitense, spese di costruzione.
- Martedì: approvazioni edificio in Nuova Zelanda; Decisione sul tasso RBA; Costruzione PMI britannica; PPI Eurozona; Ordini di fabbrica negli Stati Uniti.
- Mercoledì: occupazione della Nuova Zelanda, indice del costo del lavoro; China Caixin servizi PMI; Clima svizzero dei consumatori SECO; Servizi PMI dell'Eurozona final, vendite al dettaglio; Servizi PMI britannici final; Occupazione negli USA ADP, bilancia commerciale, ISM non manifatturiero; Bilancia commerciale del Canada.
- Giovedì: vendite al dettaglio in Australia, bilancia commerciale; Germania ordini di fabbrica, bollettino mensile BCE; Previsioni economiche dell'UE; Produttività non agricola negli USA, richieste di sussidi di disoccupazione.
- Venerdì: dichiarazione di politica monetaria RBA; Aspettative di inflazione in Nuova Zelanda; Bilancia commerciale della Cina; Indicatori principali del Giappone; Germania produzione industriale, bilancia commerciale; Produzione industriale in Francia; Riserve valutarie svizzere; Occupazione canadese, Ivey PMI; Payrolls non agricoli negli Stati Uniti.
USD / CHF Quotidiano Outlook
Pivot giornalieri: (S1) 0.9604; (P) 0.9659; (R1) 0.9688; Di Più…
Il pregiudizio infragiornaliero in USD / CHF rimane al ribasso per il supporto a 0.9613. L'interruzione decisiva riprenderà l'intera tendenza verso il basso da 1.0237. Il prossimo obiettivo è la proiezione al 100% da 1.0237 a 0.9659 da 1.0023 a 0.9445. Le prospettive a breve termine rimarranno ora ribassiste fintanto che resterà 0.9766 resistenza, in caso di recupero.
In una prospettiva più ampia, le prospettive a medio termine restano neutrali poiché l'USD / CHF sta rimanendo lateralmente iniziato a 1.0342 (massimo 2016). La caduta da 1.0237 è una gamba all'interno del modello e potrebbe colpire 0.9186 (minimo 2018). In caso di un altro aumento, è necessaria una pausa di 1.0237 per indicare la ripresa della tendenza. Altrimenti, si vedrebbero più scambi laterali con il rischio di un'altra caduta.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 21:30 | AUD | Performance AiG dell'indice Mfg Jan | 45.4 | 48.3 | ||
| 00:00 | AUD | TD Securities Inflation M / M gen | 0.30% | 0.30% | ||
| 00:30 | AUD | Permessi di costruzione M / M dic | -0.20% | -3.00% | 11.80% | 10.90% |
| 00:30 | JPY | Manufacturing PMI Jan F | 48.8 | 49.3 | 49.3 | |
| 01:45 | CNY | PMI manifatturiero Caixin Jan | 51.1 | 51.3 | 51.5 | |
| 08:30 | CHF | PMI SVME Jan | 50.3 | 50.2 | ||
| 08:45 | EUR | Produzione Italia PMI gen | 47.7 | 46.2 | ||
| 08:50 | EUR | Produzione Francia PMI Jan F | 51 | 51 | ||
| 08:55 | EUR | Germania Manufacturing PMI Jan F | 45.2 | 45.2 | ||
| 09:00 | EUR | Eurozone Manufacturing PMI Jan F | 47.8 | 47.8 | ||
| 09:30 | GBP | Manufacturing PMI Jan F | 49.8 | 49.8 | ||
| 14:30 | CAD | Manufacturing PMI gen | 50.4 | |||
| 14:45 | USD | Manufacturing PMI Jan F | 51.7 | 51.7 | ||
| 15:00 | USD | PMI manifatturiero ISM Jan | 48.5 | 47.2 | ||
| 15:00 | USD | Prezzi ISM pagati gen | 49.3 | 51.7 | ||
| 15:00 | USD | Spese di costruzione M / M dicembre | 0.40% | 0.60% |




 Signal2forex.com - I migliori robot e segnali Forex


