
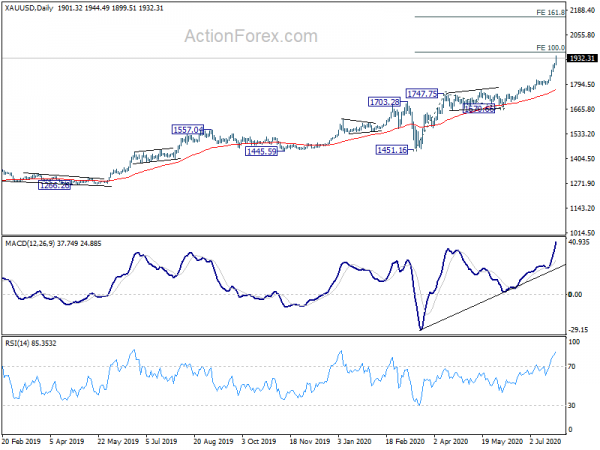
La tendenza al rialzo dell'oro accelera ulteriormente e oggi raggiunge finalmente un nuovo record. Ciò avviene in un momento in cui vi sono prove crescenti di seconda ondata di infezioni da coronavirus a livello globale. Inoltre, le relazioni USA-Cina si deteriorano a un nuovo minimo da decenni. Il dollaro sta estendendo il recente selloff e sta negoziando e quello con le peggiori prestazioni finora fino ad oggi, seguito dal canadese. Lo yen è il più forte, seguito dal dollaro neozelandese e poi dall'euro. Il biglietto verde sembra piuttosto vulnerabile ed è improbabile che venga salvato dalla Fed più avanti nella settimana.
Tecnicamente, ci si concentrerebbe sul fatto che l'Euro potesse mantenere il forte slancio al rialzo della scorsa settimana o che alla fine sarebbe stato sopraffatto dall'avversione al rischio. Per ora, un ulteriore aumento è ancora a favore di EUR / JPY e l'interruzione di 124.43 riprenderà l'intero rimbalzo da 114.42. Ma una pausa del supporto 121.96 indicherà il rifiuto di 124.43 e porterà una caduta più profonda per estendere un modello di consolidamento a breve termine, verso la zona di supporto 119.31 / 120.27. Un ulteriore aumento è inoltre favorevole a EUR / CHF con un supporto minore di 1.0701 intatto. L'interruzione di 1.0797 dovrebbe almeno indirizzare un test su 1.0915 top a breve termine. Ma l'interruzione di 1.0701 comporterebbe invece un test sul supporto 1.0602.
In Asia, attualmente, il Nikkei è sceso del -0.24%. Hong Kong HSI è sceso del -0.36%. Cina Shanghai SSE è sceso del -0.36%. Singapore Strait Times è in calo del -0.25%. Il rendimento del JGB a 10 anni in Giappone è aumentato di 0.0046 a 0.021.
L'oro accelera al nuovo record, il prossimo obiettivo chiave per il 2020
La tendenza al rialzo di Gold accelera ulteriormente quando inizia un'altra settimana e raggiunge il nuovo record a 1944.349. Il record precedente di 1920.70 realizzato nel 2011 è ora eliminato. Dal punto di vista a breve termine, il prossimo obiettivo sarà la proiezione al 100% da 1451.16 a 1747.75 da 1670.66 al 1967.25 successivo. Sul lato negativo, la rottura del supporto minore del 1887.16 porterà prima alcuni consolidamenti.
Tuttavia, il vero test sarà l'obiettivo a medio termine del 261.8% di proiezione da 1046.37 a 1375.17 da 1160.17 a 2020.96.
BoJ: è improbabile che l'economia raggiunga il livello pre-pandemico anche nel 2022 fiscale
La sintesi delle opinioni della riunione della BoJ del 14-15 luglio ha ribadito che l'economia "probabilmente migliorerà gradualmente" da H2, ma il ritmo dovrebbe essere "solo moderato" poiché l'impatto del coronavirus rimane. È “improbabile” che l'economia torni al livello pre-pandemico “anche nel 2022 fiscale”, poiché ci vorrà tempo prima che un “cambiamento strutturale” superi gli impatti della pandemia.
Inoltre, lo shock economico di COVID-19 sembra essere "in gran parte attribuibile a uno shock della domanda negativa". Vi sono segnali che un calo delle aspettative di inflazione a breve termine sta influenzando quelle a medio e lungo termine. "Per il momento sarà probabilmente esercitata una pressione al ribasso sui prezzi".
Un'opinione ha osservato che è opportuno "rivedere la guida in avanti per renderla più potente che non consente alla deflazione di prendere piede e porta a ulteriori misure di allentamento alle condizioni concrete relative ai prezzi". Uno ha affermato che la BoJ dovrebbe esaminare i "canali di trasmissione e gli effetti delle misure politiche, prestando attenzione ai rischi che i prezzi e le aspettative di crescita diminuiranno ulteriormente e che tale situazione durerà per un periodo prolungato".
RBA Kent: le risposte politiche pandemiche rappresentano pane e burro delle banche centrali
Il vicegovernatore della RBA Chris Kent ha dichiarato in un discorso che le autorità australiane hanno fornito "un supporto senza precedenti, anche tramite politiche fiscali, monetarie e prudenziali" in risposta al grave impatto della pandemia di coronavirus. RBA si è concentrata sul "mantenere basso il costo del prestito e aiutare a mantenere l'offerta di credito".
Ha descritto che le misure della RBA possono essere "considerate come il" pane quotidiano "delle banche centrali, fornendo liquidità per soddisfare la domanda in un momento di notevole necessità, agendo in tal modo per stabilizzare i mercati cruciali".
Le operazioni "hanno funzionato bene" e "hanno contribuito a un notevole miglioramento del clima di mercato e delle condizioni finanziarie accomodanti". Inoltre, in risposta a una domanda, Kent ha affermato che per ora i tassi negativi non sono un'opzione e che per il momento non sono in fase di valutazione nuove misure di politica monetaria.
Fed per resistere mentre i focus sono sul PIL Q2
La decisione sui tassi del FOMC è il momento clou della settimana, ma la Fed non dovrebbe apportare alcun cambiamento alle sue politiche monetarie. Qualche forma di orientamento in avanti potrebbe essere inclusa nella nuova dichiarazione, riflettendo formalmente il commento del presidente Jerome Powell secondo cui "non stava nemmeno pensando di pensare ad aumentare i tassi". Tuttavia, il vero incontro importante sarebbe quello di settembre, in quanto la Fed potrebbe finalmente rivelare i risultati della revisione della politica monetaria e pubblicare nuove previsioni.
Sul fronte dei dati, il PIL del secondo trimestre degli Stati Uniti e dell'Eurozona (comprese Francia e Germania) attirerà maggiormente l'attenzione. Per gli Stati Uniti, saranno monitorati gli ordini di beni durevoli, la fiducia dei consumatori, la bilancia commerciale, i reclami senza lavoro e l'EPC. Saranno seguiti anche IFO Germania, CPI dell'Eurozona, PIL canadese, CPI Australia, insieme alle PMI cinesi. Ecco alcuni punti salienti della settimana:
- Lunedì: sintesi delle opinioni della BoJ, indice di tutte le industrie; Eurozone M3; Germania Ifo clima aziendale; Ordini di beni durevoli statunitensi.
- Martedì: indice dei prezzi dei servizi aziendali in Giappone; UK CBI ha realizzato vendite, indice dei prezzi S&P Case Shiller, fiducia dei consumatori.
- Mercoledì: Australia CPI; Aspettative economiche svizzere; UK M4, approvazioni di ipoteche; Bilancia commerciale degli Stati Uniti, scorte all'ingrosso, vendite di case in sospeso, decisioni sui tassi FOMC.
- Giovedì: permessi di costruzione della Nuova Zelanda; Approvazioni edilizie in Australia, prezzi all'importazione; Barometro economico svizzero KOF; Germania CPI, disoccupazione, PIL; Bollettino mensile BCE, tasso di disoccupazione nella zona euro; PIL USA, richieste di sussidi di disoccupazione.
- Venerdì: fiducia dei consumatori nel Regno Unito Gfk; Giappone tasso di disoccupazione, produzione industriale, fiducia dei consumatori, inizio delle abitazioni; PMI cinesi; Australia PPI, credito del settore privato; PIL della Francia, spesa dei consumatori; Vendite al dettaglio in Germania, vendite al dettaglio in Svizzera; CPI dell'Eurozona, PIL; PIL, IPPI e RMPI del Canada; Entrate e spese personali statunitensi, costo dell'occupazione; Chicago PMI.
USD / JPY Daily Outlook
Pivot giornalieri: (S1) 105.58; (P) 106.24; (R1) 106.80; Di Più…
Il declino dell'USD / JPY continua ancora oggi e arriva fino a 105.44 finora. L'inclinazione infragiornaliera rimane al ribasso per un ritracciamento del 61.8% da 101.18 a 111.71 a 105.20. Il break lì punterà su una proiezione del 100% da 111.71 a 105.98 da 109.85 a 104.12. Sul lato positivo, al di sopra di 106.13 la resistenza minore trasformerà per prima la polarizzazione intraday. Ma la ripresa dovrebbe essere limitata da 106.63 il supporto trasformato la resistenza per portare un altro calo.
Nel quadro più ampio, l'USD / JPY si trova ancora nel canale discendente a lungo termine iniziato a 118.65 (dicembre 2016). Pertanto, non vi è ancora alcuna chiara indicazione di inversione di tendenza. La tendenza al ribasso potrebbe ancora estendersi al minimo di 101.18. Tuttavia, una rottura prolungata di 112.22 dovrebbe confermare il completamento della tendenza al ribasso e rendere le prospettive rialziste per 118.65 e oltre.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Sintesi dei pareri della BoJ | ||||
| 4:30 | JPY | All Industry Activity Index M / M maggio | -3.50% | -3.50% | -6.40% | |
| 8:00 | EUR | Germania IFO Clima aziendale lug | 89.3 | 86.2 | ||
| 8:00 | EUR | Germania IFO Aspettative lug | 93.4 | 91.4 | ||
| 8:00 | EUR | Germania IFO Current Assessment lug | 85 | 81.3 | ||
| 8:00 | EUR | Eurozone M3 Approvvigionamento di denaro Y / Y giugno | 9.30% | 8.90% | ||
| 12:30 | USD | Ordini di beni durevoli Jun | 6.50% | 15.70% | ||
| 12:30 | USD | Ordini di beni durevoli franco trasporto giugno | 3.50% | 3.70% |




 Signal2forex.com - I migliori robot e segnali Forex


