
Il dollaro estende la ripresa in Europa, ma finora non sembra esserci alcun seguito per l'acquisto. Rimane uno dei più deboli della settimana, insieme a Yen e Sterlina. Anche i dollari australiani e neozelandesi stanno riducendo alcuni dei guadagni di questa settimana. Il Senato e la Camera degli Stati Uniti hanno certificato la vittoria del presidente eletto Joe Biden alle elezioni presidenziali. Tuttavia, finora i mercati hanno avuto poca reazione alle notizie. Le azioni europee per ora sono miste, mentre DOW potrebbe estendere la corsa record con un'apertura più forte. Ci sono anche poche reazioni al mucchio di dati rilasciati da Stati Uniti, Canada, Eurozona e Regno Unito.
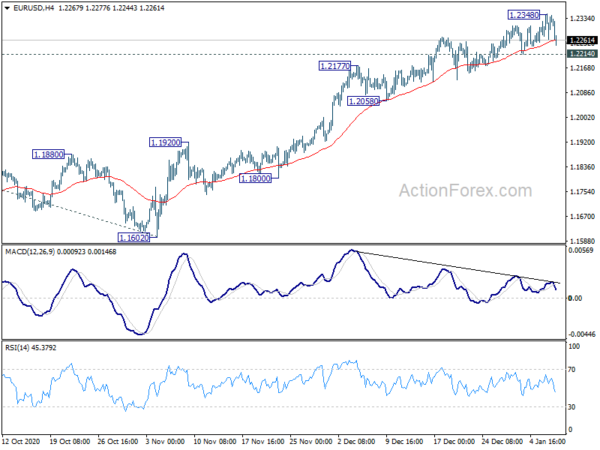
Tecnicamente, c'è la prospettiva di un minimo a breve termine del dollaro, considerando le condizioni di divergenza nei MACD a 4 ore. Ma alcuni livelli devono essere eliminati prima, incluso il supporto minore 1.2214 in EUR / USD, il supporto minore 0.7641 in AUD / USD, la resistenza minore 103.89 in USD / JPY e la resistenza minore 1.2797 in USD / CAD. La prossima mossa potrebbe venire dopo il rapporto sui libri paga non agricoli di domani.
In Europa, attualmente, il FTSE è in calo del -0.58%. DAX è in rialzo dello 0.36%. Il CAC è aumentato dello 0.36%. Il rendimento decennale tedesco è in ribasso di -10 a -0.0052. All'inizio in Asia, il Nikkei è salito dell'0.556%. HSI di Hong Kong è sceso del -1.60%. China Shanghai SSE è salito dello 0.52%. Singapore Strait Times è salito dell'0.71%. Il rendimento del JGB a 1.54 anni in Giappone è aumentato da 10 a 0.0203.
Le richieste di sussidio di disoccupazione iniziali negli Stati Uniti sono scese leggermente a 787k, le richieste di risarcimento continue sono scese a 5.07 milioni
Le richieste di sussidio di disoccupazione iniziali negli Stati Uniti sono scese da -3k a 787k nella settimana terminata il 2 gennaio, al di sotto delle aspettative di 798k. La media mobile di quattro settimane dei sinistri iniziali è scesa da -18.8k a 818.8k. I reclami continui sono scesi da -126k a 5072k nella settimana terminata il 26 dicembre. La media mobile di quattro settimane dei sinistri continui è sceso da -177k a 5274k.
Rilasciato anche il disavanzo commerciale degli Stati Uniti che si è ampliato a -68.1 miliardi di dollari a novembre, al di sopra delle aspettative di -64.5 miliardi di dollari. Il deficit commerciale del Canada si è ridotto a CAD -3.3 miliardi, inferiore alle aspettative di CAD -3.6 miliardi.
CPI dell'Eurozona invariato a -0.3% anno su anno a dicembre, CPI core invariato allo 0.2% anno su anno
L'IPC dell'Eurozona è rimasto invariato a -0.3% a / a a dicembre, al di sotto delle aspettative di -0.2% a / a. Anche l'IPC core è rimasto invariato allo 0.2% a / a. Guardando alle componenti principali, si prevede che cibo, alcol e tabacco registreranno il tasso annuo più elevato a dicembre (1.4%, rispetto all'1.9% di novembre), seguiti dai servizi (0.7%, rispetto allo 0.6% di novembre), beni industriali energetici (-0.5%, rispetto a -0.3% di novembre) ed energia (-6.9%, rispetto al -8.3% di novembre).
Le vendite al dettaglio della zona euro sono diminuite del -6.1% m / m a novembre, ben al di sotto delle aspettative
Le vendite al dettaglio nell'Eurozona sono diminuite drasticamente del -6.1% m / m a novembre, ben al di sotto delle aspettative di -3.0% m / m. Il volume del commercio al dettaglio è diminuito del -10.6% m / m per i carburanti per autoveicoli, del -8.9% m / m per i prodotti non alimentari (all'interno di questa categoria gli ordini postali e internet sono aumentati dell'1.8% m / m) e del -1.7% m / m per cibo, bevande e tabacco .
Le vendite al dettaglio nell'UE sono diminuite del -5.0% m / m. Tra gli Stati membri per i quali sono disponibili dati, le maggiori diminuzioni del volume totale del commercio al dettaglio sono state osservate in Francia (-18.0% m / m), Belgio (-15.9% m / m) e Austria (-9.9% m / m). Gli aumenti maggiori si sono registrati nei Paesi Bassi (+ 2.6% m / m), Croazia (+ 2.5% m / m) e Germania (+ 1.9% m / m).
L'indicatore del sentimento economico dell'Eurozona è salito di 2.7 punti a 90.4 a dicembre
L'indicatore del sentimento economico dell'Eurozona è salito di 2.7 punti a 90.4 a dicembre. L'indicatore delle aspettative di occupazione è aumentato di 1.4 punti a 88.3. Tra le maggiori economie dell'area dell'euro, l'ESI è aumentato significativamente in Italia (+6.8), Spagna (+3.3) e, in misura minore, nei Paesi Bassi (+2.5) e in Francia (+2.1), mentre è rimasto sostanzialmente invariato in Germania (+0.1).
Guardando alcuni dettagli, la fiducia dell'industria è salita da -10.1 a -7.2. La fiducia nei servizi è scesa da -17.1 a -17.4. La fiducia dei consumatori è salita da -17.6 a -13.9. La fiducia del commercio al dettaglio è aumentata da -12.7 a -13.1. La fiducia delle costruzioni è scesa da -9.3 a -7.9.
Inoltre, gli ordini di fabbrica in Germania sono aumentati del 2.3% m / m a novembre, al di sopra delle aspettative di -1.2% m / m. Le vendite al dettaglio svizzere sono aumentate dell'1.7% anno su anno a novembre, al di sotto delle aspettative del 3.5% anno su anno.
Il PMI costruzioni nel Regno Unito è sceso a 54.6, fine anno positivo
Il PMI costruzioni nel Regno Unito è sceso leggermente a 54.6 a dicembre, dal 54.7, in linea con le aspettative. Markit ha osservato che l'espansione della produzione è stata mantenuta per il settimo mese consecutivo. L'occupazione è tornata a crescere grazie al forte aumento dei nuovi ordini. La carenza di approvvigionamento ha fatto aumentare i costi di input.
Tim Moore, Direttore Economia di IHS Markit: “I dati di dicembre hanno mostrato una fine dell'anno positiva per il settore delle costruzioni nel Regno Unito, per lo più alimentato da un forte rimbalzo nell'edilizia. La crescita complessiva della produzione è rallentata rispetto alla fase di recupero della scorsa estate, ma ora è incoraggiante vedere la ripresa guidata da nuovi progetti e da una domanda sottostante più forte ".
Il Giappone ha annunciato lo stato di emergenza limitato a Tokyo, Saitama, Kanagawa e Chiba
Il Giappone ha annunciato uno stato di emergenza limitato a Tokyo e tre prefetture vicine di Saitama, Kanagawa e Chiba. Il 30% della popolazione del paese è coperto. La misura di emergenza di un mese andrà da venerdì al 7 febbraio. I ristoranti e i bar chiuderanno entro le 8:5000. I residenti dovrebbero astenersi da gite non urgenti. Le folle agli sport e ai grandi eventi sono limitate a XNUMX persone.
"La pandemia globale è stata più dura di quanto ci aspettassimo, ma spero che possiamo superarla", ha detto il primo ministro Yoshihide Suga. "Perché ciò avvenga, devo chiedere ai cittadini di sopportare la vita con alcune restrizioni".
Rilasciati dal Giappone, i guadagni in contanti da lavoro sono diminuiti del -2.2% anno su anno a novembre, contro l'aspettativa di -0.9% anno su anno.
Il surplus commerciale dell'Australia si è ridotto a 5 miliardi di AUD a novembre, poiché le importazioni sono aumentate del 10% m / m
Le importazioni di beni e servizi dall'Australia sono aumentate del 10% m / m a 31.4 miliardi di dollari australiani a novembre. Le esportazioni di beni e servizi sono aumentate del 3% m / m a 36.4 miliardi di AUD. Il surplus commerciale si è ridotto a AUD 5.02 miliardi, al di sotto delle aspettative di AUD 6.45 miliardi. I permessi di costruzione sono aumentati del 2.6% m / m a novembre.
Prospettiva di mezza giornata EUR / USD
Pivot giornalieri: (S1) 1.2279; (P) 1.2314; (R1) 1.2362; Di Più…
Il bias intraday in EUR / USD è diventato neutrale con il ritiro di oggi. Si vedrebbero alcuni consolidamenti, ma è previsto un ulteriore aumento con un supporto minore di 1.2214 intatto. La rottura di 1.2348 mirerebbe a una proiezione del 61.8% da 1.0635 a 1.2011 da 1.1602 a 1.2452 successivo. Tuttavia, considerando la condizione di divergenza ribassista nel MACD a 4 ore, la rottura di 1.2214 suggerirà un massimo a breve termine. Il bias intraday tornerà al ribasso, per tornare al supporto a 1.2058.
Nel quadro più ampio, il rialzo da 1.0635 è visto come la terza gamba del pattern da 1.0339 (minimo 2017). Un ulteriore rally potrebbe essere visto per la resistenza a grappolo successivo a 1.2555 (ritracciamento del 38.2% da 1.6039 a 1.0339 a 1.2516). Questo rimarrà il caso favorito finché resisterà il supporto 1.1602. Saremmo stati avvisati di un cartello in cima a 1.2516 / 55. Ma una rottura prolungata lì porterà implicazioni rialziste a lungo termine.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Guadagni in contanti lavorativi Y / Y Nov | -2.20% | -0.90% | -0.70% | |
| 00:30 | AUD | Permessi di costruzione M / M Nov | 2.60% | 3.80% | 3.30% | |
| 00:30 | AUD | Bilancia commerciale (AUD) Nov | 5.02B | 6.45B | 7.46B | 6.58B |
| 07:00 | EUR | Germania Ordini di fabbrica M / M Nov | 2.30% | -1.20% | 2.90% | 3.80% |
| 07:30 | CHF | Vendite al dettaglio reali Y / Y nov | 1.70% | 3.50% | 3.10% | 4.30% |
| 09:00 | EUR | Bollettino economico della BCE | ||||
| 09:30 | GBP | PMI costruzioni dic | 54.6 | 54.7 | ||
| 10:00 | EUR | CPI Eurozona Y / Y dic P | -0.30% | -0.20% | -0.30% | |
| 10:00 | EUR | Eurozona CPI Core a / a dic P | 0.20% | 0.20% | 0.20% | |
| 10:00 | EUR | Indicatore del sentimento economico dell'Eurozona Dec | 90.4 | 89.5 | 87.6 | 87.7 |
| 10:00 | EUR | Fiducia industriale dell'Eurozona | all'7.2 ottobre | all'8.2 ottobre | all'10.1 ottobre | |
| 10:00 | EUR | Fiducia dei consumatori dell'Eurozona Dec | all'13.9 ottobre | all'14 ottobre | all'13.9 ottobre | all'17.6 ottobre |
| 10:00 | EUR | Sentimento Eurozone Services Dec | all'17.4 ottobre | all'15 ottobre | all'17.3 ottobre | all'17.1 ottobre |
| 10:00 | EUR | Eurozona Clima commerciale dicembre | all'0.41 ottobre | all'0.63 ottobre | ||
| 10:00 | EUR | Vendite al dettaglio dell'Eurozona M / M Nov | -6.10% | -3.00% | 1.50% | 1.40% |
| 12:30 | USD | Tagli di lavoro Challenger Dec | 134.50% | 45.40% | ||
| 13:30 | CAD | Commercio internazionale di merci (CAD) Nov | -3.3B | -3.6B | -3.8B | |
| 13:30 | USD | Bilancia commerciale (USD) nov | -68.1B | -64.5B | -63.1B | |
| 13:30 | USD | Richieste iniziali di disoccupazione (1 gennaio) | 787K | 798K | 787K | 790K |
| 15:00 | USD | PMI servizi ISM dic | 54.5 | 55.9 | ||
| 15:00 | CAD | Ivey PMI Dec | 53.1 | 52.7 | ||
| 17:00 | USD | Deposito di gas naturale | -142B | -114B |




 Signal2forex.com - I migliori robot e segnali Forex


