
I mercati forex sono piuttosto tranquilli oggi poiché le coppie e le croci principali sono bloccate nei consolidamenti. I dati commerciali migliori del previsto provenienti dalla Cina danno una leggera spinta ai sentimenti. Ma lo slancio della ripresa è finora molto debole. Anche i rendimenti del tesoro stanno cercando di riprendersi dopo il forte calo di ieri. Per la settimana, il dollaro neozelandese rimane il più debole, seguito dal canadese e quindi dall'Australia, l'euro è il più forte, seguito dal franco svizzero e quindi dallo yen.
Tecnicamente, il selloff in Dollaro australiano perde slancio e probabilmente si vedrebbero prima i consolidamenti. Mentre il Dollaro ha tentato di diminuire rispetto al Franco svizzero e allo Yen, i recuperi sono visti oggi in entrambe le coppie. USD / CHF e USD / JPY si impegnerebbero in un po 'più di trading laterale prima di riprendere il recente declino. La sterlina sta girando in un range ristretto contro Dollaro, Euro e Yen. Ma poi, il rischio di Brexit senza accordi continuerà a limitare la ripresa della sterlina, e più vendite sono a favore, prima piuttosto che dopo.
In Asia, il Nikkei è salito dello 0.50%. HSI di Hong Kong è in rialzo dello 0.75%. China Shanghai SSE è in rialzo dell'1.02%. Singapore Strait Times è in calo del -0.42%. Il rendimento del JGB a 10 anni in Giappone è aumentato di 0.0013 a -0.195. Durante la notte, DOW è sceso del -0.09%. L'S & P 500 è salito dello 0.08%. Il NASDAQ è salito dello 0.38%. Il rendimento a 10 anni è sceso da -0.055 a 1.684.
Le esportazioni cinesi sono aumentate del 3.3% a luglio, le importazioni sono diminuite del -5.6%, meglio delle aspettative
I dati commerciali della Cina sono arrivati meglio del previsto e hanno contribuito a stabilizzare i sentimenti del mercato. Almeno c'è stata una ripresa delle esportazioni a luglio, mentre le importazioni si sono contratte meno del previsto. Il commercio totale con gli Stati Uniti ha continuato a mostrare una contrazione, con scambi da anno a luglio in calo del -13.4% su base annua. Anche le importazioni dagli Stati Uniti sono diminuite del -28.3% su base annua. D'altro canto, il commercio totale con l'UE è cresciuto dell'4.6% su base annua da gennaio a luglio, con le esportazioni aumentate dell'6.1% su base annua e le importazioni sull'aumento dell'2.3% su base annua. Tuttavia, i test reali arriveranno più avanti nel corso dell'anno poiché le tariffe statunitensi su USD 300B per le merci cinesi entreranno in vigore a settembre 1.
A luglio, in termini di USD: il totale degli scambi è sceso -0.8% su base annua a 398.0B in USD. Le esportazioni sono aumentate del 3.3% su base annua a $ 221.5B, al di sopra delle aspettative di -0.2% su base annua. Le importazioni sono scese da -5.6% su base annua a 176.5B in USD, al di sopra delle aspettative di -8.8% su base annua. Il surplus commerciale si è ridotto a USD 45.0B, in calo rispetto allo 51.0B di giugno, ma ha superato le aspettative di USD 44.2B.
Da gennaio a luglio da un giorno all'altro: il totale degli scambi è sceso -1.8% su base annua a 2559.5B USD. Le esportazioni sono aumentate del 0.6% a USD 1392.6B. Le importazioni sono scese da -4.5% a 1166.9B. L'eccedenza commerciale è stata di USD 255.7B.
Di anno in giorno da gennaio a luglio, con l'UE: il commercio totale è aumentato del 4.6% su base annua a 400.2B in USD. Le esportazioni sono aumentate del 6.1% su base annua a 241.1B in USD. Le importazioni sono aumentate del 2.3% su base annua a 159.1B in USD. L'eccedenza commerciale è stata di USD 82.1B.
Di anno in giorno da gennaio a luglio, con gli Stati Uniti: il totale degli scambi è sceso -13.4% su base annua a 308.0B USD. Le esportazioni sono diminuite del -7.8% su base annua in USD 238.3B. Le importazioni sono diminuite del -28.3% su base annua in USD 69.8B. L'eccedenza commerciale è stata di USD 168.5B.
Di anno in giorno da gennaio a luglio, con AU: il totale degli scambi è aumentato del 7.7% su base annua a USD 94.6B. Le esportazioni sono aumentate del 1.9% su base annua a 26.2B in USD. Le importazioni sono aumentate del 10.0% a USD 68.5B. Il deficit commerciale è stato di 42.3B USD.
RBNZ Hawkesby: la prossima mossa dipende dall'ambiente globale
Christian Hawkesby, assistente del governatore della RBNZ, ha dichiarato in un'intervista che, dopo il taglio dei tassi di 50bps di ieri, "abbiamo una prospettiva più equilibrata per l'OCR ora". Tuttavia, ha aggiunto, "anche all'interno di quelle proiezioni c'è una certa probabilità che dovremo ridurre l'OCR da dove si trova in questo momento".
Hawkesby ha spiegato che i mercati hanno già scontato un 25bps più piccolo prima dell'annuncio di ieri. E il dollaro neozelandese ha subito una pressione al ribasso dopo la decisione, che potrebbe dare una spinta in più alle esportazioni. Ha aggiunto "fa tutto parte della storia di tornare ai nostri obiettivi". Sperava che il taglio più ampio potesse aiutare a evitare un ulteriore allentamento delle politiche. Ma RBNA è "completo" aperto a utilizzare tassi di interesse negativi e altri strumenti non convenzionali, se necessario.
La considerazione principale per ogni prossima mossa è sulle prospettive globali. Ha detto, "quello ovvio è l'ambiente globale in cui sentiamo che i rischi sono inclinati al ribasso, e questo è stato uno dei fattori che ci ha spinto a facilitare con i punti base di 50 questa volta."
Probabilità di Brexit senza accordo è balzata al 35% secondo l'ultimo sondaggio di Reuters
Secondo le previsioni mediane di un sondaggio di Reuters, tra agosto 2-7, la possibilità di Brexit senza affare è passata allo 35%, rispetto allo 30% di luglio. E le previsioni andavano da 15% a 75%. Il nuovo primo ministro britannico Boris è stato piuttosto indeciso riguardo alla sua strategia sulla Brexit. Tranne quello, sta cercando di forzare un'uscita su 31 di ottobre, con o senza un accordo. E mentre l'incertezza sulla Brexit continua, gli economisti si aspettano che la coppia GBP / USD scambi tra 1.17 e 1.20 prima dei dati sul divorzio. Cioè, c'è un po 'più di svantaggio nella coppia.
Per quanto riguarda l'economia, la possibilità mediana di recessione entro un anno è stata fissata allo 35%, rispetto allo 30% di luglio. Per i prossimi due anni, la possibilità di recessione dei media è salita a 40%, in aumento da 35%. Tuttavia, 24 degli economisti di 55 si aspettava che la BoE resistesse quest'anno e al prossimo. Da un lato, la crescita salariale sostenuta lo rende troppo presto per il richiamo di un taglio. Tuttavia l'incertezza sulla Brexit, in qualunque forma, renderà difficile inasprire il prossimo futuro. 12 degli economisti 55 si aspettava un taglio, mentre 19 si aspettava un aumento.
Separatamente, il Ministro degli Esteri britannico Dominic Raab ha dichiarato a Washington, in una conferenza stampa congiunta con il Segretario di Stato americano Mike Pompeo, “Gestiremo i rischi che potrebbero derivare. Partiremo alla fine di ottobre e siamo determinati a farcela con successo. ”
Altrove
Il saldo dei prezzi delle case RICS nel Regno Unito è sceso a -9 a luglio, al di sotto delle aspettative di -1. I prestiti immobiliari in Giappone sono aumentati del 2.3% su base annua in Q2 rispetto alle aspettative di 2.4% su base trimestrale. L'eccedenza delle partite correnti si è ampliata a JPY 1.94T a giugno rispetto alle aspettative di JPY 1.31T.
Oggi la BCE pubblicherà un bollettino economico mensile. Il Canada rilascerà un nuovo indice dei prezzi delle abitazioni. Gli Stati Uniti rilasceranno dichiarazioni di disoccupazione e inventari all'ingrosso.
Pivot giornalieri: (S1) 1.3266; (P) 1.3305; (R1) 1.3343; Di Più…
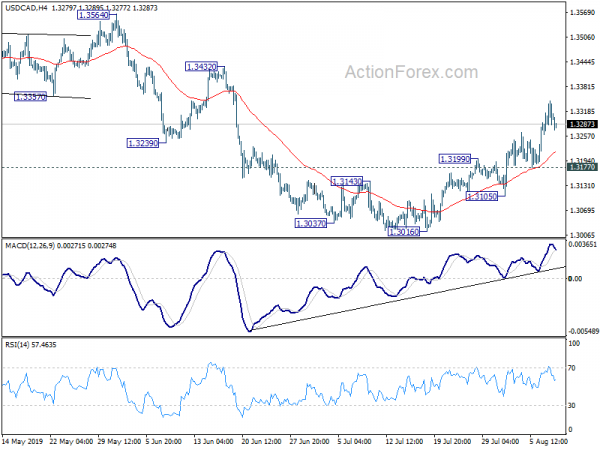
L'USD / CAD ha perso di nuovo un po 'di slancio dopo aver colpito 1.3345. Ma con il supporto minore 1.3177 intatto, si prevede un ulteriore aumento nella zona di resistenza 1.3432 / 3564. Il rovescio della medaglia, tuttavia, l'interruzione del supporto 1.3177 ridurrà il pregiudizio al ribasso per testare nuovamente 1.3016.
In una visione più ampia, l'attenzione si concentra sul supporto del cluster 1.3068 (ritracciamento 38.2% di 1.2061 su 1.3664 su 1.3052). L'interruzione decisiva confermerà il completamento della tendenza ascendente da 1.2061 (2017 basso). Ulteriore caduta dovrebbe essere vista al ritracciamento 61.8% a 1.2673 successivo. Un forte rimbalzo da lì manterrà un rialzo a medio termine. Ma è necessaria un'interruzione prolungata del ritracciamento 61.8% di 1.4689 (2016 alto) a 1.2061 a 1.3685, per confermare la ripresa della tendenza al rialzo da 1.2061 (2017 basso). In caso contrario, il rischio rimarrà negativo.
| GMT | Ccy | Eventi | Reale | Consenso | Precedente | Revised |
|---|---|---|---|---|---|---|
| 23:01 | GBP | RICS House Price Balance Jul | -9.00% | -1.00% | -1.00% | |
| 23:50 | JPY | Prestiti immobiliari Y / Y Q2 | 2.30% | 2.40% | 2.40% | |
| 23:50 | JPY | Conto corrente (JPY) giu | 1.94T | 1.76T | 1.31T | |
| 03:05 | CNY | Bilancia commerciale (CNY) lug | 310.26b | 309.51b | 345.18b | |
| 03:05 | CNY | Importazioni Y / Y (CNY) lug | 0.40% | -3.30% | -0.40% | |
| 03:05 | CNY | Esportazioni Y / Y (CNY) lug | 10.30% | 10.60% | 6.10% | |
| 03:05 | CNY | Bilancia commerciale (USD) lug | $ 45.06b | $ 44.23b | $ 50.98b | |
| 03:05 | CNY | Importazioni (USD) Y / Y lug | -5.60% | -8.80% | -7.30% | |
| 03:05 | CNY | Esportazioni (USD) Y / Y lug | 3.30% | -0.20% | -1.30% | |
| 08:00 | EUR | Bollettino economico della BCE | ||||
| 12:30 | CAD | Nuovo indice dei prezzi delle abitazioni M / M giu | -0.10% | |||
| 12:30 | CAD | Nuovo indice dei prezzi delle abitazioni Y / Y giu | 0.10% | 0.00% | ||
| 12:30 | USD | Reclami senza lavoro iniziali (AUG 3) | 217K | 215K | ||
| 14:00 | USD | Inventari all'ingrosso M / M (JUN F) | 0.20% | 0.20% | ||
| 14:30 | USD | Deposito di gas naturale | 65B |




 Signal2forex.com - I migliori robot e segnali Forex


