
Dla kraju, który dokłada wszelkich starań, aby poprawić płynność na swoich rynkach akcji, poparcie dla odkupu najbardziej płynnych akcji Nasdaq Dubai wydaje się dziwnym posunięciem.
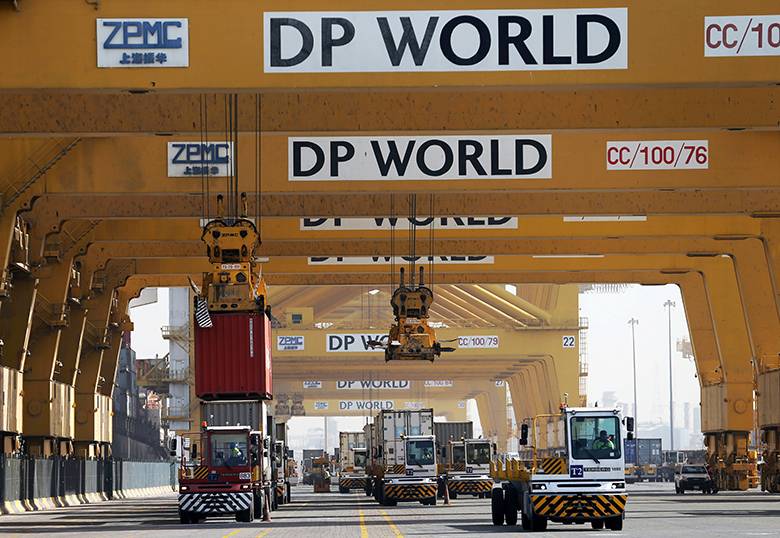
W poniedziałek DP World i jego większościowy właściciel Port and Free Zone World FZE (PFZW) złożyli mniejszościowym akcjonariuszom DP World ofertę nabycia pozostałych 19.55% akcji za około 2.7 miliarda dolarów.
Transakcja oznacza wycofanie DP World z giełdy, a PFZW przejmie pełną własność. Biorąc pod uwagę ofertę z 30% premią w stosunku do ceny akcji, jest mało prawdopodobne, że inwestorzy odmówią – choć oferta nadal oczekuje na zgodę organów regulacyjnych i odpowiednich akcjonariuszy.
Posunięcie to jest ciosem w rynek, na którym płynność jest już bardzo ograniczona, i wydaje się być sprzeczne ze strategią rządu zakładającą pozycjonowanie się jako miejsca docelowego dla międzynarodowych inwestorów.
„To wymowne, co się dzieje” – mówi Matthew Pigott, zastępca zarządzającego funduszem w Jupiter Asset Management. „Mamy jeden holding w Zatoce Perskiej, w którym odnotowano pogorszenie płynności”.
Precedens
Transakcja stanowi niepokojący precedens dla większych firm wykupujących swoje mniejsze spółki zależne, nie myśląc o wpływie na szerszy rynek lub inwestorów.
Posiadacze DP World mogą otrzymać solidną wypłatę, ale niekoniecznie ponownie zainwestują swoje środki w akcje Zjednoczonych Emiratów Arabskich, jeśli w ofercie nie ma nic równie płynnego, co na dłuższą metę nie jest dobre dla rynków akcji.
DP World ma wiele dobrych powodów do wycofania spółki z giełdy – choć została ona już ostro skrytykowana przez agencję Moody's za obniżenie jej ratingu – wydaje się jednak, że posunięcie to podważa wysiłki Zjednoczonych Emiratów Arabskich na rzecz pogłębienia i zróżnicowania rynków kapitałowych.
DP World twierdzi, że powrót do własności prywatnej pomoże jej w realizacji aspiracji stania się wiodącym na świecie kompleksowym dostawcą usług logistycznych.
Rada stwierdziła, że „wady utrzymywania notowań publicznych przeważają nad korzyściami” oraz że usunięcie z giełdy leży w „najlepszym interesie spółki”.
Spółka odstąpiła od żądań krótkoterminowych stóp zwrotu, które jej zdaniem są „niezgodne z branżą” i powodują niezrozumienie strategii spółki przez rynek, co znajduje odzwierciedlenie w notowaniach akcji spółki.
Obawy te są niewątpliwie uzasadnione; planowanie kwartalne jest z pewnością restrykcyjne. Jednak usunięcie z giełdy uwydatnia napięcie między strategią rządu polegającą na promowaniu rynków kapitałowych i zachęcaniu przedsiębiorstw do notowania na giełdach a tym, co jest najlepsze pod względem strategii korporacyjnej.
Inicjatywy
Niedawne inicjatywy Zjednoczonych Emiratów Arabskich w pewnym stopniu przyczyniają się do rozwiązania obu tych kwestii. Po zeszłorocznych zmianach, które umożliwiły inwestorom zagranicznym posiadanie do 100% niektórych spółek, przyjęto nową ustawę zachęcającą przedsiębiorstwa rodzinne do notowania na giełdzie.
Ponadto oczekuje się, że powstająca branża emerytalna wygeneruje w ciągu najbliższych pięciu lat pulę emerytur o wartości około 40 miliardów dolarów. Chociaż nie wszystkie środki zostaną zainwestowane w regionie, zapewni to nową bazę inwestorów o odmiennym zestawie zachowań i potrzeb.
Pomimo włączenia MSCI wiele globalnych funduszy nadal niedoważa region.
Inwestorzy twierdzą, że rynkom Zatoki Perskiej brakuje różnorodności i płynności oraz że Zjednoczone Emiraty Arabskie nadal będą regionem pomijanym pod względem inwestycji bez procesu po obu stronach.
DP World, globalny operator portów, oferował jedno i drugie. W tej chwili finanse stanowią 60% indeksu Zatoki Perskiej, podczas gdy materiały i energia stanowią kolejne 20%.
Wycofanie DP World z giełdy nie stanowi dobrego precedensu dla przyszłych inwestycji.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


